
ACC 423 Contabilidad Intermedia III Impuesto sobre la
ACC 423 Contabilidad Intermedia III Impuesto sobre la Renta Semana 3
Contenido temático 1. Impuesto sobre la Renta 1. 1 Generalidades 1. 2. Deducciones Autorizadas 2. Depreciación contable y fiscal 2. 1 Caso práctico 2. 2. Caso práctico: Método línea recta
Introducción De acuerdo con el Diccionario Manual de la Lengua Española Vox, tributar significa pagar un tributo, como el que pagan los ciudadanos al Estado o el que cubrían los vasallos a su señor. Tributación es el acto de tributar, esto es, establecer el monto, el sistema o la forma de exacciones (obligaciones) de toda clase a que están sujetos los habitantes de un país. Con este término se identifica también la carga u obligación de cumplimiento forzoso. “Cada año debe pagarse un impuesto sobre las ganancias obtenidas por la empresa. El Impuesto Sobre la Renta (ISR) se calcula como una tasa variable sobre la utilidad neta”. (Calleja, F. 2016).
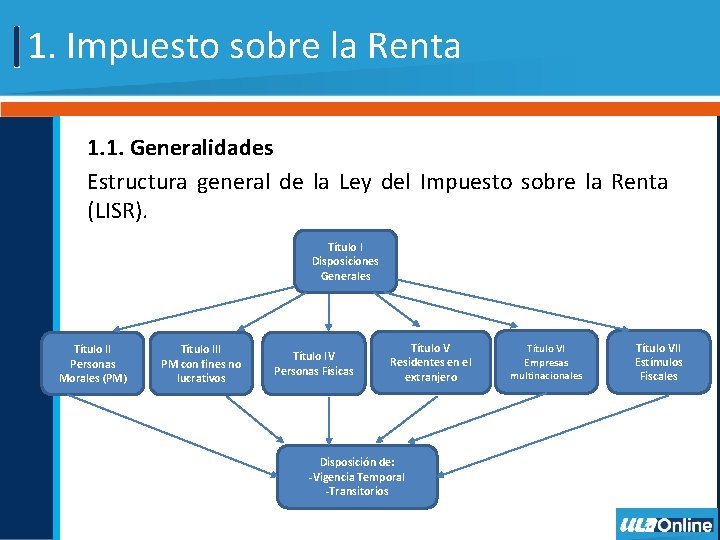
1. Impuesto sobre la Renta 1. 1. Generalidades Estructura general de la Ley del Impuesto sobre la Renta (LISR). Título II Personas Morales (PM) Título I Disposiciones Generales Título III PM con fines no lucrativos Título IV Personas Físicas Título V Residentes en el extranjero Disposición de: -Vigencia Temporal -Transitorios Título VI Empresas multinacionales Título VII Estímulos Fiscales
Impuesto sobre la Renta 1. 2. De las deducciones autorizadas De acuerdo con la Ley del ISR y conforme al régimen fiscal en que se tribute, los contribuyentes de dicho impuesto pueden efectuar diversas deducciones autorizadas. Ya sea por la forma en que se deben calcular estas últimas o debido a la naturaleza de las mismas, las deducciones autorizadas no siempre coinciden con los gastos y costos determinados con base en las NIF, los cuales deben identificar las entidades económicas con sus ingresos dentro de un periodo contable.
Impuesto sobre la Renta 1. 2. De las deducciones autorizadas Por tanto, se requiere de un sistema de control contable de las deducciones autorizadas que por alguna razón difieren en monto o en el momento de su aplicación, de los costos y gastos contables. Asimismo, el citado control contable es necesario para cumplir con uno de los requisitos que deben reunir las referidas deducciones de las personas físicas y morales obligadas a llevar contabilidad, que se menciona en los artículos 31, fracción IV y 172, fracción V, de la Ley del ISR, así como los artículos 36 y 232 de su Reglamento.
Impuesto sobre la renta 1. 2. De las deducciones autorizadas Las deducciones autorizadas que pueden aplicar las personas morales del régimen general, de conformidad con el artículo 29 de la Ley del ISR: a) Las devoluciones que se reciban o los descuentos o bonificaciones que se hagan en el ejercicio. b) El costo de lo vendido. c) Los gastos netos, es decir, aquéllos disminuidos de descuentos, bonificaciones o devoluciones. d) Las inversiones.
Impuesto sobre la renta 1. 2. De las deducciones autorizadas Las deducciones autorizadas que pueden aplicar las personas morales del régimen general, de conformidad con el artículo 29 de la Ley del ISR: • Los créditos incobrables y las pérdidas por caso fortuito, fuerza mayor o por enajenación de bienes distintos a los que se refiere el inciso b anterior. • Las aportaciones efectuadas para la creación o incremento de reservas para fondos de pensiones o jubilaciones del personal, complementarias a las que establece la Ley del Seguro Social y de primas de antigüedad constituidas en los términos de la Ley del ISR. • Las cuotas pagadas por los patrones al IMSS, incluso cuando éstas sean a cargo de los trabajadores.
Impuesto sobre la Renta 1. 2. De las Deducciones Autorizadas Las deducciones autorizadas que pueden aplicar las personas morales del régimen general, de conformidad con el artículo 29 de la Ley del ISR: • los intereses devengados a cargo en el ejercicio sin ajuste alguno. Tratándose de los intereses moratorios, a partir del cuarto mes se deducirán sólo los efectivamente pagados. Para estos efectos, se considera que los pagos por intereses moratorios que se realicen con posterioridad al tercer mes siguiente a aquel en el que se incurrió en mora, cubren, en primer término, los intereses moratorios devengados en los tres meses siguientes a aquel en el que se incurrió en mora, hasta que el monto pagado exceda el monto de los intereses moratorios devengados deducidos, correspondientes al último periodo citado.
2. Depreciación contable y fiscal • El control contable de la depreciación contable y fiscal requiere del manejo de cuentas de balance y de resultados, así como de cuentas de orden, respectivamente. • Con base en las diferencias que se pueden presentar para la determinación de la depreciación contable y la depreciación fiscal, se requiere del manejo de diferentes cuentas para su adecuado control.

Depreciación contable y fiscal Depreciación contable Depreciación fiscal * • Gastos de operación. Subcuenta: • Depreciación fiscal (cuenta de depreciación contable (cuenta de naturaleza deudora) resultados de naturaleza • Depreciación contable- contra( deudora) cuenta de naturaleza acreedora) • Depreciación acumulada (cuenta • En su caso, depreciación complementaria de activo de diferencias temporales (cuenta naturaleza acreedora) de naturaleza deudora o acreedora) * Cuentas de Orden
Depreciación contable y fiscal En la cuenta denominada “depreciación fiscal” se registrará el monto de la depreciación fiscal correspondiente a cada ejercicio. La cuenta “depreciación contable-contra” es la cuenta del control, ya que su saldo será igual al monto de la depreciación cargada a resultados. La cuenta “depreciación diferencias temporales” es la cuenta mediante la cual se realiza el registro de la diferencia que se obtiene de la aplicación en el ejercicio de las distintas tasas o métodos de depreciación contable y fiscal.
2. 1 Caso práctico Planteamiento Una persona moral del régimen general de ley desea efectuar el registro en su contabilidad de la depreciación contable y de la depreciación fiscal de un camión que adquirió el 31 de diciembre de 2013, por los ejercicios durante los cuales llevó a cabo la utilización del mismo. No existe diferencia alguna entre el monto original de la inversión y el costo de adquisición del bien. Para efectos prácticos no se considera el cálculo de la actualización fiscal o contable.
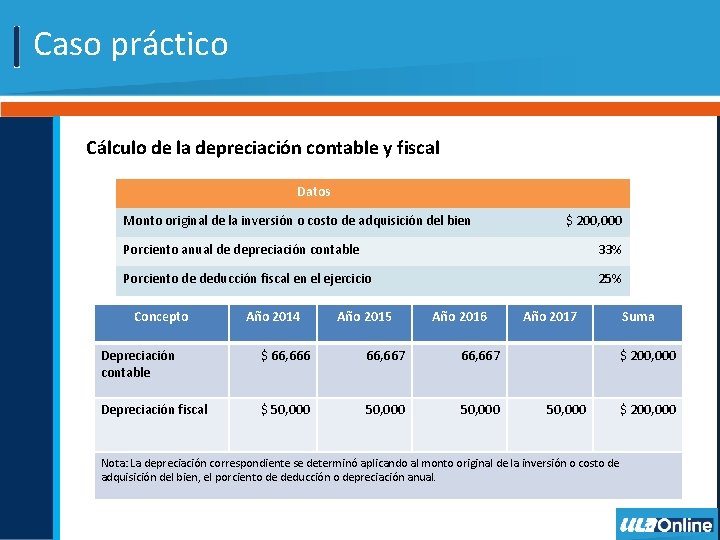
Caso práctico Cálculo de la depreciación contable y fiscal Datos Monto original de la inversión o costo de adquisición del bien $ 200, 000 Porciento anual de depreciación contable 33% Porciento de deducción fiscal en el ejercicio 25% Concepto Año 2014 Año 2015 Año 2016 Depreciación contable $ 66, 666 66, 667 Depreciación fiscal $ 50, 000 Año 2017 Suma $ 200, 000 50, 000 $ 200, 000 Nota: La depreciación correspondiente se determinó aplicando al monto original de la inversión o costo de adquisición del bien, el porciento de deducción o depreciación anual.
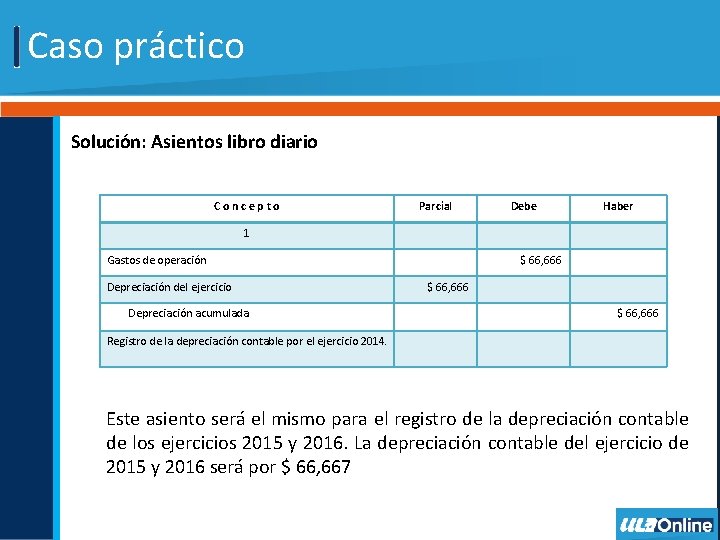
Caso práctico Solución: Asientos libro diario Concepto Parcial Debe Haber 1 Gastos de operación Depreciación del ejercicio Depreciación acumulada $ 66, 666 Registro de la depreciación contable por el ejercicio 2014. Este asiento será el mismo para el registro de la depreciación contable de los ejercicios 2015 y 2016. La depreciación contable del ejercicio de 2015 y 2016 será por $ 66, 667
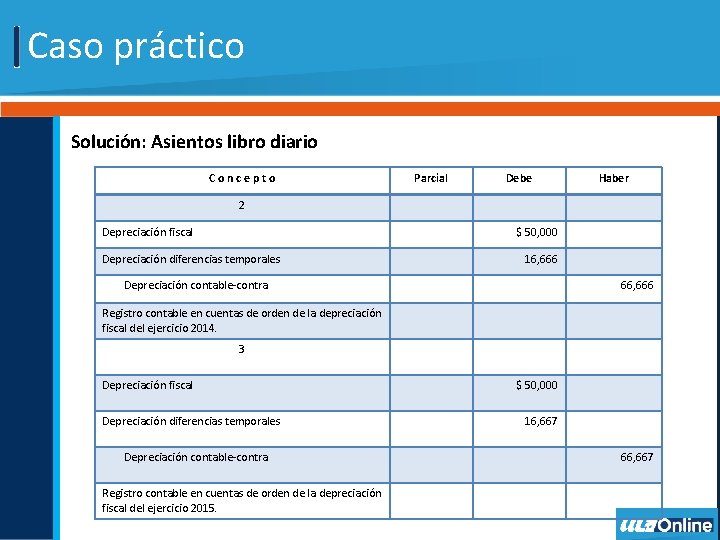
Caso práctico Solución: Asientos libro diario Concepto Parcial Debe Haber 2 Depreciación fiscal $ 50, 000 Depreciación diferencias temporales 16, 666 Depreciación contable-contra 66, 666 Registro contable en cuentas de orden de la depreciación fiscal del ejercicio 2014. 3 Depreciación fiscal Depreciación diferencias temporales Depreciación contable-contra Registro contable en cuentas de orden de la depreciación fiscal del ejercicio 2015. $ 50, 000 16, 667 66, 667
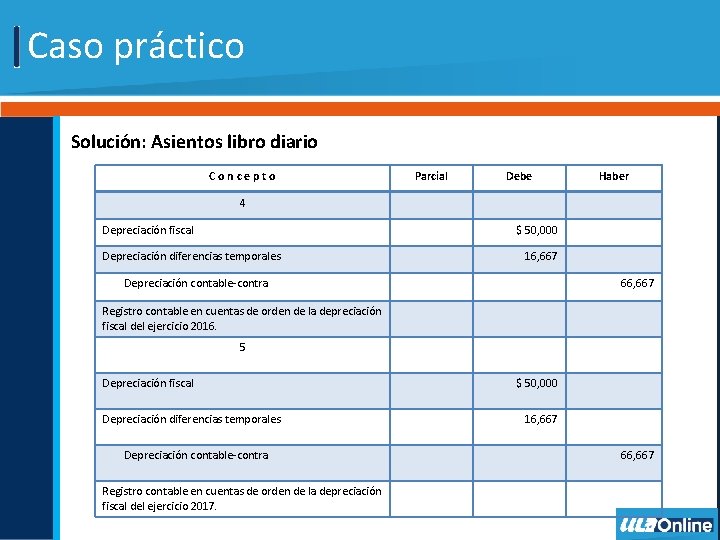
Caso práctico Solución: Asientos libro diario Concepto Parcial Debe Haber 4 Depreciación fiscal $ 50, 000 Depreciación diferencias temporales 16, 667 Depreciación contable-contra 66, 667 Registro contable en cuentas de orden de la depreciación fiscal del ejercicio 2016. 5 Depreciación fiscal Depreciación diferencias temporales Depreciación contable-contra Registro contable en cuentas de orden de la depreciación fiscal del ejercicio 2017. $ 50, 000 16, 667 66, 667
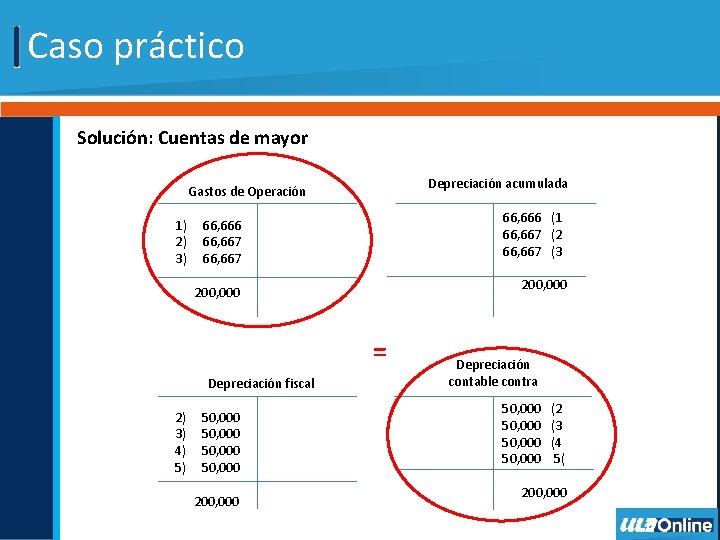
Caso práctico Solución: Cuentas de mayor Depreciación acumulada Gastos de Operación 1) 2) 3) 66, 666 (1 66, 667 (2 66, 667 (3 66, 666 66, 667 200, 000 = Depreciación fiscal 2) 3) 4) 5) 50, 000 200, 000 Depreciación contable contra 50, 000 (2 50, 000 (3 50, 000 (4 50, 000 5( 200, 000
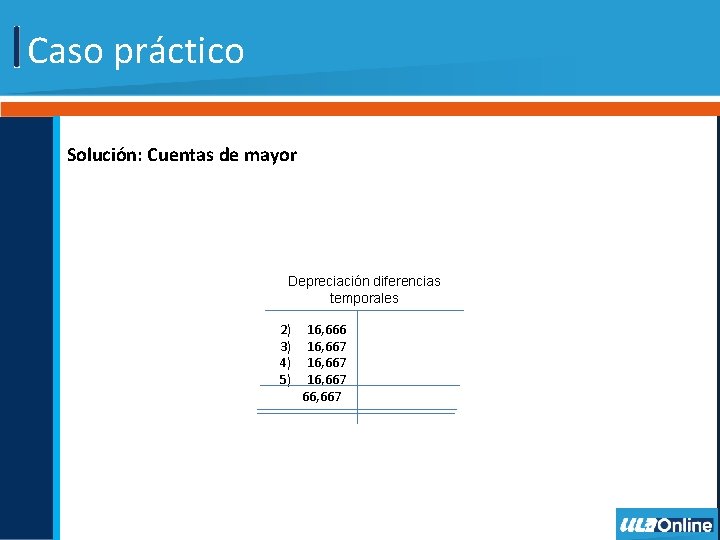
Caso práctico Solución: Cuentas de mayor Depreciación diferencias temporales 2) 16, 666 3) 16, 667 4) 16, 667 5) 16, 667 66, 667
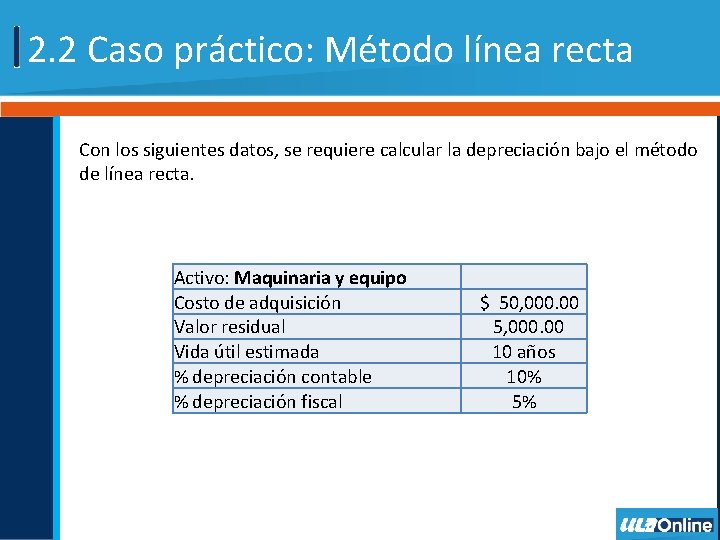
2. 2 Caso práctico: Método línea recta Con los siguientes datos, se requiere calcular la depreciación bajo el método de línea recta. Activo: Maquinaria y equipo Costo de adquisición Valor residual Vida útil estimada % depreciación contable % depreciación fiscal $ 50, 000. 00 5, 000. 00 10 años 10% 5%
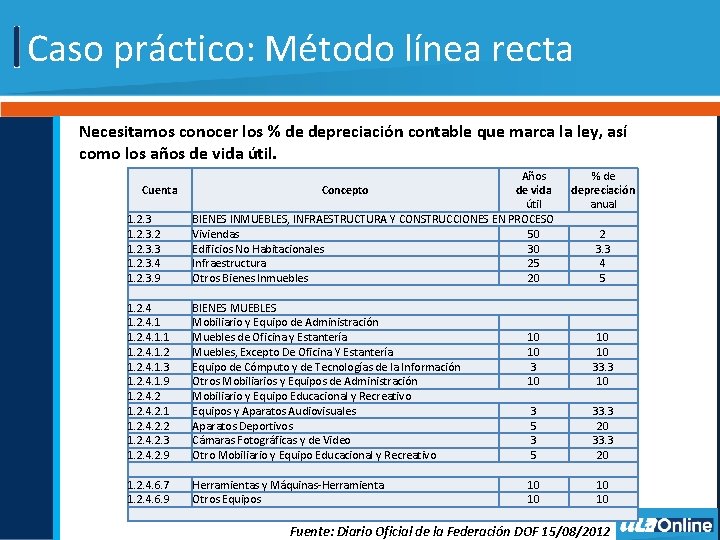
Caso práctico: Método línea recta Necesitamos conocer los % de depreciación contable que marca la ley, así como los años de vida útil. Cuenta 1. 2. 3. 2 1. 2. 3. 3 1. 2. 3. 4 1. 2. 3. 9 1. 2. 4. 1. 2 1. 2. 4. 1. 3 1. 2. 4. 1. 9 1. 2. 4. 2. 1 1. 2. 4. 2. 2 1. 2. 4. 2. 3 1. 2. 4. 2. 9 1. 2. 4. 6. 7 1. 2. 4. 6. 9 Años Concepto de vida útil BIENES INMUEBLES, INFRAESTRUCTURA Y CONSTRUCCIONES EN PROCESO Viviendas 50 Edificios No Habitacionales 30 Infraestructura 25 Otros Bienes Inmuebles 20 BIENES MUEBLES Mobiliario y Equipo de Administración Muebles de Oficina y Estantería Muebles, Excepto De Oficina Y Estantería Equipo de Cómputo y de Tecnologías de la Información Otros Mobiliarios y Equipos de Administración Mobiliario y Equipo Educacional y Recreativo Equipos y Aparatos Audiovisuales Aparatos Deportivos Cámaras Fotográficas y de Video Otro Mobiliario y Equipo Educacional y Recreativo Herramientas y Máquinas-Herramienta Otros Equipos % de depreciación anual 2 3. 3 4 5 10 10 33. 3 10 3 5 33. 3 20 10 10 Fuente: Diario Oficial de la Federación DOF 15/08/2012
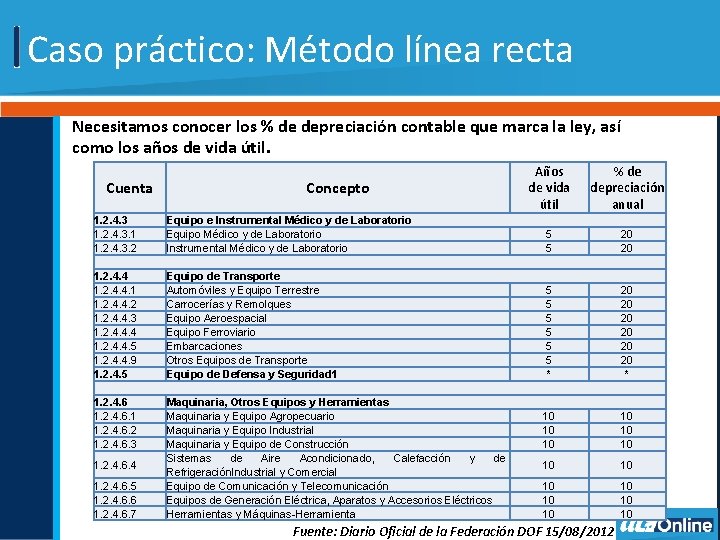
Caso práctico: Método línea recta Necesitamos conocer los % de depreciación contable que marca la ley, así como los años de vida útil. Cuenta 1. 2. 4. 3. 1 1. 2. 4. 3. 2 1. 2. 4. 4. 1 1. 2. 4. 4. 2 1. 2. 4. 4. 3 1. 2. 4. 4. 4 1. 2. 4. 4. 5 1. 2. 4. 4. 9 1. 2. 4. 5 1. 2. 4. 6. 1 1. 2. 4. 6. 2 1. 2. 4. 6. 3 1. 2. 4. 6. 4 1. 2. 4. 6. 5 1. 2. 4. 6. 6 1. 2. 4. 6. 7 Años de vida útil % de depreciación anual Equipo e Instrumental Médico y de Laboratorio Equipo Médico y de Laboratorio Instrumental Médico y de Laboratorio 5 5 20 20 Equipo de Transporte Automóviles y Equipo Terrestre Carrocerías y Remolques Equipo Aeroespacial Equipo Ferroviario Embarcaciones Otros Equipos de Transporte Equipo de Defensa y Seguridad 1 5 5 5 * 20 20 20 * 10 10 10 10 Concepto Maquinaria, Otros Equipos y Herramientas Maquinaria y Equipo Agropecuario Maquinaria y Equipo Industrial Maquinaria y Equipo de Construcción Sistemas de Aire Acondicionado, Calefacción y de Refrigeración. Industrial y Comercial Equipo de Comunicación y Telecomunicación Equipos de Generación Eléctrica, Aparatos y Accesorios Eléctricos Herramientas y Máquinas-Herramienta Fuente: Diario Oficial de la Federación DOF 15/08/2012
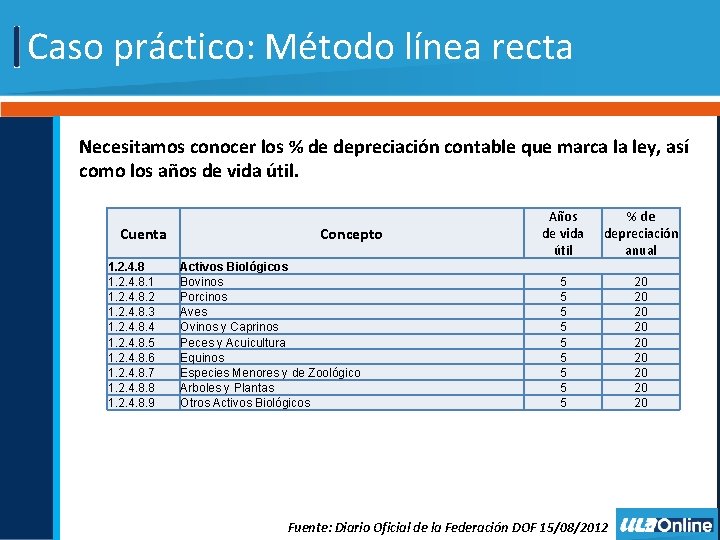
Caso práctico: Método línea recta Necesitamos conocer los % de depreciación contable que marca la ley, así como los años de vida útil. Cuenta 1. 2. 4. 8. 1 1. 2. 4. 8. 2 1. 2. 4. 8. 3 1. 2. 4. 8. 4 1. 2. 4. 8. 5 1. 2. 4. 8. 6 1. 2. 4. 8. 7 1. 2. 4. 8. 8 1. 2. 4. 8. 9 Concepto Activos Biológicos Bovinos Porcinos Aves Ovinos y Caprinos Peces y Acuicultura Equinos Especies Menores y de Zoológico Arboles y Plantas Otros Activos Biológicos Años de vida útil % de depreciación anual 5 5 5 5 5 20 20 20 Fuente: Diario Oficial de la Federación DOF 15/08/2012
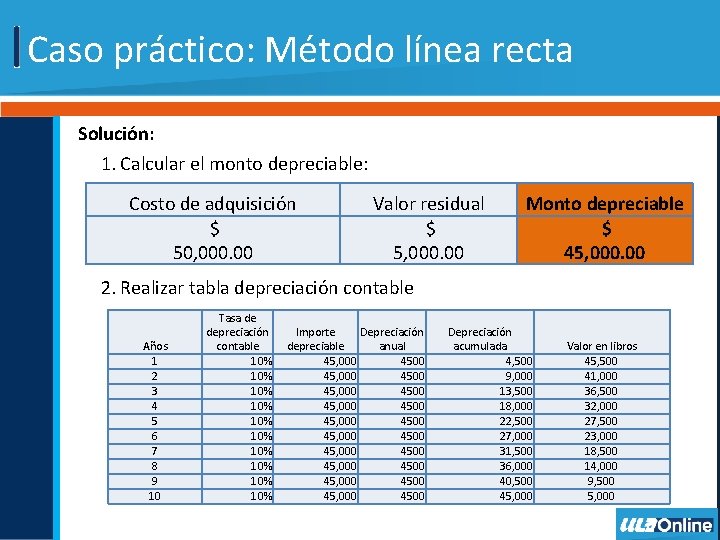
Caso práctico: Método línea recta Solución: 1. Calcular el monto depreciable: Costo de adquisición Valor residual Monto depreciable $ $ 50, 000. 00 5, 000. 00 45, 000. 00 2. Realizar tabla depreciación contable Años 1 2 3 4 5 6 7 8 9 10 Tasa de depreciación contable 10% 10% 10% Importe Depreciación depreciable anual 45, 000 4500 45, 000 4500 45, 000 4500 Depreciación acumulada 4, 500 9, 000 13, 500 18, 000 22, 500 27, 000 31, 500 36, 000 40, 500 45, 000 Valor en libros 45, 500 41, 000 36, 500 32, 000 27, 500 23, 000 18, 500 14, 000 9, 500 5, 000
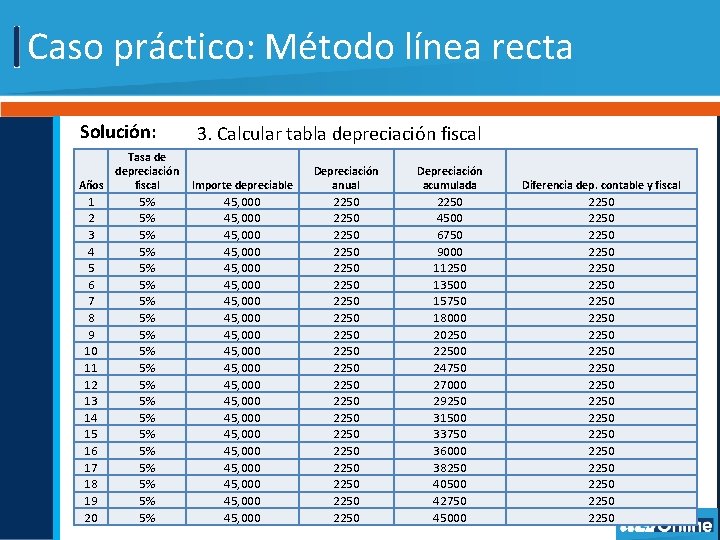
Caso práctico: Método línea recta Solución: Tasa de depreciación Años fiscal 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 5% 5% 5% 5% 5% 3. Calcular tabla depreciación fiscal Importe depreciable Depreciación anual Depreciación acumulada Diferencia dep. contable y fiscal 45, 000 45, 000 45, 000 45, 000 45, 000 2250 2250 2250 2250 2250 2250 4500 6750 9000 11250 13500 15750 18000 20250 22500 24750 27000 29250 31500 33750 36000 38250 40500 42750 45000 2250 2250 2250 2250 2250
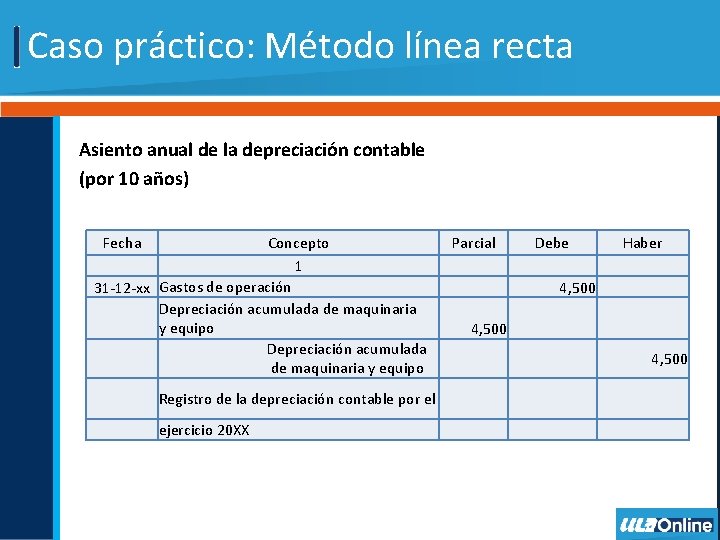
Caso práctico: Método línea recta Asiento anual de la depreciación contable (por 10 años) Fecha Concepto 1 31 -12 -xx Gastos de operación Depreciación acumulada de maquinaria y equipo Depreciación acumulada de maquinaria y equipo Parcial Debe 4, 500 Haber 4, 500 Registro de la depreciación contable por el ejercicio 20 XX

Caso práctico: Método línea recta Asiento anual de la depreciación contable (por 20 años) Fecha Concepto 31 -12 -xx Depreciación fiscal 1 Depreciación diferencias temporales Parcial Debe Haber 2, 250 Registro contable en cuentas de orden de la depreciación fiscal del ejercicio 20 XX Depreciación contable contra 2, 250
Referencias • Calleja, F (2016). Contabilidad. México: Pearson • Diario Oficial de la Federación DOF
- Slides: 28