
ABCXYZ analiza kao strateki alat u nabavi Sveuilite
ABC-XYZ analiza kao strateški alat u nabavi Sveučilište u Zagrebu Ekonomski fakultet Doc. dr. sc. Ivan Kovač
Značajke materijala i trgovačke robe - između postoje velike razlike s obzirom na količine potreba, jedinične cijene, učestalost potrošnje/prodaje, rizike opskrbe i dr. dr - Razlozi zbog kojih nije ekonomski opravdano koristiti iste postupke i sustave nabavljanja te upravljanja zalihama za sve materijale i trg. robu
Kako ih razlikovati i koristiti mogućnosti racionalizacije oprskrbe? ABC analiza XYZ analiza Načelo rukovođenja s izuzetcima – svrha je pojednostavljenje, pojednostavljenje racionalizacija procesa poslovanja na način da se razvrstavanjem izvrši selekcija relativno malog broja vrsta materijala, materijala koji ima pretežni utjecaj u nekom pogledu i velikog broja vrsta materijala koji imaju mali utjecaj na rezultate poslovanja
• Omogućuje razvrstavanje materijala u tri skupine na temelju odnosa vrijednosti potrošnje/zaliha/prodaje i broja vrsta materijala • Paretova analiza - istraživao koje aktivnosti u kompleksnim zadatcima daju najbolje rezultate - 80% uspjeha proizlazi od samo 20% aktivnosti • Analiza treba omogućiti razlikovanje bitnog od nebitnog, nebitnog s ciljem da se u nabavi stvore strategijske smjernice racionalizacije poslovanja s materijalima koncentracijom aktivnosti na područje koje ima veliko ekonomsko značenje
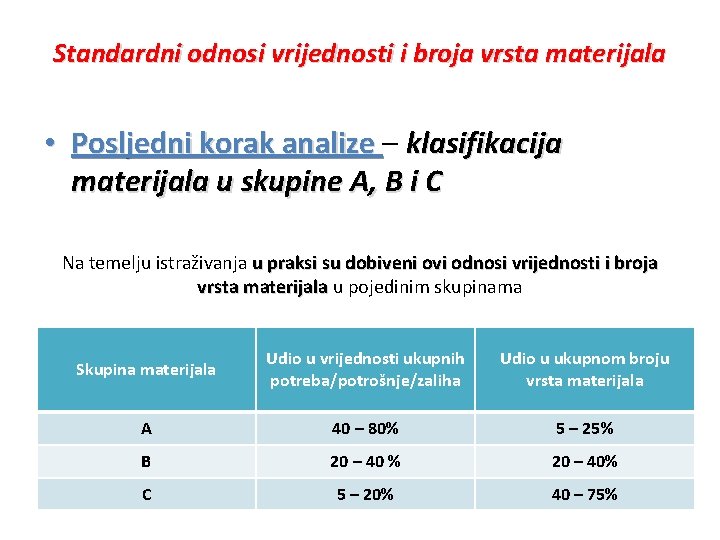
Standardni odnosi vrijednosti i broja vrsta materijala • Posljedni korak analize – klasifikacija materijala u skupine A, B i C Na temelju istraživanja u praksi su dobiveni ovi odnosi vrijednosti i broja vrsta materijala u pojedinim skupinama Skupina materijala Udio u vrijednosti ukupnih potreba/potrošnje/zaliha Udio u ukupnom broju vrsta materijala A 40 – 80% 5 – 25% B 20 – 40 % 20 – 40% C 5 – 20% 40 – 75%
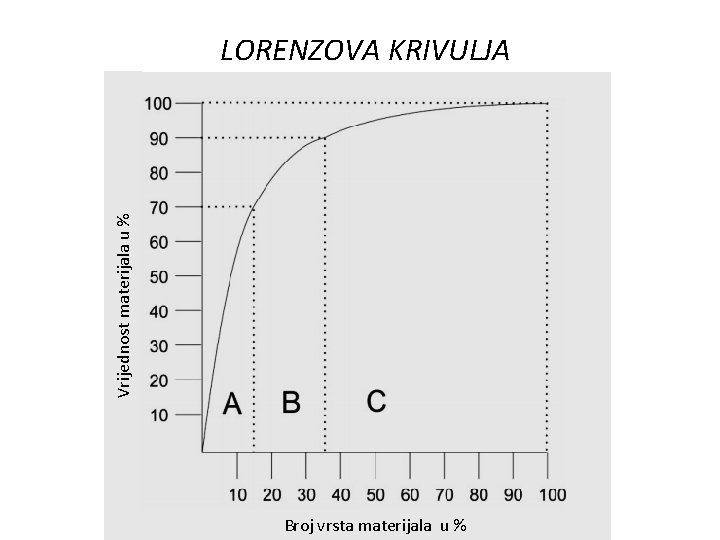
Vrijednost materijala u % LORENZOVA KRIVULJA Broj vrsta materijala u %
LORENZOVA KRIVULJA • Odnos vrijednosti potrošnje i broj vrsta materijala • Grafički prikaz rezultata ABC analize • U različitim se granama gospodarske djelatnosti krivulje mogu znatno razlikovati, jer pojedine skupine materijala/roba imaju različite postotne udjele u ukupnoj vrijednosti potrošnje/prodaje te u asortimanu materijala/roba
Postupak provedbe ABC analize (3 faze): 1. Obuhvat podataka o godišnjim potrebama ili potrošnji materijala u zadnjih 12 mjeseci prema vrstama i izračunavanje vrijednosti potreba/potrošnje množenjem količina pojedinih materijala s njihovim planskim ili prosječnim nabavnim cijenama 2. Sortiranje materijala u padajućem slijedu prema vrijednosti godišnjih potreba/potrošnje te izračunavanje postotnog udjela vrijednosti pojedinog materijala u ukupnoj vrijednosti godišnjih potreba/potrošnje i kumuliranje postotnih udjela 3. Usporedba kumulativnih postotnih udjela vrijednosti godišnje potrebe/potrošnje i postotnog udjela broja vrsta, vrsta na temelju čega možemo odrediti skupine A, B i C te za svaki materijal kojoj skupini pripada
• S obzirom da se rezultati ABC analize temelje na podatcima iz prošlosti, prošlosti a tijekom vremena se mogu promijeniti i cijene i količine potrošnje pojedinih materijala potrebno je klasifikaciju provoditi barem jedanput ili dva puta godišnje • Materijala nije nužno uvijek podijeliti u tri skupine Ø Ako između vrijednosti godišnjih potreba/potrošnje materijala postoje malene razlike, tada se može koristiti samo dvije skupine – AB ANALIZA (npr. u trgovini na malo) Ø Ako su razlike velike može se napraviti četiri ili pet skupina – ABCD/ABCDE (npr. u proizvođačkom poduzeću)
• Sa svakom skupinom materijala se različito postupa, postupa kako bi se racionaliziralo postupke nabavljanja i upravljanja zalihama • Struktura troškova istovrsnog postupka nabavljanja je podjednaka za svaki materijal • Često su troškovi nabavljanja pojedinih materijala iz skupine C veći, nego što je ukupna vrijednost takvih materijala
• • • Postupanje s materijalima skupine C Materijali skupine C imaju pretežni udio u asortimanu; asortimanu na njih osoblje nabave troši do 80% radnog vremena Udio u ukupnoj vrijednosti posla iznosi oko 10% Za takve bi materijale trebalo što više pojednostavniti procese nabavljanja i držati velike sigurnosne zalihe Potrebe materijala iz skupine C određuju se stohastički ili heuristički Ako kapacitet skladišta nije dovoljan ili materijal ima ograničeni rok uporabe s aspekta kakvoće, onda ne dolazi u obzir naručivanje količine koja pokriva godišnju potrebu Objedinjavanjem više materijala u narudžbi smanjuju se troškovi naručivanja po jedinici količine, a jača tržišna moć nabave
Često se poslovi nabave materijala skupne C decentraliziraju tako da ih obavljaju korisnici opasnost eskalacije troškova zbog nepoznavanja tržišta i pojedinačnih nabavki Kako bi izbjegli takvu opasnost potrebno je npr. : ü Povezivati potrebe korisnika i orjentirati se na manje izvora nabave ü Sklapati okvirne ugovore s dobavljačima i pojednostavljivati postupke opskrbe ü Koristiti posebna rješenja vizualne kontrole visine zaliha ili kontrole pomoću skenera i elektroničke nabave
Ako se u nabavi racionalizira procese u svezi materijala skupine C, onda mogu materijali skupine A dobiti poseban tretman Preporučljivo je da se za materijale skupine A: ü Provodi istraživanje tržišta u kojem se koristi što više izvora podataka ü Potrebe utvrđuju deterministički ü Provede temeljite pripreme naručivanja i izbora dobavljača ü Koristi sustav nabavljanja s kratkim rokovima isporuke, koji omougućuju veliki koeficijent obrtaja zaliha ü Posluje s pouzdanim dobavljačima, što omogućuje držanje malenih sigurnosnih zaliha
ü Provodi vrijednosna analiza te brižljivo preispitivanje cijena i uvjeta nabave ü Stalno preispituje strategijske odluke u svezi vlastite proizvodnje i nabave ü Prate rokovi isporuke i poduzimaju mjere poštivanja odredaba ugovora o nabavi ü Provodi precizna kontrola količina i kakvoće isporučene robe te računa dobavljača ü Provodi permanentna inventura zaliha S materijalima skupine B treba gotovo jednako postupati kao i s materijalima skupine A.
Kriteriji razvrstavanja u ABC analizi: • Razvrstavanje materijala samo prema vrijednosti potreba/potrošnje ne daje uvijek zadovoljavajuće rezultate • Može se provoditi kombinirano razvrstavanje, istodobno prema dva ili više kriterija • Primjena kombinacije kriterija znači da se postupak razvrstavanja multiplicira s brojem kriterija, a na kraju se izvrši grupiraje prema određenoj shemi
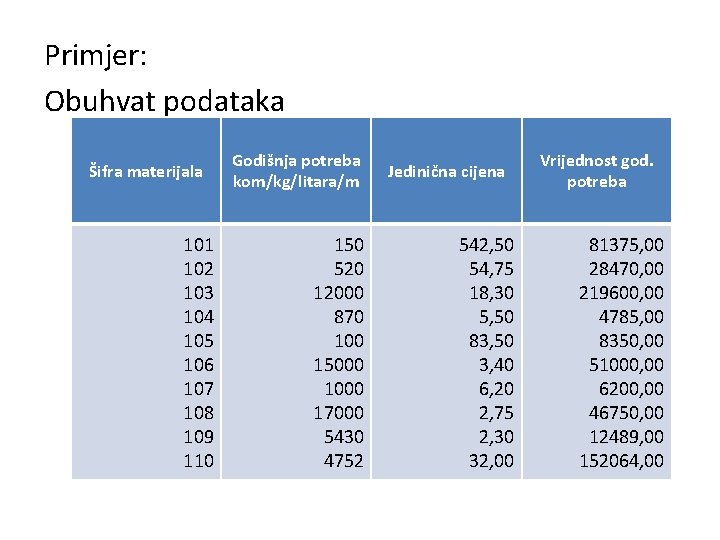
Primjer: Obuhvat podataka Šifra materijala 101 102 103 104 105 106 107 108 109 110 Godišnja potreba kom/kg/litara/m 150 520 12000 870 100 15000 17000 5430 4752 Jedinična cijena 542, 50 54, 75 18, 30 5, 50 83, 50 3, 40 6, 20 2, 75 2, 30 32, 00 Vrijednost god. potreba 81375, 00 28470, 00 219600, 00 4785, 00 8350, 00 51000, 00 6200, 00 46750, 00 12489, 00 152064, 00
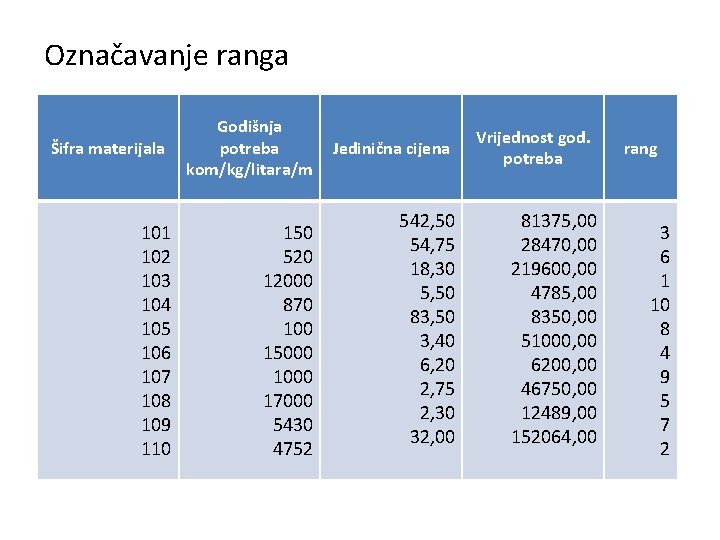
Označavanje ranga Šifra materijala 101 102 103 104 105 106 107 108 109 110 Godišnja potreba kom/kg/litara/m 150 520 12000 870 100 15000 17000 5430 4752 Jedinična cijena 542, 50 54, 75 18, 30 5, 50 83, 50 3, 40 6, 20 2, 75 2, 30 32, 00 Vrijednost god. potreba 81375, 00 28470, 00 219600, 00 4785, 00 8350, 00 51000, 00 6200, 00 46750, 00 12489, 00 152064, 00 rang 3 6 1 10 8 4 9 5 7 2
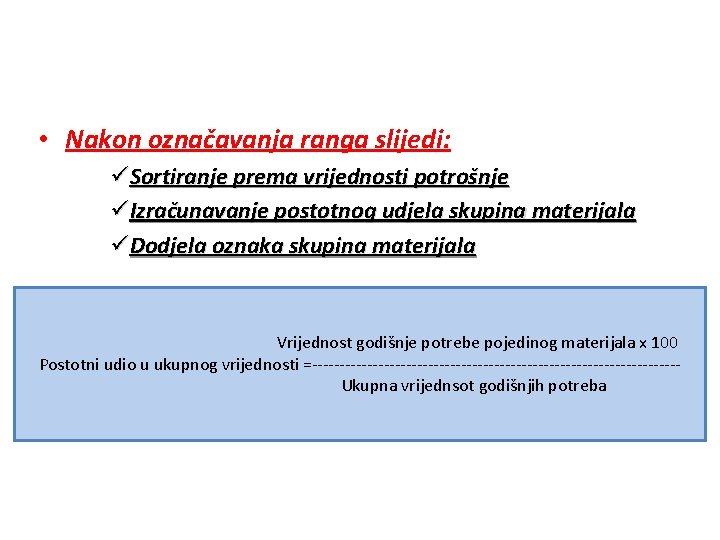
• Nakon označavanja ranga slijedi: üSortiranje prema vrijednosti potrošnje üIzračunavanje postotnog udjela skupina materijala üDodjela oznaka skupina materijala Vrijednost godišnje potrebe pojedinog materijala x 100 Postotni udio u ukupnog vrijednosti =---------------------------------Ukupna vrijednsot godišnjih potreba
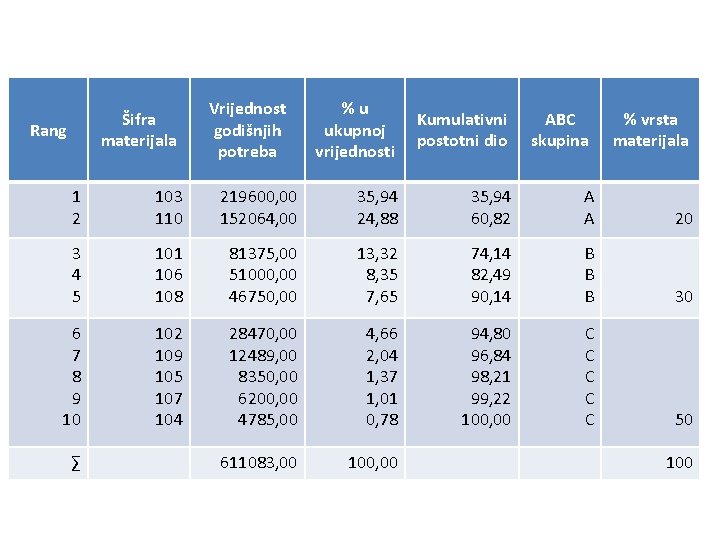
Šifra materijala Rang Vrijednost godišnjih potreba %u ukupnoj vrijednosti Kumulativni postotni dio ABC skupina % vrsta materijala 1 2 103 110 219600, 00 152064, 00 35, 94 24, 88 35, 94 60, 82 A A 20 3 4 5 101 106 108 81375, 00 51000, 00 46750, 00 13, 32 8, 35 7, 65 74, 14 82, 49 90, 14 B B B 30 6 7 8 9 10 102 109 105 107 104 28470, 00 12489, 00 8350, 00 6200, 00 4785, 00 4, 66 2, 04 1, 37 1, 01 0, 78 94, 80 96, 84 98, 21 99, 22 100, 00 C C C 50 611083, 00 100, 00 ∑ 100
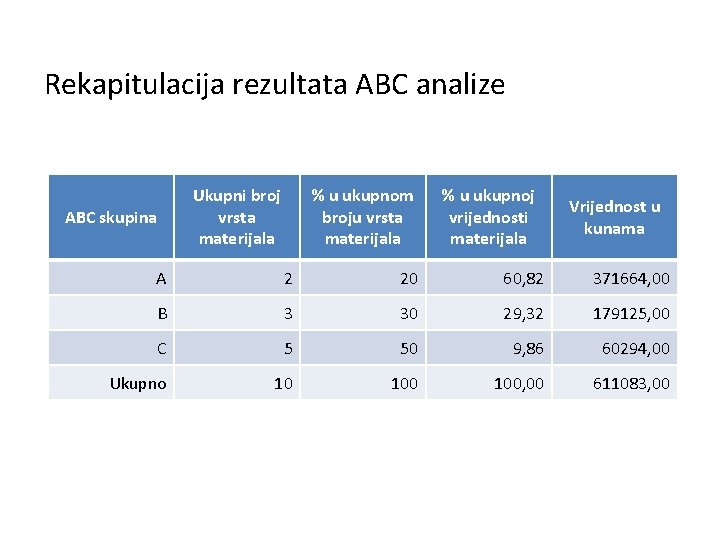
Rekapitulacija rezultata ABC analize ABC skupina Ukupni broj vrsta materijala % u ukupnom broju vrsta materijala % u ukupnoj vrijednosti materijala Vrijednost u kunama A 2 20 60, 82 371664, 00 B 3 30 29, 32 179125, 00 C 5 50 9, 86 60294, 00 Ukupno 10 100, 00 611083, 00
• U XYZ analizi materijale se klasificira u tri skupine prema kontinuitetu potrošnje/potreba i sigurnosti prognoze potrošnje Skupina X materijali koji se kontinuirano troše ili se u njihovoj potrošnji javljaju manja kolebanja (do 10%) pa se postiže velika točnost prognoze potrošnje Skupna Y materijali koji se troše diskontinuirano; kolebanja potrošnje u pojedinim vremenskim razdobljima (npr. u pojedinim mjesecima tijekom godine) su do 20%; zbog toga je moguće postići samo srednju točnost prognoze potrošnje Skupina Z materijali koji se povremeno troše uz velike otklone u količini potrošnje (preko 25%) pa se gotovo ne može spoznati trend potrošnje; potrošnje za takve se materijale postiže malena točnost prognoze potrošnje
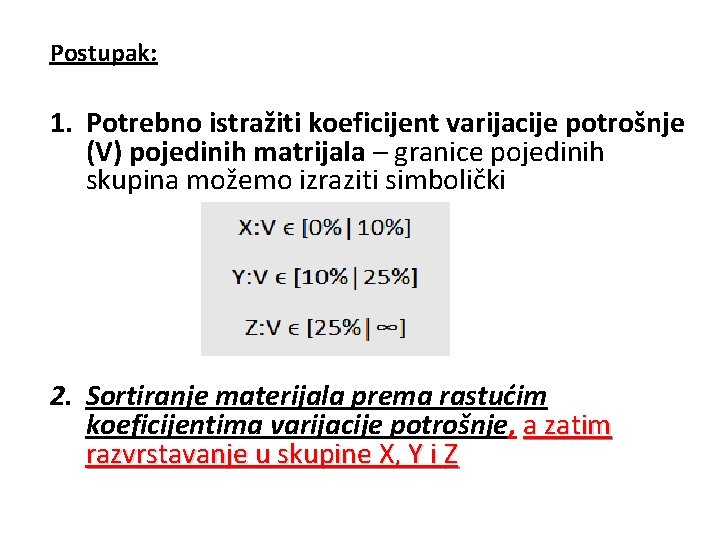
Postupak: 1. Potrebno istražiti koeficijent varijacije potrošnje (V) pojedinih matrijala – granice pojedinih skupina možemo izraziti simbolički 2. Sortiranje materijala prema rastućim koeficijentima varijacije potrošnje, a zatim razvrstavanje u skupine X, Y i Z
• Za potrebe razvrstavanja treba definirati što se smatra i na koji se način utvrđuje troši li se neki materijal kontinuirano, diskontinuirano ili povremeno Ø svaki je slučaj specifičan pa treba na temelju konkretnih uvjeta odrediti granice načina potrošnje pojedinih materijala • Za skupinu materijala X preporučljiva je opskrba s vlastitih zaliha, zaliha dok je za materijale skupine Z ekonomičnija pojedinačna opskrba
• Kombinacijom rezultata ABC i XYZ analize dobiva se matrica s devet različitih skupina materijal za koje možemo odrediti specifične strategije nabavljanja i dispozicija
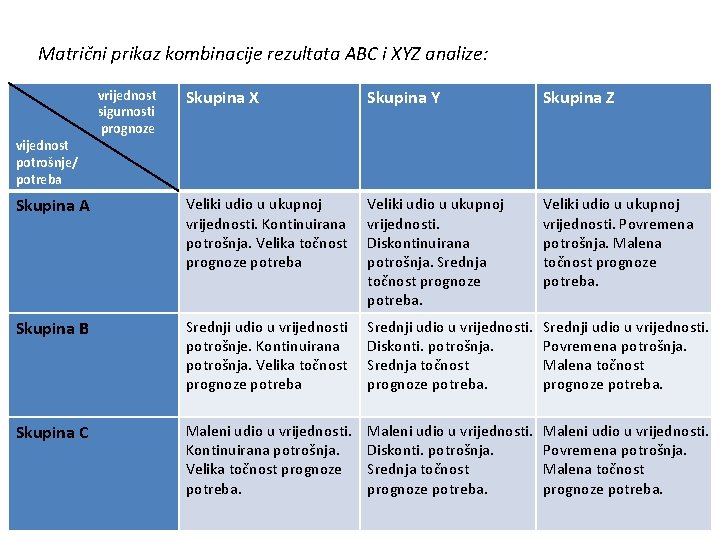
Matrični prikaz kombinacije rezultata ABC i XYZ analize: Skupina X Skupina Y Skupina Z Skupina A Veliki udio u ukupnoj vrijednosti. Kontinuirana potrošnja. Velika točnost prognoze potreba Veliki udio u ukupnoj vrijednosti. Diskontinuirana potrošnja. Srednja točnost prognoze potreba. Veliki udio u ukupnoj vrijednosti. Povremena potrošnja. Malena točnost prognoze potreba. Skupina B Srednji udio u vrijednosti potrošnje. Kontinuirana potrošnja. Velika točnost prognoze potreba Srednji udio u vrijednosti. Diskonti. potrošnja. Srednja točnost prognoze potreba. Srednji udio u vrijednosti. Povremena potrošnja. Malena točnost prognoze potreba. Skupina C Maleni udio u vrijednosti. Kontinuirana potrošnja. Velika točnost prognoze potreba. Maleni udio u vrijednosti. Diskonti. potrošnja. Srednja točnost prognoze potreba. Maleni udio u vrijednosti. Povremena potrošnja. Malena točnost prognoze potreba. vijednost potrošnje/ potreba vrijednost sigurnosti prognoze
• Skupinama AX, AY i BX treba pokloniti veliku pozornost kako bi se postigle što povoljnije nabavne cijene i opskrba uz što manje zalihe; zalihe sekundarne potrebe određivati deterministički • Skupinama AZ, BY i CX treba pokloniti u nabavi i dispoziciji materijala normalnu (srednju) pozornost i organizirati pojedinačnu opskrbu prema potrebama korisnika • Skupinama BZ, CY i CZ pridaje se malena pozornost, pozornost potrebe se utvrđuju stohastički; opskrba se realizira sa vlastitih zaliha, ponekad se nabavlja u količinama za jednogodišnje potrebe ili se opskrba prepušta dobavljaču (outsourcing)
Razvrstavanje prema tri kriterija • Trodimenzionalno • Stvara još bolju podlogu za odluke o načinu postupanja s pojedinim kategorijama materijala • Najčešće se koristi kombinacija kriterija razvrstavanja prema opsegu potreba/potrošnje, potreba/potrošnje prema kontinuitetu potrošnje i prema rizicima opskrbe
Koristi od ABC i XYZ analize: Ø Razlikovanjem bitnog od manje bitnog može se postići veća učinkovitost i ekonomičnost poslovanja uz istodobno povećanje kakvoće obavljanja poslova u skladu s njihovim ekonomskim značenjem
- Slides: 28