
A kzssgi faszablyok dr Kelemen Lszl ttekints I
A közösségi áfa-szabályok dr. Kelemen László
Áttekintés • I. a közösségen belüli ügyletek általános áttekintése • II. export-import • III. a fuvarozási szabályok
I. KÖZÖSSÉGEN BELÜLI ÜGYLETEK • • 1) értékesítés 2) beszerzés 3) távolsági értékesítés 4) speciális ügyletek

I. Közösségen belüli ügyletek bevezetés • 77/388/EGK hatodik áfa-irányelv • Közös piacra vonatkozó „átmeneti” szabályok 1993 -tól alkalmazandók • A csatlakozás előtt: – export – import – hazai ügylet • A csatlakozás után – közösségen belüli értékesítés – közösségen belüli beszerzés – export – import – hazai ügylet
1) Közösségen belüli értékesítés • Fogalma (gyakorlatban): – közösségen belüli (más tagállami) adóalanyok közötti termékértékesítés – amelynek következményeként a terméket másik tagállam területére szállítják • Kellékei – Közösségi adószám – Más tagállamba való elszállítás igazolása • Hivatkozás: áfa-tv 29/A a)
2) Közösségen belüli beszerzés • A közösségen belüli értékesítés másik oldala • a termék az egyik tagállamból a másikba kerül • az eladó olyan adóalany, mely nem választott a saját tagállamában alanyi adómentességet • a termék nem fel- vagy összeszerelés tárgyául szolgáló termék, és nem a távértékesítés szabályai vonatkoznak rá • a vevő: – adóalany, kivéve a kizárólag adólevonásra nem jogosító tevékenységet végző adóalanyt és a mezőgazdasági tevékenységet folytató különleges jogállást választott adóalanyt, aki (amely) gazdasági tevékenységéhez szerzi be a terméket, vagy – a beszerzése után adófizetésre kötelezett nem adóalany jogi személy • Hivatkozás: áfa-tv 7/A
2) Közösségen belüli beszerzés Nem a beszerző fizeti meg az áfát, ha: • termék: az új közlekedési eszköz és a jövedéki termék kivételével • vevő: különleges jogállású adóalany vagy nem adóalany jogi személy • másik tagállamból való beszerzés adó nélküli összesített értéke a 10 000 euronak megfelelő Ft-ot a tárgyévben nem haladja meg • az új közlekedési eszköz és a jövedéki termék értékét az értékhatár számításánál figyelmen kívül kell hagyni • választási lehetőség
2) Közösségen belüli beszerzés (saját termék mozgatása) • termékértékesítés: gazdasági tevékenységhez beszerzett, előállított saját tulajdonban lévő termék egyik tagállamból a másik tagállamba történő elfuvarozása/elfuvaroztatása • termékértékesítés- termékbeszerzés • kivételek: – – – fel- vagy összeszerelés, távértékesítés nemzetközi járat fedélzetén értékesített termékexport, és az azzal egy tekintet alá eső termékértékesítés termék megmunkálása, feldolgozása másik tagállamban termék másik tagállamban történő használata termék max. 24 hónapos használata másik tagállamban az ideiglenes behozatal szabályai szerint – vevői készlet számára történő továbbítás, ha az a másik tagállamban nem minősül IC beszerzésnek • Hivatkozás: áfa-tv 7/B
3) Távolsági értékesítés • Termék: kivéve új közlekedési eszköz, fel- vagy összeszerelés tárgyául szolgáló termék másik tagállamba kerül (pl. csomagküldő szolgálat) vevő: • • – különleges jogállású adóalany, vagy nem adóalany jogi személy 10 000 euró összérték alatti beszerzés – magánszemély 35 000 euró értékhatár magyarországi értékesítés esetén tagállamok 100 000 és 35 000 euró közötti értékhatárt állapíthatnak meg jövedéki termékekre nem vonatkozik választási lehetőség Hivatkozás: áfa-tv 14/A
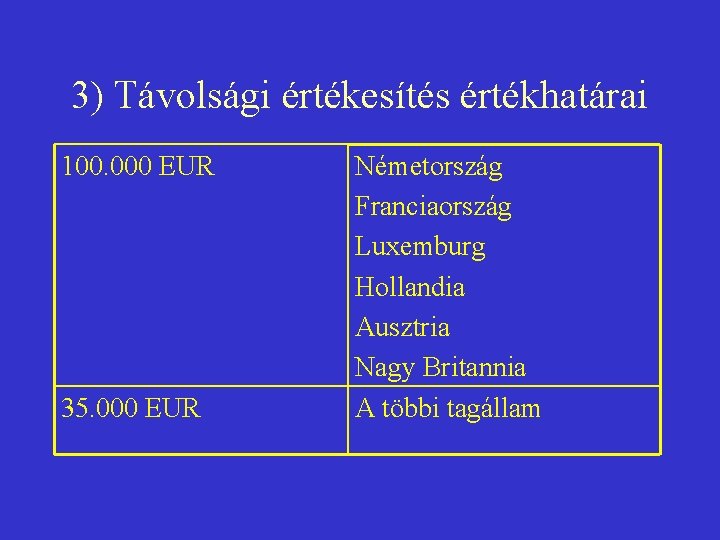
3) Távolsági értékesítés értékhatárai 100. 000 EUR 35. 000 EUR Németország Franciaország Luxemburg Hollandia Ausztria Nagy Britannia A többi tagállam
4) Speciális ügyletek 4. 1) új közlekedési eszköz 4. 2) háromszögügylet 4. 3) fel- vagy összeszerelés tárgyául szolgáló termék 4. 4) bérmunka megítélése
4. 1) Új közlekedési eszköz • Új közlekedési eszköz - célország szerinti adózás • Új közlekedési eszköz: személy és vagy teherszállításra szolgál (szárazföldi, vízi, légi közlekedési eszköz) • új, ha : – szárazföldi (futott max. 6. 000 km vagy max. 6 hónap forgalomba helyezve) – vízi (max. 100 hajózott óra vagy max. 3 hónap forgalomba helyezve) – légi (max. 40 repült óra vagy max. 3 hónap forgalomba helyezve)
4. 2) Háromszög ügylet • 6. Áfa irányelv 28(b) (A) 1. bekezdése szerint A teljesítés helye ahol az áru a szállítás végén található • 6. Áfa irányelv 28(b) (A) 2. bekezdése szerint Amennyiben a (végső) beszerzőnek van közösségi adószáma az értékesítés után ő, saját tagállamának szabályai szerint adózik Hivatkozás: Áfa-törvény 14/B (2), 29/D (2)
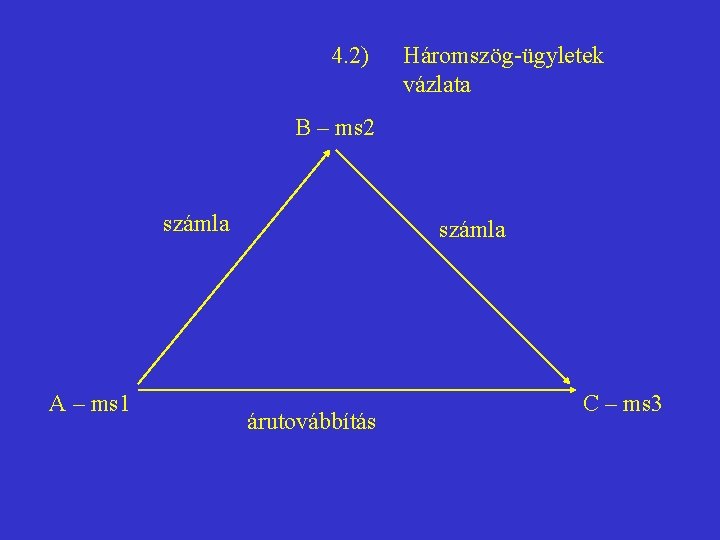
4. 2) Háromszög-ügyletek vázlata B – ms 2 számla A – ms 1 számla árutovábbítás C – ms 3
4. 2) Háromszög ügylet • A speciális szabályok alkalmazásával a közbenjáró szereplő (B) elkerüli a bejelentkezési kötelezettséget a fogyasztó (C) tagállamában (ms 3) • A fogyasztó a fordított adózás szerint adózik, de feltételek: – a beszerző adóalany – abban a tagállamban, ahol a szállítás véget ér – a közbenjáró nem adóalany sem az értékesítő sem a beszerző tagállamában
4. 3) Fel- vagy összeszerelés tárgyául szolgáló termékre vonatkozó ügylet • Teljesítés helye, ahol a fel- vagy összeszerelés ténylegesen történik • esetleges fordított adózás szabályai • csak az építési szerződések esetében marad termékértékesítés a bérmunka • magyar adóalany értékesít összeszerelendő terméket, melyet Ausztriában szerel össze, az értékesítés Ausztriában adózik a vonatkozó osztrák adómértékkel
4. 4) Bérmunka • Fogalma: szolgáltatásnyújtás (8. § (1)) • Teljesítési hely: ahol a szolgáltatás ténylegesen történik (15. § (4) c)) • „A teljesítés helyének azt a helyet kell tekinteni, ahol a szolgáltatásnyújtás ténylegesen történik: a termék – kivéve az ingatlant – szerelésénél, javításánál, karbantartásánál, felújításánál, átalakításánál, megmunkálásánál (…)”
4. 4) Bérmunka (1) • 11/A § • Termékexporttal egy tekintet alá eső termékértékesítésnek és szolgáltatásnyújtásnak minősül: • a) a megrendelő által rendelkezésre bocsátott anyagon, terméken végzett megmunkálás, feldolgozás – ideértve az összeszerelést, összeállítást is –, ha annak közvetlen következményeként az így előállított terméket a vámhatóság – végleges rendeltetéssel – harmadik ország területére kilépteti.
4. 4) Bérmunka (2) • 15/A § • (12) Amennyiben a 15. § (4) bekezdés c) és d) pontjában meghatározott szolgáltatásokat megrendelő a szolgáltatásnyújtás tényleges teljesítésének helye szerinti tagállamtól eltérő tagállamban nyilvántartásba vett adóalany, a teljesítés helyének azon tagállam területét kell tekinteni, amelyben a szolgáltatást megrendelőt adóalanyként nyilvántartásba vették.
4. 4) Bérmunka - összefoglalva • 1) magyarországi megrendelőnek végez bérmunkát – magyarországi adózás • 2) EU-s adóalany megrendelőnek végez bérmunkát – ott adózik, ahol a megrendelő be van jegyezve (Magyarországon adómentes) • 3) harmadik országbeli adóalanynak végez bérmunkát – exporttal egy tekintet alá esik (Magyarországon adómentes)
II. EXPORT - IMPORT • 1. export • 2. nemzetközi forgalom • 3. import
1. Export • Közösség területén kívülre a vámhatóság a terméket végleges rendeltetéssel kilépteti • értékesítés és kiléptetés között 3 hónap telhet el • az export igazolására szolgáló okmány az EV
1. Exporttal egy tekintet alá esik • Bérmunka – ha exportálják a terméket • Egyes szállítóeszközök működéshez kapcsolódó ügyletek – Nemzetközi légijármű – Tengeri hajó, hadihajó • Egyes teherközlekedéssel kapcsolatos szolg. • Import adóalapjába beépülő szolgáltatások
2. A termékek nemzetközi forgalma • Adómentes: közvámraktárba, vámszabadterületre, vámszabad-raktárba történő értékesítés • Adómentes a vámraktározási vagy aktív felfüggesztő eljárás alá vont termékek értékesítése, a külső közösségi árutovábbítási eljárás, a teljes vámmentességgel járó ideiglenes behozatal alatt álló termék értékesítése • Nemzetközi repülő- és hajójáratokon felszolgált termékek értékesítése • Repülőtéri tranzitterületen történő értékesítés, ha nem közösségi lakóhellyel rendelkező utas harmadik országba tart • Áfa-raktár (66/I és 66/J §)
2. Áfa-raktár • Az irányelv 16. cikk D. pontja szerint: amennyiben a tagállam adómentes kezelést enged vámraktárakra, úgy a közösségi termékekre is hasonló szabályozást köteles biztosítani • Adómentes: – – Áfa-raktárba értékesítés Áfa-raktárba tárolás előtti import Áfa-raktárban történő raktározás Áfa-raktárban történő értékesítés
3. Import • Adózás formája: – Vámhatóság kiveti: nem adóalany, kizárólag tárgyi adómentes tevékenységet végző, mezőgazdasági tevékenységet végző – Egyéb adóalany önbevallás • Adófizetési kötelezettség: szabadforgalomba bocsátást közlő határozat közlésének napján • Adóalap: vámérték+vám+adók, egyéb kötelező jellegű befizetés+vagyoni értéket képviselő jogért járó ellenérték+első Közösségen belüli rendeltetési helyig felmerülő járulékos költség+járulékos költségek, ha másik tagállamba kerül ismert helyre • Adó fizetésére kötelezett: – Importőr – Közvetett vámjogi képviselő
4. Különleges esetek • Importot követő Közösségen belüli ügylet • Közösségen belüli ügyletet vagy export
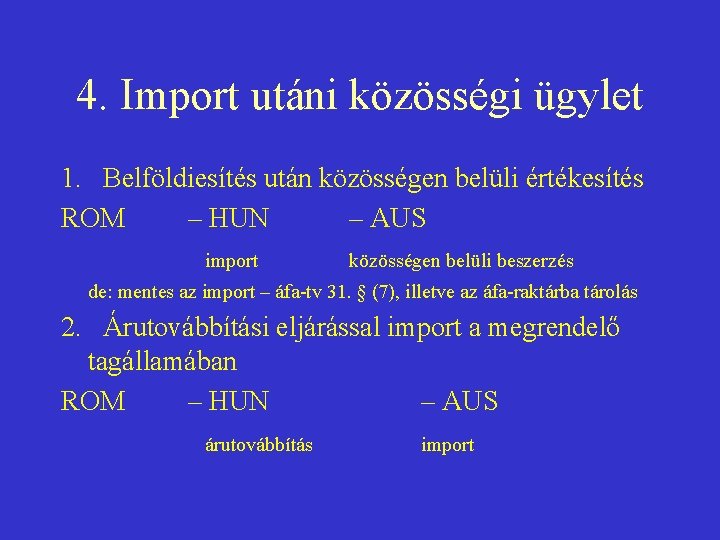
4. Import utáni közösségi ügylet 1. Belföldiesítés után közösségen belüli értékesítés ROM – HUN – AUS import közösségen belüli beszerzés de: mentes az import – áfa-tv 31. § (7), illetve az áfa-raktárba tárolás 2. Árutovábbítási eljárással import a megrendelő tagállamában ROM – HUN – AUS árutovábbítás import
4. Közösségen belüli ügylet - export • Közösségi adóalanynak értékesítés, de a termék exportra kerül • Ha képes igazolni az export tényét az értékesítő – export és nem közösségen belüli ügylet
III. FUVAROZÁS • • 0) személyszállítás 1) belföldön 2) közösségen belül 3) export-importhoz kapcsolódó fuvarozás
0) Személyszállítás megítélése • teljesítés helye a ténylegesen megtett útszakasz, a szolgáltatást nyújtó székhelyett • személyszállítás esetén csak a belföldön megtett útszakasz adóztatható Mo-n • A 6 -os direktíva szerint nemzetközi személyszállítás adóköteles • Magyarország a csatlakozási szerződésben kérte, hogy fenntarthassa a nemzetközi személyszállítás mentességét, melyet megkapott
1) Belföldi fuvarozás • A teljesítési helyet a megtett útszakasz határozza meg (főszabály) • A belföldi fuvar: – Megtett útszakasz: Magyarország – Megrendelő: magyar (adóalany / nem adóalany) – Teljesítési hely: Magyarország – Adófizetésre kötelezett: fuvarozó
2) Közösségen belüli fuvarozás • Indulás és érkezés pontja 2 különböző tagállamban van • Vagy az indulási és érkezési hely is tagállamon belüli, de a teherközlekedés közvetlenül kapcsolódik egy fentebbi fuvarhoz

2) Közösségen belüli fuvarozás • főszabály: – teljesítés helye a fuvar indulásának helye – adófizetésre kötelezett a szolgáltatást teljesítő • ha a megrendelő nem adóalany abban a tagállamban, ahonnan a fuvar indul, másik tagállamban azonban igen, akkor – a teljesítés helye az a tagállam, ahol a megrendelőt adóalanyként nyilvántartásba vették • ha a fuvarozó nem adóalany abban a tagállamban, mely a fuvart megrendelőnek az adószámot kiadta, akkor – az adó fizetésére a megrendelő kötelezett
2) Közösségen belüli árufuvarozás - példák • Budapest - Frankfurt fuvar: – fuvarozó és megrendelő is magyar adóalany, a fuvarozó a teljes fuvardíjra 25% áfát számít fel – fuvarozó magyar, a megrendelő belga adóalany, fuvar Belgiumban teljesített, amennyiben a magyar adóalany nem adóalany B-ban, úgy az áfát a fordított adózás szabálya szerint a belga adóalany fizeti meg belga adómértékkel, a magyar fuvarozó nem számít fel áfát – Frankfurt – Budapest fuvar esetén a fuvarozó magyar, megrendelő belga magánszemély – a magyar fuvarozó Németországban köteles bejelentkezni, és adót fizetni

2) Közösségen belüli árufuvarozáshoz járulékosan kapcsolódó szolgáltatások • Ki/be/fel rakodás, raktározás, csomagolás • főszabály: teljesítés helye, ahol a szolgáltatás ténylegesen történik • ha a megrendelő nem adóalany abban a tagállamban, ahol a szolgáltatást ténylegesen tejesítik, akkor a teljesítés helye az a tagállam, amely a megrendelő számára kiadta azt az adószámot, amelyet az az ügyletben használt • Mo-n van a rakodás a megrendelő német adóalany, No -ban keletkezik adófizetési kötelezettség német adómértékkel

2) Közösségen belüli árufuvarozáshoz kapcsolódó közvetítői szolgáltatás • Árufuvarozás teljesítése: – Főszabály: indulás helye – Ha az indulás helyétől eltérő tagállami adóalany a megrendelő: abban a tagállamban adóköteles • Járulékosan kapcsolódó szolgáltatás teljesítése: – Főszabály: ahol ténylegesen történt – Ha az ezen helytől eltérő tagállami adóalany a megrendelő: abban a tagállamban adóköteles
3) Export-import fuvarozás • Importhoz kapcsolódó fuvar: – Általános eset: az importfuvar költsége igazoltan beépül az importált termék adóalapjába: a teherfuvarozás mentes az adó alól (áfa-tv 11/A. § h) pont) – 27. § alapján kötelezően az importáfa alap része

3) Export-import fuvarozás • Export-fuvarozás: – Áfa-tv 11/A. § i) pont: a vámhatóság által végleges rendeltetéssel kiléptetett termékhez kapcsolódó teherközlekedés adómentes – Áfa-tv 11/A. § h) pont: tranzit teherközlekedés, amennyiben másik tagállamból exportra kerül a termék a teherközlekedés adómentes

3) Export-import fuvarozás • Nemzetközi közlekedéshez kapcsolódó szolgáltatás (áfa-tv. 12. § h) pont) • Amennyiben az alábbi termékértékesítések történnek a teherközlekedés teljesítésével: – Közvámraktárba, vámszabadterületre, vámraktárba kiléptetés; vámraktározási eljárás alá vonják – Továbbra is speciális vámjogi státuszban marad a termék – Külső közösségi árutovábbítási eljárás alatt, vagy teljes vámmentességel járó ideiglenes behozatal alatt – Áfa-szempontból harmadik ország területéről áll belső közösségi árutovábbítási eljárás alatt
Hasznos web-címek: • www. apeh. hu – http: //europa. eu. int/comm/taxation_customs/vies/en/vie shome. htm • www. europa. eu. int – http: //europa. eu. int/comm/taxation_customs/common/a bout/welcome/index_en. htm • www. im. hu – http: //www 2. datanet. hu/im/Database. Search. html
Köszönöm figyelmüket!
- Slides: 42