
6 Demonstrao dos Lucros ou Prejuzos Acumulados 6
- Slides: 11
6 – Demonstração dos Lucros ou Prejuízos Acumulados 6. 1 – O que fazer com o lucro? ; 6. 2 – Instrumento de integração entre DRE e BP; 6. 3 – Ajustes de exercícios anteriores; 6. 4 – Proposta da administração para destinação do lucro; 6. 5 - Demonstração de lucros ou prejuízos acumulados.
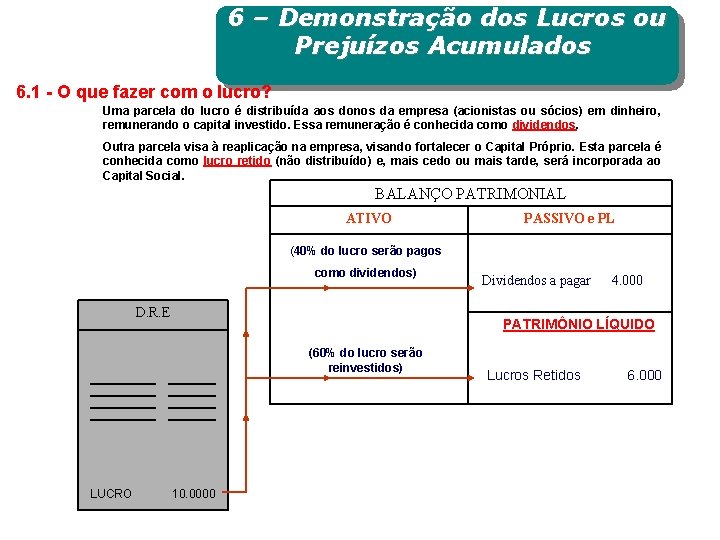
6 – Demonstração dos Lucros ou Prejuízos Acumulados 6. 1 - O que fazer com o lucro? Uma parcela do lucro é distribuída aos donos da empresa (acionistas ou sócios) em dinheiro, remunerando o capital investido. Essa remuneração é conhecida como dividendos. Outra parcela visa à reaplicação na empresa, visando fortalecer o Capital Próprio. Esta parcela é conhecida como lucro retido (não distribuído) e, mais cedo ou mais tarde, será incorporada ao Capital Social. BALANÇO PATRIMONIAL ATIVO PASSIVO e PL (40% do lucro serão pagos como dividendos) D. R. E 4. 000 PATRIMÔNIO LÍQUIDO (60% do lucro serão reinvestidos) LUCRO Dividendos a pagar 10. 0000 Lucros Retidos 6. 000
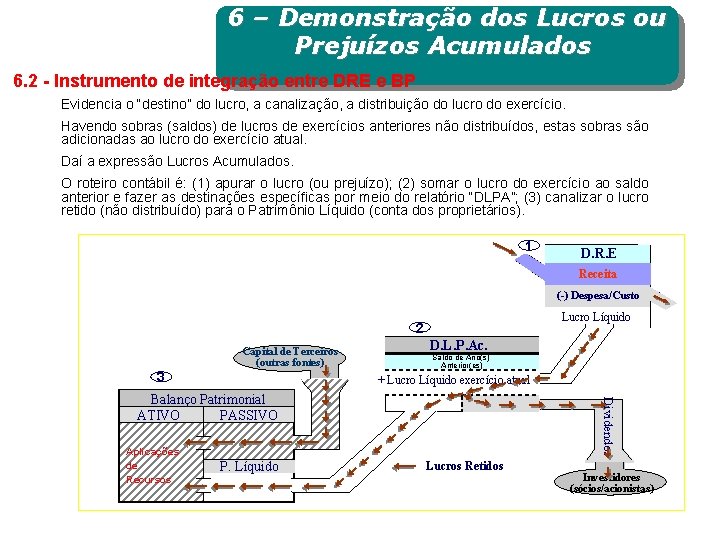
6 – Demonstração dos Lucros ou Prejuízos Acumulados 6. 2 - Instrumento de integração entre DRE e BP Evidencia o “destino” do lucro, a canalização, a distribuição do lucro do exercício. Havendo sobras (saldos) de lucros de exercícios anteriores não distribuídos, estas sobras são adicionadas ao lucro do exercício atual. Daí a expressão Lucros Acumulados. O roteiro contábil é: (1) apurar o lucro (ou prejuízo); (2) somar o lucro do exercício ao saldo anterior e fazer as destinações específicas por meio do relatório “DLPA”; (3) canalizar o lucro retido (não distribuído) para o Patrimônio Líquido (conta dos proprietários). 1 D. R. E Receita (-) Despesa/Custo Lucro Líquido 2 Capital de Terceiros (outras fontes) 3 D. L. P. Ac. Saldo de Ano(s) Anterior(es) + Lucro Líquido exercício atual Aplicações de Recursos P. Líquido Dividendos Balanço Patrimonial ATIVO PASSIVO Lucros Retidos Investidores (sócios/acionistas)
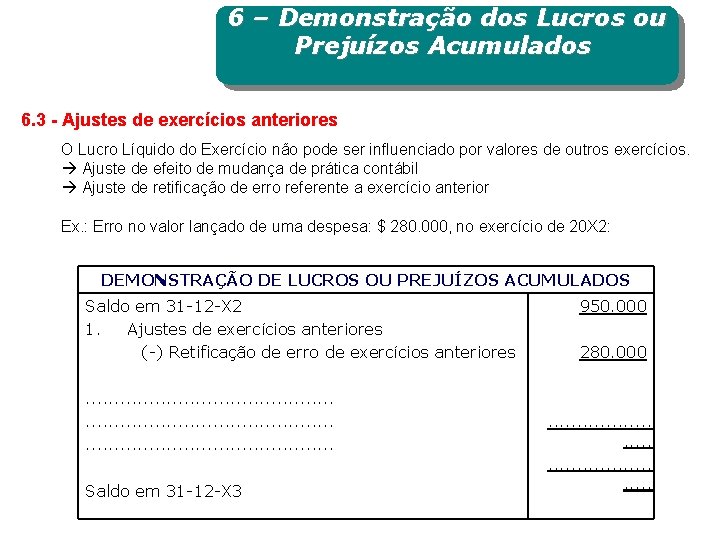
6 – Demonstração dos Lucros ou Prejuízos Acumulados 6. 3 - Ajustes de exercícios anteriores O Lucro Líquido do Exercício não pode ser influenciado por valores de outros exercícios. Ajuste de efeito de mudança de prática contábil Ajuste de retificação de erro referente a exercício anterior Ex. : Erro no valor lançado de uma despesa: $ 280. 000, no exercício de 20 X 2: DEMONSTRAÇÃO DE LUCROS OU PREJUÍZOS ACUMULADOS Saldo em 31 -12 -X 2 1. Ajustes de exercícios anteriores (-) Retificação de erro de exercícios anteriores. . . . . . . . Saldo em 31 -12 -X 3 950. 000 280. 000 . . .
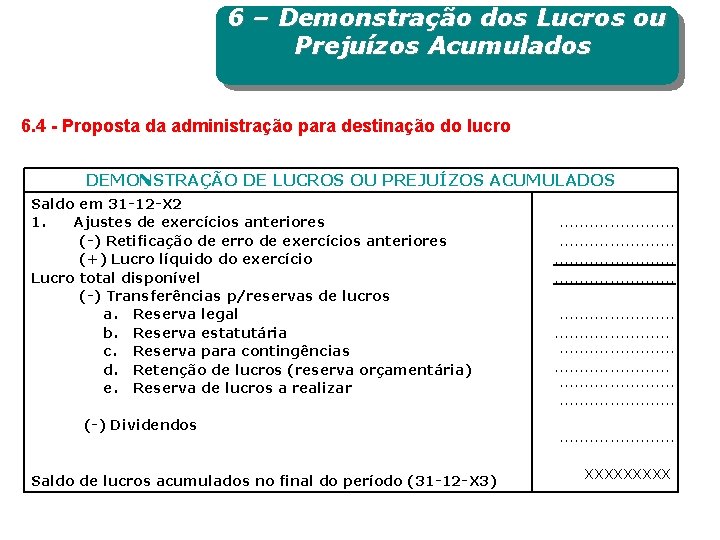
6 – Demonstração dos Lucros ou Prejuízos Acumulados 6. 4 - Proposta da administração para destinação do lucro DEMONSTRAÇÃO DE LUCROS OU PREJUÍZOS ACUMULADOS Saldo em 31 -12 -X 2 1. Ajustes de exercícios anteriores (-) Retificação de erro de exercícios anteriores (+) Lucro líquido do exercício Lucro total disponível (-) Transferências p/reservas de lucros a. Reserva legal b. Reserva estatutária c. Reserva para contingências d. Retenção de lucros (reserva orçamentária) e. Reserva de lucros a realizar (-) Dividendos Saldo de lucros acumulados no final do período (31 -12 -X 3) . . . . . . . . . . . . . . . . XXXXX
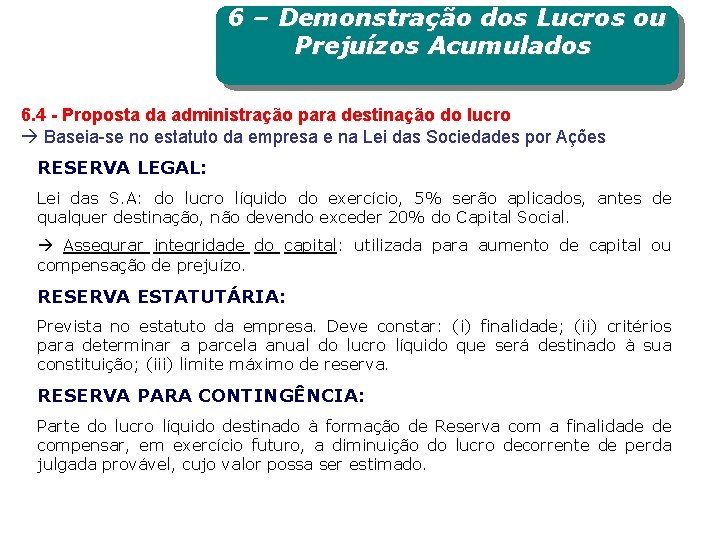
6 – Demonstração dos Lucros ou Prejuízos Acumulados 6. 4 - Proposta da administração para destinação do lucro Baseia-se no estatuto da empresa e na Lei das Sociedades por Ações RESERVA LEGAL: Lei das S. A: do lucro líquido do exercício, 5% serão aplicados, antes de qualquer destinação, não devendo exceder 20% do Capital Social. Assegurar integridade do capital: utilizada para aumento de capital ou compensação de prejuízo. RESERVA ESTATUTÁRIA: Prevista no estatuto da empresa. Deve constar: (i) finalidade; (ii) critérios para determinar a parcela anual do lucro líquido que será destinado à sua constituição; (iii) limite máximo de reserva. RESERVA PARA CONTINGÊNCIA: Parte do lucro líquido destinado à formação de Reserva com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.
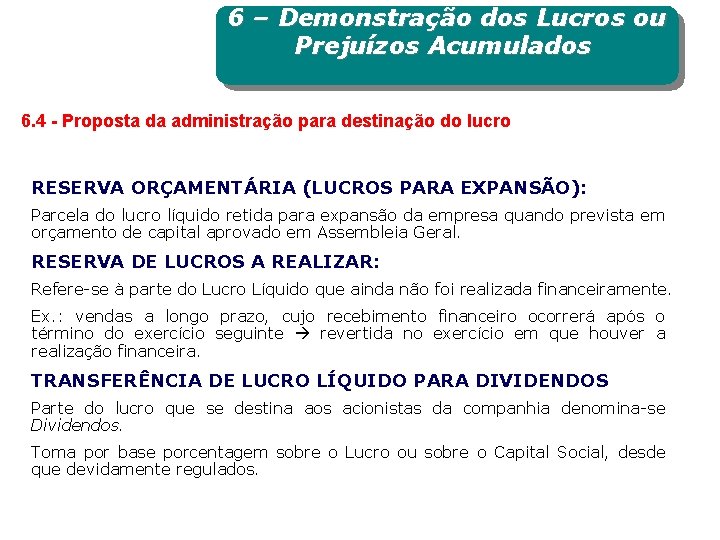
6 – Demonstração dos Lucros ou Prejuízos Acumulados 6. 4 - Proposta da administração para destinação do lucro RESERVA ORÇAMENTÁRIA (LUCROS PARA EXPANSÃO): Parcela do lucro líquido retida para expansão da empresa quando prevista em orçamento de capital aprovado em Assembleia Geral. RESERVA DE LUCROS A REALIZAR: Refere-se à parte do Lucro Líquido que ainda não foi realizada financeiramente. Ex. : vendas a longo prazo, cujo recebimento financeiro ocorrerá após o término do exercício seguinte revertida no exercício em que houver a realização financeira. TRANSFERÊNCIA DE LUCRO LÍQUIDO PARA DIVIDENDOS Parte do lucro que se destina aos acionistas da companhia denomina-se Dividendos. Toma por base porcentagem sobre o Lucro ou sobre o Capital Social, desde que devidamente regulados.
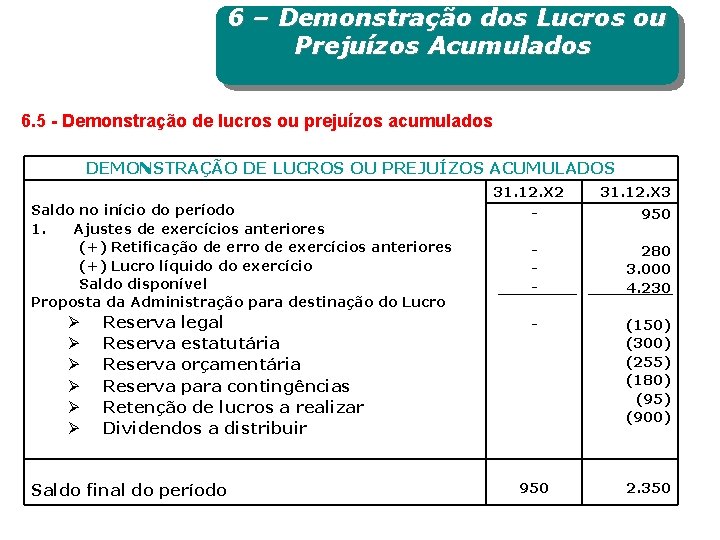
6 – Demonstração dos Lucros ou Prejuízos Acumulados 6. 5 - Demonstração de lucros ou prejuízos acumulados DEMONSTRAÇÃO DE LUCROS OU PREJUÍZOS ACUMULADOS 31. 12. X 2 Saldo no início do período 1. Ajustes de exercícios anteriores (+) Retificação de erro de exercícios anteriores (+) Lucro líquido do exercício Saldo disponível Proposta da Administração para destinação do Lucro Ø Ø Ø Reserva legal Reserva estatutária Reserva orçamentária Reserva para contingências Retenção de lucros a realizar Dividendos a distribuir Saldo final do período 31. 12. X 3 - 950 - 280 3. 000 4. 230 - (150) (300) (255) (180) (95) (900) 950 2. 350
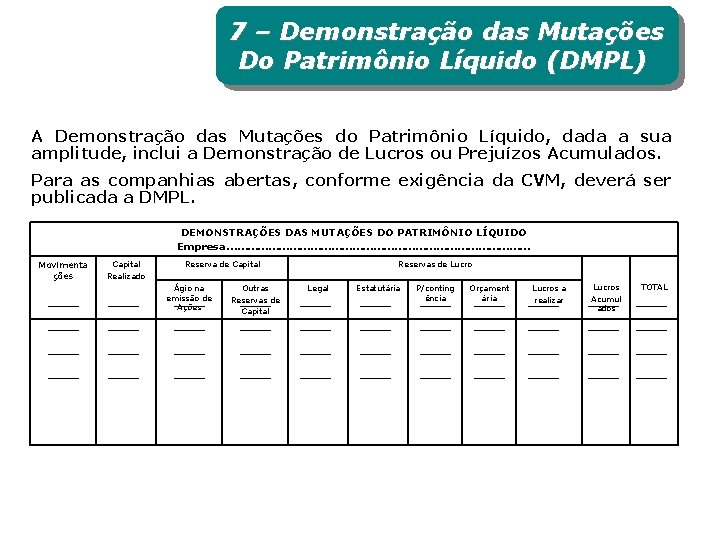
7 – Demonstração das Mutações Do Patrimônio Líquido (DMPL) A Demonstração das Mutações do Patrimônio Líquido, dada a sua amplitude, inclui a Demonstração de Lucros ou Prejuízos Acumulados. Para as companhias abertas, conforme exigência da CVM, deverá ser publicada a DMPL. DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO Empresa……………………………………… Movimenta ções Capital Realizado Reserva de Capital Ágio na emissão de Ações Outras Reservas de Capital Reservas de Lucro Legal Estatutária P/conting ência Orçament ária Lucros a realizar Lucros Acumul ados TOTAL
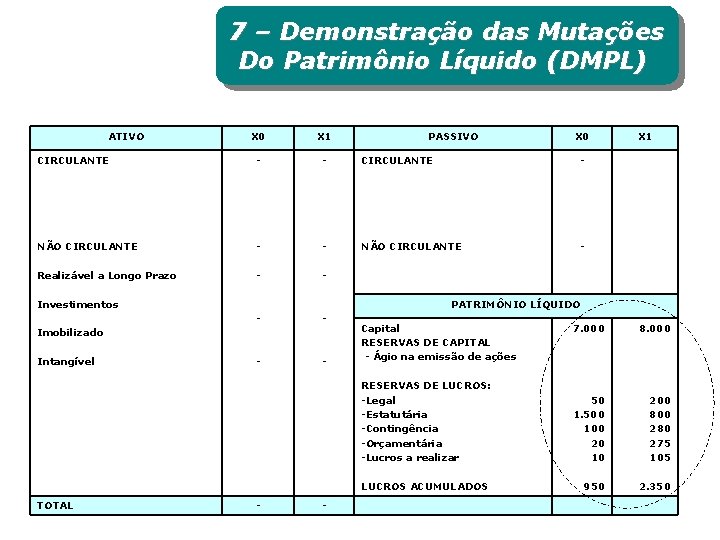
7 – Demonstração das Mutações Do Patrimônio Líquido (DMPL) ATIVO X 0 X 1 CIRCULANTE - - CIRCULANTE - NÃO CIRCULANTE - Realizável a Longo Prazo - - Investimentos TOTAL X 0 X 1 PATRIMÔNIO LÍQUIDO - - Imobilizado Intangível PASSIVO - - Capital RESERVAS DE CAPITAL - Ágio na emissão de ações 7. 000 8. 000 RESERVAS DE LUCROS: -Legal -Estatutária -Contingência -Orçamentária -Lucros a realizar 50 1. 500 100 20 10 200 800 280 275 105 LUCROS ACUMULADOS 950 2. 350
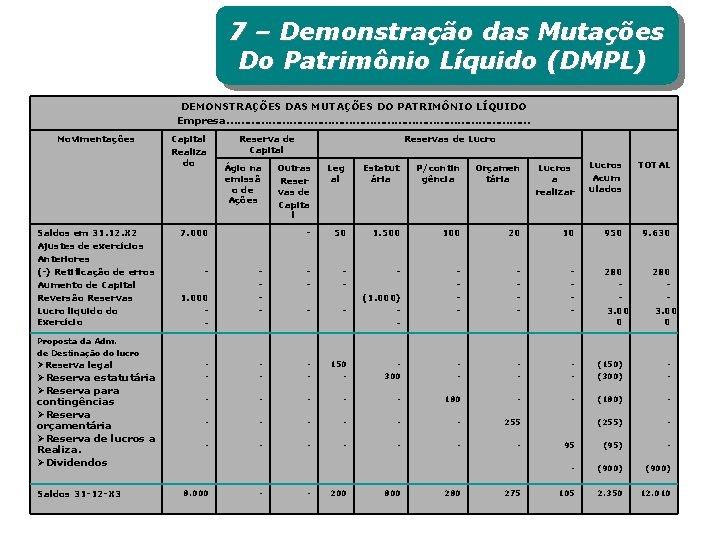
7 – Demonstração das Mutações Do Patrimônio Líquido (DMPL) DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO Empresa……………………………………… Movimentações Saldos em 31. 12. X 2 Ajustes de exercícios Anteriores (-) Retificação de erros Aumento de Capital Reversão Reservas Lucro liquido do Exercício Capital Realiza do Reserva de Capital Reservas de Lucro Outras Reser vas de Capita l Leg al Estatut ária P/contin gência Orçamen tária Lucros a realizar Lucros Acum ulados TOTAL - 50 1. 500 100 20 10 950 9. 630 - - - (1. 000) - - - - 150 - 300 - - - (150) (300) - - - 180 - - (180) - - - - 255 (255) - - - - 95 (95) - - (900) 105 2. 350 12. 010 Ágio na emissã o de Ações 7. 000 1. 000 - 280 3. 00 0 Proposta da Adm. de Destinação do lucro ØReserva legal ØReserva estatutária ØReserva para contingências ØReserva orçamentária ØReserva de lucros a Realiza. ØDividendos Saldos 31 -12 -X 3 8. 000 - - 200 800 280 275