
6 Concepts probabilistes et distributions de probabilit Version
-6 Concepts probabilistes et distributions de probabilité Version 1. 1 1
Sujets abordés v On commence le bloc C sur la simulation et la programmation v Présentation des lois/distributions utilisées en finance/assurance v Génération de tirages et représentation graphique sur Excel 2
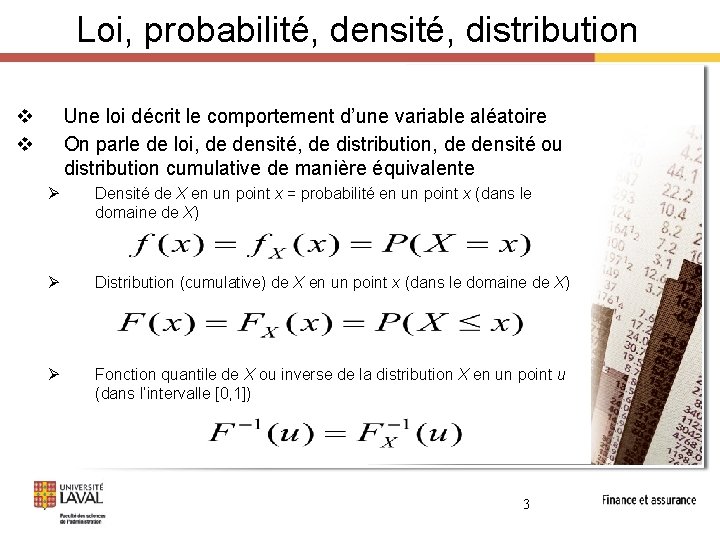
Loi, probabilité, densité, distribution v v Une loi décrit le comportement d’une variable aléatoire On parle de loi, de densité, de distribution, de densité ou distribution cumulative de manière équivalente Ø Densité de X en un point x = probabilité en un point x (dans le domaine de X) Ø Distribution (cumulative) de X en un point x (dans le domaine de X) Ø Fonction quantile de X ou inverse de la distribution X en un point u (dans l’intervalle [0, 1]) 3

Distribution de probabilités v Décrit la répartition typique des fréquences d’un ensemble de données v Il existe 2 grands types de distributions Ø Distributions empiriques (données historiques) Ø Distributions théoriques (loi de probabilités) 4
Distribution empirique v Est créée à partir du tableau / histogramme de fréquence que nous pouvons tracer à partir de données historiques observées Ø Souvent utilisé quand aucune loi de probabilité connue ne permet de représenter convenablement le phénomène que nous souhaitons modéliser v A souvent comme hypothèse sous-jacente que « le passé est garant de l’avenir » 5
Distribution théorique v Illustre les valeurs que peut prendre une variable aléatoire et détermine la probabilité d’occurrence de chaque valeur Ø Il existe des distributions discrètes et des distributions continues Ø Permet la modélisation de phénomènes simples ou complexes v Nous devons alors identifier la loi de probabilité qui approxime le mieux le phénomène que nous désirons modéliser 6
Distribution théorique v Il existe de nombreuses lois théoriques : ü ü ü Uniforme Binomiale Normale Student Log-normale Poisson Nous parlerons de ces 6 lois dans le cours puisqu’elles se modélisent avec Excel et sont pertinentes en finance Il faut cependant être conscient qu’il existe plusieurs dizaines de lois théoriques distinctes v Applications en finance ü ü Génération de nombres aléatoires Concept de marches aléatoires Modélisation des rendements et des prix Simulations de Monte Carlo 7
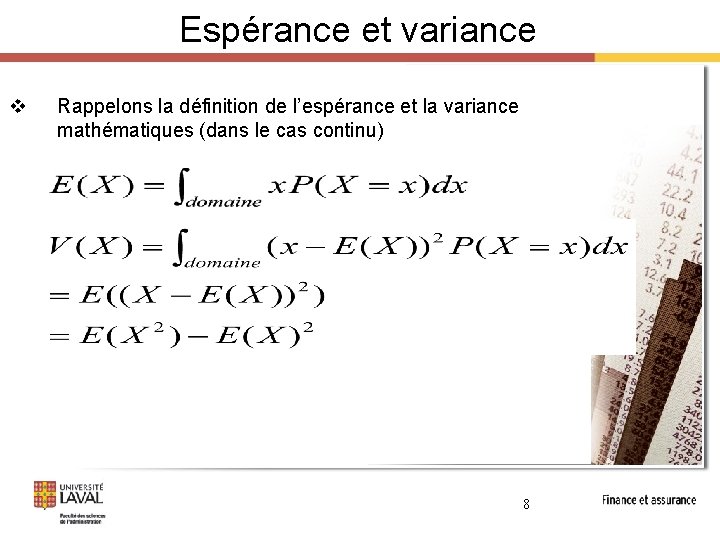
Espérance et variance v Rappelons la définition de l’espérance et la variance mathématiques (dans le cas continu) 8
Loi uniforme v La plus simple loi de probabilité Ø Forme discrète : Chaque valeur a la même probabilité de se réaliser Exemple : lancer un dé Ø Forme continue : Tous les intervalles de même longueur ont la même probabilité d’occurence v Une variable aléatoire « X » qui suit une loi uniforme est notée X ~ U([a, b]) 9
Loi uniforme v Caractérisée par 2 paramètres : a = Plus petite valeur qu’il est possible d’obtenir Exemple : obtenir 1 sur un lancé de dé b = Plus grande valeur qu’il est possible d’obtenir Exemple : obtenir 6 sur un lancé de dé v Pour des données discrètes, le nombre total de valeurs possibles souvent est noté « n » 10
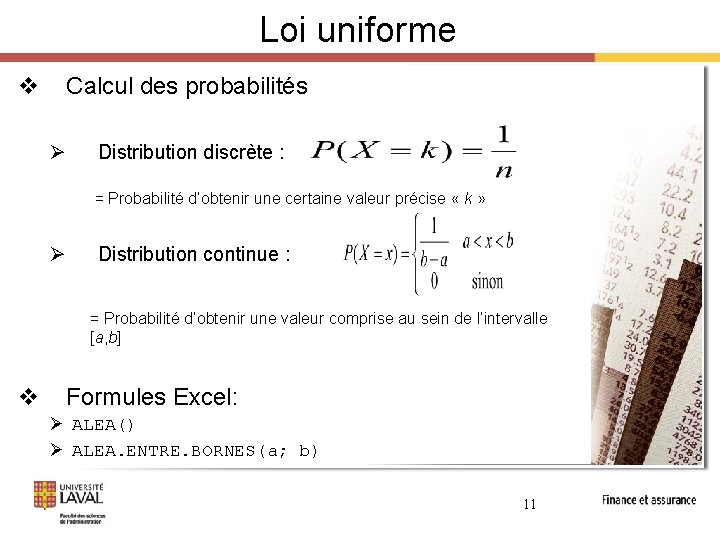
Loi uniforme v Calcul des probabilités Ø Distribution discrète : = Probabilité d’obtenir une certaine valeur précise « k » Ø Distribution continue : = Probabilité d’obtenir une valeur comprise au sein de l’intervalle [a, b] v Formules Excel: Ø ALEA() Ø ALEA. ENTRE. BORNES(a; b) 11
Loi uniforme v Loi symétrique et platikurtique Application principale : v Génération de nombres aléatoires Ø Utilisés pour simuler un grand nombre de distributions connues (par la méthode de l’inverse) Ø Plusieurs algorithmes existent Ø Excel, VBA, SPSS, Mat. Lab, SAS, … 12
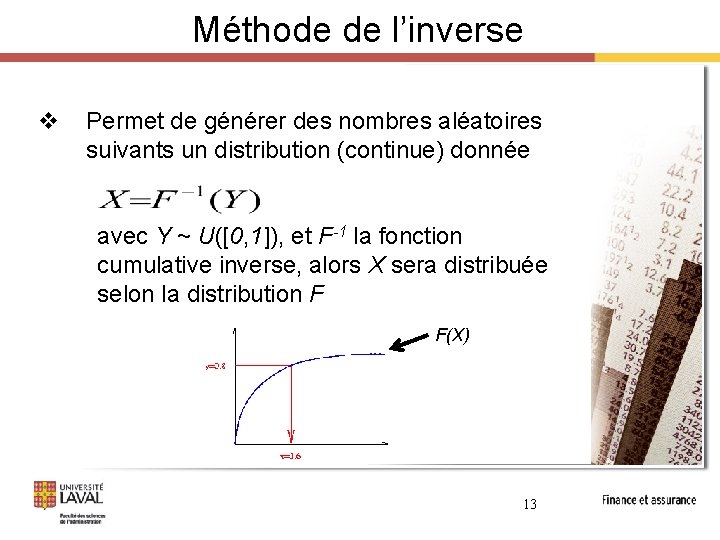
Méthode de l’inverse v Permet de générer des nombres aléatoires suivants un distribution (continue) donnée avec Y ~ U([0, 1]), et F-1 la fonction cumulative inverse, alors X sera distribuée selon la distribution F F(X) 13
Loi Binomiale v Loi de probabilité discrète impliquant des expériences à deux issues possibles Ø La première issue est appelée « succès » Exemple : Obtenir « face » sur jet de 1$ Ø La deuxième issue est appelée « échec » Exemple : Obtenir « pile » sur un jet de 1$ v Ce type d’expérience à 2 issues possibles est aussi appelé « épreuves de Bernouilli » 14
Loi Binomiale v Une variable aléatoire « X » qui suit une loi binomiale est notée X ~ B(n, p) v Caractérisée par 2 paramètres : n = nombre d’épreuves de Bernouillis p = probabilité de succès à chacune des épreuves v La notation « q » est parfois utilisée pour désigner la probabilité d’échec (q = 1 – p) 15
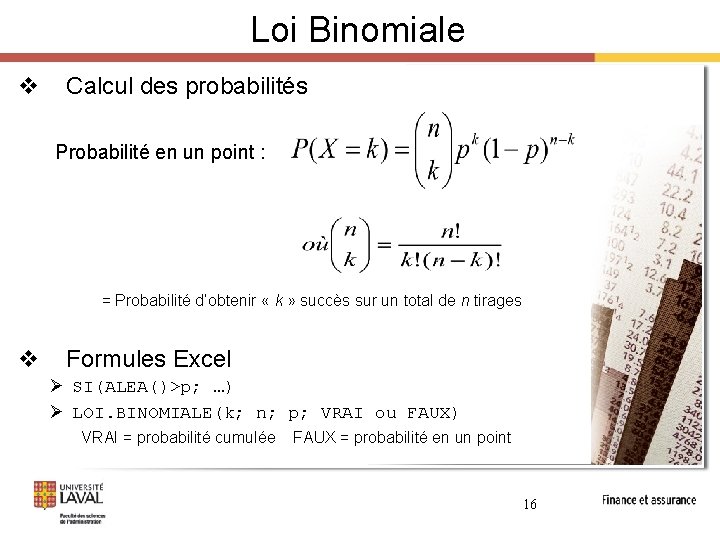
Loi Binomiale v Calcul des probabilités Probabilité en un point : = Probabilité d’obtenir « k » succès sur un total de n tirages v Formules Excel Ø SI(ALEA()>p; …) Ø LOI. BINOMIALE(k; n; p; VRAI ou FAUX) VRAI = probabilité cumulée FAUX = probabilité en un point 16
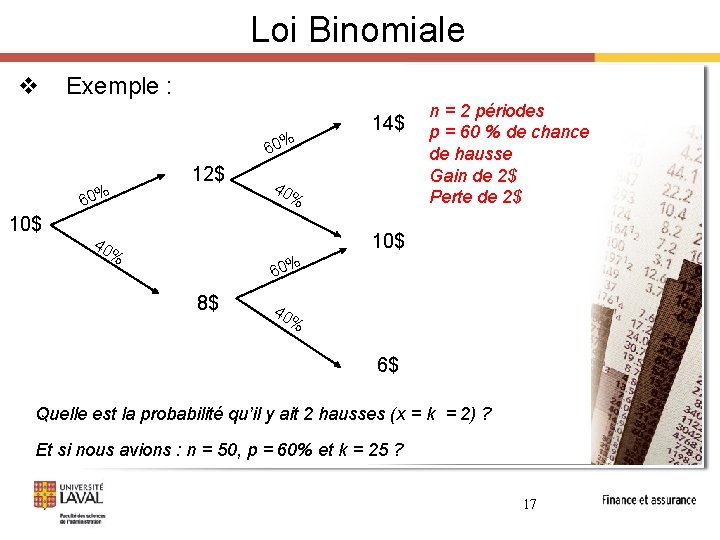
Loi Binomiale v Exemple : 60% 12$ 60% 10$ 14$ 40 % n = 2 périodes p = 60 % de chance de hausse Gain de 2$ Perte de 2$ 10$ 40 % 60% 8$ 40 % 6$ Quelle est la probabilité qu’il y ait 2 hausses (x = k = 2) ? Et si nous avions : n = 50, p = 60% et k = 25 ? 17
Loi Binomiale v Permet de connaître la probabilité d’obtenir un nombre précis de succès « k » pour une expérience répétée n fois v Loi symétrique Types d’applications : v Modélisation d’une situation où il n’y a que 2 états possibles v Modélisation d’une « marche aléatoire » 18
Loi Normale v Une des principales distributions de probabilité. C’est la loi de référence à laquelle les autres distributions sont comparées. Ø Facile à utiliser d’un point de vue mathématique Ø Se généralise pour des applications en présence de multiples facteurs (loi normale multivariée) Ø La combinaison linéaire de normales indépendantes est un normale Ø Théorème limite centrale 19
Loi Normale v Une variable aléatoire « X » qui suit une loi normale est notée X ~ N(μ, σ2) v Caractérisée par 2 paramètres : μ = Moyenne de la population σ2 = Variance de la population v Loi symétrique v Kurtose de 3 (Excès de kurtose de 0) 20
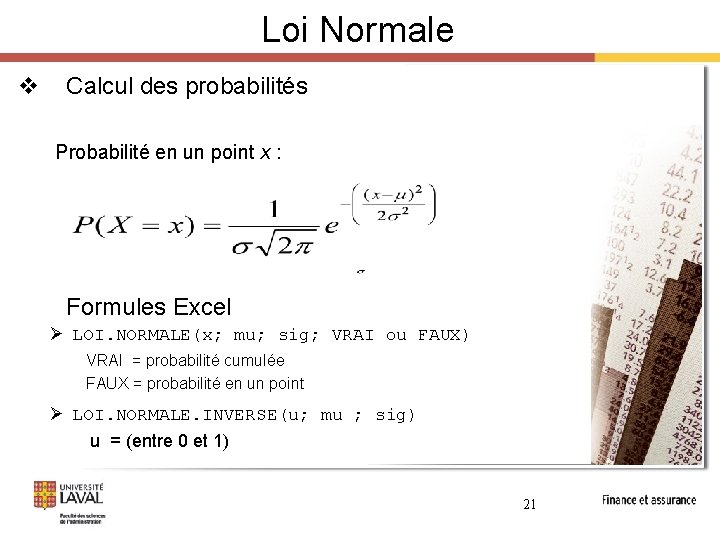
Loi Normale v Calcul des probabilités Probabilité en un point x : Formules Excel Ø LOI. NORMALE(x; mu; sig; VRAI ou FAUX) VRAI = probabilité cumulée FAUX = probabilité en un point Ø LOI. NORMALE. INVERSE(u; mu ; sig) u = (entre 0 et 1) 21
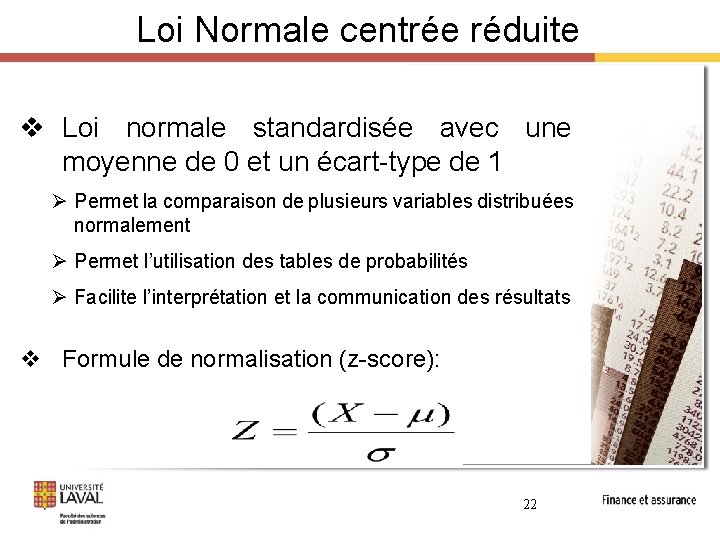
Loi Normale centrée réduite v Loi normale standardisée avec une moyenne de 0 et un écart-type de 1 Ø Permet la comparaison de plusieurs variables distribuées normalement Ø Permet l’utilisation des tables de probabilités Ø Facilite l’interprétation et la communication des résultats v Formule de normalisation (z-score): 22
Loi Normale Type d’applications : v Modélisation du rendement v Modélisation d’une « marche aléatoire » v Analyse moyenne-variance (Markowitz) v Estimation de la valeur à risque (Va. R) 23
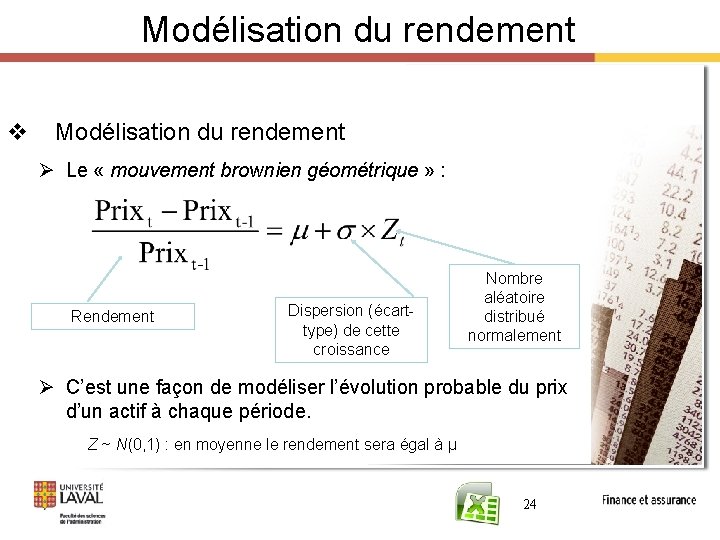
Modélisation du rendement v Modélisation du rendement Ø Le « mouvement brownien géométrique » : Rendement Dispersion (écarttype) de cette croissance Nombre aléatoire distribué normalement Ø C’est une façon de modéliser l’évolution probable du prix d’un actif à chaque période. Z ~ N(0, 1) : en moyenne le rendement sera égal à μ 24
Loi de Student v Similaire à une loi normale Ø Loi symétrique Ø Mais leptokurtique! v La distribution du rendement de nombreux actifs financiers est leptokurtique Ø Il est alors préférable d’utiliser une loi de Student pour ne pas sous-estimer le risque associé aux probabilités extrêmes négatives 25
Loi de Student v Egalement utilisée pour estimer l’espérance d’une population distribuée normalement lorsque : Ø La variance de la population est inconnue Ø La taille de l’échantillon petit v À la base de l’épreuve de signification statistique « t-test » 26
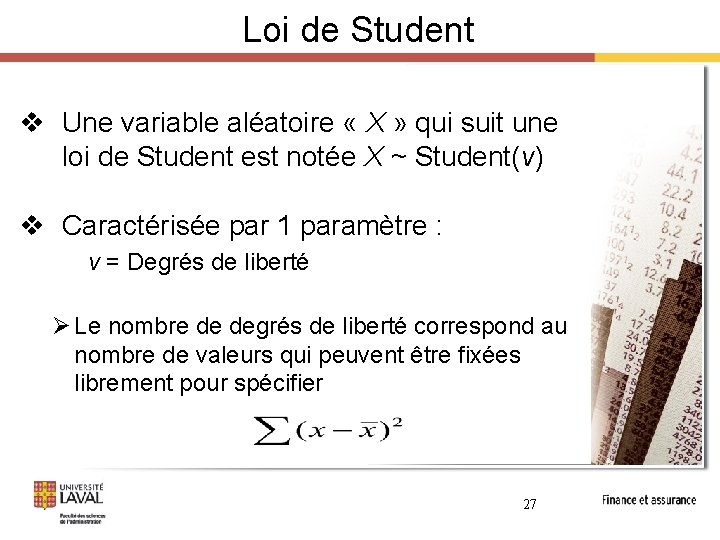
Loi de Student v Une variable aléatoire « X » qui suit une loi de Student est notée X ~ Student(v) v Caractérisée par 1 paramètre : v = Degrés de liberté Ø Le nombre de degrés de liberté correspond au nombre de valeurs qui peuvent être fixées librement pour spécifier 27
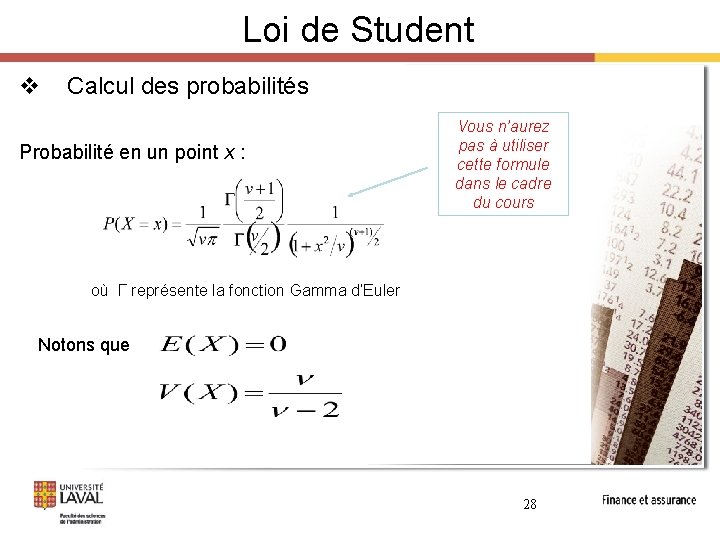
Loi de Student v Calcul des probabilités Probabilité en un point x : Vous n’aurez pas à utiliser cette formule dans le cadre du cours où Γ représente la fonction Gamma d’Euler Notons que 28
Loi de Student sur Excel v Formules Excel : Attention! Ø LNGAMMA(x)pour calculer la constante Ø La distribution et distribution cumulative n’existent pas sur Excel! Ø LOI. STUDENT(x; v; 1 ou 2) 1 = unilatérale : P(X > x) 2 = bilatérale : P(|X| > x) Dans la fonction, x doit être positif! Ø LOI. STUDENT. INVERSE(u, v) u = probabilité (entre 0 et 1) 29
Loi Log-Normale v Distribution d’une variable aléatoire continue dont le logarithme suit une loi normale Ø Bornée par 0 (pas de valeurs négatives) Ø Loi asymétrique 30
Loi Log-Normale v Une variable aléatoire « X » qui suit une loi log-normale est notée X ~ Log-N(μ, σ2) v Caractérisée par 2 paramètres : μ = Moyenne du logarithme de X σ2 = Variance du logarithme de X v Les paramètres de la loi log-normale se réfèrent donc à une distribution normale 31

Loi Log-Normale v Calcul des probabilités Probabilité en un point x : Formules Excel : Ø LOI. LOGNORMALE(x; mu ; sig) Probabilités cumulées mu : Moyenne de ln(X) sig : Écart-type de ln(X) Ø LOI. LOGNORMALE. INVERSE(u; mu ; sig) u = probabilité (entre 0 et 1) 32
Loi Log-Normale Type d’applications v Modélisation du prix des actions v Modèle de Black & Scholes (évaluation d’options) 33
Loi de Poisson v Loi discrète donnant la probabilité du nombre de réalisations d’un événement rare dans le temps ou dans l’espace Ø Surnommée « loi des événements rares » Souvent utilisée en assurance Ø Bornée par 0 (pas de valeurs négatives) Ø Loi asymétrique 34
Loi de Poisson v Une variable aléatoire « X » qui suit une loi de Poisson est notée X ~ P(λ) v Caractérisée par 1 paramètre : λ = Nombre espéré d’occurrences d’un événement dans l’intervalle (moyenne) Ø La loi de Poisson estime la probabilité qu’un événement survienne k fois dans un intervalle donné 35
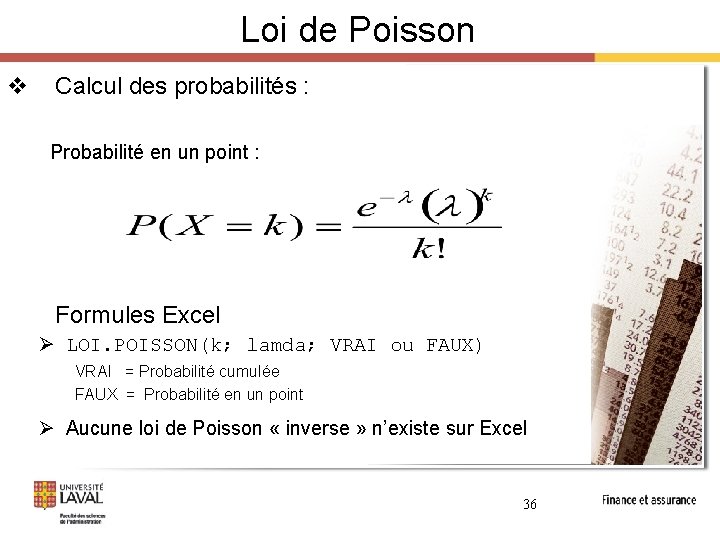
Loi de Poisson v Calcul des probabilités : Probabilité en un point : Formules Excel Ø LOI. POISSON(k; lamda; VRAI ou FAUX) VRAI = Probabilité cumulée FAUX = Probabilité en un point Ø Aucune loi de Poisson « inverse » n’existe sur Excel 36
Loi de Poisson Type d’applications v Estimation de la probabilité de défaut v Distributions de pertes dans le domaine de l’assurance 37
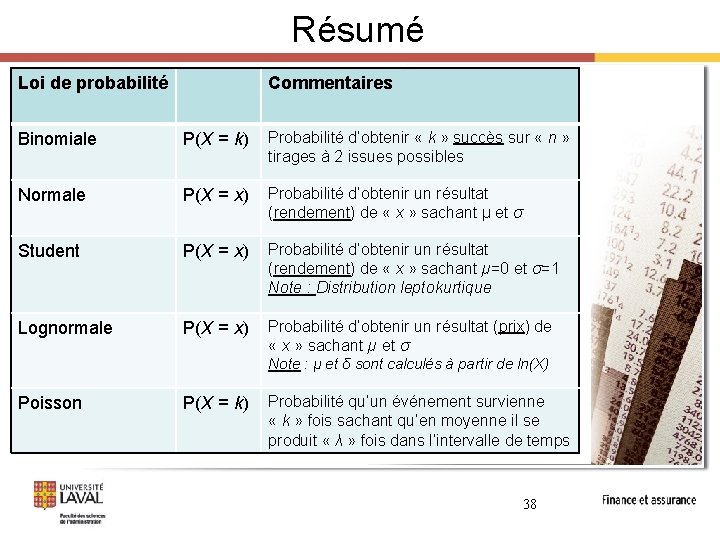
Résumé Loi de probabilité Commentaires Binomiale P(X = k) Probabilité d’obtenir « k » succès sur « n » tirages à 2 issues possibles Normale P(X = x) Probabilité d’obtenir un résultat (rendement) de « x » sachant µ et σ Student P(X = x) Probabilité d’obtenir un résultat (rendement) de « x » sachant µ=0 et σ=1 Note : Distribution leptokurtique Lognormale P(X = x) Probabilité d’obtenir un résultat (prix) de « x » sachant µ et σ Note : µ et δ sont calculés à partir de ln(X) Poisson P(X = k) Probabilité qu’un événement survienne « k » fois sachant qu’en moyenne il se produit « λ » fois dans l’intervalle de temps 38
- Slides: 38