
6 1 1 6 2 2 6 2
- Slides: 32
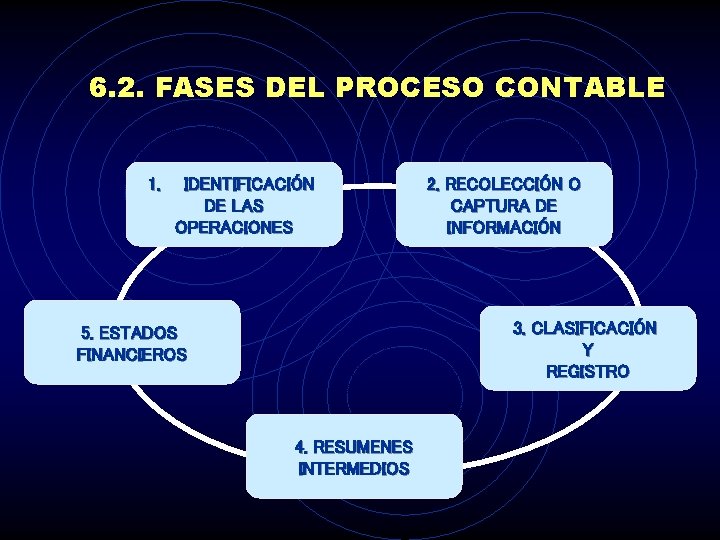
6. 1. 1 6. 2. 2 6. 2. 3 6. 2. 4 6. 2. 5 6. 3 CONCEPTO DE PROCESO CONTABLE Las operaciones económicas FASES DEL PROCESO CONTABLE Identificación de las operaciones Recolección o captura de información Clasificación y registro Resúmenes intermedios Estados financieros Resumen del proceso contable
6. 1 CONCEPTO DE PROCESO CONTABLE Es el conjunto de actividades que permiten incorporar a la contabilidad y expresar a través de estados financieros las operaciones económicas de una organización.
6. 1. 1 LAS OPERACIONES ECONÓMICAS Son los hechos carácter interno o externo, medibles en dinero, que afectan o modifican la situación financiera y/o los resultados financieros de una organización.
6. 2. FASES DEL PROCESO CONTABLE 1. IDENTIFICACIÓN DE LAS OPERACIONES 2. RECOLECCIÓN O CAPTURA DE INFORMACIÓN 3. CLASIFICACIÓN Y REGISTRO 5. ESTADOS FINANCIEROS 4. RESUMENES INTERMEDIOS
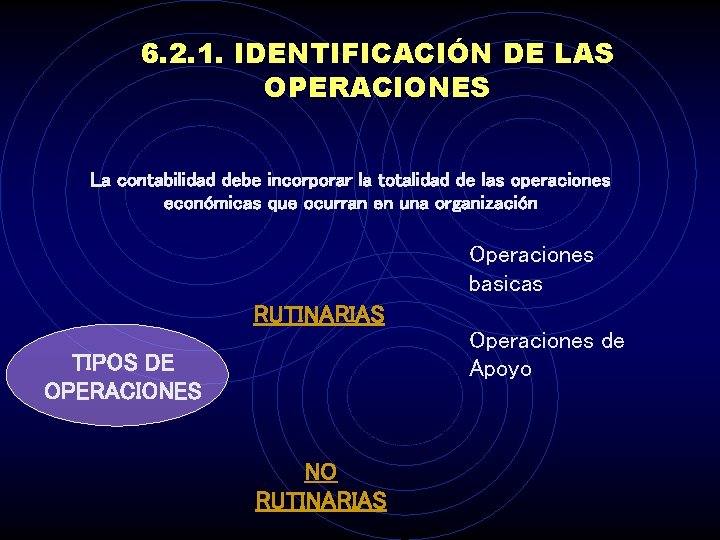
6. 2. 1. IDENTIFICACIÓN DE LAS OPERACIONES La contabilidad debe incorporar la totalidad de las operaciones económicas que ocurran en una organización Operaciones basicas RUTINARIAS Operaciones de Apoyo TIPOS DE OPERACIONES NO RUTINARIAS
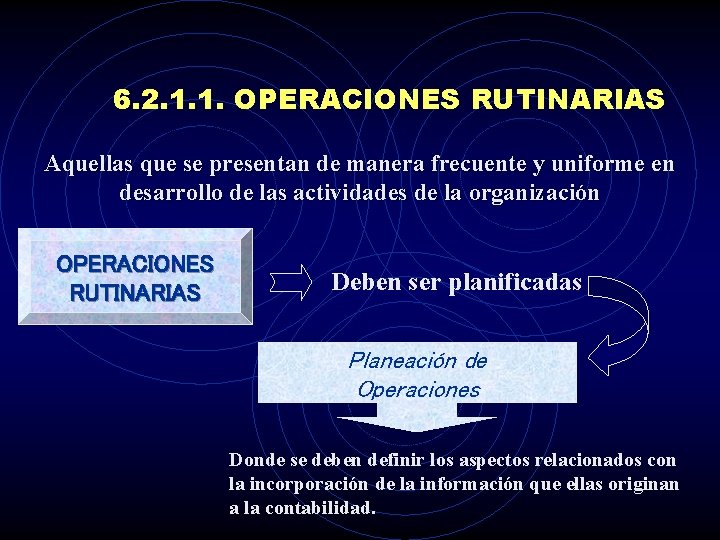
6. 2. 1. 1. OPERACIONES RUTINARIAS Aquellas que se presentan de manera frecuente y uniforme en desarrollo de las actividades de la organización OPERACIONES RUTINARIAS Deben ser planificadas Planeación de Operaciones Donde se deben definir los aspectos relacionados con la incorporación de la información que ellas originan a la contabilidad.
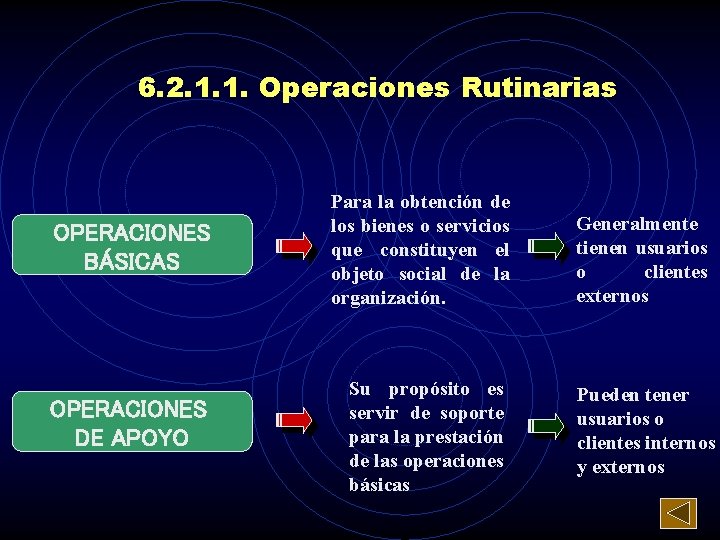
6. 2. 1. 1. Operaciones Rutinarias OPERACIONES BÁSICAS OPERACIONES DE APOYO Para la obtención de los bienes o servicios que constituyen el objeto social de la organización. Su propósito es servir de soporte para la prestación de las operaciones básicas Generalmente tienen usuarios o clientes externos Pueden tener usuarios o clientes internos y externos
6. 2. 1. 2. Operaciones no Rutinarias AQUELLAS CUYA OCURRENCIA NO ES FRECUENTE NI UNIFORME • Daños o pérdidas por casos fortuitos, • Pérdidas por fallos judiciales, • Adquisiciones o remodelaciones de instalaciones, • Procesos de investigación para el desarrollo de nuevos productos , etc. . Estas operaciones que igualmente deben ser incorporadas a la contabilidad, en algunas ocasiones requieren definirles procedimientos específicos.
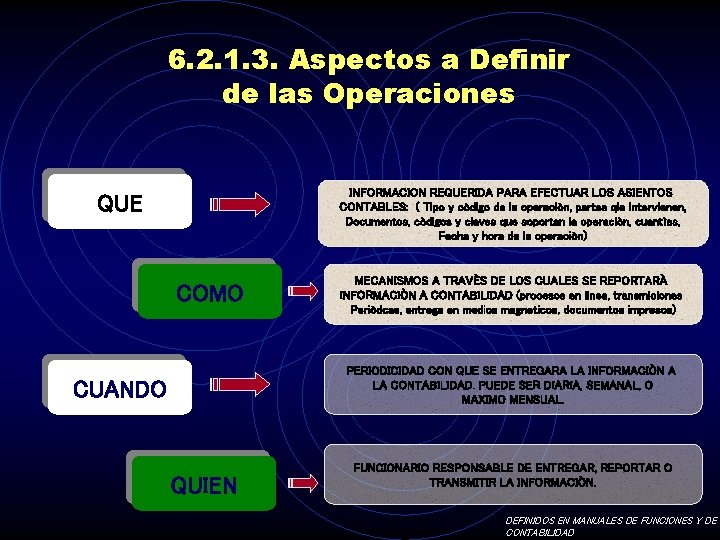
6. 2. 1. 3. Aspectos a Definir de las Operaciones INFORMACION REQUERIDA PARA EFECTUAR LOS ASIENTOS CONTABLES: ( Tipo y còdigo de la operaciòn, partes qie intervienen, Documentos, còdigos y claves que soportan la operaciòn, cuantìas, Fecha y hora de la operaciòn) QUE COMO MECANISMOS A TRAVÈS DE LOS CUALES SE REPORTARÀ INFORMACIÒN A CONTABILIDAD (procesos en linea, transmiciones Periòdcas, entrega en medios magneticos, documentos impresos) PERIODICIDAD CON QUE SE ENTREGARA LA INFORMACIÒN A LA CONTABILIDAD. PUEDE SER DIARIA, SEMANAL, O MAXIMO MENSUAL. CUANDO QUIEN FUNCIONARIO RESPONSABLE DE ENTREGAR, REPORTAR O TRANSMITIR LA INFORMACIÒN. DEFINIDOS EN MANUALES DE FUNCIONES Y DE CONTABILIDAD
6. 2. 2. Recolección o Captura de Información SISTEMA DE INFORMACIÓN CONTABLE RESPONSABLE CAPTURA O RECOLECTA INFORMACIÓN A TRAVES DE LOS MEDIOS QUE PARA C/U DE LAS OPERACIONES SE DEFINA DEBE ASEGURARSE QUE TODA LA INFORMACIÓN LLEGUE, CON LAS CONDICIONE DE: INTEGRIDAD, OPORTUNIDAD, CONFIABILIDAD
6. 2. 2. Recolección o Captura de Información LENGUAJE COMÚN (PROPIO DE LA OPERACIÓN) INFORMACIÓN TRADUCIDA A LENGUAJE CONTABLE (EN FORMA DE ASIENTOS DE CONTABILIDAD)
6. 2. 3. Clasificación y Registro de la Información La información se clasifica y registra en asientos de contabilidad ASIENTO DE CONTABILIDAD Esquema basado en el principio de la partida doble, que permite registrar hechos económicos de manera individual o colectiva, siempre que se trate de hechos homogéneos.
6. 2. 3. CLASIFICACIÓN Y REGISTRO DE LA INFORMACIÓN LA PARTIDA DOBLE CAUSA EFECTO Tiene dos convenciones que por si solas no tienen ningún significado: el debe y el haber. Estas convenciones adquieren significado cuando en ellas se registran las cuentas que permiten clasificar y resumir las transacciones u operaciones.
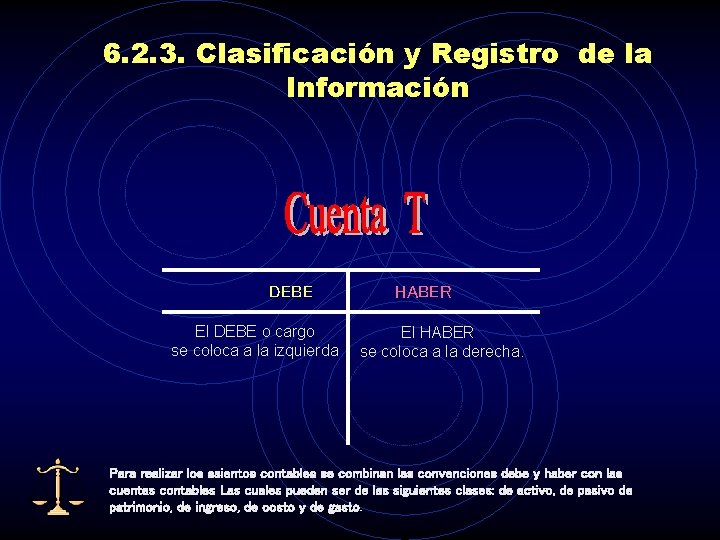
6. 2. 3. Clasificación y Registro de la Información DEBE HABER El DEBE o cargo El HABER se coloca a la izquierda se coloca a la derecha. Para realizar los asientos contables se combinan las convenciones debe y haber con las cuentas contables Las cuales pueden ser de las siguientes clases: de activo, de pasivo de patrimonio, de ingreso, de costo y de gasto.
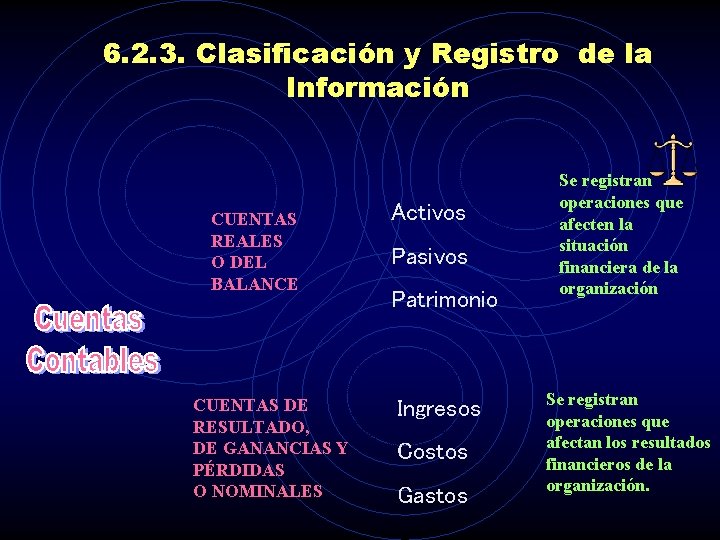
6. 2. 3. Clasificación y Registro de la Información CUENTAS REALES O DEL BALANCE CUENTAS DE RESULTADO, DE GANANCIAS Y PÉRDIDAS O NOMINALES Activos Pasivos Patrimonio Ingresos Costos Gastos Se registran operaciones que afecten la situación financiera de la organización Se registran operaciones que afectan los resultados financieros de la organización.
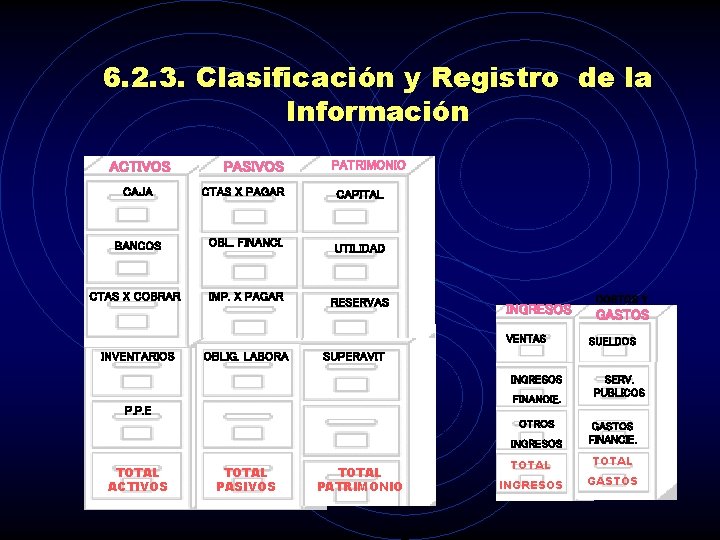
6. 2. 3. Clasificación y Registro de la Información Las cuentas cumplen funciones similares a las de las cajillas de un ordenador, es decir, permiten agrupar en expresiones cortas operaciones económicas homogéneas, lo que finalmente conduce a que sea posible resumir en estados financieros todos las operaciones económicas de una organización.
6. 2. 3. Clasificación y Registro de la Información ACTIVOS PASIVOS PATRIMONIO CAJA CTAS X PAGAR CAPITAL BANCOS OBL. FINANCI. UTILIDAD CTAS X COBRAR IMP. X PAGAR RESERVAS INGRESOS VENTAS INVENTARIOS OBLIG. LABORA FINANCIE. P. P. E OTROS TOTAL PASIVOS GASTOS SUELDOS SUPERAVIT INGRESOS TOTAL ACTIVOS COSTOS Y TOTAL PATRIMONIO INGRESOS TOTAL INGRESOS SERV. PUBLICOS GASTOS FINANCIE. TOTAL GASTOS
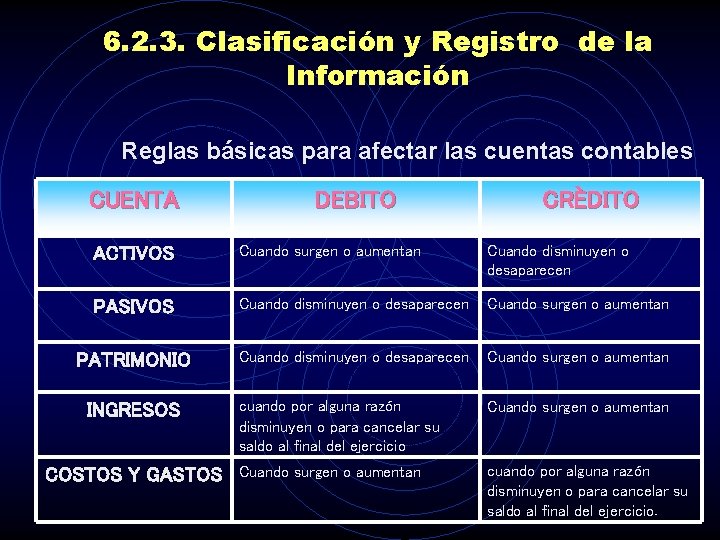
6. 2. 3. Clasificación y Registro de la Información Reglas básicas para afectar las cuentas contables CUENTA DEBITO CRÈDITO ACTIVOS Cuando surgen o aumentan Cuando disminuyen o desaparecen PASIVOS Cuando disminuyen o desaparecen Cuando surgen o aumentan PATRIMONIO Cuando disminuyen o desaparecen Cuando surgen o aumentan cuando por alguna razón disminuyen o para cancelar su saldo al final del ejercicio. INGRESOS COSTOS Y GASTOS
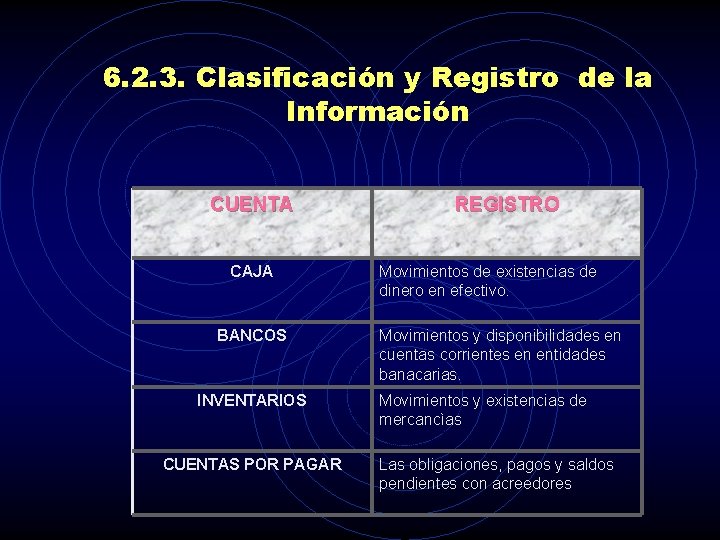
6. 2. 3. Clasificación y Registro de la Información CUENTA CAJA BANCOS INVENTARIOS CUENTAS POR PAGAR REGISTRO Movimientos de existencias de dinero en efectivo. Movimientos y disponibilidades en cuentas corrientes en entidades banacarias. Movimientos y existencias de mercancìas Las obligaciones, pagos y saldos pendientes con acreedores
6. 2. 3. 1. El Asiento Contable De la combinación de las convenciones debe y haber con las cuentas surge el asiento contable. ASIENTO CONTABLE Es la unidad mínima de registro de las operaciones o transacciones de una organización. En él se puede registrar una operación o un conjunto de operaciones homogéneas (de la misma operación) ocurridas en un período máximo de un mes.
6. 2. 3. 1. El Asiento Contable EL ASIENTO CONTABLE DEBE CONTENER LA SIGUIENTE INFORMACIÓN: - Clase o tipo de transacción, con indicación de código de transacción si lo tuviere - Fecha y hora de la transacción, esta última si la tuviere - Documento que soporta la transacción, si existe, o los códigos y claves que sustentan la transacción en caso de transacciones electrónicas. - Nombre y código de las cuentas que intervienen - Valores débito y crédito que afectan las cuentas que intervienen
6. 2. 3. 1. El Asiento Contable CLASES DE ASIENTOS EN EL LIBRO DIARIO Según la naturaleza de las operaciones que se registran se clasifican en: 1. ASIENTO DE APERTURA. - Es el primer asiento que se registra en el libro diario y es el traslado de las cuentas del balance de inventario inicial (Activo, Pasivo y patrimonio) se realiza en el mes de enero de cada año. 2. ASIENTOS DE OPERACIONES. - Transacciones operacionales que se registran de acuerdo a los documentos, en forma cronológica. a) b) Asiento simple. - asientos están conformados con una cuenta deudora y otra cuenta acreedora Asientos compuestos. - Están conformados por dos o más cuentas deudoras y más de dos cuentas acreedoras.
6. 2. 3. 1. El Asiento Contable CLASES DE ASIENTOS EN EL LIBRO DIARIO Según la aplicación de las cuentas se dividen üAsiento por naturaleza üAsiento (por destino) o transferencia üAsientos de centralización üAsiento de ajustes üAsiento de cierre üAsiento de reapertura
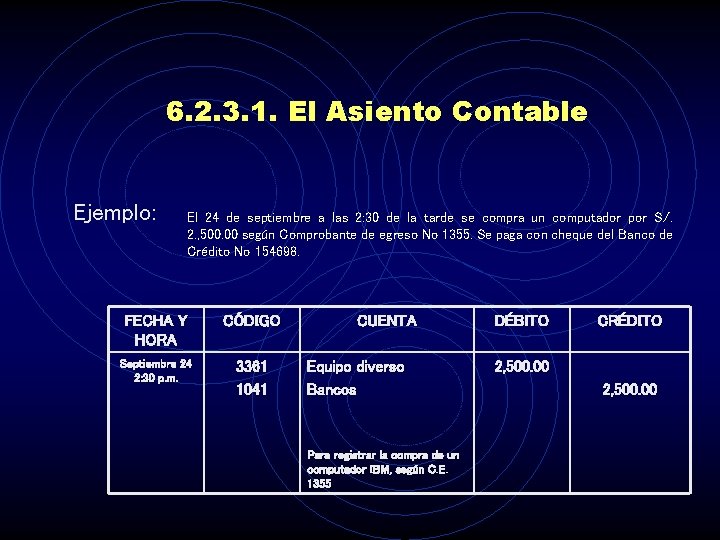
6. 2. 3. 1. El Asiento Contable Ejemplo: El 24 de septiembre a las 2: 30 de la tarde se compra un computador por S/. 2. , 500. 00 según Comprobante de egreso No 1355. Se paga con cheque del Banco de Crédito No 154698. FECHA Y HORA CÓDIGO Septiembre 24 2: 30 p. m. 3361 1041 CUENTA Equipo diverso Bancos Para registrar la compra de un computador IBM, según C. E. 1355 DÉBITO CRÉDITO 2, 500. 00
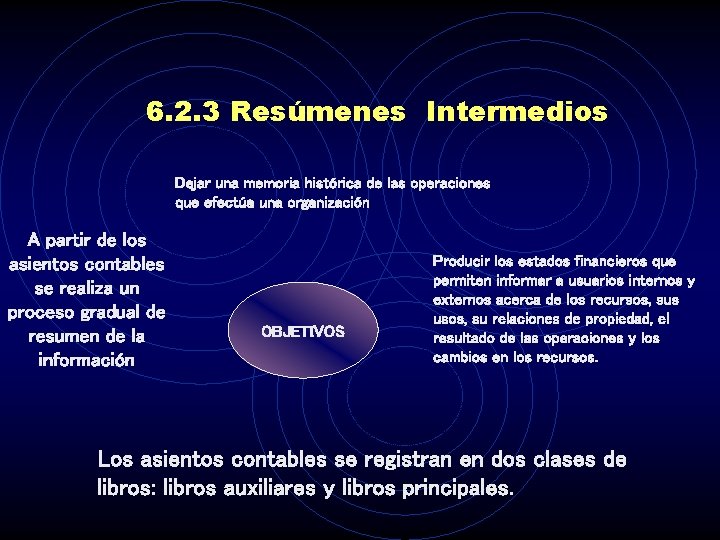
6. 2. 3 Resúmenes Intermedios Dejar una memoria histórica de las operaciones que efectúa una organización A partir de los asientos contables se realiza un proceso gradual de resumen de la información OBJETIVOS Producir los estados financieros que permiten informar a usuarios internos y externos acerca de los recursos, sus usos, su relaciones de propiedad, el resultado de las operaciones y los cambios en los recursos. Los asientos contables se registran en dos clases de libros: libros auxiliares y libros principales.
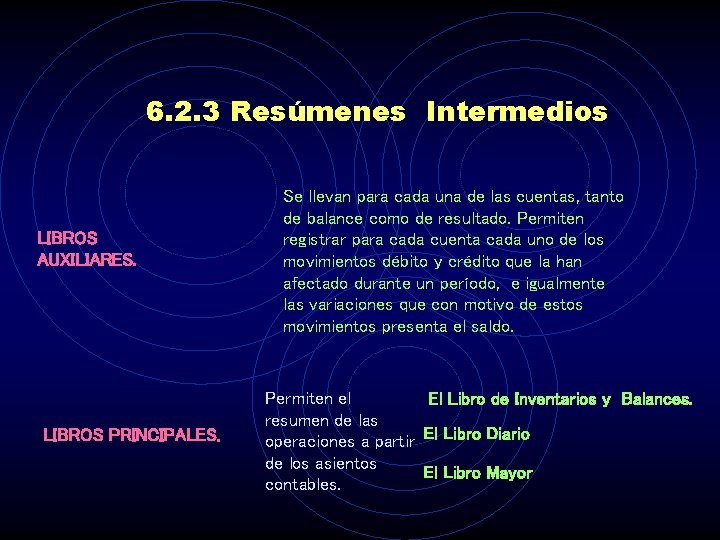
6. 2. 3 Resúmenes Intermedios LIBROS AUXILIARES. Se llevan para cada una de las cuentas, tanto de balance como de resultado. Permiten registrar para cada cuenta cada uno de los movimientos débito y crédito que la han afectado durante un período, e igualmente las variaciones que con motivo de estos movimientos presenta el saldo. LIBROS PRINCIPALES. Permiten el El Libro de Inventarios y Balances. resumen de las operaciones a partir El Libro Diario de los asientos El Libro Mayor contables.
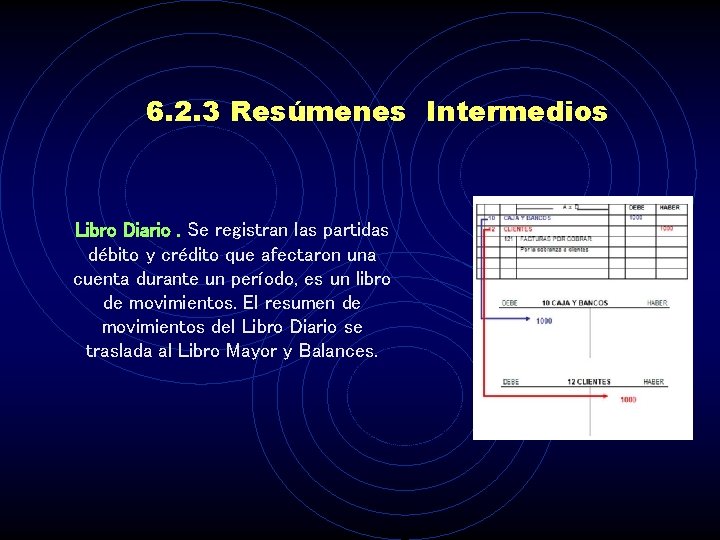
6. 2. 3 Resúmenes Intermedios Libro Diario. Se registran las partidas débito y crédito que afectaron una cuenta durante un período, es un libro de movimientos. El resumen de movimientos del Libro Diario se traslada al Libro Mayor y Balances.
6. 2. 3 Resúmenes Intermedios Libro Mayor y Balances Permite para cada cuenta confrontar el saldo de inicio de un período con el movimiento de ese mismo período para obtener un saldo del final. El movimiento se obtiene de la información que se traslada del Libro Diario. El Libro de Mayor es la fuente para elaborar el Balance General y el Estado de Ganancias y Pérdidas.
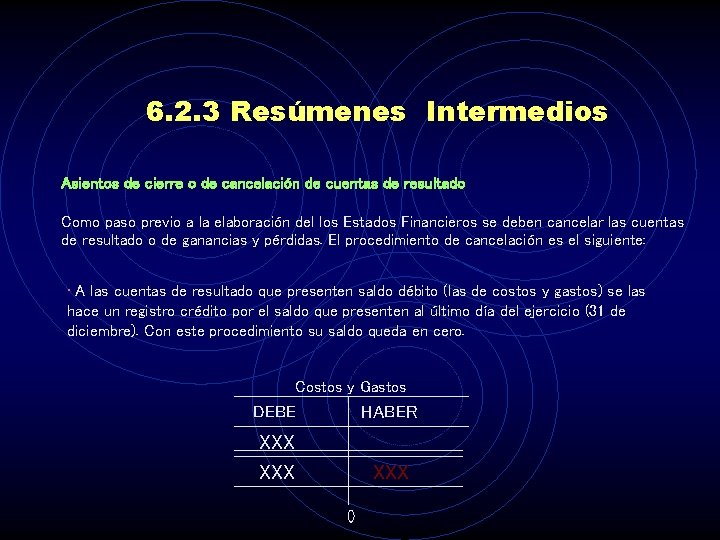
6. 2. 3 Resúmenes Intermedios Asientos de cierre o de cancelación de cuentas de resultado Como paso previo a la elaboración del los Estados Financieros se deben cancelar las cuentas de resultado o de ganancias y pérdidas. El procedimiento de cancelación es el siguiente: • A las cuentas de resultado que presenten saldo débito (las de costos y gastos) se las hace un registro crédito por el saldo que presenten al último día del ejercicio (31 de diciembre). Con este procedimiento su saldo queda en cero. Costos y Gastos DEBE HABER XXX XXX
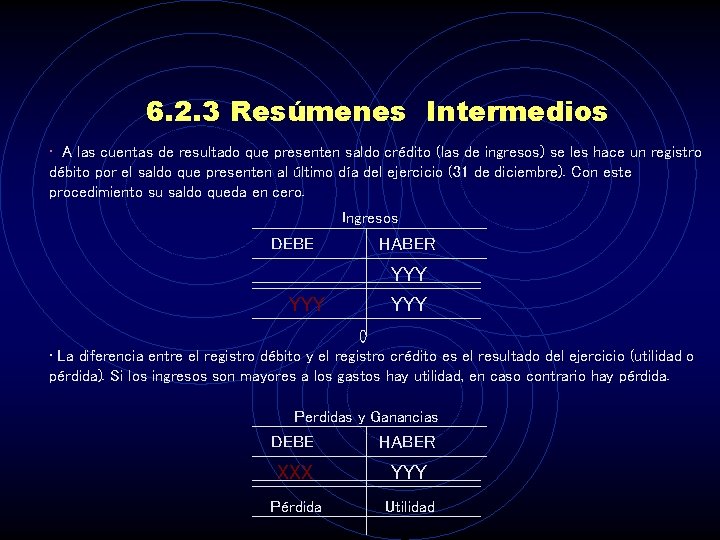
6. 2. 3 Resúmenes Intermedios • A las cuentas de resultado que presenten saldo crédito (las de ingresos) se les hace un registro débito por el saldo que presenten al último día del ejercicio (31 de diciembre). Con este procedimiento su saldo queda en cero. Ingresos DEBE YYY HABER YYY • La diferencia entre el registro débito y el registro crédito es el resultado del ejercicio (utilidad o pérdida). Si los ingresos son mayores a los gastos hay utilidad, en caso contrario hay pérdida. Perdidas y Ganancias DEBE HABER XXX YYY Pérdida Utilidad
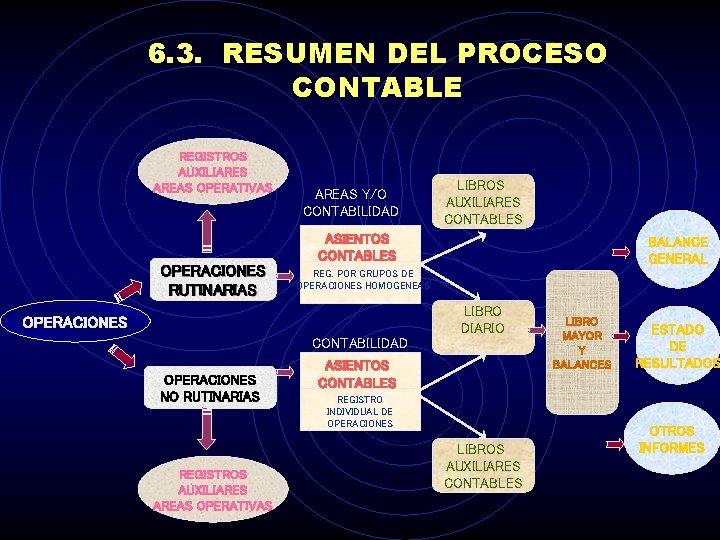
6. 3. RESUMEN DEL PROCESO CONTABLE REGISTROS AUXILIARES AREAS OPERATIVAS OPERACIONES RUTINARIAS AREAS Y/O CONTABILIDAD LIBROS AUXILIARES CONTABLES ASIENTOS CONTABLES BALANCE GENERAL REG. POR GRUPOS DE OPERACIONES HOMOGENEAS LIBRO DIARIO OPERACIONES CONTABILIDAD OPERACIONES NO RUTINARIAS REGISTROS AUXILIARES AREAS OPERATIVAS ASIENTOS CONTABLES REGISTRO INDIVIDUAL DE OPERACIONES LIBROS AUXILIARES CONTABLES LIBRO MAYOR Y BALANCES ESTADO DE RESULTADOS OTROS INFORMES