
3 1 Kapitulli 3 Matja e t ardhurave
- Slides: 41
3 -1 Kapitulli 3 Matja e të ardhurave dhe shpenzimeve(f. 104 -119) Java 7 Ligjëruesi: Msc. Lulzim Zeka
3 -2 Qëllimet 4. Identifikoni regjistroni hyrjet Kurdhe të kompletoni këtë korrigjuesepjesë në fund të vitit fiskal. do të jeni në 5. Përgatitni hyrjetgjendjë mbyllëse të : dhe pasqyrat financiare në fund të vitit fiskal. 6. Identifikoni hapat në ciklin e kontabilitetit.
3 -3 Qëllimi 4 Identifikoni dhe regjistroni hyrjet korrigjuese në fund të vitit fiskal.
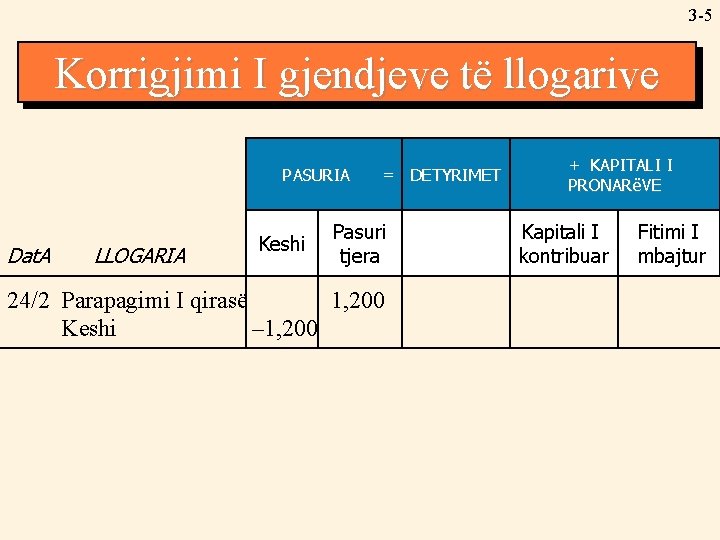
3 -4 Korrigjimi I gjendjeve të llogarive In mid-February, Qiraja për Mom’s Cookie ndërtesën e re Company është $600 per decides muaj. to Mëmove 24 to shkurt a neë building qiraja on March është paguar 1. për mars dhe prill. Komp e bisk të nënës. Mom’s Cookie Co.
3 -5 Korrigjimi I gjendjeve të llogarive PASURIA Dat. A LLOGARIA Keshi = DETYRIMET Pasuri tjera 24/2 Parapagimi I qirasë 1, 200 Keshi – 1, 200 + KAPITALI I PRONARëVE Kapitali I kontribuar Fitimi I mbajtur
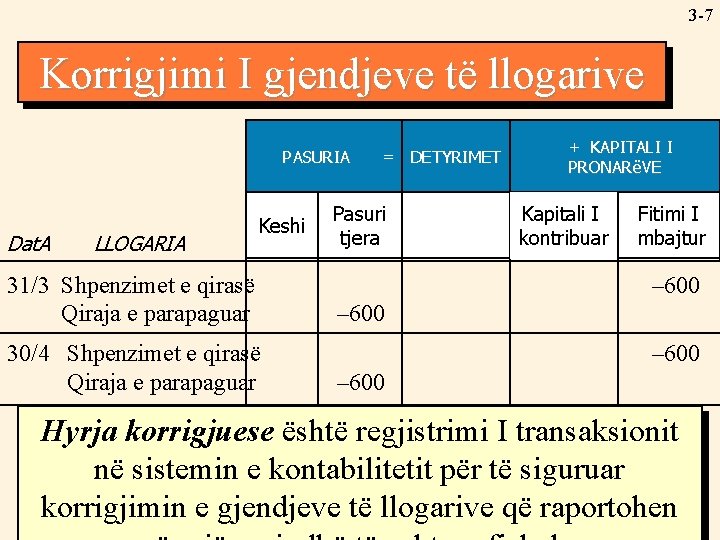
3 -6 Korrigjimi Adjusting I gjendjeve Account të Balances llogarive Në fund të marsit dhe prillit Kompania e biskotave të nënës duhet të regjistroj shpenzimet për qira.
3 -7 Korrigjimi Adjusting I gjendjeve Account të Balances llogarive PASURIA ASSETS Dat. A LLOGARIA Keshi Cash 31/3 Shpenzimet e qirasë Qiraja e parapaguar 30/4 Shpenzimet e qirasë Qiraja e parapaguar = DETYRIMET = LIABILITIES Pasuri Other tjera Assets + KAPITALI I + OëNERS’ EQUITY PRONARëVE Kapitali I Fitimi I Contributed Retained kontribuar mbajtur Capital Earnings – 600 Hyrja korrigjuese është regjistrimi I transaksionit në sistemin e kontabilitetit për të siguruar korrigjimin e gjendjeve të llogarive që raportohen
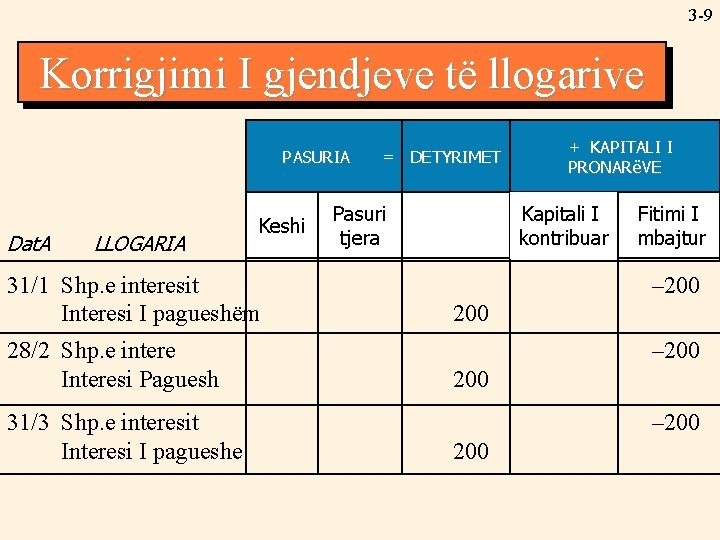
3 -8 Korrigjimi Adjusting I gjendjeve Account të Balances llogarive Kompania ka huazuar një shumë prej $30, 000 në janar. Banka e ngarkon me $200 interes çdo muaj.
3 -9 Korrigjimi Adjusting I gjendjeve Account të Balances llogarive PASURIA ASSETS Dat. A LLOGARIA Keshi Cash 31/1 Shp. e interesit Interesi I pagueshëm 28/2 Shp. e intere Interesi Paguesh 31/3 Shp. e interesit Interesi I pagueshe = DETYRIMET = LIABILITIES + KAPITALI I + OëNERS’ EQUITY PRONARëVE Kapitali I Fitimi I Contributed Retained kontribuar mbajtur Capital Earnings Pasuri Other tjera Assets – 200 200 – 200
3 -10 Çdo hyrje korrigjuese përfhsin së paku një konto të bilancit të gjendjes dhe një të pasqyrës së të ardhurave.
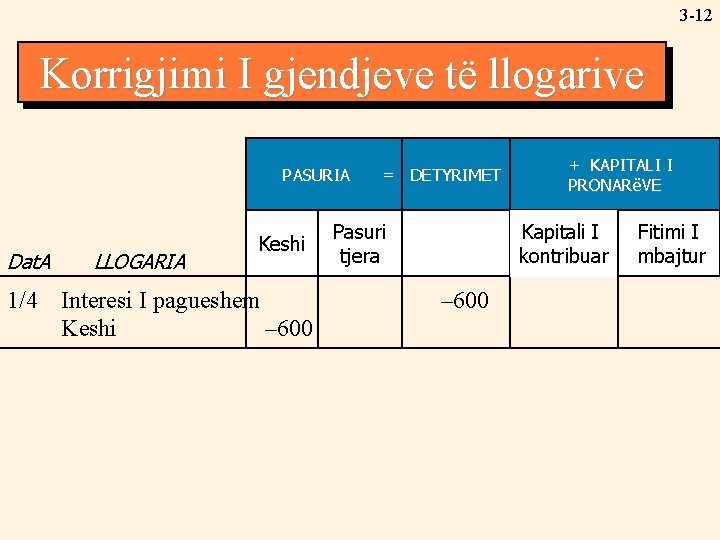
3 -11 Korrigjimi Adjusting I gjendjeve Account të Balances llogarive Interesi duhet të paguhet në fund të tremujorit. Kështu që pagesa e parë e interesit behët më 1 prill.
3 -12 Korrigjimi Adjusting I gjendjeve Account të Balances llogarive PASURIA ASSETS Dat. A LLOGARIA Keshi Cash 1/4 Interesi I pagueshem Keshi – 600 = LIABILITIES DETYRIMET + KAPITALI I + OëNERS’ EQUITY PRONARëVE Contributed Kapitali I Retained Fitimi I kontribuar Capital Earnings mbajtur Pasuri Other Assets tjera – 600
3 -13 Korrigjimi Adjusting I gjendjeve Account të Balances llogarive Kompania ka blerë pajisje në janar në vlerë prej $31, 000. Shfrytëzimi I këtyre pajisjeve do të duhej të njihet gjatë periudhave fiskale. Mom’s Cookie Comp shpenzon pajisjet ng $520 per muaj. Hyr bëhen më 31 Janar d 28 shkurt për $520
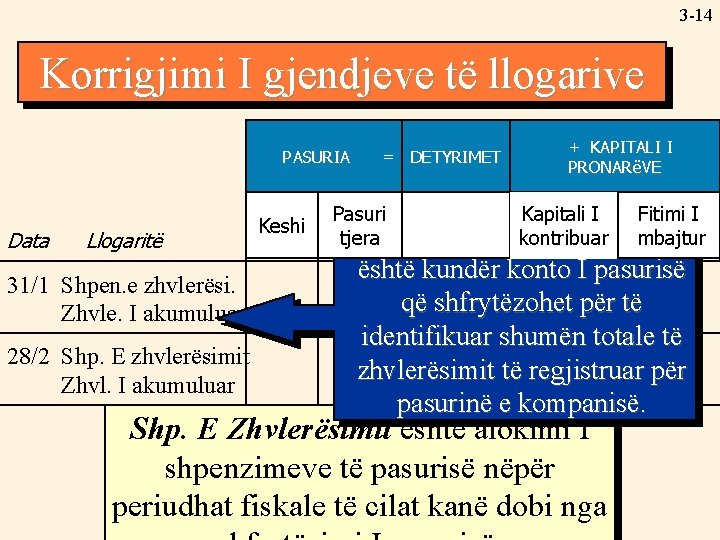
3 -14 Korrigjimi Adjusting I gjendjeve Account të Balances llogarive PASURIA ASSETS Data Llogaritë 31/1 Shpen. e zhvlerësi. Zhvle. I akumuluar 28/2 Shp. E zhvlerësimit Zhvl. I akumuluar Keshi Cash = DETYRIMET = LIABILITIES + KAPITALI I + OëNERS’ EQUITY PRONARëVE Kapitali I Fitimi I Pasuri Contributed Retained Other I Capital akumuluar mbajtur tjera. Zhvlerësimi kontribuar Earnings Assets është kundër konto I pasurisë – 520 që shfrytëzohet për të identifikuar shumën totale të – 520 zhvlerësimit të regjistruar për – 520 pasurinë e kompanisë. Shp. E Zhvlerësimit është alokimi I shpenzimeve të pasurisë nëpër periudhat fiskale të cilat kanë dobi nga
3 -15 Llogaritë e librit Ditari është regjistrimi kronologjik I transaksioneve të kompanisë.
3 -16 Ledger Accounts Llogaritë e librit Libri është vendi në të cilin të gjitha llogaritë e kompanisë dhe gjendjet e tyre mirëmbahen. Postimi (vendosja) është procesi I transferimit të transaksioneve nëpër llogaritë e veqanta të librit të kompanisë.
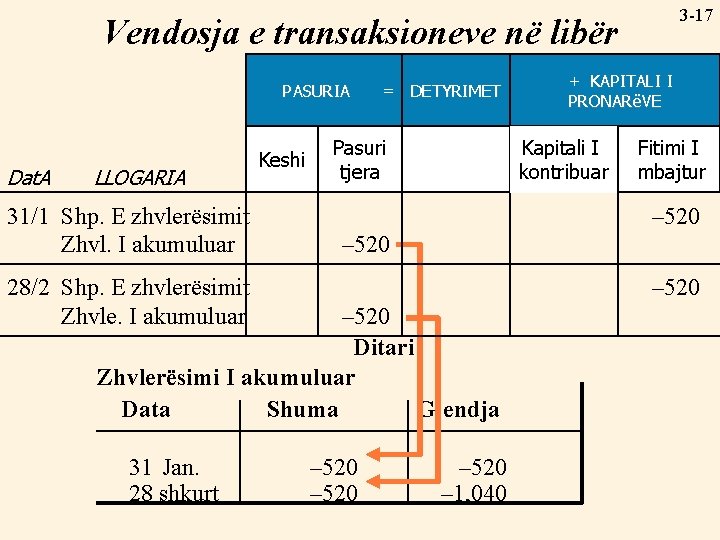
Vendosja e transaksioneve në libër PASURIA ASSETS Dat. A LLOGARIA 31/1 Shp. E zhvlerësimit Zhvl. I akumuluar Keshi Cash = LIABILITIES DETYRIMET + KAPITALI I + OëNERS’ EQUITY PRONARëVE Contributed Kapitali I Retained Fitimi I kontribuar Capital Earnings mbajtur Pasuri Other Assets tjera – 520 28/2 Shp. E zhvlerësimit Zhvle. I akumuluar – 520 Ditari Zhvlerësimi I akumuluar Data Shuma Gjendja 31 Jan. 28 shkurt 3 -17 – 520 – 1, 040
3 -18 Llogaritë e librit Libri primar që kompania e shfrytëzon për regjistrimin e e gjendjeve të llogarive quhet libri kryesor.
3 -19 Qëllimi 5 Përgatit hyrjet mbyllëse dhe raportet financiare në fund të periudhës kontabël (fiskale).
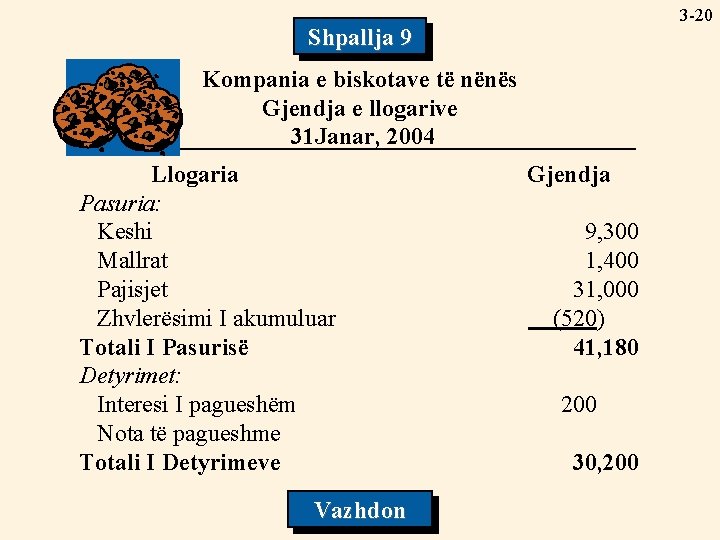
3 -20 Shpallja 9 Kompania e biskotave të nënës Gjendja e llogarive 31 Janar, 2004 Llogaria Pasuria: Keshi Mallrat Pajisjet Zhvlerësimi I akumuluar Totali I Pasurisë Detyrimet: Interesi I pagueshëm Nota të pagueshme Totali I Detyrimeve Vazhdon Gjendja 9, 300 1, 400 31, 000 (520) 41, 180 200 30, 200
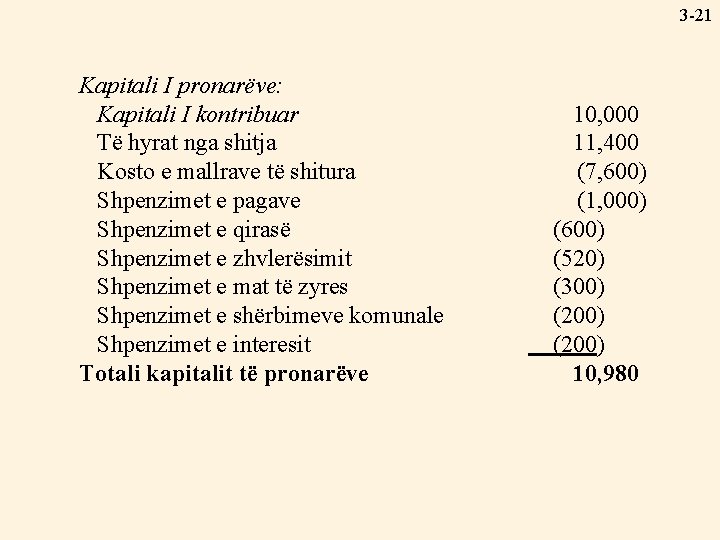
3 -21 Kapitali I pronarëve: Kapitali I kontribuar Të hyrat nga shitja Kosto e mallrave të shitura Shpenzimet e pagave Shpenzimet e qirasë Shpenzimet e zhvlerësimit Shpenzimet e mat të zyres Shpenzimet e shërbimeve komunale Shpenzimet e interesit Totali kapitalit të pronarëve 10, 000 11, 400 (7, 600) (1, 000) (600) (520) (300) (200) 10, 980
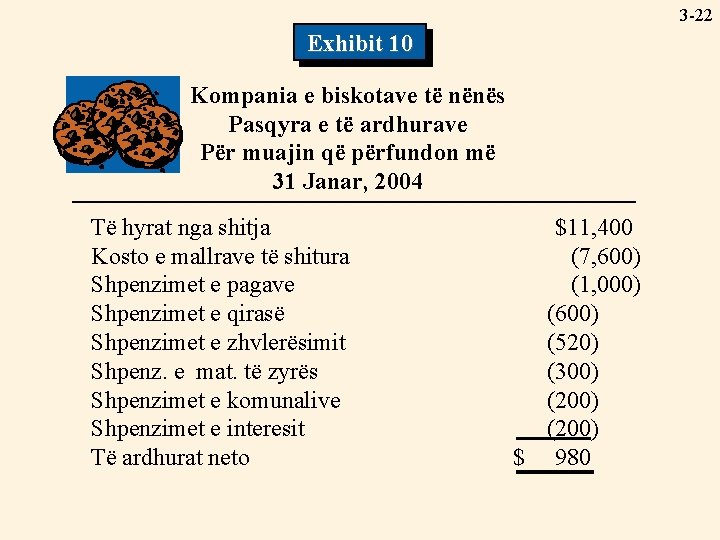
3 -22 Exhibit 10 Kompania e biskotave të nënës Pasqyra e të ardhurave Për muajin që përfundon më 31 Janar, 2004 Të hyrat nga shitja Kosto e mallrave të shitura Shpenzimet e pagave Shpenzimet e qirasë Shpenzimet e zhvlerësimit Shpenz. e mat. të zyrës Shpenzimet e komunalive Shpenzimet e interesit Të ardhurat neto $11, 400 (7, 600) (1, 000) (600) (520) (300) (200) $ 980
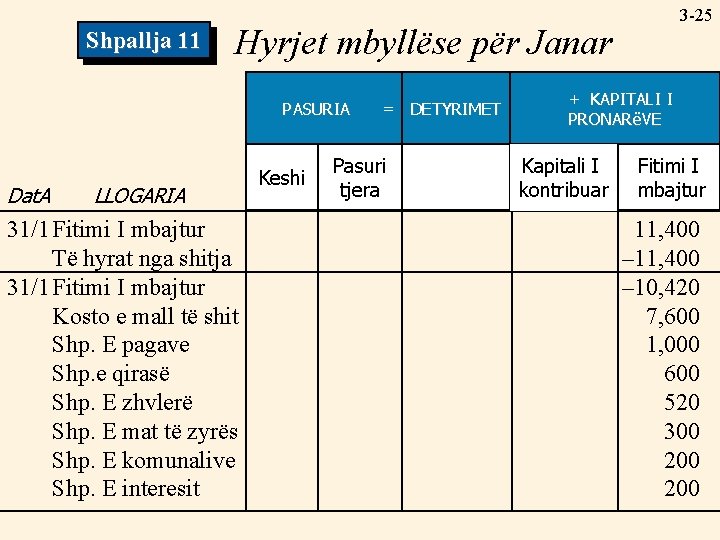
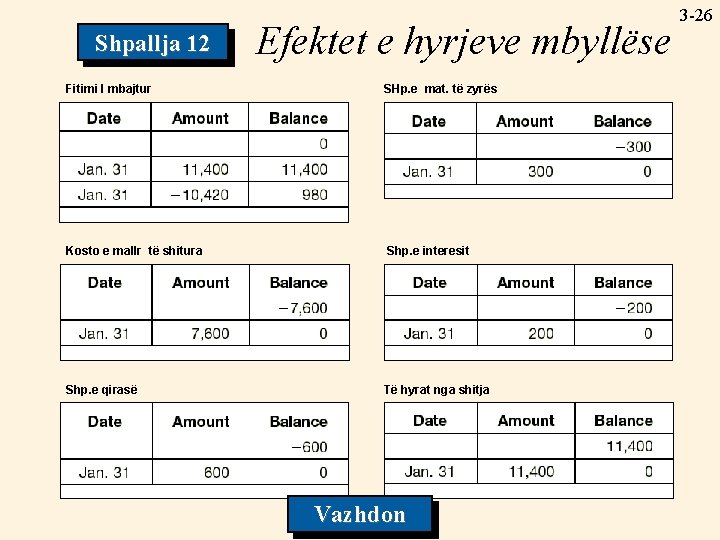
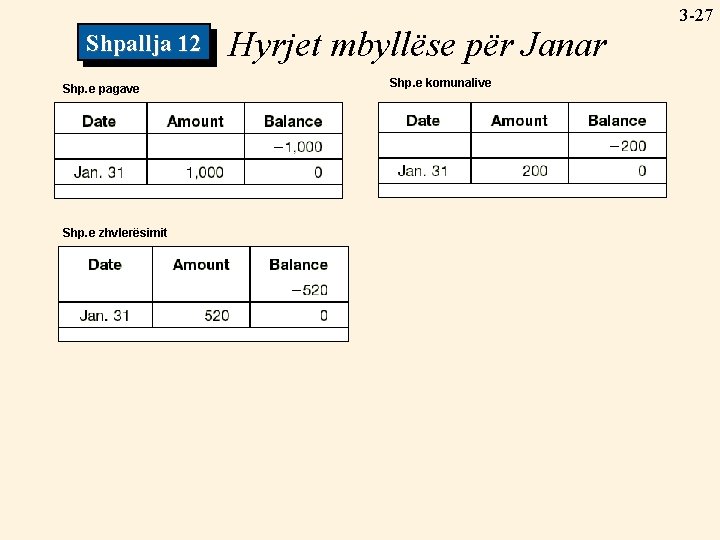
3 -23 Hyrjet mbyllëse Llogaritë e të hyrave janë mbyllur duke transferuar gjendjet e tyre në fitimin e mbajtur.
3 -24 Closing Entries Hyrjet mbyllëse Llogaritë e shpenzimeve janë mbyllur duke transferuar gjendjet e tyre në fitimin e mbajtur. Hyrjet mbyllëse I kthejnë gjendjet e kontove të të hyrave dhe shpenzimeve në zero.
Shpallja 11 Hyrjet mbyllëse për Janar PASURIA ASSETS Dat. A LLOGARIA 31/1 Fitimi I mbajtur Të hyrat nga shitja 31/1 Fitimi I mbajtur Kosto e mall të shit Shp. E pagave Shp. e qirasë Shp. E zhvlerë Shp. E mat të zyrës Shp. E komunalive Shp. E interesit Keshi Cash = LIABILITIES DETYRIMET Pasuri Other tjera Assets 3 -25 + KAPITALI I + OëNERS’ EQUITY PRONARëVE Kapitali I Fitimi I Contributed Retained kontribuar mbajtur Capital Earnings 11, 400 – 10, 420 7, 600 1, 000 600 520 300 200
Shpallja 12 Efektet e hyrjeve mbyllëse Fitimi I mbajtur SHp. e mat. të zyrës Kosto e mallr të shitura Shp. e interesit Shp. e qirasë Të hyrat nga shitja Vazhdon 3 -26
Shpallja 12 Shp. e pagave Shp. e zhvlerësimit Hyrjet mbyllëse për Janar Shp. e komunalive 3 -27
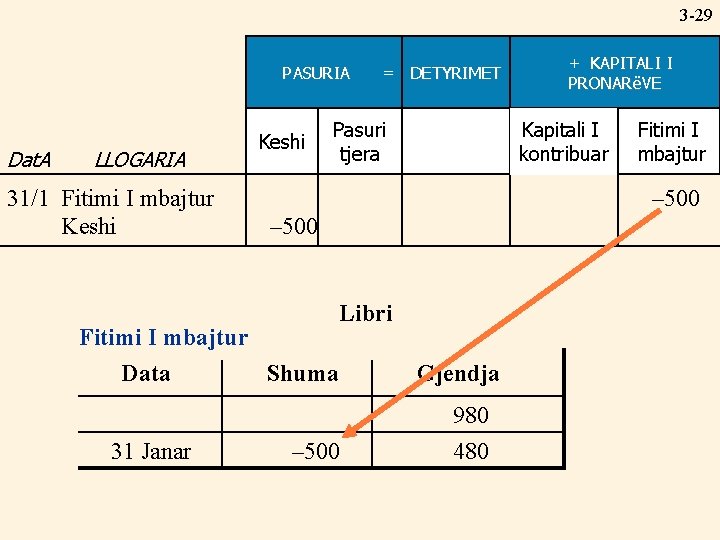
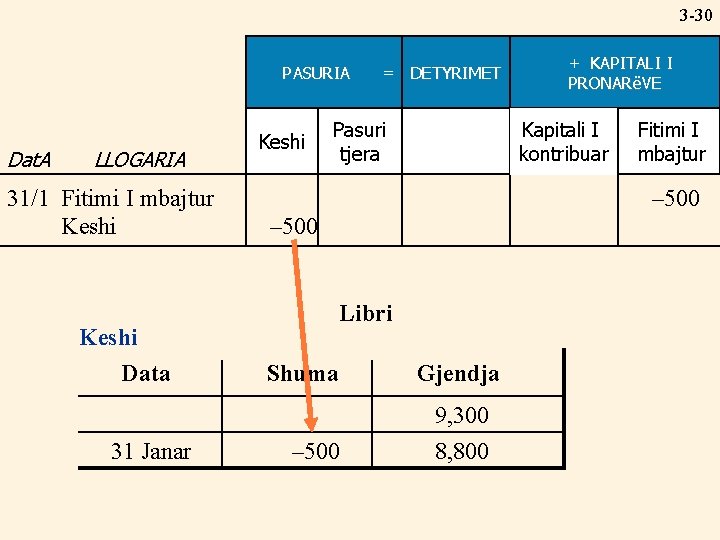
3 -28 Pagesat ndaj pronarëve Maria dhe Stan kanë vendosur të tërheqin $500 nga kompania e biskotave të nënës më 31 Janar.
3 -29 PASURIA ASSETS Dat. A LLOGARIA 31/1 Fitimi I mbajtur Keshi Cash + KAPITALI I + OëNERS’ EQUITY PRONARëVE Contributed Kapitali I Retained Fitimi I kontribuar Capital Earnings mbajtur Pasuri Other Assets tjera – 500 Fitimi I mbajtur Data Shuma 31 Janar = LIABILITIES DETYRIMET Libri – 500 Gjendja 980 480
3 -30 PASURIA ASSETS Dat. A LLOGARIA 31/1 Fitimi I mbajtur Keshi Data 31 Janar Keshi Cash = LIABILITIES DETYRIMET + KAPITALI I + OëNERS’ EQUITY PRONARëVE Contributed Kapitali I Retained Fitimi I kontribuar Capital Earnings mbajtur Pasuri Other Assets tjera – 500 Libri Shuma – 500 Gjendja 9, 300 8, 800
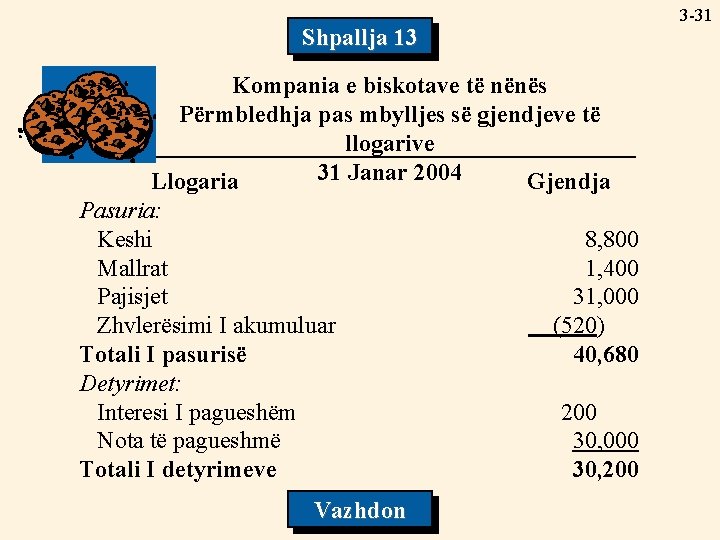
3 -31 Shpallja 13 Kompania e biskotave të nënës Përmbledhja pas mbylljes së gjendjeve të llogarive 31 Janar 2004 Llogaria Gjendja Pasuria: Keshi Mallrat Pajisjet Zhvlerësimi I akumuluar Totali I pasurisë Detyrimet: Interesi I pagueshëm Nota të pagueshmë Totali I detyrimeve Vazhdon 8, 800 1, 400 31, 000 (520) 40, 680 200 30, 000 30, 200
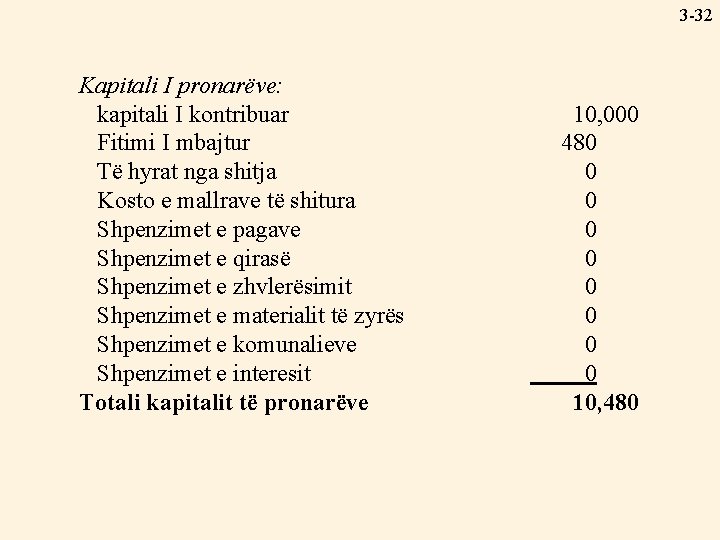
3 -32 Kapitali I pronarëve: kapitali I kontribuar Fitimi I mbajtur Të hyrat nga shitja Kosto e mallrave të shitura Shpenzimet e pagave Shpenzimet e qirasë Shpenzimet e zhvlerësimit Shpenzimet e materialit të zyrës Shpenzimet e komunalieve Shpenzimet e interesit Totali kapitalit të pronarëve 10, 000 480 0 0 0 0 10, 480
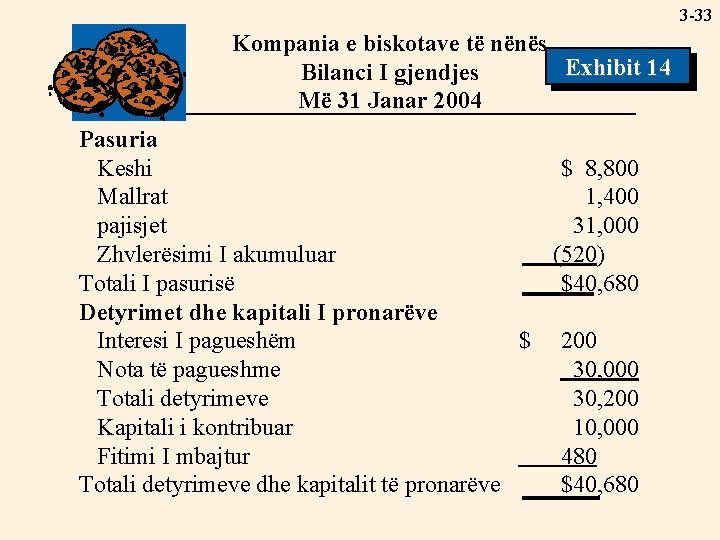
3 -33 Kompania e biskotave të nënës Exhibit 14 Bilanci I gjendjes Më 31 Janar 2004 Pasuria Keshi $ 8, 800 Mallrat 1, 400 pajisjet 31, 000 Zhvlerësimi I akumuluar (520) Totali I pasurisë $40, 680 Detyrimet dhe kapitali I pronarëve Interesi I pagueshëm $ 200 Nota të pagueshme 30, 000 Totali detyrimeve 30, 200 Kapitali i kontribuar 10, 000 Fitimi I mbajtur 480 Totali detyrimeve dhe kapitalit të pronarëve $40, 680
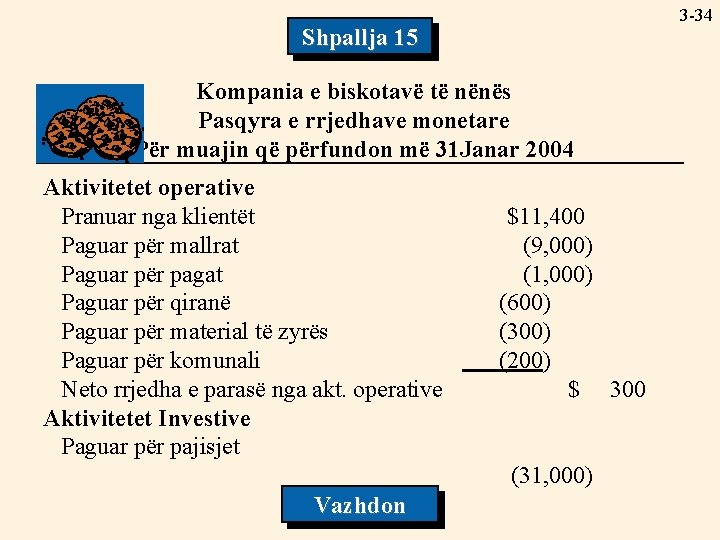
3 -34 Shpallja 15 Kompania e biskotavë të nënës Pasqyra e rrjedhave monetare Për muajin që përfundon më 31 Janar 2004 Aktivitetet operative Pranuar nga klientët Paguar për mallrat Paguar për pagat Paguar për qiranë Paguar për material të zyrës Paguar për komunali Neto rrjedha e parasë nga akt. operative Aktivitetet Investive Paguar për pajisjet $11, 400 (9, 000) (1, 000) (600) (300) (200) $ 300 (31, 000) Vazhdon
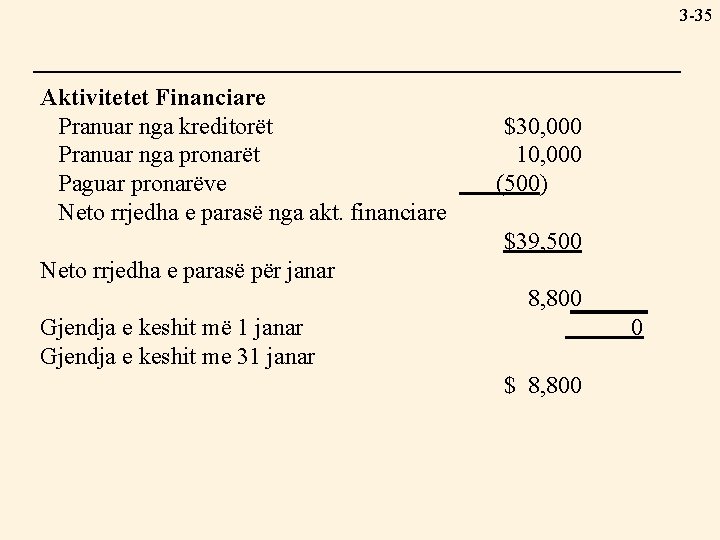
3 -35 Aktivitetet Financiare Pranuar nga kreditorët Pranuar nga pronarët Paguar pronarëve Neto rrjedha e parasë nga akt. financiare $30, 000 10, 000 (500) $39, 500 Neto rrjedha e parasë për janar 8, 800 Gjendja e keshit më 1 janar Gjendja e keshit me 31 janar 0 $ 8, 800
3 -36 Qëllimi 6 Identifikoni hapat në ciklin e kontabilitetit
3 -37 Cikli I kontabilitetit është procesi I regjistrimit, përpunimit-përmbledhjes dhe raportimit të informatave të kontabilitetit.
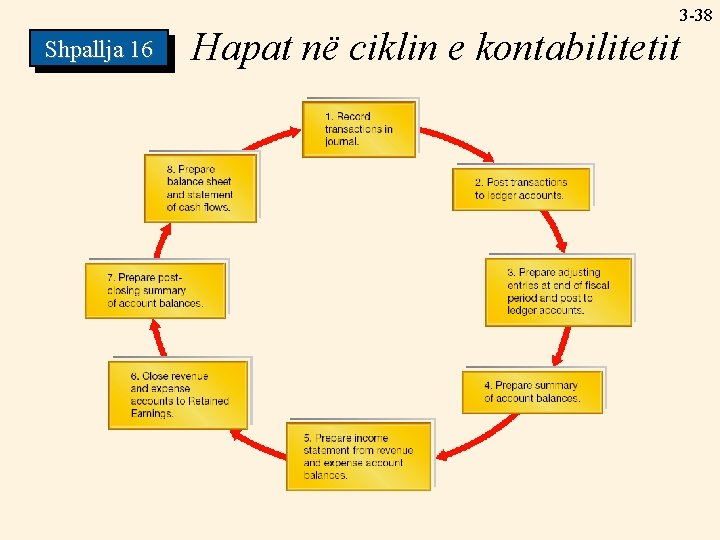
3 -38 Shpallja 16 Hapat në ciklin e kontabilitetit
3 -39 Kontabiliteti dhe etika Sistemi I kontabilitetit me kontroll adekuate. Sistemi që I kontabilitetit është siguron informata të kërkesë legale për besueshme pritet nga kompanitë që shesin interesentët e shumëaksione në publikdhe për kompanive. shumë kompani tjera që janë të rregulluara me lihgjet shtetërore dhe lokale
3 -40 Accounting Kontabilitetiand dhe. Ethics etika Kontabiliteti I mirë është vija e parë e mbrojtjes në raport me sjelljet joetike në afarizëm.
3 -41 Kapitulli 3 Fund