
2 Pasqyrat financiare Objektivat e biznesit Realizimi i
2 Pasqyrat financiare
Objektivat e biznesit • Realizimi i profitit • Të mbeturit solvent (me aftësi pagimi • Kjo mund të arrihet përmes realizimit të aktiviteteve vijuese:
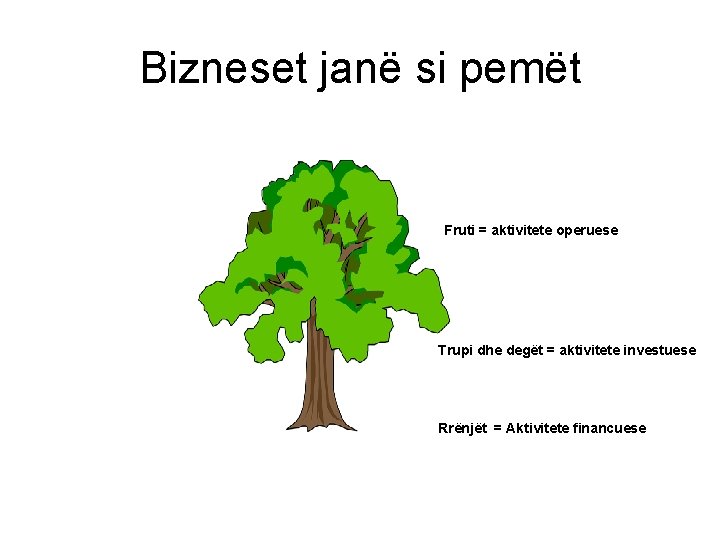
Bizneset janë si pemët Fruti = aktivitete operuese Trupi dhe degët = aktivitete investuese Rrënjët = Aktivitete financuese
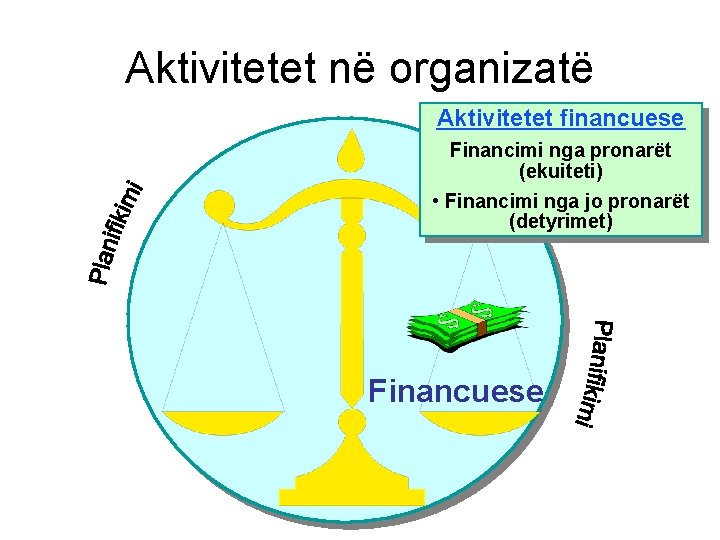
Aktivitetet në organizatë Aktivitetet financuese Financimi nga pronarët (ekuiteti) • Financimi nga jo pronarët (detyrimet) Financuese
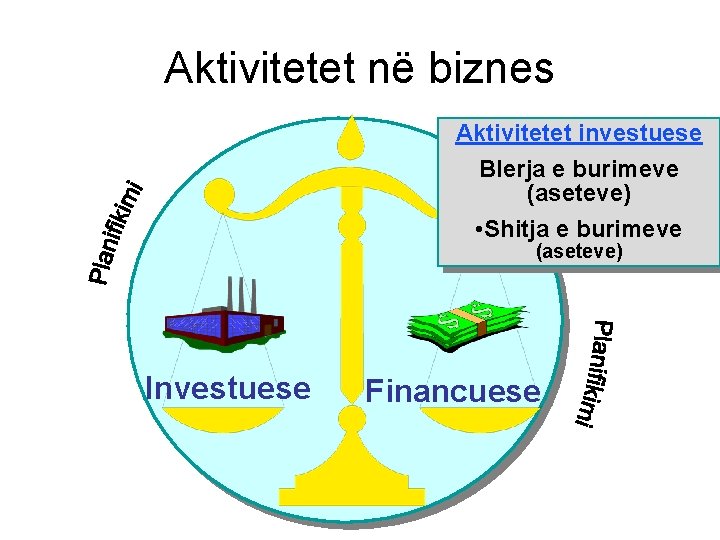
Aktivitetet në biznes Aktivitetet investuese Blerja e burimeve (aseteve) • Shitja e burimeve (aseteve) Investuese Financuese
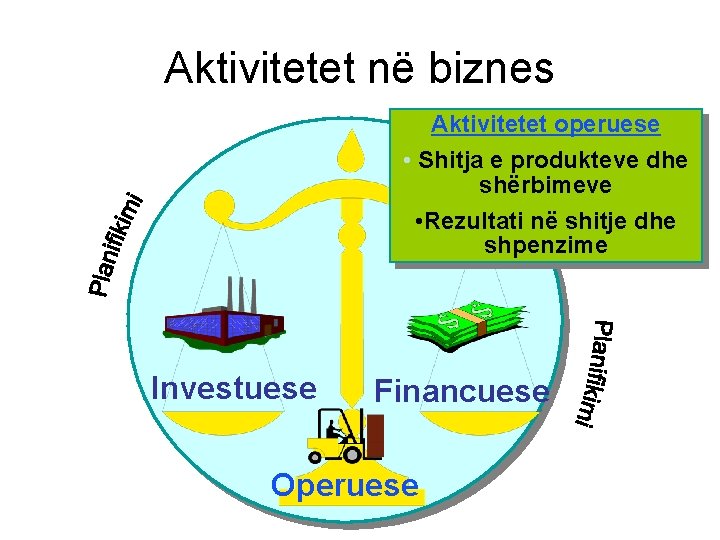
Aktivitetet në biznes Aktivitetet operuese • Shitja e produkteve dhe shërbimeve • Rezultati në shitje dhe shpenzime Investuese Financuese Operuese
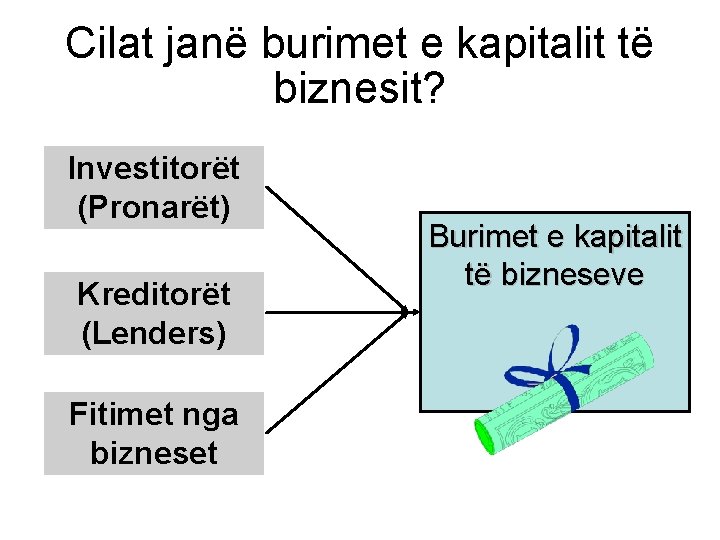
Cilat janë burimet e kapitalit të biznesit? Investitorët (Pronarët) Kreditorët (Lenders) Fitimet nga bizneset Burimet e kapitalit të bizneseve
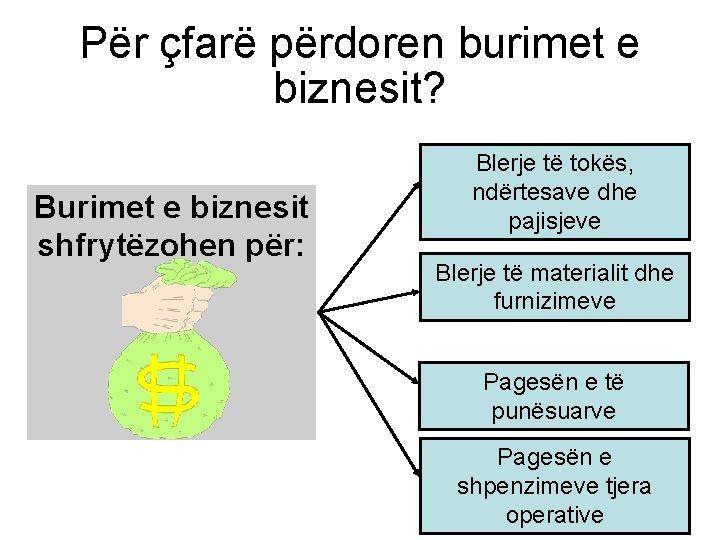
Për çfarë përdoren burimet e biznesit? Burimet e biznesit shfrytëzohen për: Blerje të tokës, ndërtesave dhe pajisjeve Blerje të materialit dhe furnizimeve Pagesën e të punësuarve Pagesën e shpenzimeve tjera operative
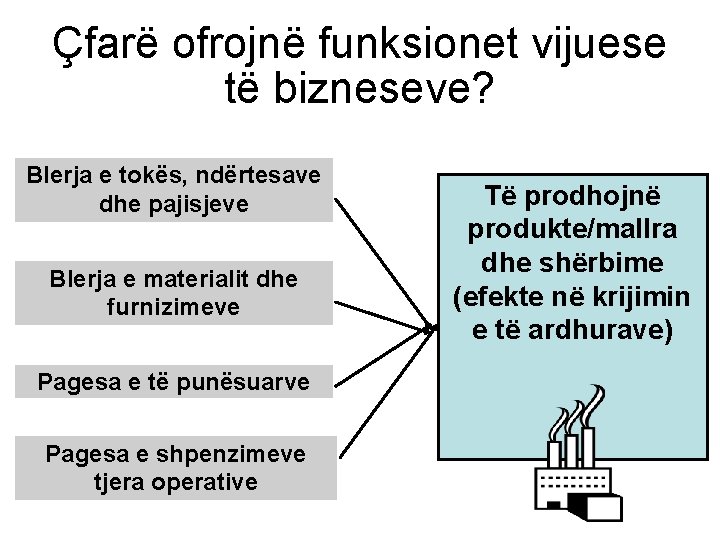
Çfarë ofrojnë funksionet vijuese të bizneseve? Blerja e tokës, ndërtesave dhe pajisjeve Blerja e materialit dhe furnizimeve Pagesa e të punësuarve Pagesa e shpenzimeve tjera operative Të prodhojnë produkte/mallra dhe shërbime (efekte në krijimin e të ardhurave)
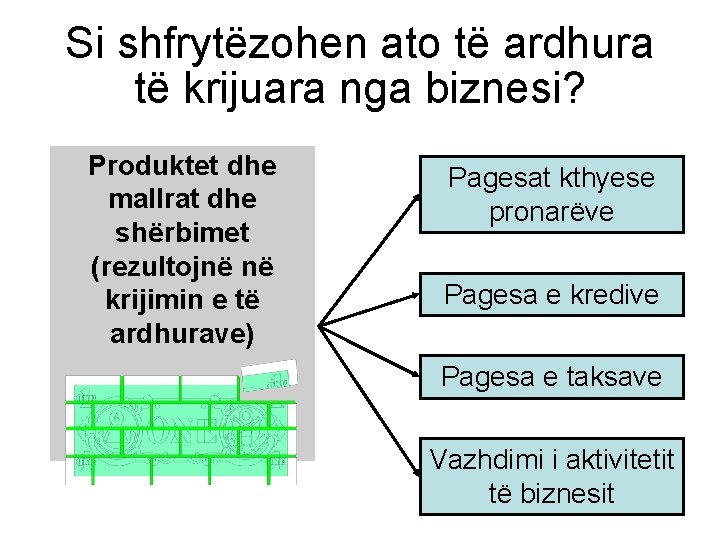
Si shfrytëzohen ato të ardhura të krijuara nga biznesi? Produktet dhe mallrat dhe shërbimet (rezultojnë në krijimin e të ardhurave) Pagesat kthyese pronarëve Pagesa e kredive Pagesa e taksave Vazhdimi i aktivitetit të biznesit
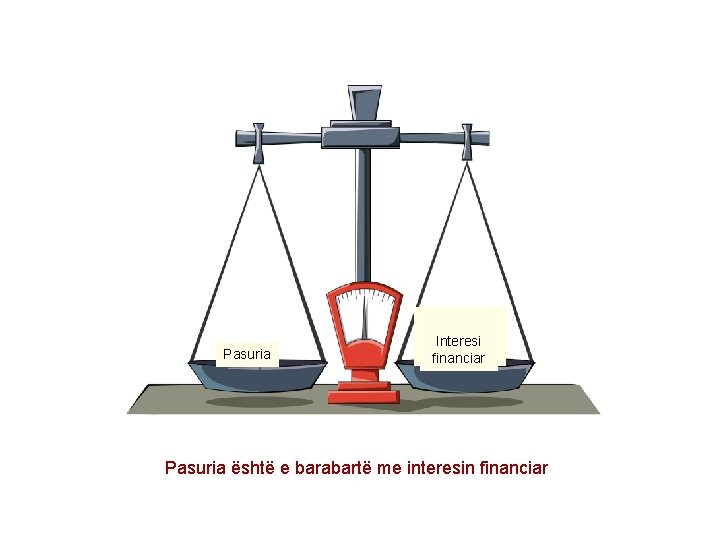
Asetet Pasuria Detyrimet + Ekuiteti Interesi i pronarëve financiar Pasuria është e barabartë me interesin financiar
Pyetja: Çfarë është ekuacioni bazik i kontabilitetit? Përgjigja: Ekuacioni bazik i kontabilitetit është raporti në mes të aseteve, detyrimeve plus ekuitetit të pronarëve.
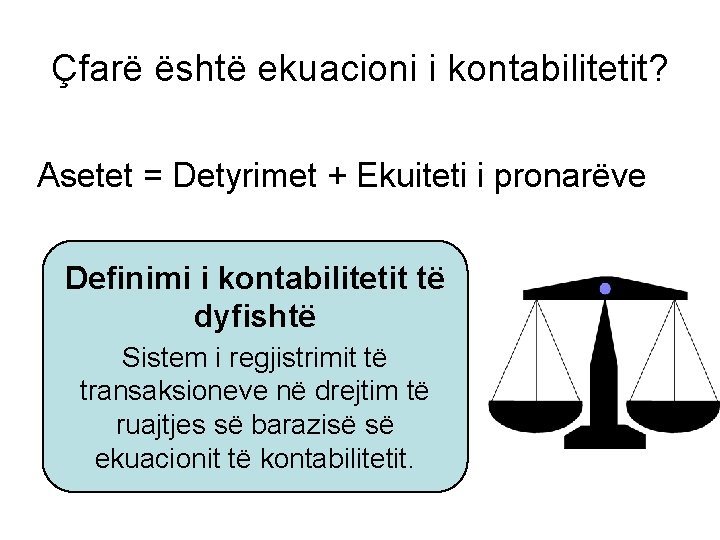
Çfarë është ekuacioni i kontabilitetit? Asetet = Detyrimet + Ekuiteti i pronarëve Definimi i kontabilitetit të dyfishtë Sistem i regjistrimit të transaksioneve në drejtim të ruajtjes së barazisë së ekuacionit të kontabilitetit.
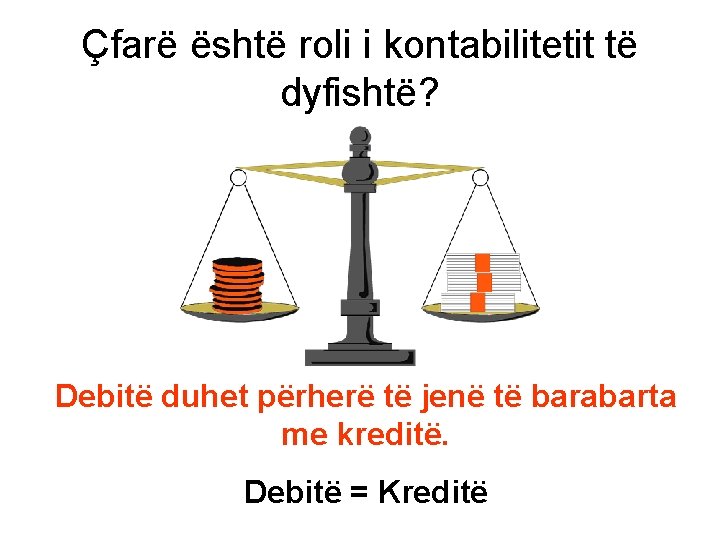
Çfarë është roli i kontabilitetit të dyfishtë? Debitë duhet përherë të jenë të barabarta me kreditë. Debitë = Kreditë
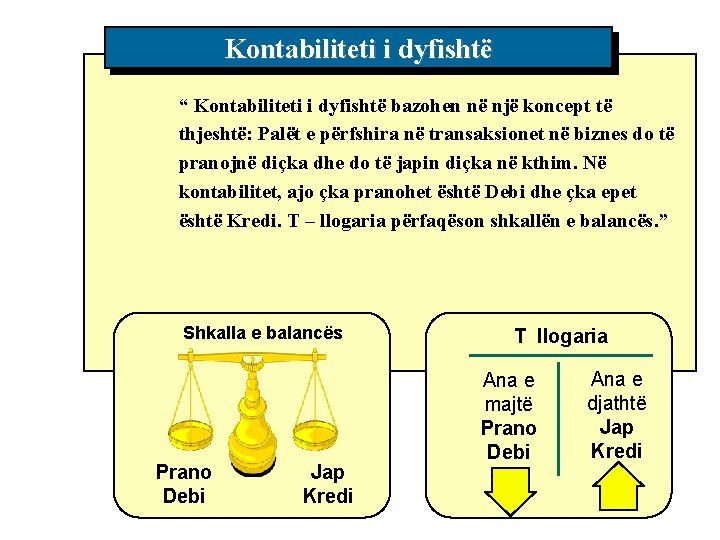
Kontabiliteti i dyfishtë “ Kontabiliteti i dyfishtë bazohen në një koncept të thjeshtë: Palët e përfshira në transaksionet në biznes do të pranojnë diçka dhe do të japin diçka në kthim. Në kontabilitet, ajo çka pranohet është Debi dhe çka epet është Kredi. T – llogaria përfaqëson shkallën e balancës. ” Shkalla e balancës Prano Debi Jap Kredi T llogaria Ana e majtë Prano Debi Ana e djathtë Jap Kredi

Ekuacioni i kontabilitetit ASETET Pasuria në pronësi të biznesit = DETYRIMET Borxhet e biznesit + EKUITETI I PRONARËVE Interesi financiar i pronarëve në biznes
Ekuacioni i kontabilitetit Asetet = Detyrimet + Ekuiteti i pronarëve Pasuria në pronësi të biznesit
Ekuacioni i kontabilitetit Asetet = Detyrimet + Ekuiteti i pronarëve Të drejtat e kreditorëve të cilat përfaqësojnë borxhet e biznesit
Ekuacioni i kontabilitetit Asetet = Detyrimet + Ekuiteti i pronarëve Interesi financiar i pronarëve në biznes
Ekuacioni i kontabilitetit Pasuria Si quhet pasuria e organizatës?
Ekuacioni i kontabilitetit Pasuria = Burimet Asetet Kostot e pasurisë së shfrytëzuar në biznes Cilat janë burimet e aseteve?
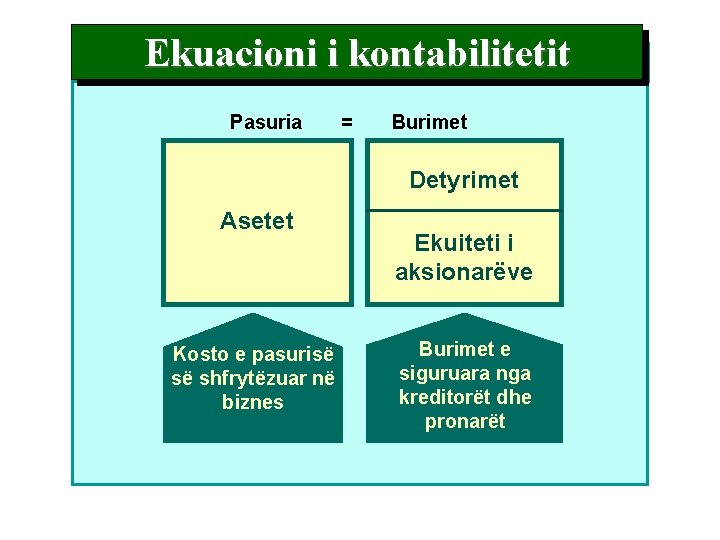
Ekuacioni i kontabilitetit Pasuria = Burimet Detyrimet Asetet Kosto e pasurisë së shfrytëzuar në biznes Ekuiteti i aksionarëve Burimet e siguruara nga kreditorët dhe pronarët
Pyetja: Çfarë janë asetet? Përgjigja: • Diçka që posedon kompania e që ka vlerë të ardhshme ekonomike. – Toka – Ndërtesa – Pajisjet – Goodwill (emri i mirë)
Pyetja: Çfarë janë detyrimet? Përgjigja: • Njëlloj borxhi i kompanisë. – para – shërbime – produkte

Pyetja: Çfarë është ekuiteti i pronarëve? Përgjigja: • Është ajo çka ka mbetur nga asetet pas zbritjes së detyrimeve. – Njëjtë si asetet neto – Kërkesat e pronarëve ndaj aseteve të entitetit
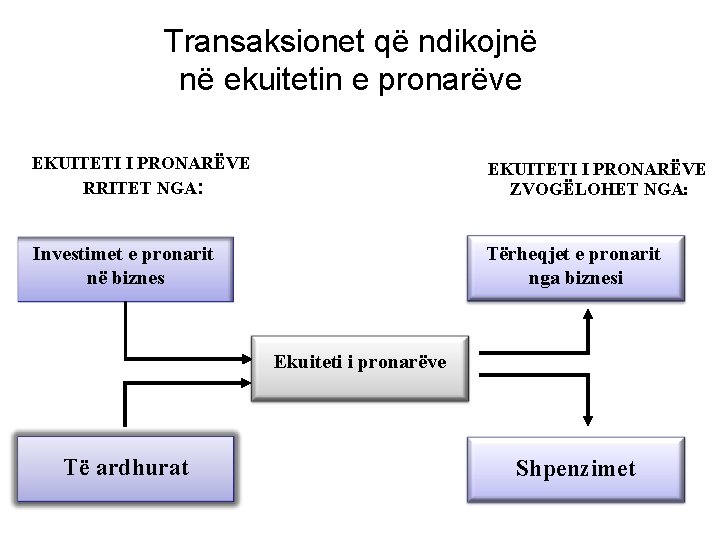
Transaksionet që ndikojnë në ekuitetin e pronarëve EKUITETI I PRONARËVE RRITET NGA: EKUITETI I PRONARËVE ZVOGËLOHET NGA: Investimet e pronarit në biznes Tërheqjet e pronarit nga biznesi Ekuiteti i pronarëve Të ardhurat Shpenzimet

Pyetja: Çfarë janë të ardhurat? Përgjigja: • Çfarë janë të ardhurat? • Ato janë shumat e pranuara apo që do të pranohen nga konsumatorët nga shitja e produkteve apo shërbimeve. – Shitjet – Kryerja e shërbimeve – Qiraja – Interesi
Pyetja: Çfarë janë shpenzimet? Përgjigja: • Çfarë janë shpenzimet? • Ato janë shumat që janë paguar apo do të paguhen më vonë për kostot që janë shkaktuar për të fituar të ardhurat. – Pagat dhe mëditjet – Shërbimet – Furnizimet e shfrytëzuara – Reklamat, konkurset, propaganda. .
Transaksionet dhe llogaritë e bilancit
Çka është transaksioni biznesor? Transaksioni biznesor është ngjarje ekonomike apo kusht që direkt ndryshon kushtet financiare të entitetit apo ndikon në rezultatet e operacioneve të biznesit.
Transaksioni apo ngjarja Këmbimi i interesimit ekonomik në mes të dy palëve. Transaksionet e jashtme të shkaktuara në mes të organizatave dhe palëve të jashtme. Transaksionet e brendshme të shkaktuara brenda organizatës.
ANALIZA E TRANSAKSIONEVE Për të kuptuar procedurat e libërmbajtjes për transaksionet, apo efektet e transaksioneve në pasqyrat financiare, duhet përgjigjur në pyetjet vijuese: Œ Çfarë po ndodhë ? Cilat llogari preken? Ž Si preket secila nga llogaritë? A balancohet bilanci i gjendjes? A kanë kuptim analizat e mia?
Analiza e transaksioneve Aksionarët kanë themeluar njё kompani konsaltingu. Kompania e tij quhet “Global Consulting” shpk. Tё analizohen transaksionet vijuese.
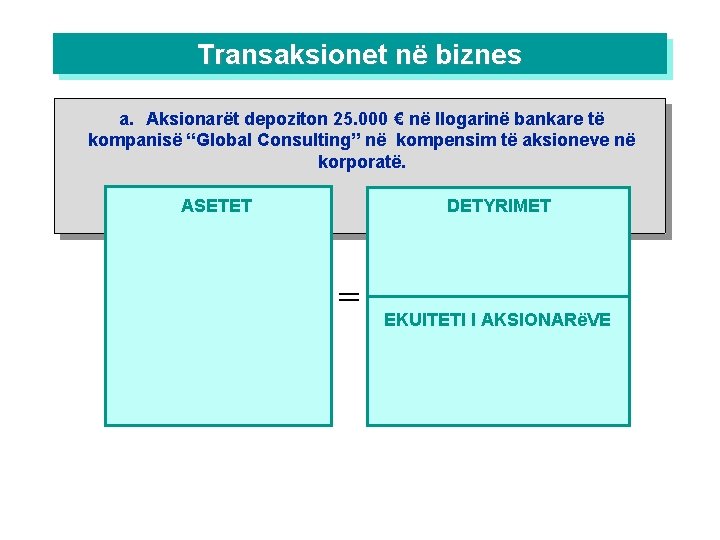
Transaksionet në biznes a. Aksionarët depoziton 25. 000 € në llogarinë bankare të kompanisë “Global Consulting” në kompensim të aksioneve në korporatë. DETYRIMET ASETET = EKUITETI I AKSIONARëVE
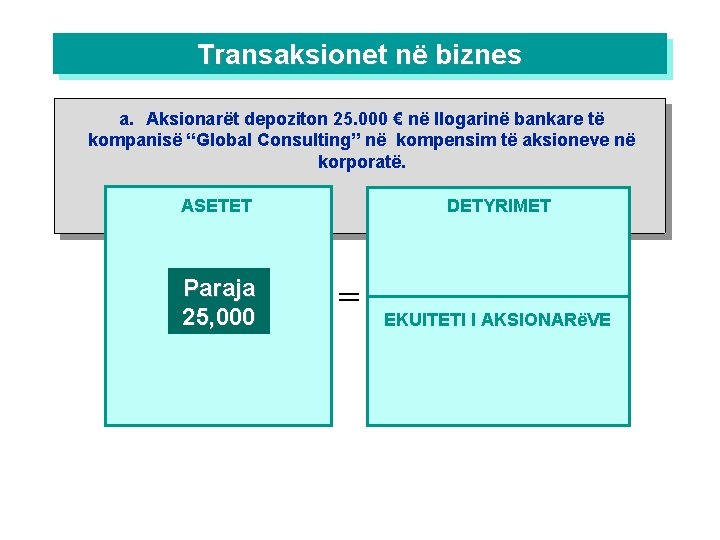
Transaksionet në biznes a. Aksionarët depoziton 25. 000 € në llogarinë bankare të kompanisë “Global Consulting” në kompensim të aksioneve në korporatë. DETYRIMET ASETET Paraja 25, 000 = EKUITETI I AKSIONARëVE
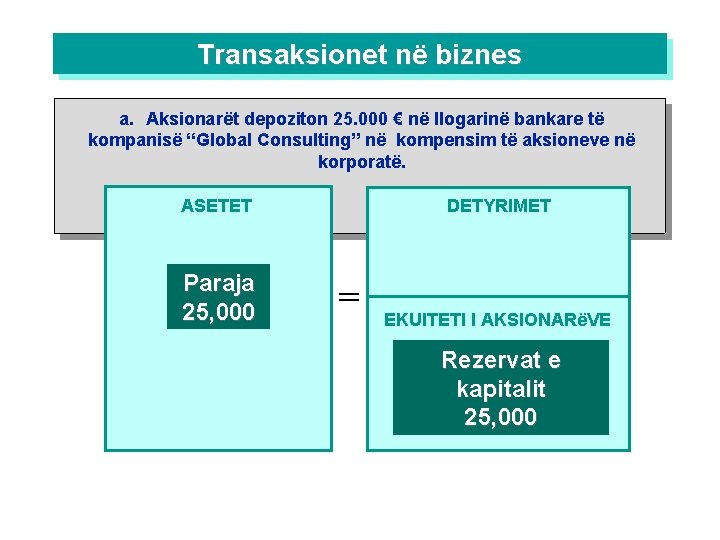
Transaksionet në biznes a. Aksionarët depoziton 25. 000 € në llogarinë bankare të kompanisë “Global Consulting” në kompensim të aksioneve në korporatë. DETYRIMET ASETET Paraja 25, 000 = EKUITETI I AKSIONARëVE Rezervat e kapitalit 25, 000

Transaksionet në biznes b. “Global Consulting” blen tokë për 20, 000 €. DETYRIMET ASETET = EKUITETI I AKSIONARëVE
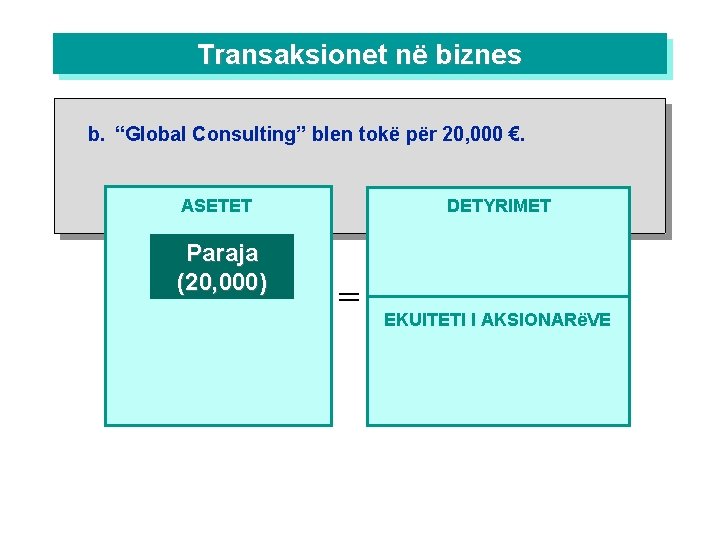
Transaksionet në biznes b. “Global Consulting” blen tokë për 20, 000 €. DETYRIMET ASETET Paraja (20, 000) = EKUITETI I AKSIONARëVE
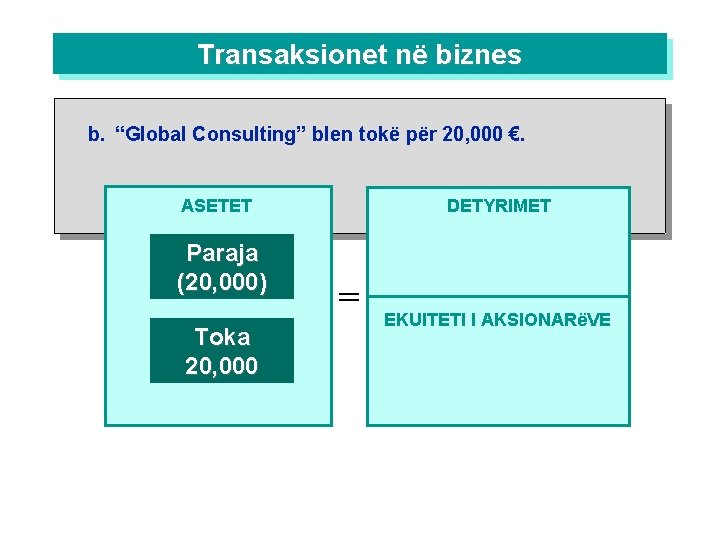
Transaksionet në biznes b. “Global Consulting” blen tokë për 20, 000 €. DETYRIMET ASETET Paraja (20, 000) Toka 20, 000 = EKUITETI I AKSIONARëVE

Transaksionet në biznes c. “Global Consulting” blen furnizime për 1, 350 € duke u pajtuar që të paguaj furnizuesit në një të ardhme të afërt. DETYRIMET ASETET = EKUITETI I AKSIONARëVE
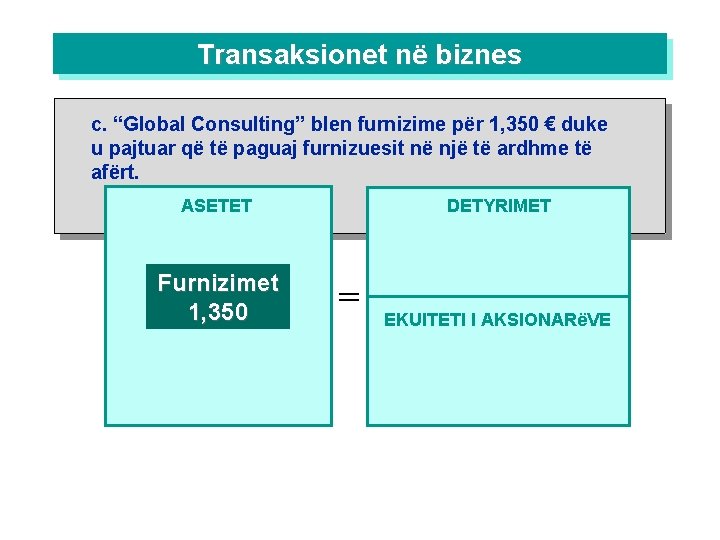
Transaksionet në biznes c. “Global Consulting” blen furnizime për 1, 350 € duke u pajtuar që të paguaj furnizuesit në një të ardhme të afërt. DETYRIMET ASETET Furnizimet 1, 350 = EKUITETI I AKSIONARëVE

Transaksionet në biznes c. “Global Consulting” blen furnizime për 1, 350 € duke u pajtuar që të paguaj furnizuesit në një të ardhme të afërt. DETYRIMET ASETET Llogari të pagueshme Furnizimet 1, 350 = 1, 350 EKUITETI I AKSIONARëVE

Transaksionet në biznes d. “Global Consulting” fiton honorarin prej 7, 500 € duke pranuar Paranë. DETYRIMET ASETET = EKUITETI I AKSIONARëVE

Transaksionet në biznes d. “Global Consulting” fiton honorarin prej 7, 500 € duke pranuar Paranë. DETYRIMET ASETET Paraja 7, 500 = EKUITETI I AKSIONARëVE
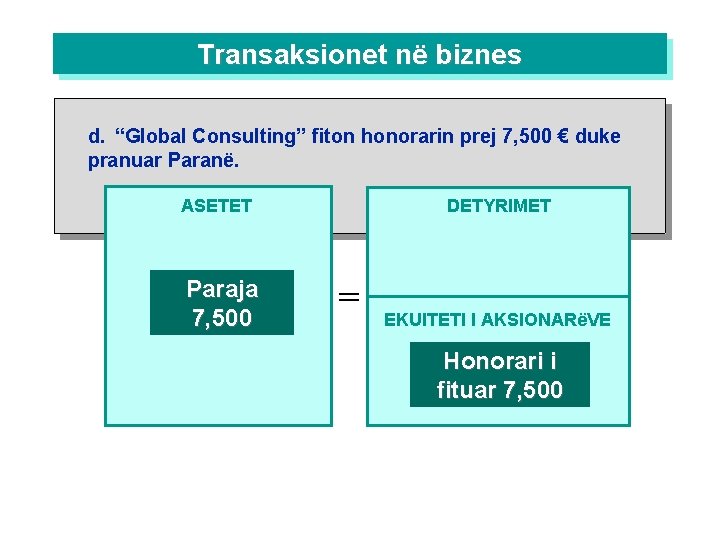
Transaksionet në biznes d. “Global Consulting” fiton honorarin prej 7, 500 € duke pranuar Paranë. DETYRIMET ASETET Paraja 7, 500 = EKUITETI I AKSIONARëVE Honorari i fituar 7, 500
Transaksionet në biznes e. “Global Consulting” paguan: pagat, 2, 125 €; qiranë, 800 €; komunale, 450 €; dhe të tjera, 275 €. DETYRIMET ASETET = EKUITETI I AKSIONARëVE
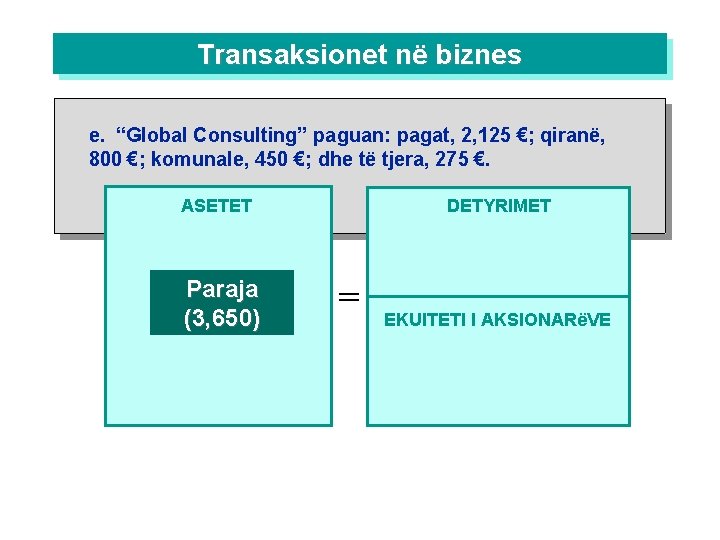
Transaksionet në biznes e. “Global Consulting” paguan: pagat, 2, 125 €; qiranë, 800 €; komunale, 450 €; dhe të tjera, 275 €. DETYRIMET ASETET Paraja (3, 650) = EKUITETI I AKSIONARëVE
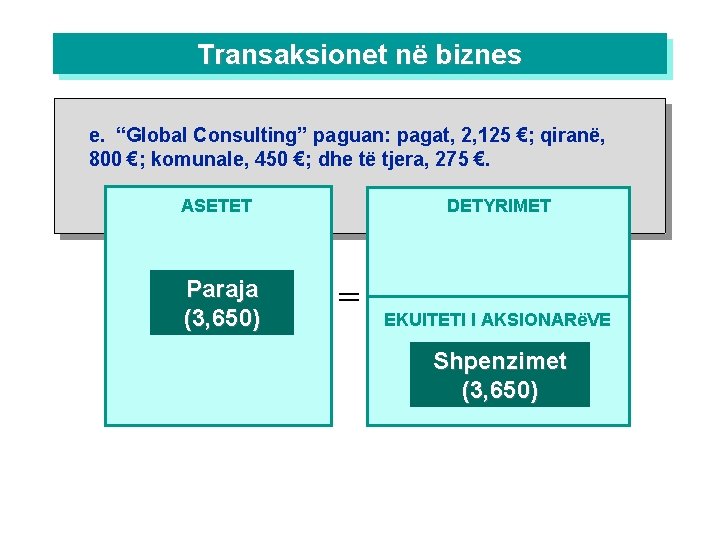
Transaksionet në biznes e. “Global Consulting” paguan: pagat, 2, 125 €; qiranë, 800 €; komunale, 450 €; dhe të tjera, 275 €. DETYRIMET ASETET Paraja (3, 650) = EKUITETI I AKSIONARëVE Shpenzimet (3, 650)
Transaksionet në biznes f. “Global Consulting” paguan 950 € në llogari të kreditorëve (për furnizimet e blera më parë). DETYRIMET ASETET = EKUITETI I AKSIONARëVE
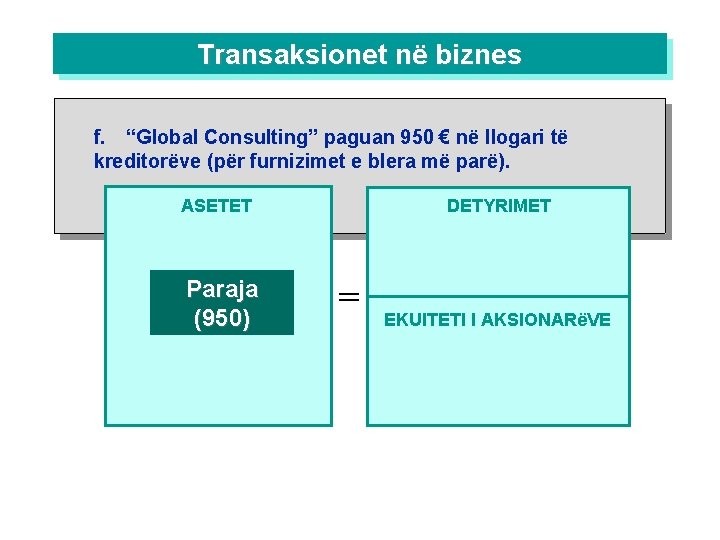
Transaksionet në biznes f. “Global Consulting” paguan 950 € në llogari të kreditorëve (për furnizimet e blera më parë). DETYRIMET ASETET Paraja (950) = EKUITETI I AKSIONARëVE
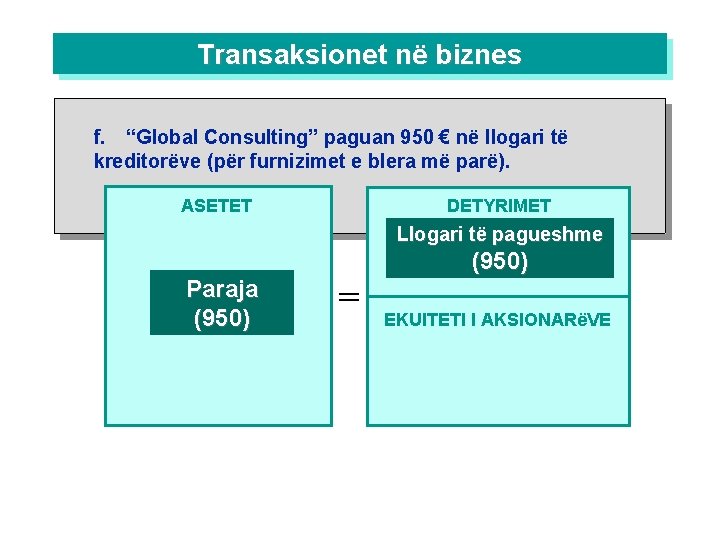
Transaksionet në biznes f. “Global Consulting” paguan 950 € në llogari të kreditorëve (për furnizimet e blera më parë). DETYRIMET ASETET Llogari të pagueshme (950) Paraja (950) = EKUITETI I AKSIONARëVE
Transaksionet në biznes g. Në fund të muajit, kompania ka konsumuar 800 € nga furnizimet e blera më parë. DETYRIMET ASETET = EKUITETI I AKSIONARëVE
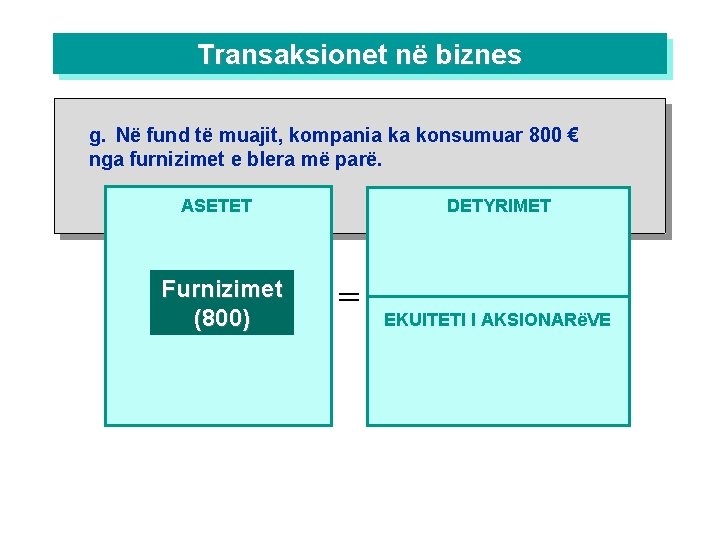
Transaksionet në biznes g. Në fund të muajit, kompania ka konsumuar 800 € nga furnizimet e blera më parë. DETYRIMET ASETET Furnizimet (800) = EKUITETI I AKSIONARëVE
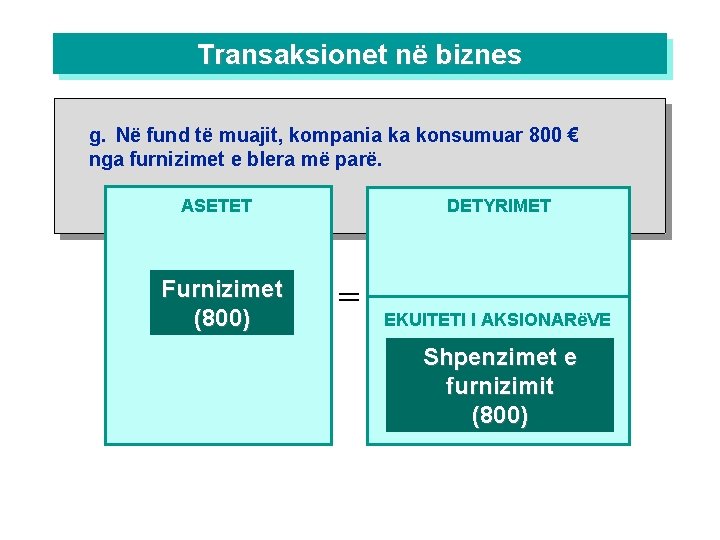
Transaksionet në biznes g. Në fund të muajit, kompania ka konsumuar 800 € nga furnizimet e blera më parë. DETYRIMET ASETET Furnizimet (800) = EKUITETI I AKSIONARëVE Shpenzimet e furnizimit (800)
Transaksionet në biznes h. “Global Consulting” ka paguar 2, 000 € dividendë aksionarëve. DETYRIMET ASETET = EKUITETI I AKSIONARëVE
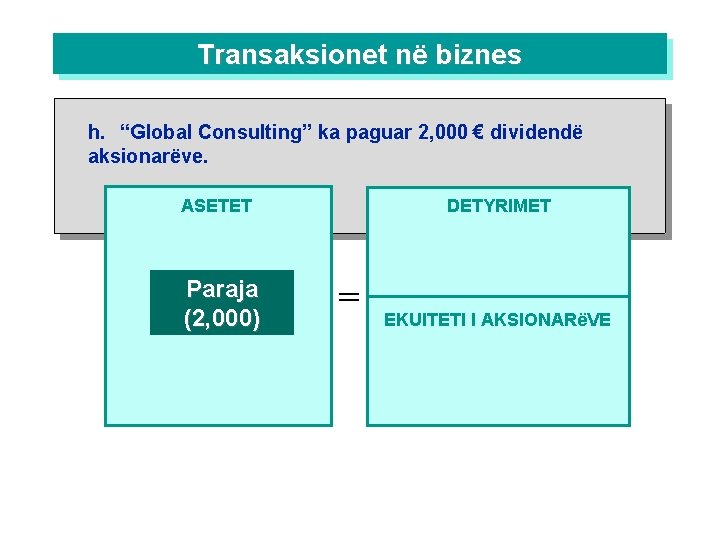
Transaksionet në biznes h. “Global Consulting” ka paguar 2, 000 € dividendë aksionarëve. DETYRIMET ASETET Paraja (2, 000) = EKUITETI I AKSIONARëVE

Transaksionet në biznes h. “Global Consulting” ka paguar 2, 000 € dividendë aksionarëve. DETYRIMET ASETET Paraja (2, 000) = EKUITETI I AKSIONARëVE Dividendët (2, 000)
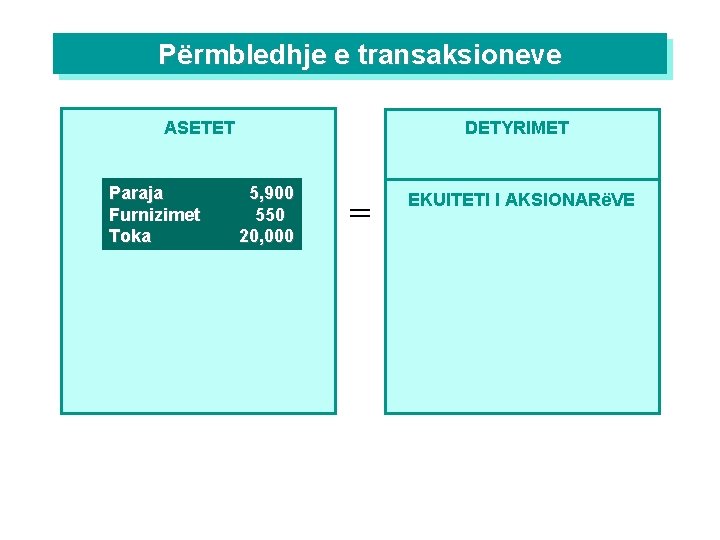
Përmbledhje e transaksioneve DETYRIMET ASETET Paraja Furnizimet Toka 5, 900 550 20, 000 = EKUITETI I AKSIONARëVE
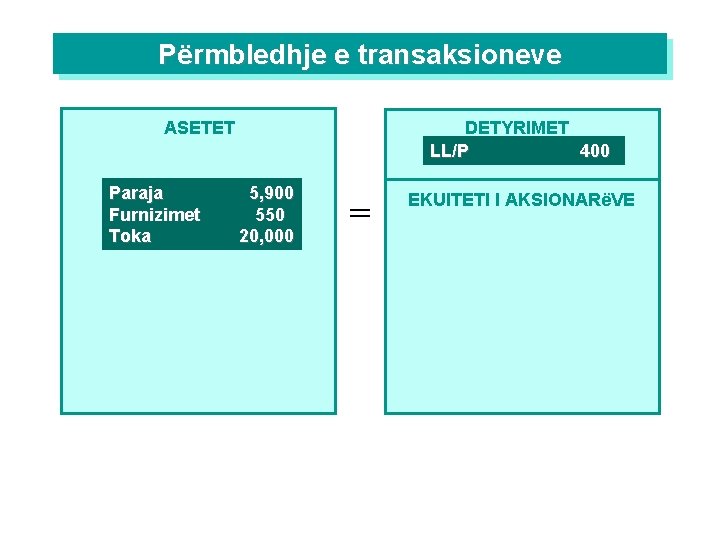
Përmbledhje e transaksioneve DETYRIMET LL/P 400 ASETET Paraja Furnizimet Toka 5, 900 550 20, 000 = EKUITETI I AKSIONARëVE
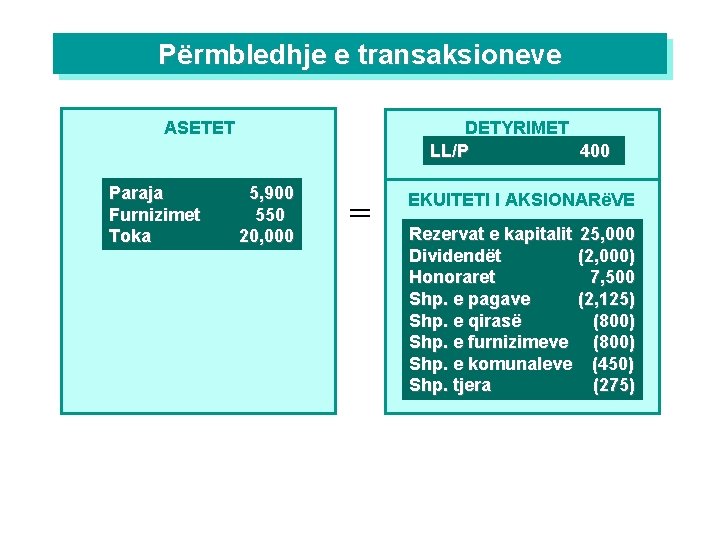
Përmbledhje e transaksioneve DETYRIMET LL/P 400 ASETET Paraja Furnizimet Toka 5, 900 550 20, 000 = EKUITETI I AKSIONARëVE Rezervat e kapitalit 25, 000 Dividendët (2, 000) Honoraret 7, 500 Shp. e pagave (2, 125) Shp. e qirasë (800) Shp. e furnizimeve (800) Shp. e komunaleve (450) Shp. tjera (275)
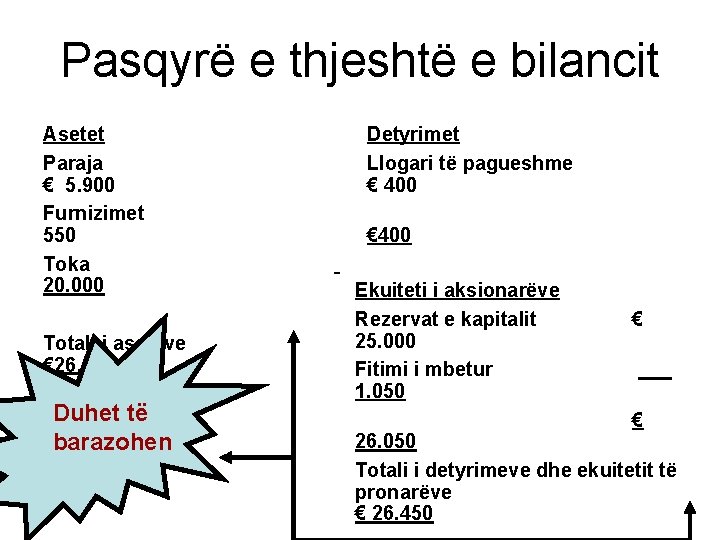
Pasqyrë e thjeshtë e bilancit Asetet Paraja € 5. 900 Furnizimet 550 Toka 20. 000 Totali i aseteve € 26. 450 Duhet të barazohen Detyrimet Llogari të pagueshme € 400 Ekuiteti i aksionarëve Rezervat e kapitalit 25. 000 Fitimi i mbetur 1. 050 € € 26. 050 Totali i detyrimeve dhe ekuitetit të pronarëve € 26. 450
Një shembull tjetër

Analiza e transaksioneve Pronari ka investuar € 50, 000 në kompani në këmbim të aksioneve të zakonshme. Llogaritë e përfshira janë: (1) Paraja (Aseti) (2) Kapitali i pronarëve (Ekuiteti)
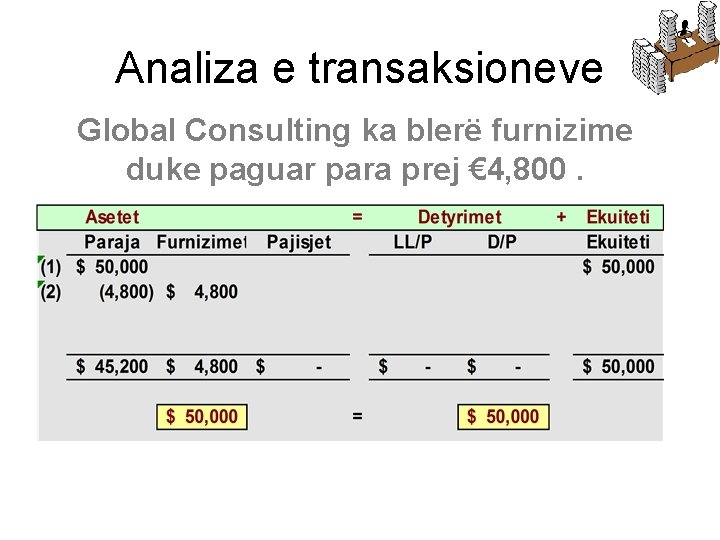
Analiza e transaksioneve Global Consulting ka blerë furnizime duke paguar para prej € 4, 800. Llogaritë e përfshira janë: (1) Paraja (Asetet) (2) Blerja e furnizimeve (Asetet)
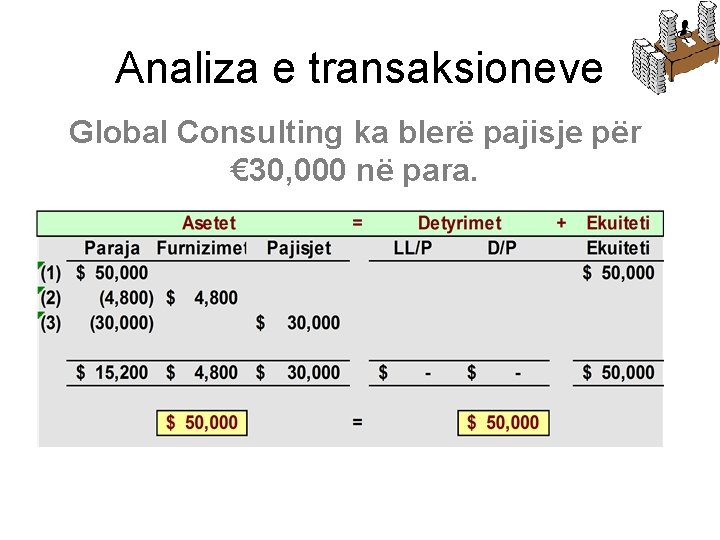
Analiza e transaksioneve Global Consulting ka blerë pajisje për € 30, 000 në para. Llogaritë e përfshira janë: (1) Paraja (Asetet) (2) Pajisjet (Asetet)
Analiza e transaksioneve Global Consulting ka blerë furnizime për € 9, 400 përmes llogarisë. Llogaria përfshinë: (1) Blerjen e furnizimeve (aseteve) (2) Llogaritë e pagueshme (detyrimet)
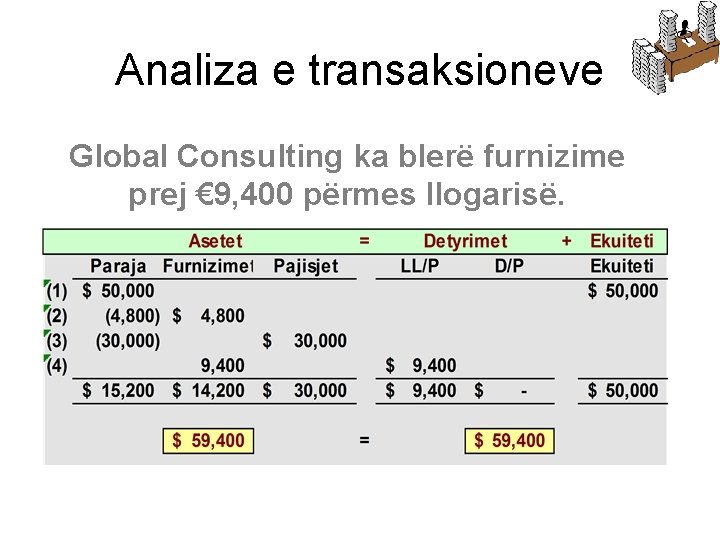
Analiza e transaksioneve Global Consulting ka blerë furnizime prej € 9, 400 përmes llogarisë.

Analiza e transaksioneve Tani të shohim transaksionet që përfshijnë të ardhurat dhe shpenzimet
Analiza e transaksioneve Për shërbimet e kryera janë pranuar para në shumë prej € 9, 800 Llogaritë përfshijnë: (1) Paranë (asetet) (2)Të ardhurat (Ekuiteti)
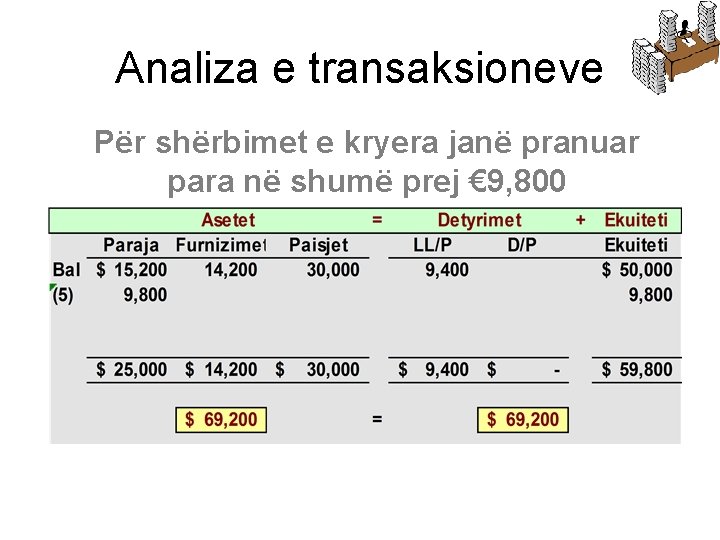
Analiza e transaksioneve Për shërbimet e kryera janë pranuar para në shumë prej € 9, 800
Analiza e transaksioneve Është paguar qiraja prej € 2, 800 pronarit të ndërtesës në të cilën është vendosur biznesi. Llogaritë përfshijnë: (1) Paranë (asetet) (2) Shpenzimet e qirasë (Ekuiteti)
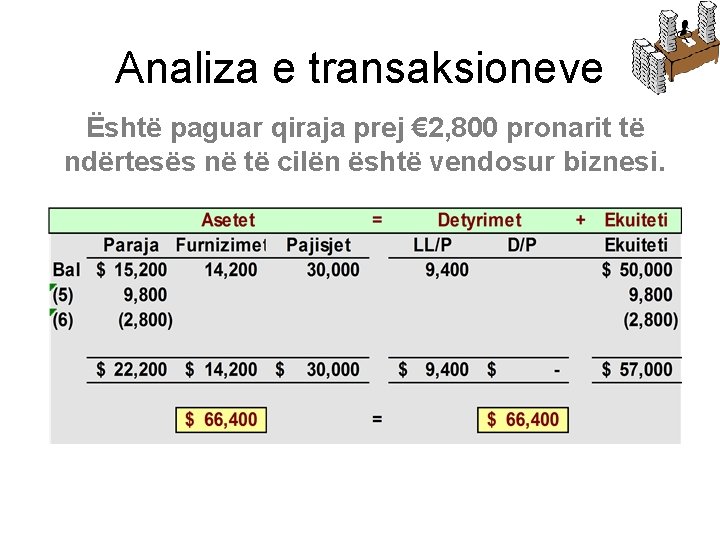
Analiza e transaksioneve Është paguar qiraja prej € 2, 800 pronarit të ndërtesës në të cilën është vendosur biznesi.
Analiza e transaksioneve Janë paguar pagat prej € 2, 300. Llogaritë përfshijnë: (1) Paranë (asetet) (2) Shpenzimet e pagave (Ekuiteti)
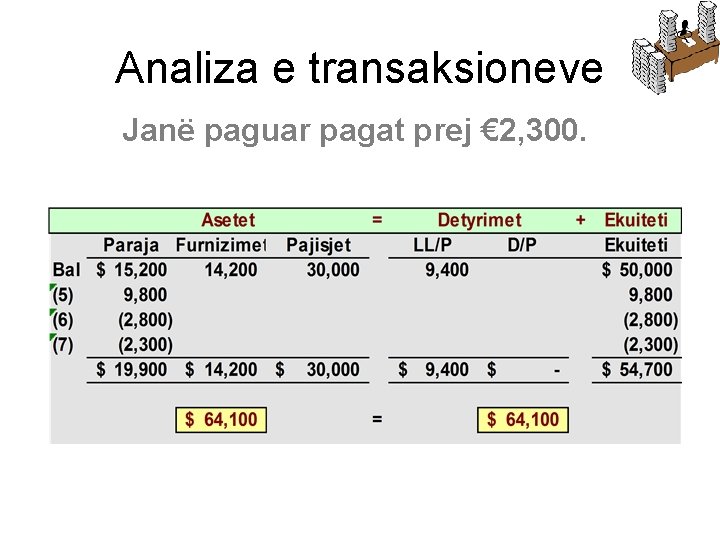
Analiza e transaksioneve Janë paguar pagat prej € 2, 300.
Efektet e transaksioneve në ekuitetin e aksionarëve EKUITETI I AKSIONARëVE
Efektet e transaksioneve në ekuitetin e aksionarëve EKUITETI I AKSIONARëVE zbritet
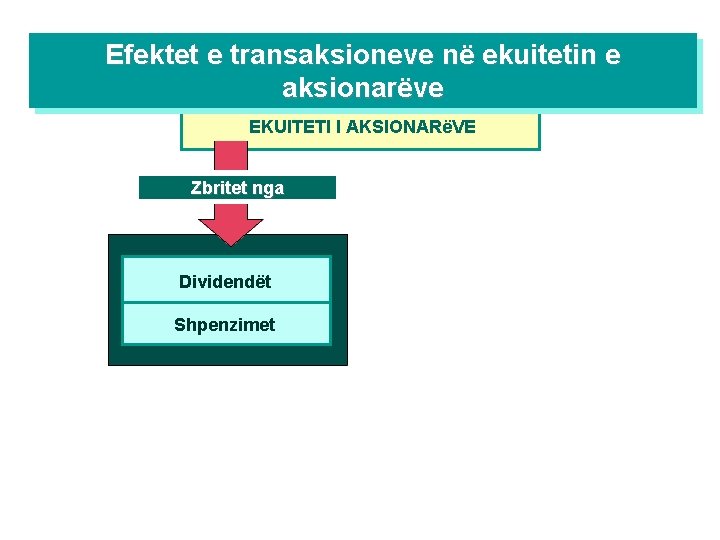
Efektet e transaksioneve në ekuitetin e aksionarëve EKUITETI I AKSIONARëVE Zbritet nga Dividendët Shpenzimet
Efektet e transaksioneve në ekuitetin e aksionarëve EKUITETI I AKSIONARëVE Rritet
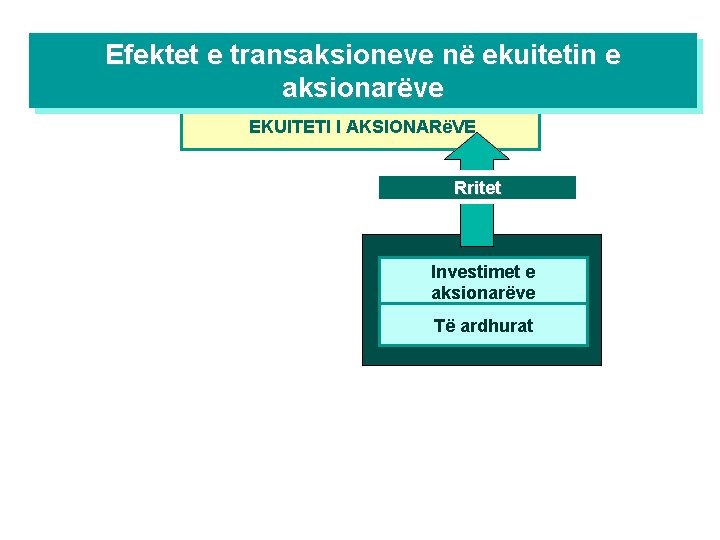
Efektet e transaksioneve në ekuitetin e aksionarëve EKUITETI I AKSIONARëVE Rritet Investimet e aksionarëve Të ardhurat
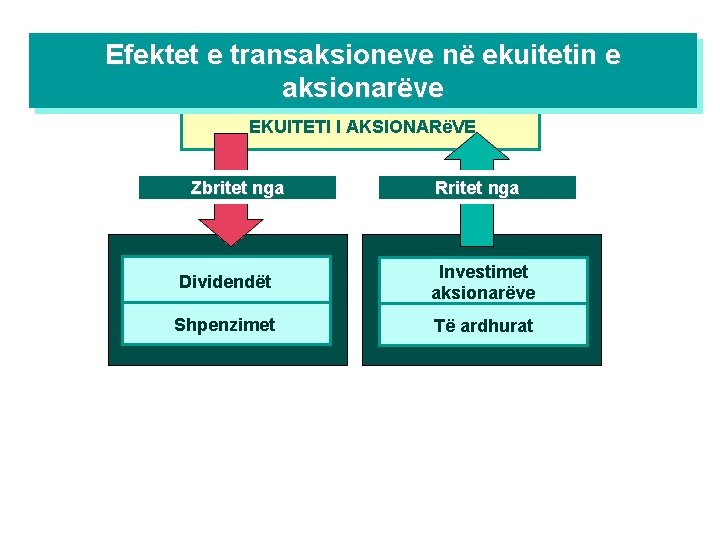
Efektet e transaksioneve në ekuitetin e aksionarëve EKUITETI I AKSIONARëVE Zbritet nga Rritet nga Dividendët Investimet aksionarëve Shpenzimet Të ardhurat
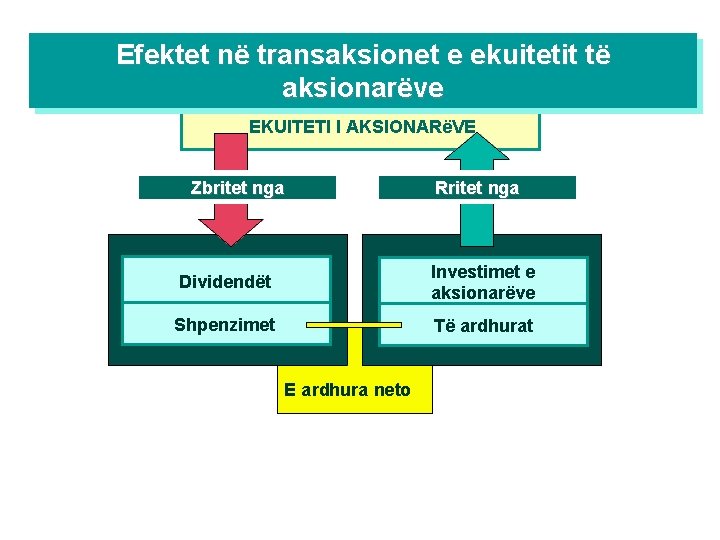
Efektet në transaksionet e ekuitetit të aksionarëve EKUITETI I AKSIONARëVE Zbritet nga Rritet nga Dividendët Investimet e aksionarëve Shpenzimet Të ardhurat E ardhura neto

Pasqyrat financiare janë fotografi të kompanisë në terma financiar Secila pasqyrë financiare ka të bëjë me datë specifike apo mbulon periudhë të veçantë.
Pasqyrat financiare • Kriteret dhe parimet e ndërtimit të pasqyrave financiare: 1. 2. 3. Qartësia dhe vërtetësia (të tregohet ashtu siç është), Qëndrushmëria – rregullat nuk duhet ndryshuar nga viti në vit, Materialiteti (rëndësia) – përmbajtja e të gjitha rregullave që kanë rëndësi të veçantë në përpilimin e PF Korrektësia në përpilimin e PF, Kujdesi (në veprimet e krijimit të PF) Kontimuiteti apo biznesi në vijimësi Kostoja historike – të gjitha mjetet e kompanisë paraqiten në lartësinë e të dhënave reale monetare, 4. 5. 6. 7.
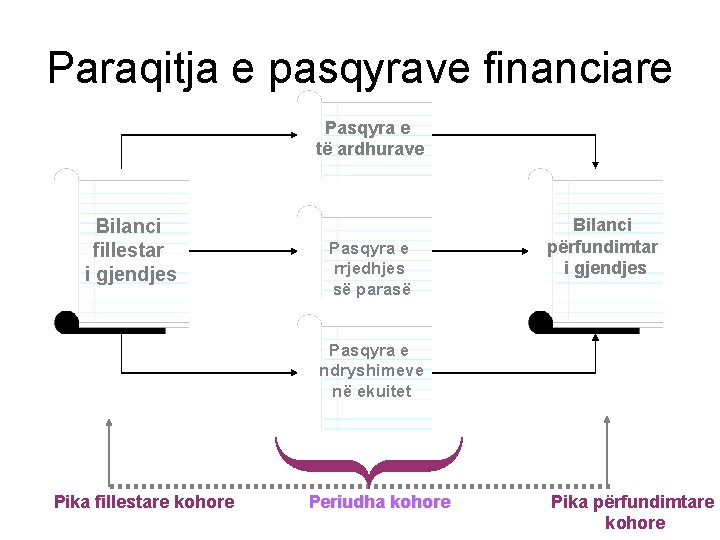
Paraqitja e pasqyrave financiare Pasqyra e të ardhurave Bilanci fillestar i gjendjes Pasqyra e rrjedhjes së parasë Bilanci përfundimtar i gjendjes Pasqyra e ndryshimeve në ekuitet Pika fillestare kohore Periudha kohore Pika përfundimtare kohore
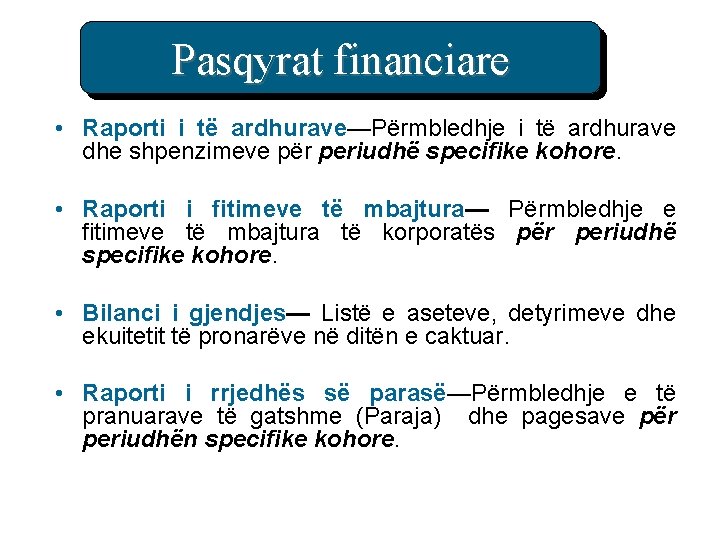
Pasqyrat financiare • Raporti i të ardhurave—Përmbledhje i të ardhurave dhe shpenzimeve për periudhë specifike kohore. • Raporti i fitimeve të mbajtura— Përmbledhje e fitimeve të mbajtura të korporatës për periudhë specifike kohore. • Bilanci i gjendjes— Listë e aseteve, detyrimeve dhe ekuitetit të pronarëve në ditën e caktuar. • Raporti i rrjedhës së parasë—Përmbledhje e të pranuarave të gatshme (Paraja) dhe pagesave për periudhën specifike kohore.

Informatat e raportuara në pasqyrat financiare Pyetja Përgjigja Pasqyra financiare 1. Si operon kompania gjatë periudhës? Të ardhurat – Shpenzimet Neto e ardhura (Neto humbja) Raporti i të ardhurave 2. Pse ndryshojnë fitimet mbajtura të kompanisë gjatë periudhës? Fitimet e mbajt. fillest. + Neto e ardhura (apo humbja) Fitimet e mbajtura përfund. Raporti i fitimeve të mbajtura

Informatat e raportuara në pasqyrat financiare Pyetja 3. Çfarë është pozicioni financiar i kompanisë në fund të periudhës? 4. Sa para është krijuar dhe shpenzuar brenda periudhës? Përgjigja Raporti financiar ASETET = DETYRIMET + Ekuiteti i pronarëve Bilanci i gjendjes Rrjedha e parasë operative ± Rrjedhja e parasë investuese ± Rredhja e parasë financiare Rritja apo zbritja e parasë Raporti i rrjedhjes së parasë
Një shembull tjetër
Fillimi i biznesit. . . l A. A. (si pronar biznesi) ka hapur një llogari bankare duke deponuar € 90, 000 në emër të Global Consulting Services. l Pronari posedon biznesin sepse ai ka siguruar fondet (pasurinë).
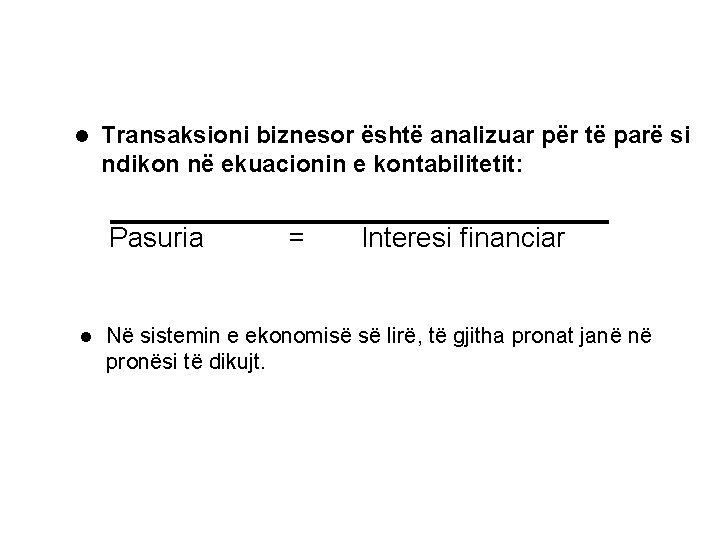
l Transaksioni biznesor është analizuar për të parë si ndikon në ekuacionin e kontabilitetit: Pasuria l = Interesi financiar Në sistemin e ekonomisë së lirë, të gjitha pronat janë në pronësi të dikujt.
Përdor hapat vijues për të analizuar efektet e transaksionit biznesor 1. Përshkruaj ngjarjen financiare. Identifiko pasurinë. l Identifiko se kush posedon pasurinë. l Përcakto shumën e rritjes apo zbritjes. l 2. Sigurohu se ekuacioni është i balancuar. Pasuria = Interesi financiar
Transaksioni biznesor A. A. (si pronar biznesi) ka hapur një llogari bankare duke deponuar € 90, 000 në emër të Global Consulting Services. Analiza: (a) Biznesi ka pranuar € 90, 000 si pasuri në formë të parasë (Paraja-it). (b) Pronari ka € 90, 000 interes financiar në biznes.
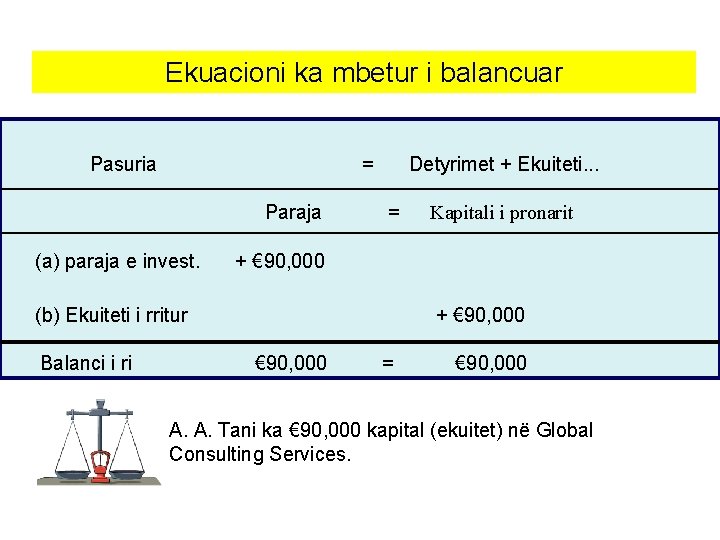
Ekuacioni ka mbetur i balancuar Pasuria = Paraja (a) paraja e invest. Detyrimet + Ekuiteti. . . = + € 90, 000 (b) Ekuiteti i rritur Balanci i ri Kapitali i pronarit + € 90, 000 = € 90, 000 A. A. Tani ka € 90, 000 kapital (ekuitet) në Global Consulting Services.
Transaksioni biznesor Global Consulting Services ka lëshuar çekun prej € 10, 000 për të blerë një kompjuter dhe pajisje tjera. Analiza: (c) Firma ka blerë pajisje të reja prej € 10, 000. (d) Firma ka paguar € 10, 000 në para të gatshme (cash).
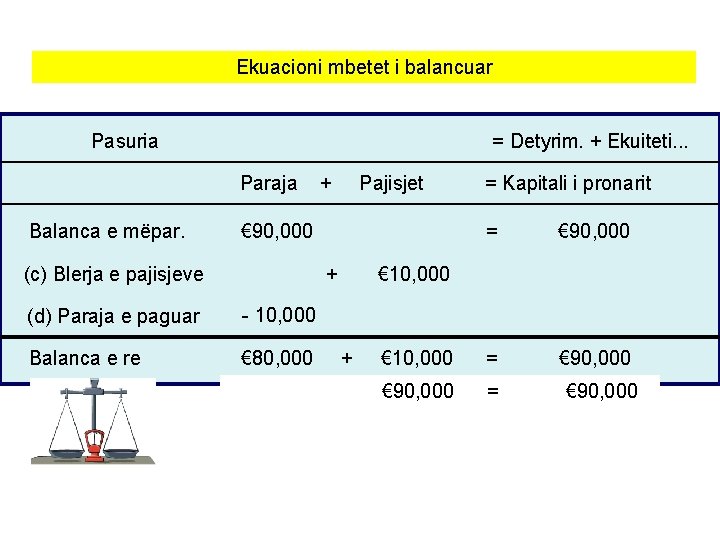
Ekuacioni mbetet i balancuar Pasuria = Detyrim. + Ekuiteti. . . Paraja Balanca e mëpar. + Pajisjet € 90, 000 (c) Blerja e pajisjeve - 10, 000 Balanca e re € 80, 000 = € 90, 000 € 10, 000 = € 90, 000 = € 10, 000 + (d) Paraja e paguar = Kapitali i pronarit + € 90, 000
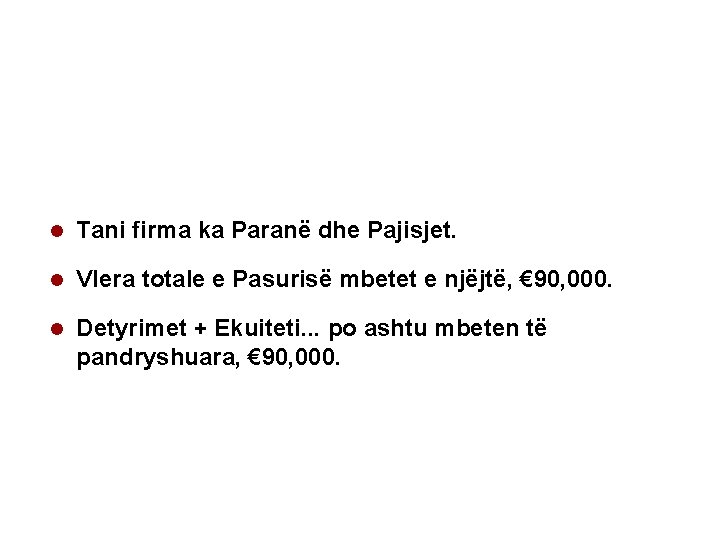
l Tani firma ka Paranë dhe Pajisjet. l Vlera totale e Pasurisë mbetet e njëjtë, € 90, 000. l Detyrimet + Ekuiteti. . . po ashtu mbeten të pandryshuara, € 90, 000.
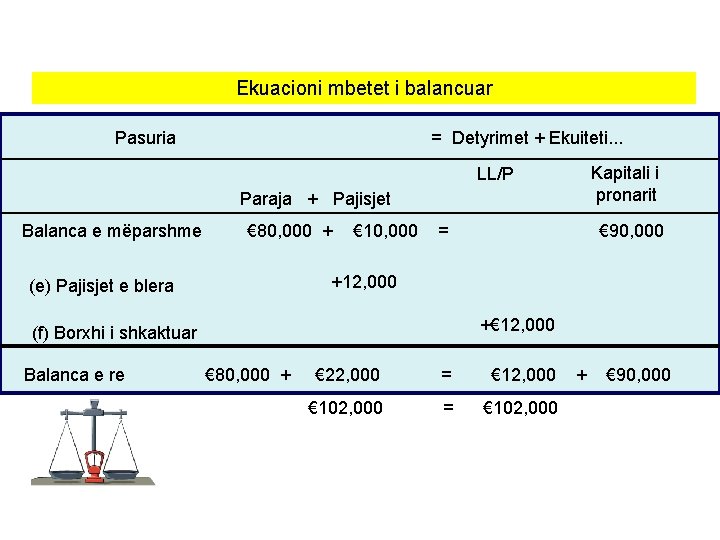
Ekuacioni mbetet i balancuar Pasuria = Detyrimet + Ekuiteti. . . Kapitali i pronarit LL/P Paraja + Pajisjet Balanca e mëparshme € 80, 000 + € 10, 000 = +12, 000 (e) Pajisjet e blera +€ 12, 000 (f) Borxhi i shkaktuar Balanca e re € 90, 000 € 80, 000 + € 22, 000 = € 12, 000 € 102, 000 = € 102, 000 + € 90, 000
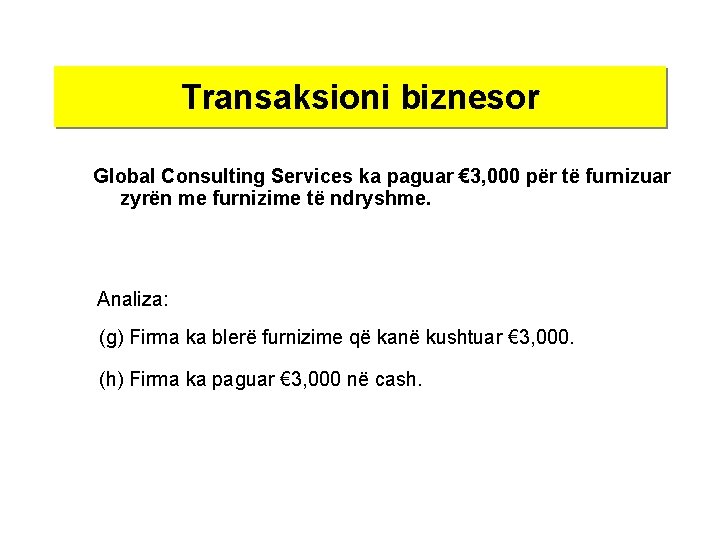
Transaksioni biznesor Global Consulting Services ka paguar € 3, 000 për të furnizuar zyrën me furnizime të ndryshme. Analiza: (g) Firma ka blerë furnizime që kanë kushtuar € 3, 000. (h) Firma ka paguar € 3, 000 në cash.
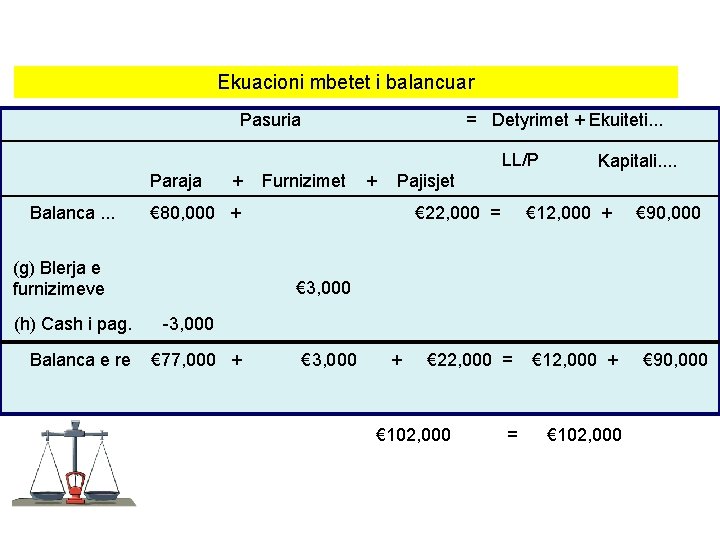
Ekuacioni mbetet i balancuar Pasuria = Detyrimet + Ekuiteti. . . LL/P Paraja Balanca. . . + Balanca e re + Pajisjet € 80, 000 + (g) Blerja e furnizimeve (h) Cash i pag. Furnizimet Kapitali. . € 22, 000 = € 12, 000 + € 90, 000 € 3, 000 -3, 000 € 77, 000 + € 3, 000 + € 22, 000 = € 102, 000 = € 12, 000 + € 102, 000 € 90, 000
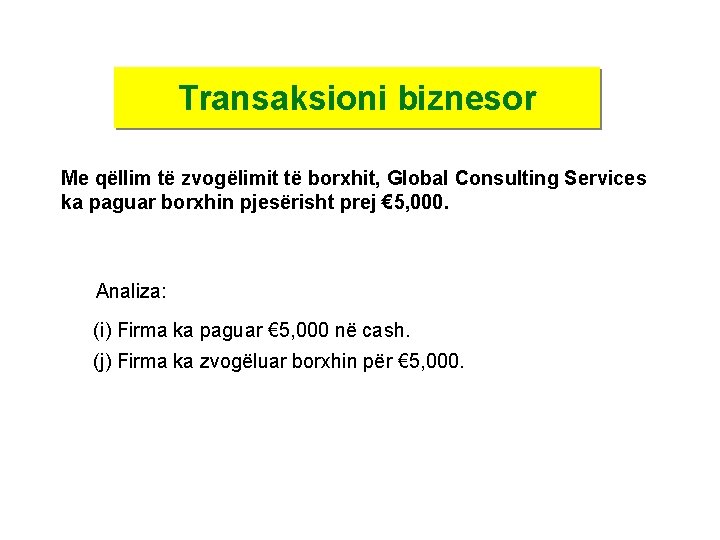
Transaksioni biznesor Me qëllim të zvogëlimit të borxhit, Global Consulting Services ka paguar borxhin pjesërisht prej € 5, 000. Analiza: (i) Firma ka paguar € 5, 000 në cash. (j) Firma ka zvogëluar borxhin për € 5, 000.
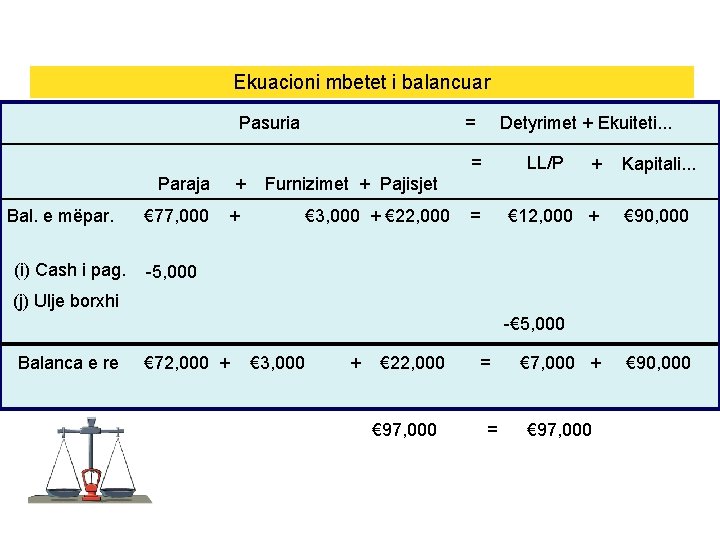
Ekuacioni mbetet i balancuar Pasuria = Detyrimet + Ekuiteti. . . = Bal. e mëpar. (i) Cash i pag. Paraja + € 77, 000 + LL/P + Kapitali. . . Furnizimet + Pajisjet € 3, 000 + € 22, 000 = € 12, 000 + € 90, 000 -5, 000 (j) Ulje borxhi -€ 5, 000 Balanca e re € 72, 000 + € 3, 000 + € 22, 000 € 97, 000 = = € 7, 000 + € 97, 000 € 90, 000
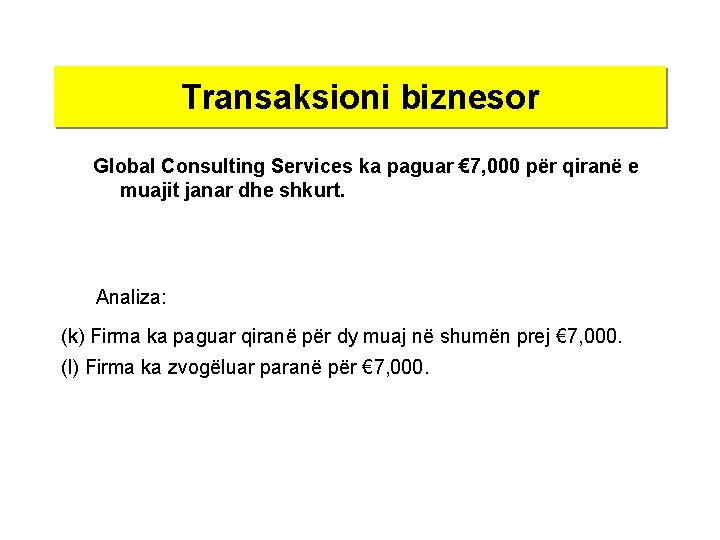
Transaksioni biznesor Global Consulting Services ka paguar € 7, 000 për qiranë e muajit janar dhe shkurt. Analiza: (k) Firma ka paguar qiranë për dy muaj në shumën prej € 7, 000. (l) Firma ka zvogëluar paranë për € 7, 000.

Ekuacioni mbetet i balancuar Pasuria Paraja = Detyrimet + Ekuiteti. . . + Furnizimet + Pajisjet LL/P + Kapitali. . = Bal. e mëpar. € 72, 000 + (k) Paraja e paguar € 3, 000 + € 22, 000 = € 7, 000 + € 90, 000 -7, 000 (l) Ulje kapitali Balanca e re € 65, 000 + € 3, 000 - € 7, 000 + € 22, 000 € 90, 000 = = € 7, 000 + € 83, 000 € 90, 000
Të përgatitet. . . Pasqyra e të ardhurave
Pyetja: Çfarë është pasqyra e të ardhurave? Përgjigja: Pasqyra e të ardhurave është një raport formal i operacioneve të biznesit brenda një periudhe të caktuar kohore. Ajo po ashtu quhet edhe pasqyrë e profitit apo humbjes apo edhe pasqyrë e të ardhurave shpenzimeve.
Pasqyra e të ardhurave l Tregon diferencën në mes të ardhurave nga shitja e mallrave dhe shërbimeve si dhe shumës së shpenzuar për të operuar biznesi. l Diferenca njihet si fitim (profit) neto apo humb je neto.
Pyetja: Çfarë është e ardhura (fitimi) neto? Përgjigja: E ardhura neto është rezultat i tejkalimit të të ardhurave ndaj shpenzimeve.
Pyetja: Çfarë është humbja neto? Përgjigja: Humbja neto është rezultat i tejkalimit të shpenzimeve ndaj të ardhurave.
Gjatë muajit janar dhe shkurt, firma ka krijuar të ardhura nga konsumatorët në shumën prej € 26, 000. Analiza: (m) Firma ka pranuar € 26, 000 në cash për shërbimet e ofruara konsumatorëve. (n) Të ardhurat janë rritur për € 26, 000, që rezultojnë me rritjen e ekuitetit për € 26, 000.
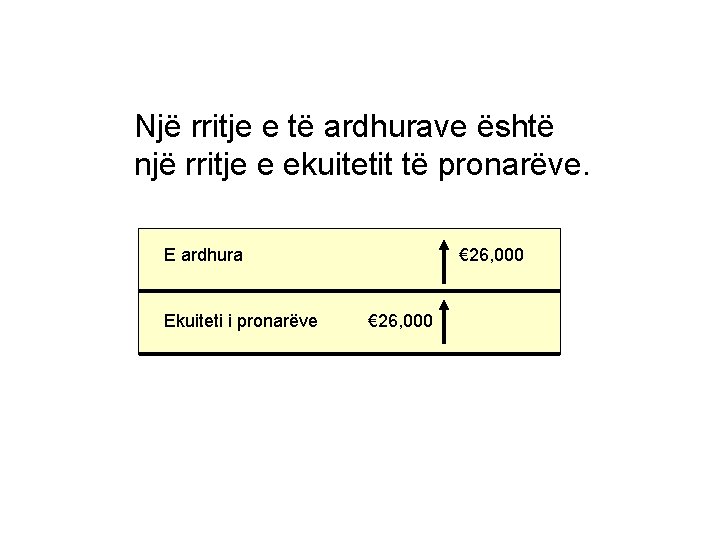
Një rritje e të ardhurave është një rritje e ekuitetit të pronarëve. E ardhura Ekuiteti i pronarëve € 26, 000

Ekuacioni mbetet i balancuar Asetet Paraja + Furnizimet Balanci i mëparsh. (m) Paraja. . . € 65, 000 + € 3, 000 = Detyrimet + Ekuiteti. . . + Pajisjet = LL/P + + € 22, 000 = € 7, 000 + € 83, 000 +26, 000 (n) Rritjet në ekuitet. . Balanci i ri Kapitali + E ardhura + € 91, 000 + € 3, 000 + € 22, 000 € 116, 000 = € 7, 000 + = 26, 000 € 83, 000 + € 26, 000 € 116, 000
Transaksioni biznesor Gjatë janarit dhe shkurtit, firma ka paguar € 7, 000 në emër të pagave. Analiza: (s) Firma ka zvogëlim të parasë për € 7, 000. (t) Firma ka paguar shpenzimet e pagave prej € 7, 000, me ç’rast zvogëlon ekuitetin. . .
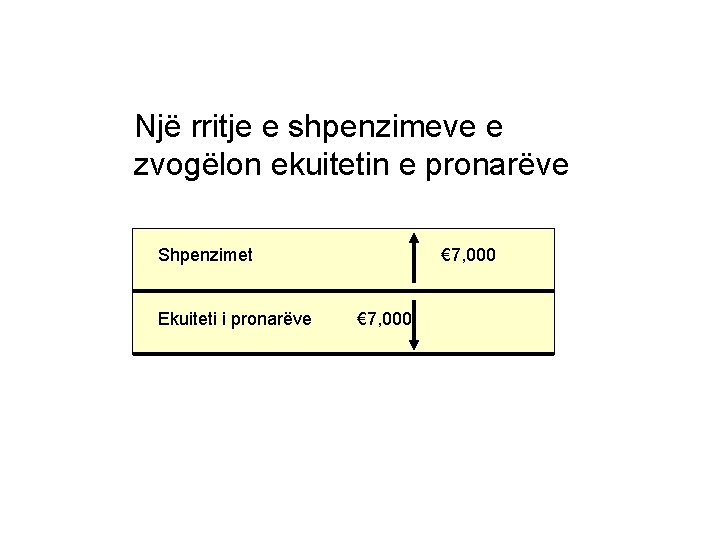
Një rritje e shpenzimeve e zvogëlon ekuitetin e pronarëve Shpenzimet Ekuiteti i pronarëve € 7, 000
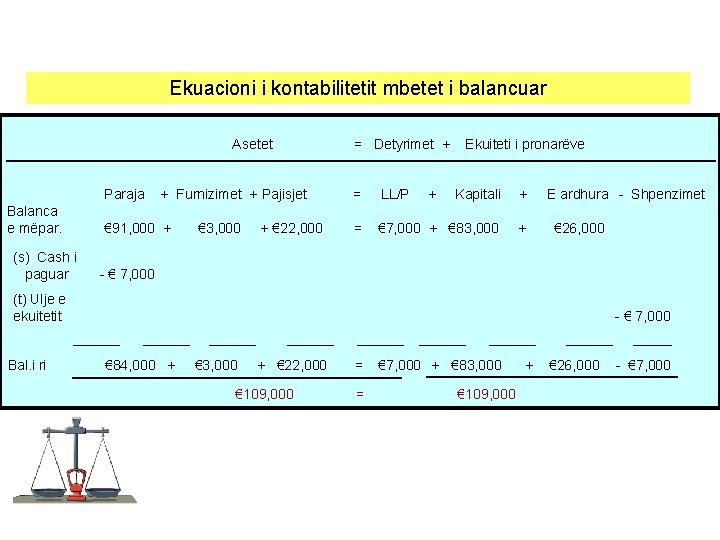
Ekuacioni i kontabilitetit mbetet i balancuar Asetet Paraja Balanca e mëpar. + Furnizimet + Pajisjet € 91, 000 + (s) Cash i paguar = Detyrimet + € 3, 000 + € 22, 000 + Ekuiteti i pronarëve = LL/P Kapitali + = € 7, 000 + € 83, 000 + E ardhura - Shpenzimet € 26, 000 - € 7, 000 (t) Ulje e ekuitetit - € 7, 000 ______ Bal. i ri ______ € 84, 000 + ______ € 3, 000 ______ + € 22, 000 € 109, 000 ______ = = ______ € 7, 000 + € 83, 000 € 109, 000 + ______ € 26, 000 _____ - € 7, 000
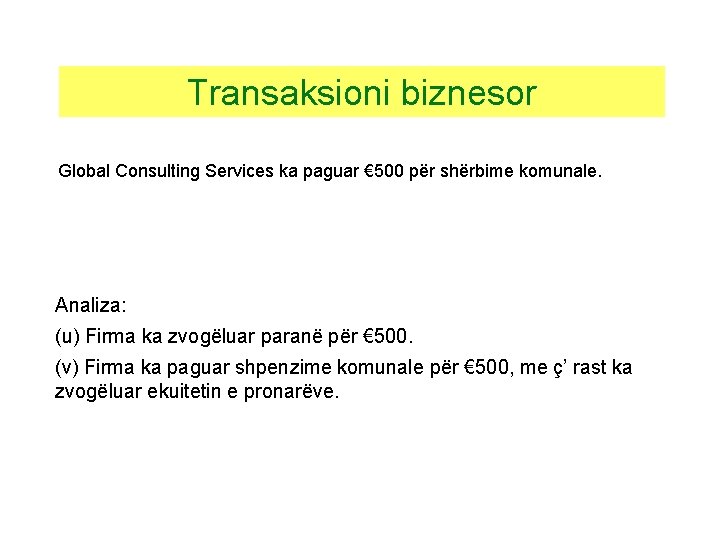
Transaksioni biznesor Global Consulting Services ka paguar € 500 për shërbime komunale. Analiza: (u) Firma ka zvogëluar paranë për € 500. (v) Firma ka paguar shpenzime komunale për € 500, me ç’ rast ka zvogëluar ekuitetin e pronarëve.
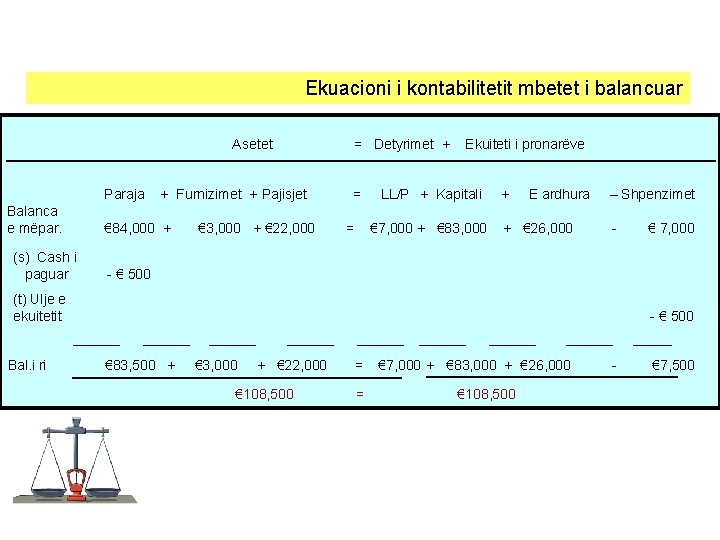
Ekuacioni i kontabilitetit mbetet i balancuar Asetet Paraja Balanca e mëpar. + Furnizimet + Pajisjet € 84, 000 + (s) Cash i paguar = Detyrimet + € 3, 000 + € 22, 000 = = Ekuiteti i pronarëve LL/P + Kapitali € 7, 000 + € 83, 000 + E ardhura + € 26, 000 – Shpenzimet - - € 500 (t) Ulje e ekuitetit - € 500 ______ Bal. i ri € 7, 000 ______ € 83, 500 + ______ € 3, 000 ______ + € 22, 000 € 108, 500 ______ = = ______ € 7, 000 + € 83, 000 + € 26, 000 € 108, 500 - _____ € 7, 500
Transaksioni biznesor Gjatë marsit, pronari ka tërhequr € 4, 000 para (cash) për nevoja personale. Analiza: (w) Firma ka zvogëluar paranë për € 4, 000. (x) Pronari ka zvogëluar kapitalin e tij (ekuitetin) për € 4, 000.
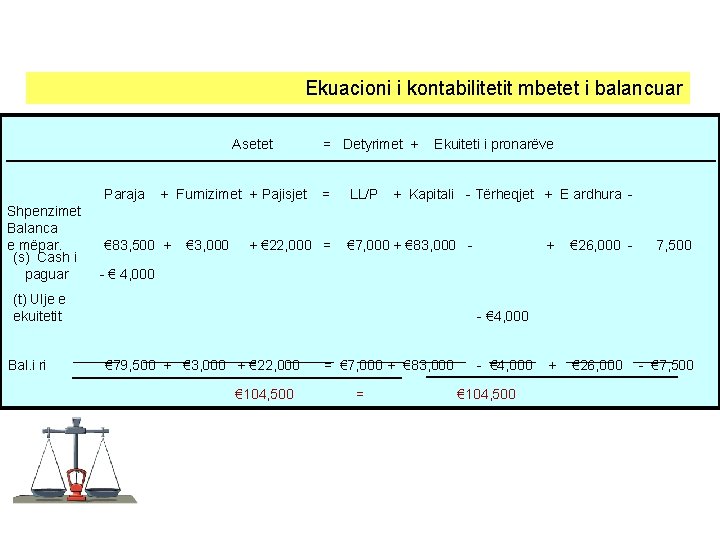
Ekuacioni i kontabilitetit mbetet i balancuar Asetet Paraja Shpenzimet Balanca e mëpar. (s) Cash i paguar + Furnizimet + Pajisjet € 83, 500 + € 3, 000 = Detyrimet + = + € 22, 000 = LL/P + Kapitali - Tërheqjet + E ardhura € 7, 000 + € 83, 000 - + € 26, 000 - 7, 500 - € 4, 000 (t) Ulje e ekuitetit Bal. i ri Ekuiteti i pronarëve - € 4, 000 ______ ______ _____ € 79, 500 + € 3, 000 + € 22, 000 = € 7, 000 + € 83, 000 - € 4, 000 + € 26, 000 - € 7, 500 € 104, 500 = € 104, 500
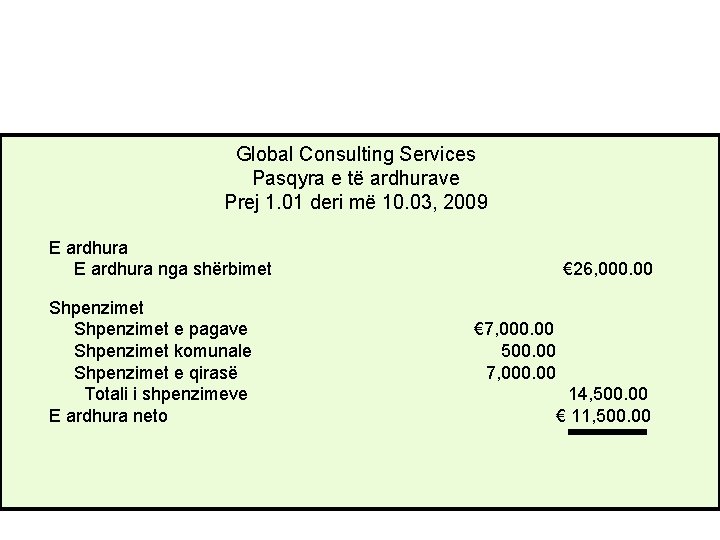
Global Consulting Services Pasqyra e të ardhurave Prej 1. 01 deri më 10. 03, 2009 E ardhura nga shërbimet Shpenzimet e pagave Shpenzimet komunale Shpenzimet e qirasë Totali i shpenzimeve E ardhura neto € 26, 000. 00 € 7, 000. 00 500. 00 7, 000. 00 14, 500. 00 € 11, 500. 00
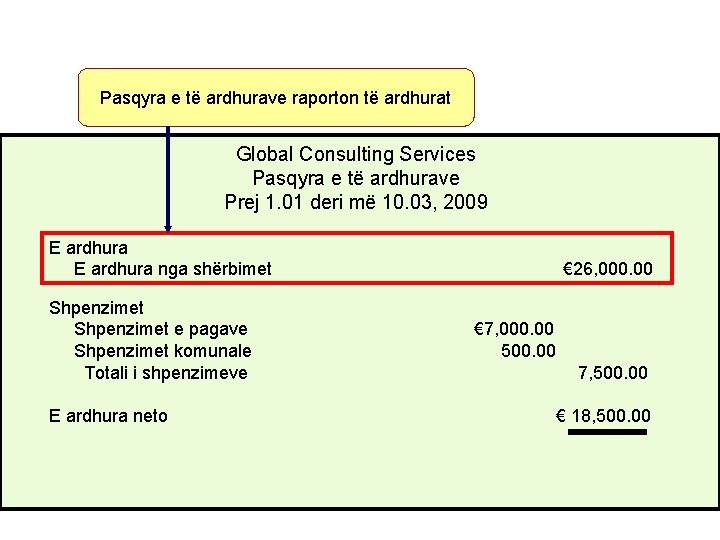
Pasqyra e të ardhurave raporton të ardhurat Global Consulting Services Pasqyra e të ardhurave Prej 1. 01 deri më 10. 03, 2009 E ardhura nga shërbimet Shpenzimet e pagave Shpenzimet komunale Totali i shpenzimeve E ardhura neto € 26, 000. 00 € 7, 000. 00 500. 00 7, 500. 00 € 18, 500. 00

Pasqyra e të ardhurave po ashtu raporton shpenzimet Global Consulting Services Pasqyra e të ardhurave Prej 1. 01 deri më 10. 03, 2009 E ardhura nga shërbimet Shpenzimet e pagave Shpenzimet komunale Shpenzimet e qirasë Totali i shpenzimeve E ardhura neto € 26, 000. 00 € 7, 000. 00 500. 00 7, 000. 00 14, 500. 00 € 11, 500. 00
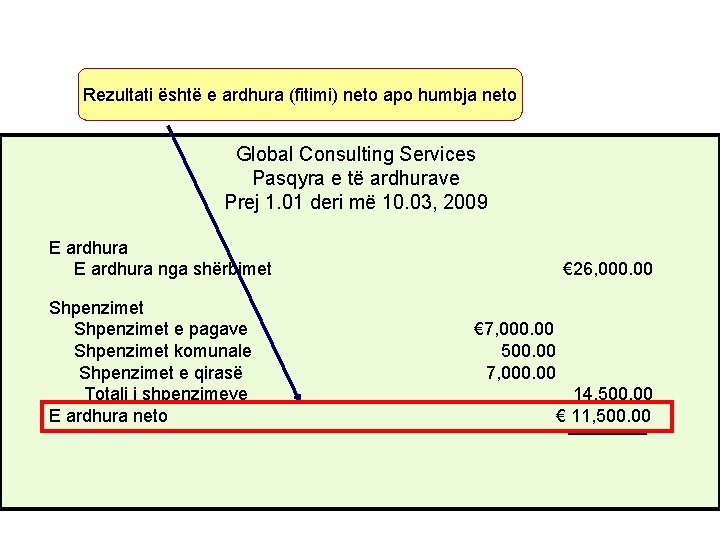
Rezultati është e ardhura (fitimi) neto apo humbja neto Global Consulting Services Pasqyra e të ardhurave Prej 1. 01 deri më 10. 03, 2009 E ardhura nga shërbimet Shpenzimet e pagave Shpenzimet komunale Shpenzimet e qirasë Totali i shpenzimeve E ardhura neto € 26, 000. 00 € 7, 000. 00 500. 00 7, 000. 00 14, 500. 00 € 11, 500. 00
Të përgatitet. . . Pasqyra e ekuitetit të pronarëve
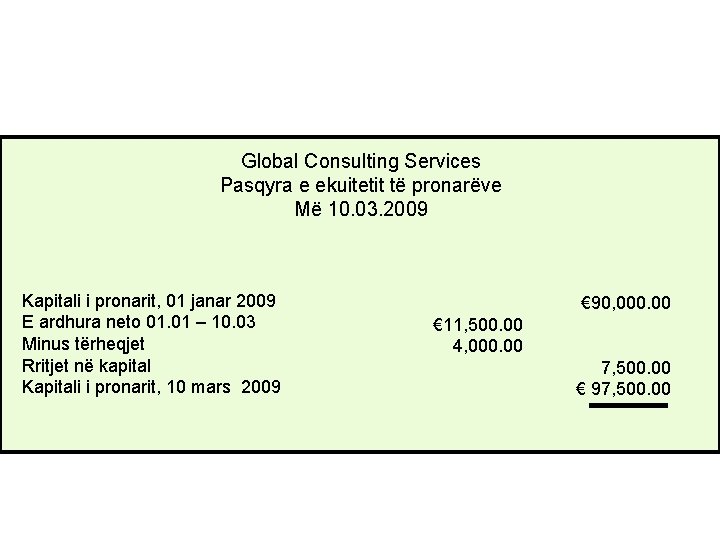
Global Consulting Services Pasqyra e ekuitetit të pronarëve Më 10. 03. 2009 Kapitali i pronarit, 01 janar 2009 E ardhura neto 01. 01 – 10. 03 Minus tërheqjet Rritjet në kapital Kapitali i pronarit, 10 mars 2009 € 90, 000. 00 € 11, 500. 00 4, 000. 00 37 7, 500. 00 € 97, 500. 00
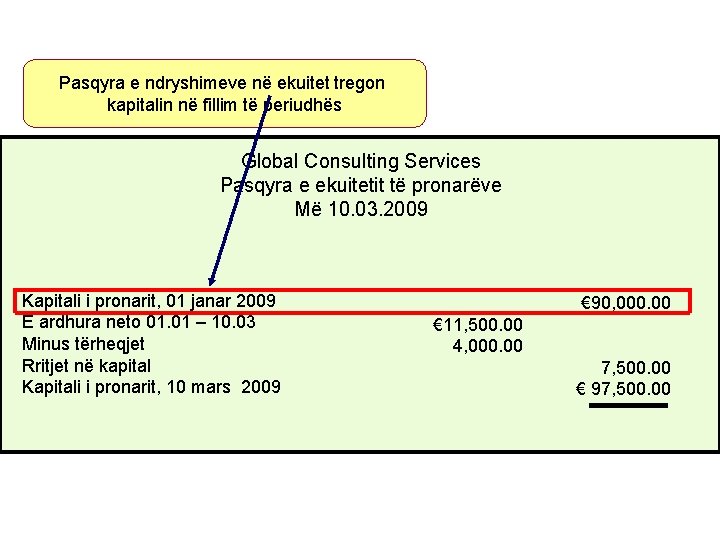
Pasqyra e ndryshimeve në ekuitet tregon kapitalin në fillim të periudhës Global Consulting Services Pasqyra e ekuitetit të pronarëve Më 10. 03. 2009 Kapitali i pronarit, 01 janar 2009 E ardhura neto 01. 01 – 10. 03 Minus tërheqjet Rritjet në kapital Kapitali i pronarit, 10 mars 2009 € 90, 000. 00 € 11, 500. 00 4, 000. 00 37 7, 500. 00 € 97, 500. 00
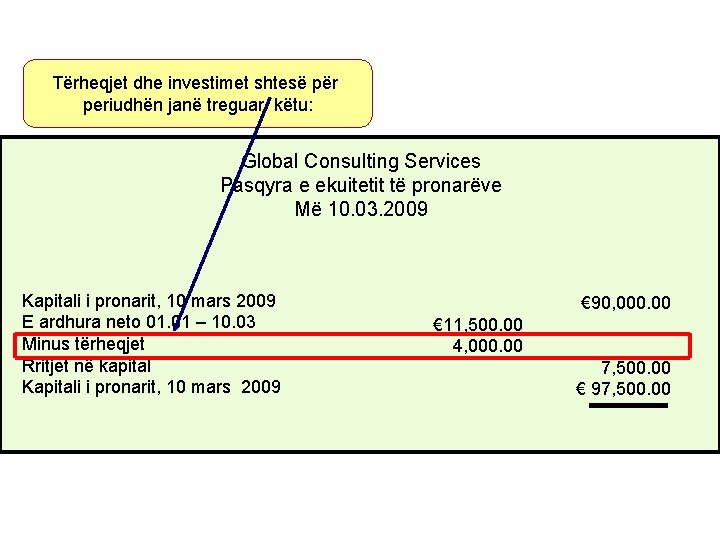
Tërheqjet dhe investimet shtesë për periudhën janë treguar këtu: Global Consulting Services Pasqyra e ekuitetit të pronarëve Më 10. 03. 2009 Kapitali i pronarit, 10 mars 2009 E ardhura neto 01. 01 – 10. 03 Minus tërheqjet Rritjet në kapital Kapitali i pronarit, 10 mars 2009 € 90, 000. 00 € 11, 500. 00 4, 000. 00 37 7, 500. 00 € 97, 500. 00
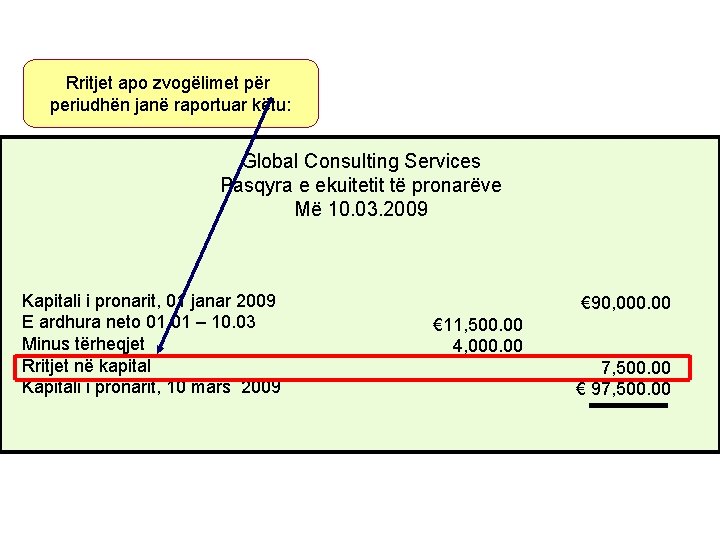
Rritjet apo zvogëlimet për periudhën janë raportuar këtu: Global Consulting Services Pasqyra e ekuitetit të pronarëve Më 10. 03. 2009 Kapitali i pronarit, 01 janar 2009 E ardhura neto 01. 01 – 10. 03 Minus tërheqjet Rritjet në kapital Kapitali i pronarit, 10 mars 2009 € 90, 000. 00 € 11, 500. 00 4, 000. 00 37 7, 500. 00 € 97, 500. 00
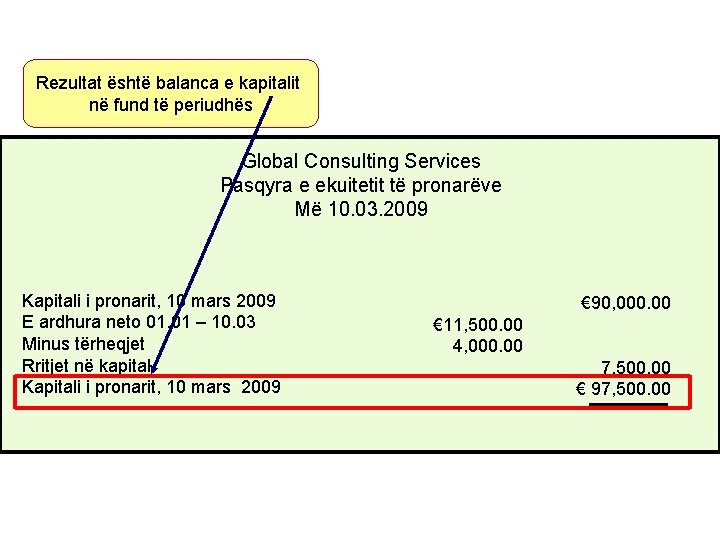
Rezultat është balanca e kapitalit në fund të periudhës Global Consulting Services Pasqyra e ekuitetit të pronarëve Më 10. 03. 2009 Kapitali i pronarit, 10 mars 2009 E ardhura neto 01. 01 – 10. 03 Minus tërheqjet Rritjet në kapital Kapitali i pronarit, 10 mars 2009 € 90, 000. 00 € 11, 500. 00 4, 000. 00 37 7, 500. 00 € 97, 500. 00
Sipas të dhënave në dispozicion, të përgatitet. . . Bilanci i gjendjes
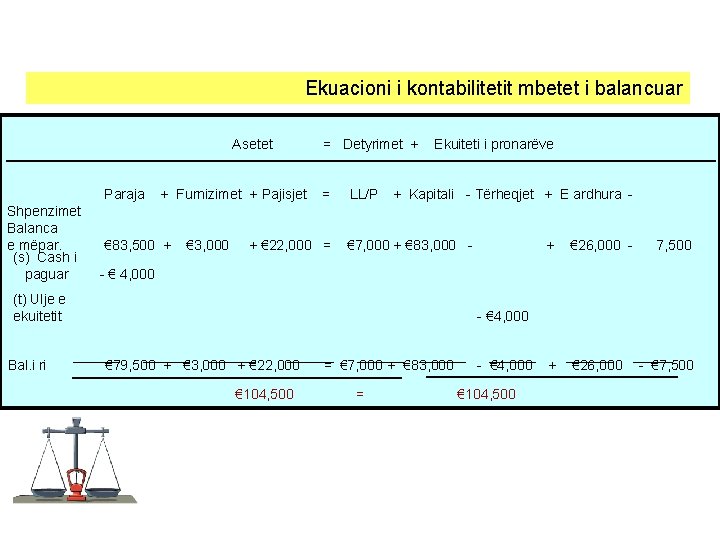
Ekuacioni i kontabilitetit mbetet i balancuar Asetet Paraja Shpenzimet Balanca e mëpar. (s) Cash i paguar + Furnizimet + Pajisjet € 83, 500 + € 3, 000 = Detyrimet + = + € 22, 000 = LL/P + Kapitali - Tërheqjet + E ardhura € 7, 000 + € 83, 000 - + € 26, 000 - 7, 500 - € 4, 000 (t) Ulje e ekuitetit Bal. i ri Ekuiteti i pronarëve - € 4, 000 ______ ______ _____ € 79, 500 + € 3, 000 + € 22, 000 = € 7, 000 + € 83, 000 - € 4, 000 + € 26, 000 - € 7, 500 € 104, 500 = € 104, 500
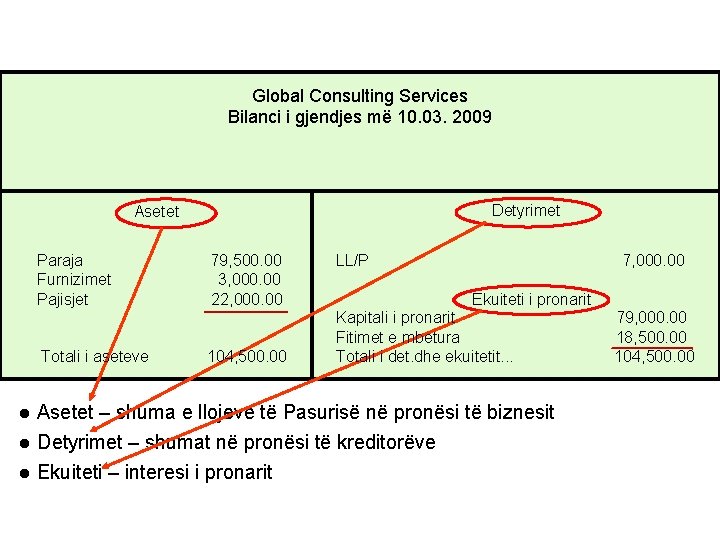
Global Consulting Services Bilanci i gjendjes më 10. 03. 2009 Detyrimet Asetet Paraja Furnizimet Pajisjet Totali i aseteve 79, 500. 00 3, 000. 00 22, 000. 00 104, 500. 00 LL/P 7, 000. 00 Ekuiteti i pronarit Kapitali i pronarit Fitimet e mbetura Totali i det. dhe ekuitetit. . . Asetet – shuma e llojeve të Pasurisë në pronësi të biznesit l Detyrimet – shumat në pronësi të kreditorëve l Ekuiteti – interesi i pronarit l 79, 000. 00 18, 500. 00 104, 500. 00
Sipas të dhënave të shembullit të parë, të përgatitet. . . Pasqyra e të ardhurave
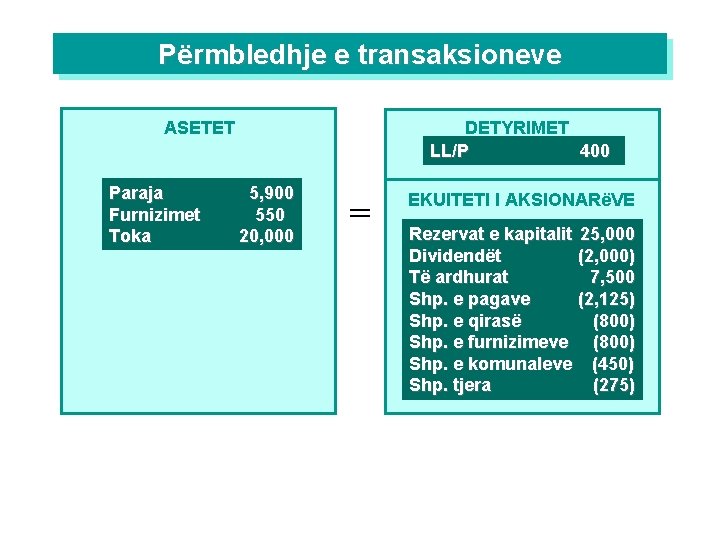
Përmbledhje e transaksioneve DETYRIMET LL/P 400 ASETET Paraja Furnizimet Toka 5, 900 550 20, 000 = EKUITETI I AKSIONARëVE Rezervat e kapitalit 25, 000 Dividendët (2, 000) Të ardhurat 7, 500 Shp. e pagave (2, 125) Shp. e qirasë (800) Shp. e furnizimeve (800) Shp. e komunaleve (450) Shp. tjera (275)
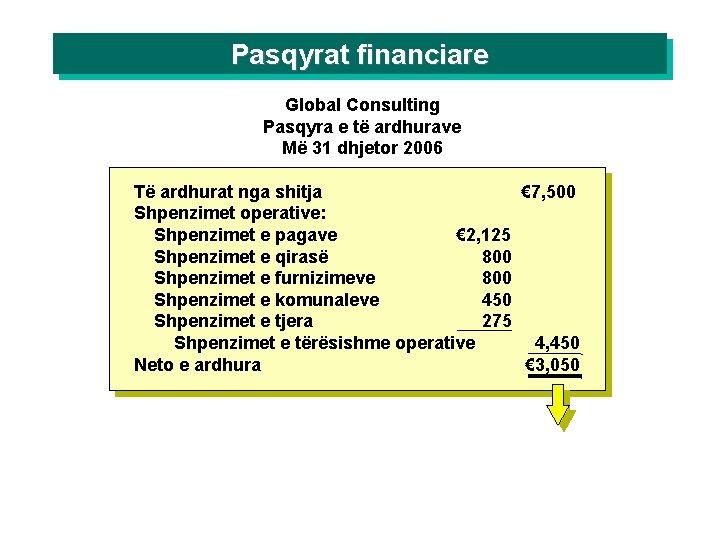
Pasqyrat financiare Global Consulting Pasqyra e të ardhurave Më 31 dhjetor 2006 Të ardhurat nga shitja € 7, 500 Shpenzimet operative: Shpenzimet e pagave € 2, 125 Shpenzimet e qirasë 800 Shpenzimet e furnizimeve 800 Shpenzimet e komunaleve 450 Shpenzimet e tjera 275 Shpenzimet e tërësishme operative 4, 450 Neto e ardhura € 3, 050
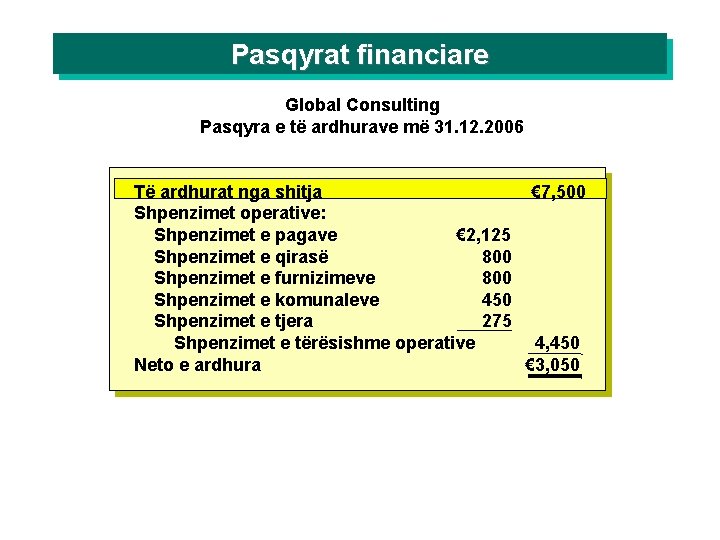
Pasqyrat financiare Global Consulting Pasqyra e të ardhurave më 31. 12. 2006 Të ardhurat nga shitja € 7, 500 Shpenzimet operative: Shpenzimet e pagave € 2, 125 Shpenzimet e qirasë 800 Shpenzimet e furnizimeve 800 Shpenzimet e komunaleve 450 Shpenzimet e tjera 275 Shpenzimet e tërësishme operative 4, 450 Neto e ardhura € 3, 050
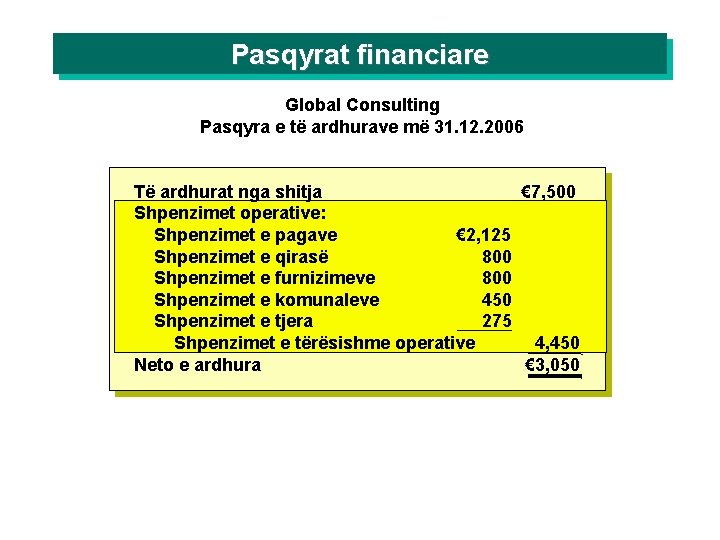
Pasqyrat financiare Global Consulting Pasqyra e të ardhurave më 31. 12. 2006 Të ardhurat nga shitja € 7, 500 Shpenzimet operative: Shpenzimet e pagave € 2, 125 Shpenzimet e qirasë 800 Shpenzimet e furnizimeve 800 Shpenzimet e komunaleve 450 Shpenzimet e tjera 275 Shpenzimet e tërësishme operative 4, 450 Neto e ardhura € 3, 050
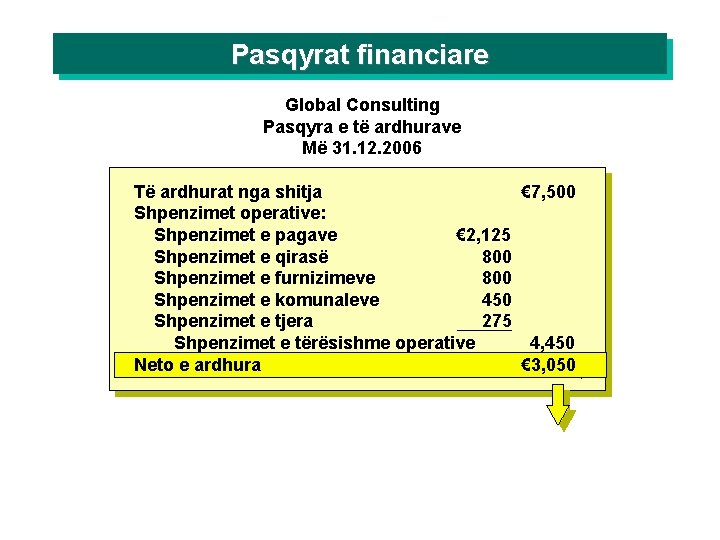
Pasqyrat financiare Global Consulting Pasqyra e të ardhurave Më 31. 12. 2006 Të ardhurat nga shitja € 7, 500 Shpenzimet operative: Shpenzimet e pagave € 2, 125 Shpenzimet e qirasë 800 Shpenzimet e furnizimeve 800 Shpenzimet e komunaleve 450 Shpenzimet e tjera 275 Shpenzimet e tërësishme operative 4, 450 Neto e ardhura € 3, 050
Të përgatitet. . . Pasqyra e të fitimeve të mbajtura
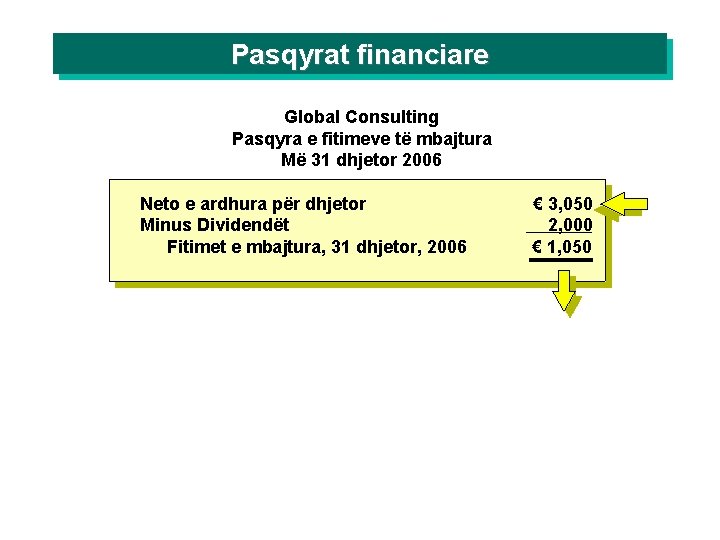
Pasqyrat financiare Global Consulting Pasqyra e fitimeve të mbajtura Më 31 dhjetor 2006 Neto e ardhura për dhjetor Minus Dividendët Fitimet e mbajtura, 31 dhjetor, 2006 € 3, 050 2, 000 € 1, 050
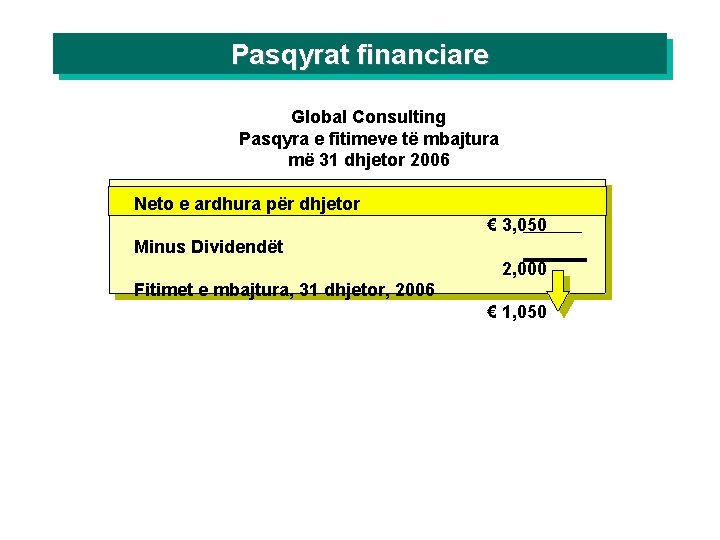
Pasqyrat financiare Global Consulting Pasqyra e fitimeve të mbajtura më 31 dhjetor 2006 Neto e ardhura për dhjetor € 3, 050 Minus Dividendët 2, 000 Fitimet e mbajtura, 31 dhjetor, 2006 € 1, 050
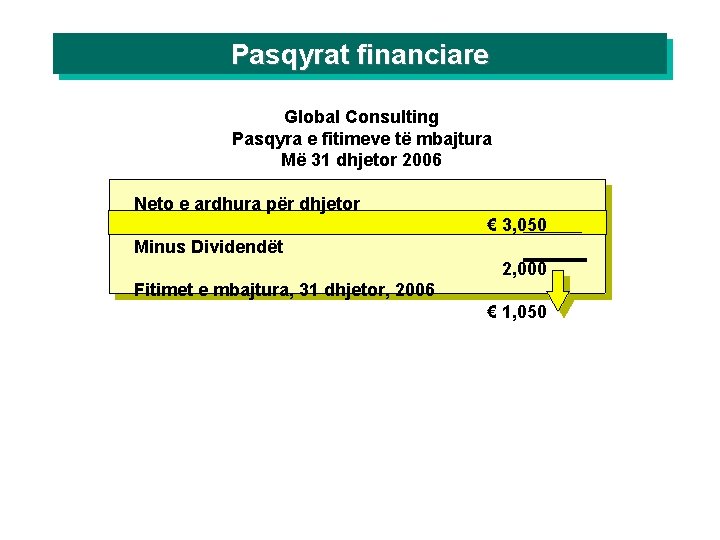
Pasqyrat financiare Global Consulting Pasqyra e fitimeve të mbajtura Më 31 dhjetor 2006 Neto e ardhura për dhjetor € 3, 050 Minus Dividendët 2, 000 Fitimet e mbajtura, 31 dhjetor, 2006 € 1, 050
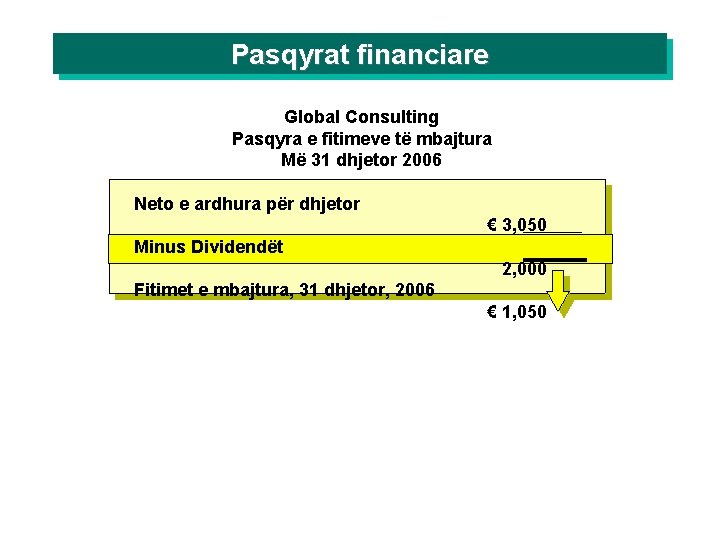
Pasqyrat financiare Global Consulting Pasqyra e fitimeve të mbajtura Më 31 dhjetor 2006 Neto e ardhura për dhjetor € 3, 050 Minus Dividendët 2, 000 Fitimet e mbajtura, 31 dhjetor, 2006 € 1, 050
Të përgatitet. . . Bilanci i gjendjes
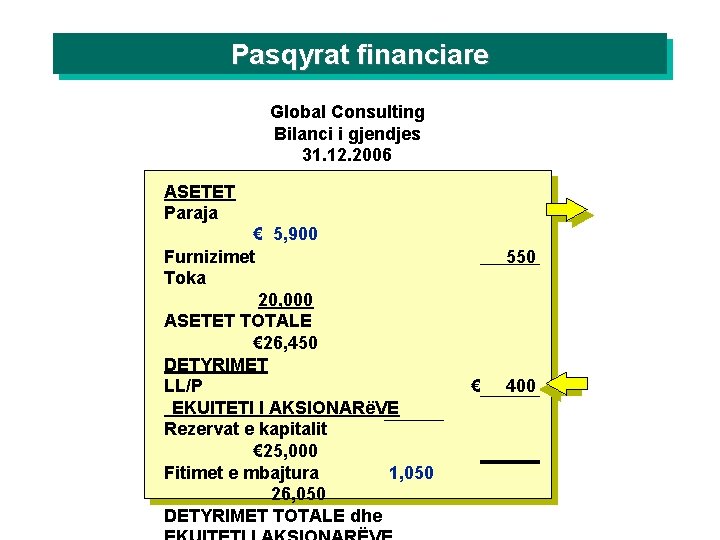
Pasqyrat financiare Global Consulting Bilanci i gjendjes 31. 12. 2006 ASETET Paraja € 5, 900 Furnizimet Toka 20, 000 ASETET TOTALE € 26, 450 DETYRIMET LL/P EKUITETI I AKSIONARëVE Rezervat e kapitalit € 25, 000 Fitimet e mbajtura 1, 050 26, 050 DETYRIMET TOTALE dhe 550 € 400

Pasqyrat financiare Global Consulting Bilanci i gjendjes 31. 12. 2006 ASETET Paraja Furnizimet Toka ASETET Totale DETYRIMET LL/P EKUITETI I AKSIONARëVE Rezervat e kapitalit Fitimet e mbajtura 1, 050 DETYRIMET dhe EKUITETI I AKSIONARËVE € 5, 900 550 20, 000 € 26, 450 € 400 € 25, 000 26, 050 26, 450
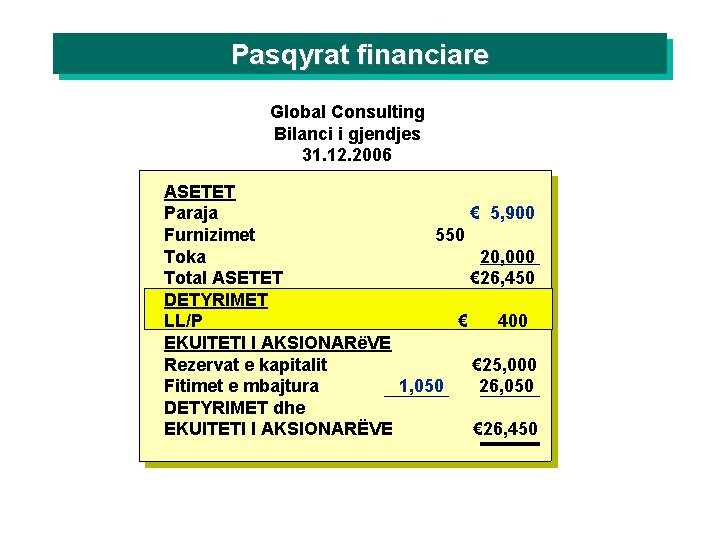
Pasqyrat financiare Global Consulting Bilanci i gjendjes 31. 12. 2006 ASETET Paraja € 5, 900 Furnizimet 550 Toka 20, 000 Total ASETET € 26, 450 DETYRIMET LL/P € 400 EKUITETI I AKSIONARëVE Rezervat e kapitalit € 25, 000 Fitimet e mbajtura 1, 050 26, 050 DETYRIMET dhe EKUITETI I AKSIONARËVE € 26, 450
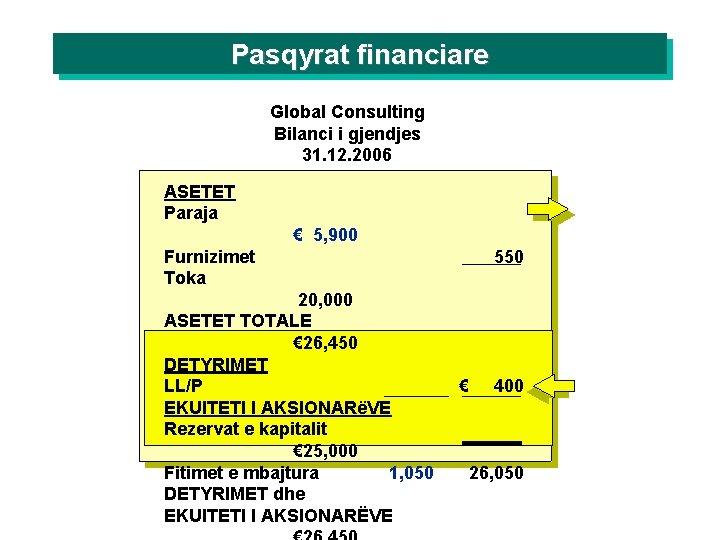
Pasqyrat financiare Global Consulting Bilanci i gjendjes 31. 12. 2006 ASETET Paraja € 5, 900 Furnizimet Toka 20, 000 ASETET TOTALE € 26, 450 DETYRIMET LL/P EKUITETI I AKSIONARëVE Rezervat e kapitalit € 25, 000 Fitimet e mbajtura 1, 050 DETYRIMET dhe EKUITETI I AKSIONARËVE 550 € 400 26, 050
Të përgatitet. . . Pasqyra e rrjedhjes së parasë
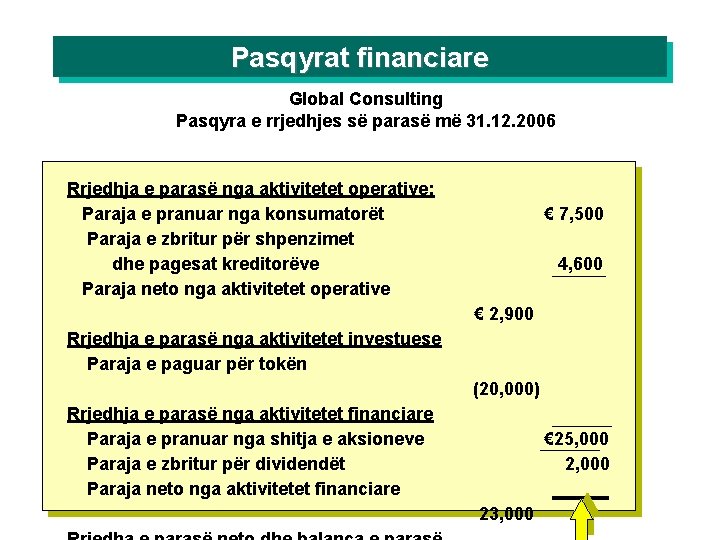
Pasqyrat financiare Global Consulting Pasqyra e rrjedhjes së parasë më 31. 12. 2006 Rrjedhja e parasë nga aktivitetet operative: Paraja e pranuar nga konsumatorët Paraja e zbritur për shpenzimet dhe pagesat kreditorëve Paraja neto nga aktivitetet operative € 7, 500 4, 600 € 2, 900 Rrjedhja e parasë nga aktivitetet investuese Paraja e paguar për tokën (20, 000) Rrjedhja e parasë nga aktivitetet financiare Paraja e pranuar nga shitja e aksioneve Paraja e zbritur për dividendët Paraja neto nga aktivitetet financiare € 25, 000 23, 000
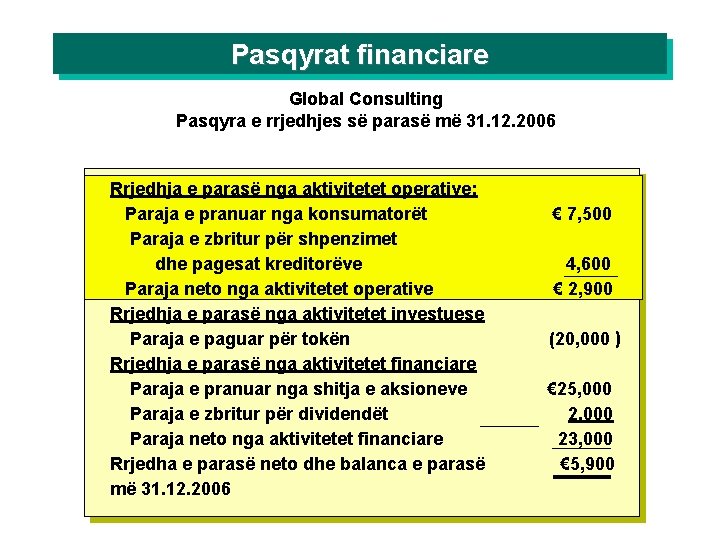
Pasqyrat financiare Global Consulting Pasqyra e rrjedhjes së parasë më 31. 12. 2006 Rrjedhja e parasë nga aktivitetet operative: Paraja e pranuar nga konsumatorët Paraja e zbritur për shpenzimet dhe pagesat kreditorëve Paraja neto nga aktivitetet operative Rrjedhja e parasë nga aktivitetet investuese Paraja e paguar për tokën Rrjedhja e parasë nga aktivitetet financiare Paraja e pranuar nga shitja e aksioneve Paraja e zbritur për dividendët Paraja neto nga aktivitetet financiare Rrjedha e parasë neto dhe balanca e parasë më 31. 12. 2006 € 7, 500 4, 600 € 2, 900 (20, 000 ) € 25, 000 23, 000 € 5, 900
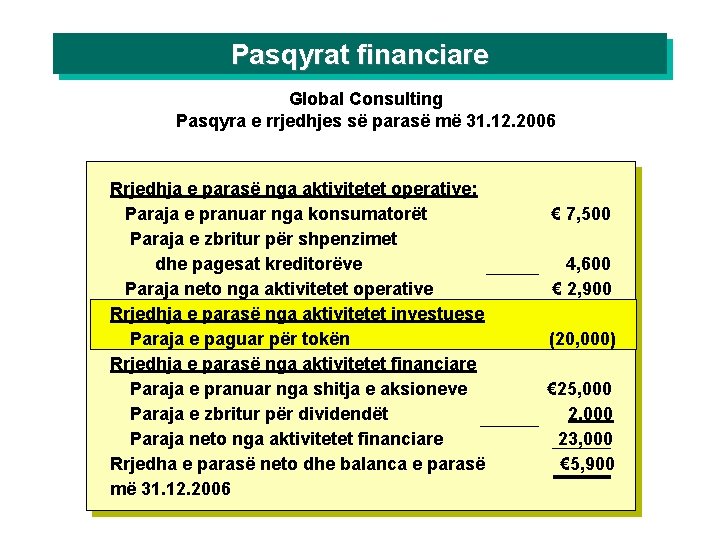
Pasqyrat financiare Global Consulting Pasqyra e rrjedhjes së parasë më 31. 12. 2006 Rrjedhja e parasë nga aktivitetet operative: Paraja e pranuar nga konsumatorët Paraja e zbritur për shpenzimet dhe pagesat kreditorëve Paraja neto nga aktivitetet operative Rrjedhja e parasë nga aktivitetet investuese Paraja e paguar për tokën Rrjedhja e parasë nga aktivitetet financiare Paraja e pranuar nga shitja e aksioneve Paraja e zbritur për dividendët Paraja neto nga aktivitetet financiare Rrjedha e parasë neto dhe balanca e parasë më 31. 12. 2006 € 7, 500 4, 600 € 2, 900 (20, 000)) € 25, 000 23, 000 € 5, 900
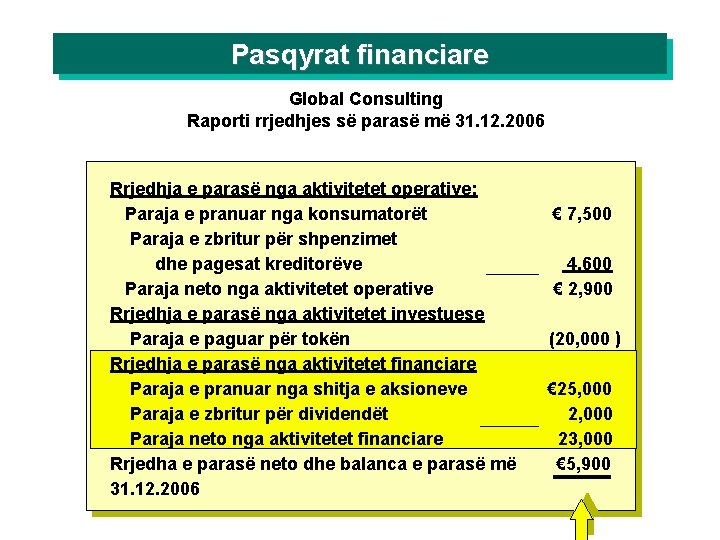
Pasqyrat financiare Global Consulting Raporti rrjedhjes së parasë më 31. 12. 2006 Rrjedhja e parasë nga aktivitetet operative: Paraja e pranuar nga konsumatorët Paraja e zbritur për shpenzimet dhe pagesat kreditorëve Paraja neto nga aktivitetet operative Rrjedhja e parasë nga aktivitetet investuese Paraja e paguar për tokën Rrjedhja e parasë nga aktivitetet financiare Paraja e pranuar nga shitja e aksioneve Paraja e zbritur për dividendët Paraja neto nga aktivitetet financiare Rrjedha e parasë neto dhe balanca e parasë më 31. 12. 2006 € 7, 500 4, 600 € 2, 900 (20, 000 ) € 25, 000 23, 000 € 5, 900
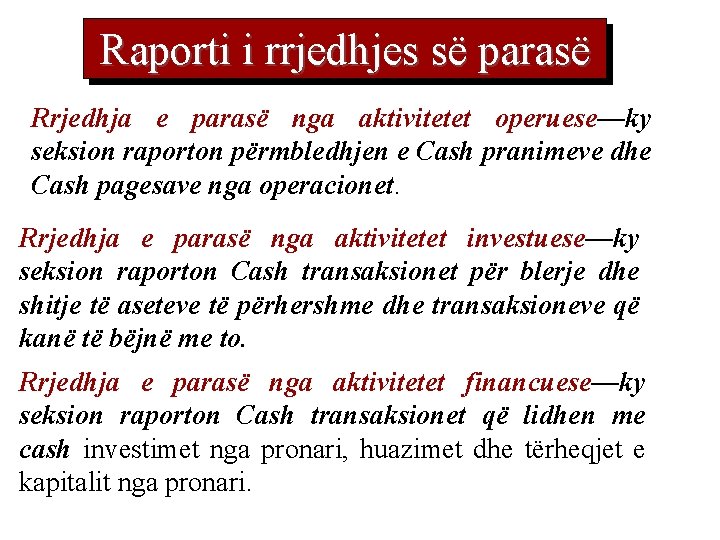
Raporti i rrjedhjes së parasë Rrjedhja e parasë nga aktivitetet operuese—ky seksion raporton përmbledhjen e Cash pranimeve dhe Cash pagesave nga operacionet. Rrjedhja e parasë nga aktivitetet investuese—ky seksion raporton Cash transaksionet për blerje dhe shitje të aseteve të përhershme dhe transaksioneve që kanë të bëjnë me to. Rrjedhja e parasë nga aktivitetet financuese—ky seksion raporton Cash transaksionet që lidhen me cash investimet nga pronari, huazimet dhe tërheqjet e kapitalit nga pronari.
Fund i ligjëratës 2 Shihemi sot një javë!
- Slides: 154