
2 n BLOC TEMA 11 FONS PROPIS SUTILITZEN
2 n BLOC. TEMA 11. FONS PROPIS S’UTILITZEN EN LES OPERACIONS DE FINANÇAMENT DE L’EMPRESA A LL/T. ELS COMPTES DE PATRIMONI NET O RECURSOS PROPIS DE L’EMPRESA REPRESENTEN LES PARTICIPACIONS DELS PROPIETARIS DE L’EMPRESA EN EL SEU FINANÇAMENT. 1
2 n BLOC. TEMA 11. FONS PROPIS ELS COMPTES MÉS HABITUALS DE PN SÓN: CAPITAL = APORTACIONS DELS PROPIETARIS EN EL MOMENT INICIAL I TAMBÉ POSTERIORMENT. RESULTAT DE L’EXERCICI = BENEFICI O PÈRDUA OBTINGUT PER L’EMPRESA AL LLARG DE L’EXERCICI ECONÒMIC. RESERVES = ESTALVIS FETS PER L’EMPRESA AL LLARG DE LA SEVA VIDA. 2
2 n BLOC. TEMA 11. FONS PROPIS TIPUS DE RESERVES: LEGAL, VOLUNTÀRIA I ESTATUTÀRIA. RESERVA LEGAL: LA LLEI DE S. C. DIU QUE LES SOCIETATS QUE OBTINGUIN BENEFICIS, HAN DE SEPARAR UN 10% D’AQUESTS I GUARDAR-LOS COM A RESERVA LEGAL, FINS QUE L’IMPORT ACUMULAT AL LLARG DELS ANYS ARRIBI A UNA XIFRA DEL 20% DEL CAPITAL SOCIAL. UN COP HI ARRIBI JA NO ES SEPARA RES. 3
2 n BLOC. TEMA 11. FONS PROPIS LA RESERVA LEGAL NOMÉS ES POT UTILITZAR PER COMPENSAR PÈRDUES I SEMPRE QUE NO HI HAGIN ALTRES RESERVES. LES RESERVES VOLUNTÀRIES SÓN LES ESTABLERTES LLIURAMENT PELS SOCIS. LES RESERVES ESTATUTÀRIES SÓN LES CONSTITUIDES SI AIXÍ HO MANEN ELS ESTATUTS DE L’EMPRESA. 4
2 n BLOC. TEMA 11. FONS PROPIS EL RESULTAT DE L’EXERCICI POT SER BENEFICI O PÈRDUA. ES CALCULA CADA 31/12 I DURANT ELS PRIMERS MESOS DE L’ANY SEGÜENT ES REPARTEIX. SI SÓN PÈRDUES ES PODEN COMPENSAR AMB RESERVES, 1 r. AMB VOLUNTÀRIES I DESPRÉS SI NO HI ARRIBA, AMB LEGALS. 5
2 n BLOC. TEMA 11. FONS PROPIS SI SÓN BENEFICIS, ES REPARTEIXEN SEGUINT UN ORDRE: 1 r) RESERVA LEGAL 2 n) DIVIDENDS ALS ACCIONISTES. ÉS LA PART QUE S’EMPORTEN ELS SOCIS. ES CALCULA EN UN PERCENTATGE SOBRE EL CAPITAL SOCIAL. 3 r) RESERVA VOLUNTARIA 6
2 n BLOC. TEMA 11. FONS PROPIS OPERACIONS RELACIONADES: 1. - REPARTIMENT DEL RESULTAT DE L’EXERCICI. Una empresa ha guanyat 20. 000 i ha de repartir, tenint en compte que els socis volen un dividend del 15%. El capital és de 80. 000 € i la reserva legal ja constituida és de 1. 300 € 1 r) RESERVA LEGAL: 20. 000 * 10% = 2. 000 7
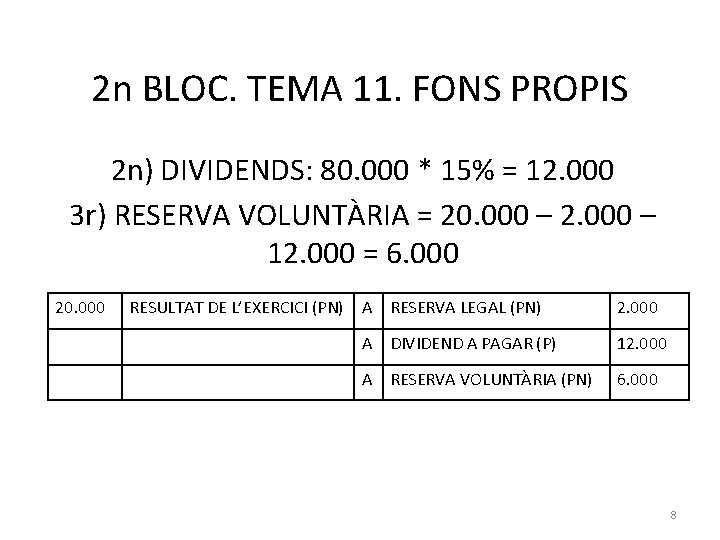
2 n BLOC. TEMA 11. FONS PROPIS 2 n) DIVIDENDS: 80. 000 * 15% = 12. 000 3 r) RESERVA VOLUNTÀRIA = 20. 000 – 2. 000 – 12. 000 = 6. 000 20. 000 RESULTAT DE L’EXERCICI (PN) A RESERVA LEGAL (PN) 2. 000 A DIVIDEND A PAGAR (P) 12. 000 A RESERVA VOLUNTÀRIA (PN) 6. 000 8
2 n BLOC. TEMA 11. FONS PROPIS 2. - REPARTIMENT DEL RESULTAT DE L’EXERCICI AMB RL JA CONSTITUIDA EN PART (GAIREBÉ AL LÍMIT DEL 20%). Una empresa ha guanyat 35. 000 i ha de repartir, tenint en compte que els socis volen un dividend del 34%. El capital és de 100. 000 € i la reserva legal ja constituida és de 17. 800 € 1 r) RESERVA LEGAL: 35. 000 * 10% = 3. 500 9
2 n BLOC. TEMA 11. FONS PROPIS PERO ALERTA!!! SI FESSIM RL 3. 500 I HO AFEGIM A LA QUE JA PORTA FETA D’ABANS, TINDRIEM UNA RL TOTAL DE 17. 800 + 3. 500 = 21. 300 I ENS PASSARIEM DEL TOPE QUE ESTÀ FIXAT EN UN 20% DEL CAPITAL, O SIGUI, 100. 000 * 20% = 20. 000 PER TANT, EN AQUESTS CASOS EN QUE LA RL JA ESTÀ CONSTITUIDA TOTAL O PARCIALMENT, 10
2 n BLOC. TEMA 11. FONS PROPIS NOMÉS ES SEPARA EL QUE CALGUI PER A NO PASSAR DEL 20%. EN AQUESTA CAS: SI JA TÉ 17. 800 I EL TOPE SÓN 20. 000, FAREM 20. 000 -17. 800 = 2. 200 DE RL 2 n) DIVIDENDS: 100. 000 * 34% = 34. 000 PERO ALERTA!!! SI FEM AIXÒ, NO TINDREM PROU RESULTAT PERQUÈ 35. 000 – 2. 200 = 32. 800 11
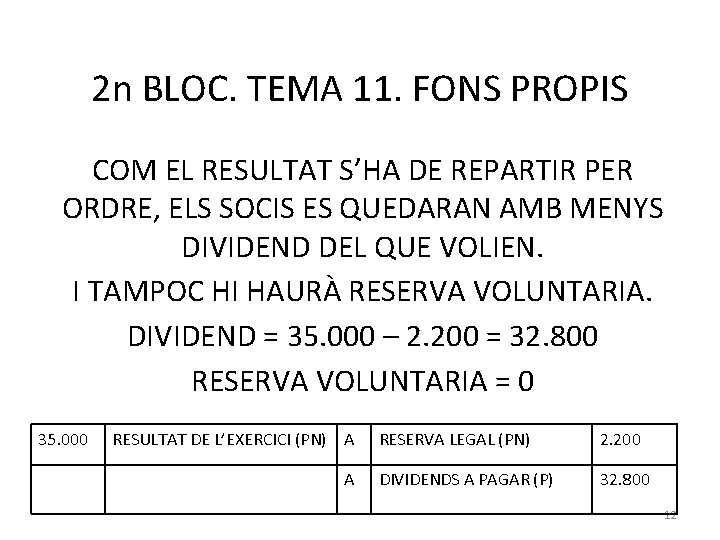
2 n BLOC. TEMA 11. FONS PROPIS COM EL RESULTAT S’HA DE REPARTIR PER ORDRE, ELS SOCIS ES QUEDARAN AMB MENYS DIVIDEND DEL QUE VOLIEN. I TAMPOC HI HAURÀ RESERVA VOLUNTARIA. DIVIDEND = 35. 000 – 2. 200 = 32. 800 RESERVA VOLUNTARIA = 0 35. 000 RESULTAT DE L’EXERCICI (PN) A A RESERVA LEGAL (PN) 2. 200 DIVIDENDS A PAGAR (P) 32. 800 12
2 n BLOC. TEMA 11. FONS PROPIS 3. - COMPENSACIÓ DE PÈRDUES. UNA EMPRESA HA OBTINGUT PÈRDUES PER 8. 200 I DECIDEIX COMPENSAR-LES. DISPOSA DE RESERVES VOLUNTÀRIES PER 7. 500 I LEGALS PER 11. 400 ORDRE DE COMPENSACIÓ: 1 r AMB VOLUNTÀRIES, DESPRÉS AMB LEGALS 13
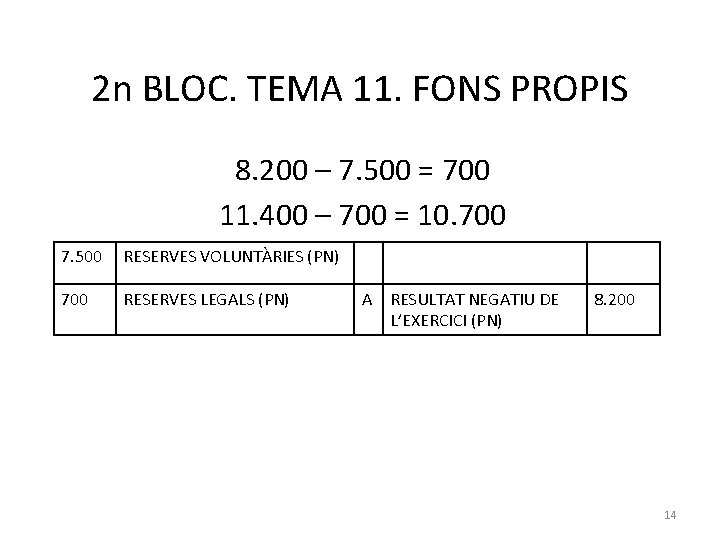
2 n BLOC. TEMA 11. FONS PROPIS 8. 200 – 7. 500 = 700 11. 400 – 700 = 10. 700 7. 500 RESERVES VOLUNTÀRIES (PN) 700 RESERVES LEGALS (PN) A RESULTAT NEGATIU DE L’EXERCICI (PN) 8. 200 14
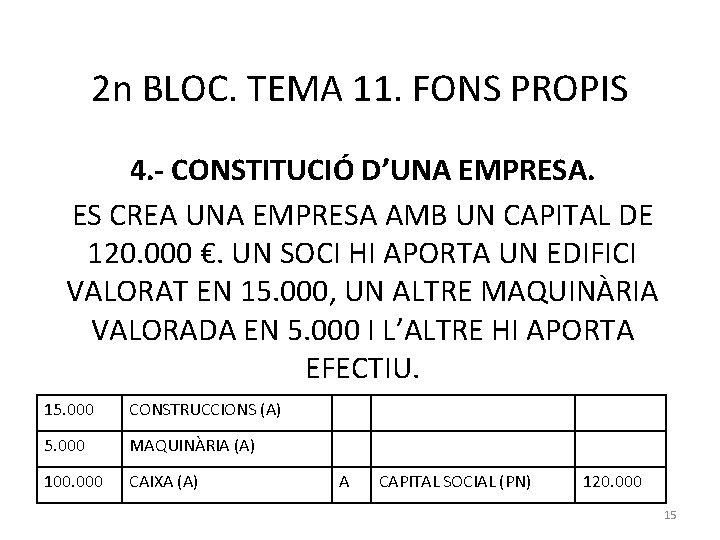
2 n BLOC. TEMA 11. FONS PROPIS 4. - CONSTITUCIÓ D’UNA EMPRESA. ES CREA UNA EMPRESA AMB UN CAPITAL DE 120. 000 €. UN SOCI HI APORTA UN EDIFICI VALORAT EN 15. 000, UN ALTRE MAQUINÀRIA VALORADA EN 5. 000 I L’ALTRE HI APORTA EFECTIU. 15. 000 CONSTRUCCIONS (A) 5. 000 MAQUINÀRIA (A) 100. 000 CAIXA (A) A CAPITAL SOCIAL (PN) 120. 000 15
2 n BLOC. TEMA 11. FONS PROPIS 5. - AMPLIACIÓ DE CAPITAL UN COP CONSTITUIDA L’EMPRESA, EL CAPITAL ES POT AMPLIAR FENT QUE ELS SOCIS HI APORTIN MÉS DINERS, O BÉ, APORTANT ELS ESTALVIS DE L’EMPRESA COM A CAPITAL. AIXÒ ÚLTIM ES DIU AMPLIAR CAPITAL AMB CÀRREC A RESERVES. 16
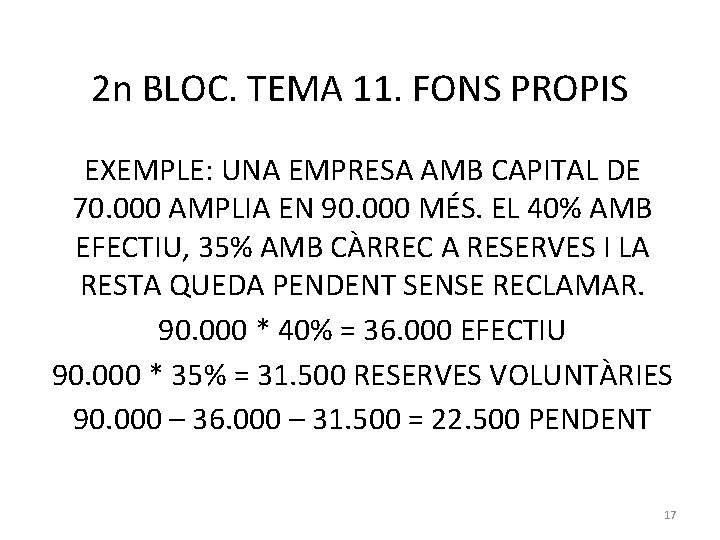
2 n BLOC. TEMA 11. FONS PROPIS EXEMPLE: UNA EMPRESA AMB CAPITAL DE 70. 000 AMPLIA EN 90. 000 MÉS. EL 40% AMB EFECTIU, 35% AMB CÀRREC A RESERVES I LA RESTA QUEDA PENDENT SENSE RECLAMAR. 90. 000 * 40% = 36. 000 EFECTIU 90. 000 * 35% = 31. 500 RESERVES VOLUNTÀRIES 90. 000 – 36. 000 – 31. 500 = 22. 500 PENDENT 17
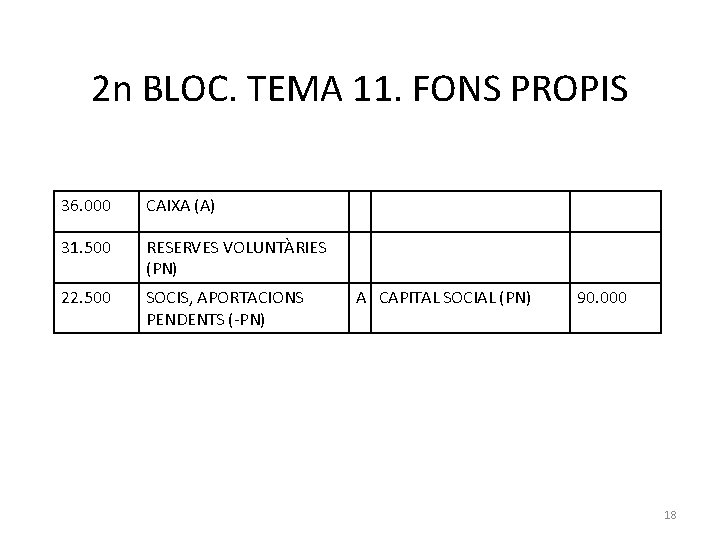
2 n BLOC. TEMA 11. FONS PROPIS 36. 000 CAIXA (A) 31. 500 RESERVES VOLUNTÀRIES (PN) 22. 500 SOCIS, APORTACIONS PENDENTS (-PN) A CAPITAL SOCIAL (PN) 90. 000 18
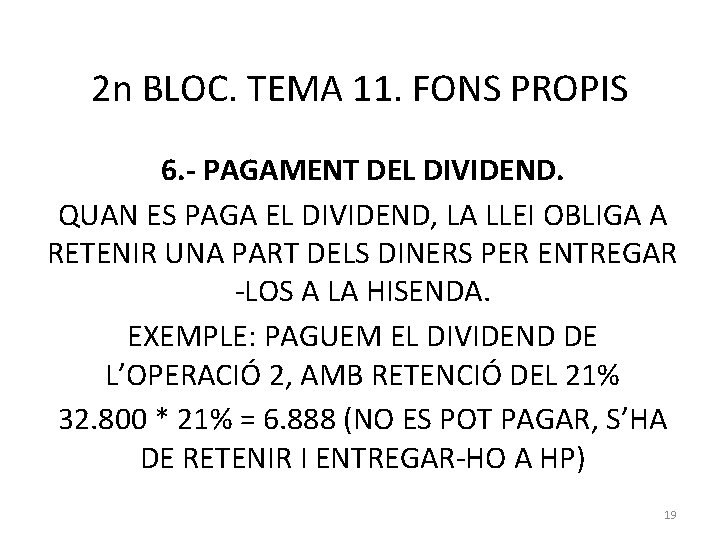
2 n BLOC. TEMA 11. FONS PROPIS 6. - PAGAMENT DEL DIVIDEND. QUAN ES PAGA EL DIVIDEND, LA LLEI OBLIGA A RETENIR UNA PART DELS DINERS PER ENTREGAR -LOS A LA HISENDA. EXEMPLE: PAGUEM EL DIVIDEND DE L’OPERACIÓ 2, AMB RETENCIÓ DEL 21% 32. 800 * 21% = 6. 888 (NO ES POT PAGAR, S’HA DE RETENIR I ENTREGAR-HO A HP) 19
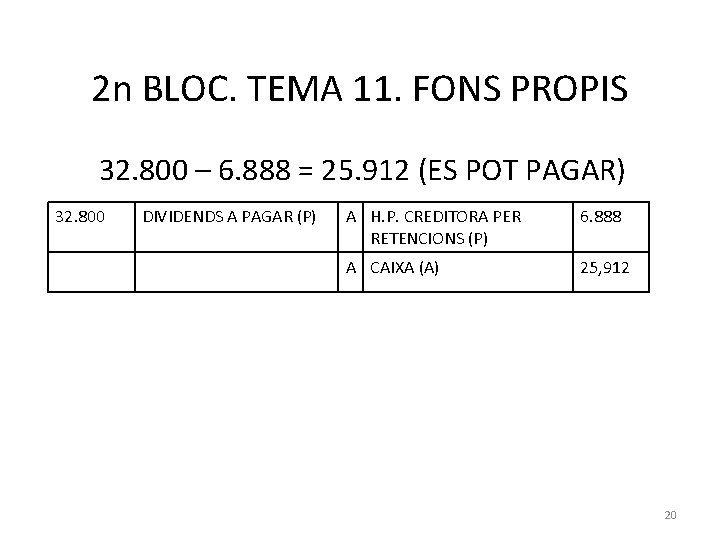
2 n BLOC. TEMA 11. FONS PROPIS 32. 800 – 6. 888 = 25. 912 (ES POT PAGAR) 32. 800 DIVIDENDS A PAGAR (P) A H. P. CREDITORA PER RETENCIONS (P) 6. 888 A CAIXA (A) 25, 912 20
2 n BLOC. TEMA 11. FONS PROPIS PASSIU NO CORRENT: SÓN DEUTES A LL/T AMB TERCERS ALIENS. EL MÉS HABITUAL, ELS PRÉSTECS BANCARIS PER HIPOTEQUES O SIMILARS (A LL/T) A TENIR EN COMPTE QUE A MESURA QUE PASSA EL TEMPS, ELS DEUTES A LL/T ES VAN CONVERTINT EN C/T I AIXÒ S’HA DE COMPTABILITZAR. SE’N DIU RECLASSIFICAR ELS DEUTES. RECORDAR QUE EL LL/T SEMPRE ES MIRA DES DE 31/12 21
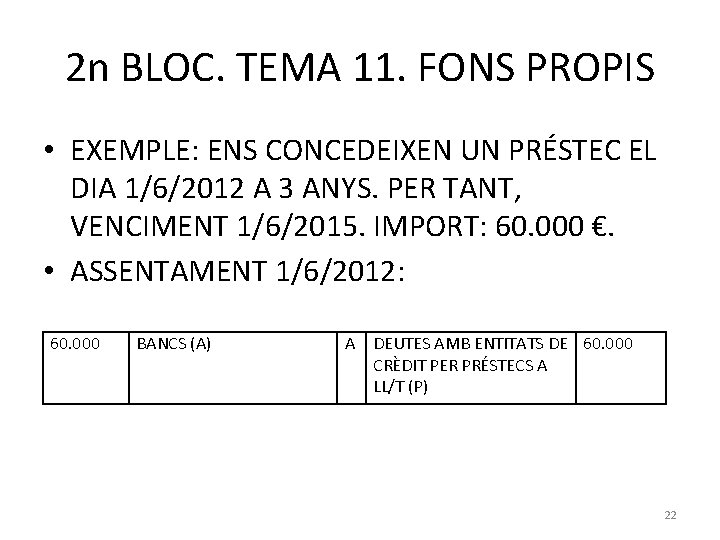
2 n BLOC. TEMA 11. FONS PROPIS • EXEMPLE: ENS CONCEDEIXEN UN PRÉSTEC EL DIA 1/6/2012 A 3 ANYS. PER TANT, VENCIMENT 1/6/2015. IMPORT: 60. 000 €. • ASSENTAMENT 1/6/2012: 60. 000 BANCS (A) A DEUTES AMB ENTITATS DE 60. 000 CRÈDIT PER PRÉSTECS A LL/T (P) 22
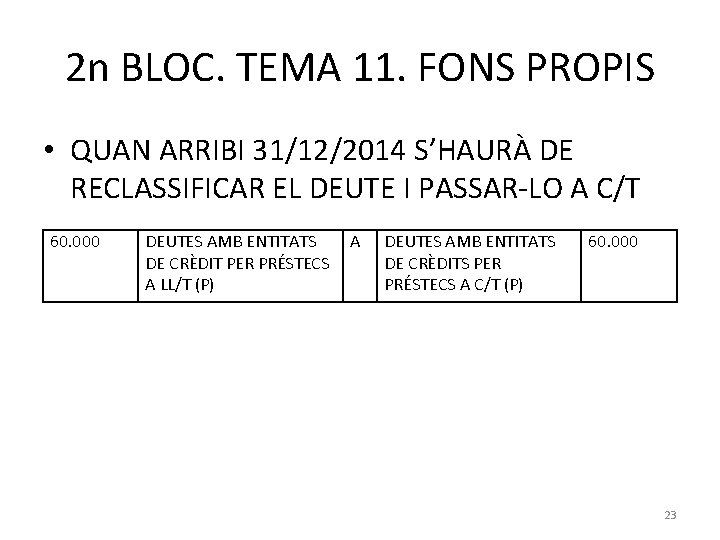
2 n BLOC. TEMA 11. FONS PROPIS • QUAN ARRIBI 31/12/2014 S’HAURÀ DE RECLASSIFICAR EL DEUTE I PASSAR-LO A C/T 60. 000 DEUTES AMB ENTITATS DE CRÈDIT PER PRÉSTECS A LL/T (P) A DEUTES AMB ENTITATS DE CRÈDITS PER PRÉSTECS A C/T (P) 60. 000 23
- Slides: 23