
2 Kostentheorie 2 1 Abhngigkeit der Kosten vom
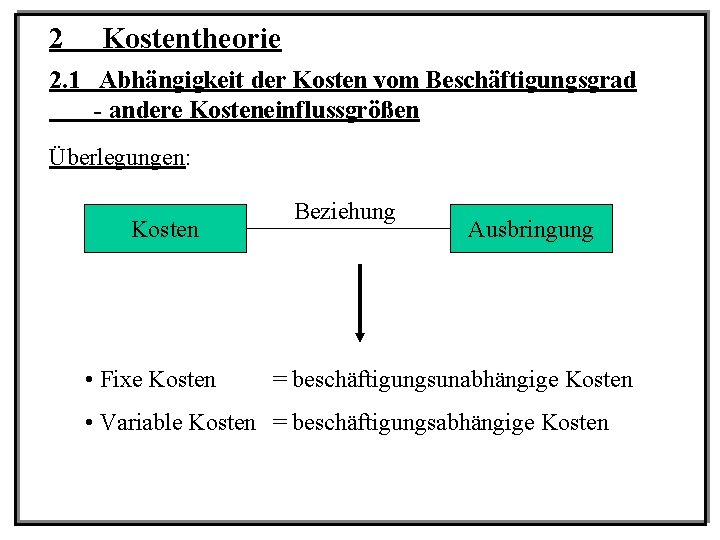
2 Kostentheorie 2. 1 Abhängigkeit der Kosten vom Beschäftigungsgrad - andere Kosteneinflussgrößen Überlegungen: Kosten • Fixe Kosten Beziehung Ausbringung = beschäftigungsunabhängige Kosten • Variable Kosten = beschäftigungsabhängige Kosten
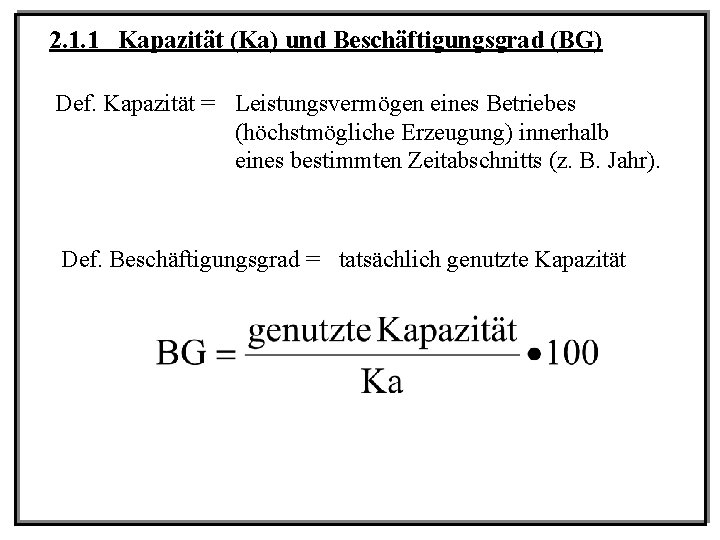
2. 1. 1 Kapazität (Ka) und Beschäftigungsgrad (BG) Def. Kapazität = Leistungsvermögen eines Betriebes (höchstmögliche Erzeugung) innerhalb eines bestimmten Zeitabschnitts (z. B. Jahr). Def. Beschäftigungsgrad = tatsächlich genutzte Kapazität
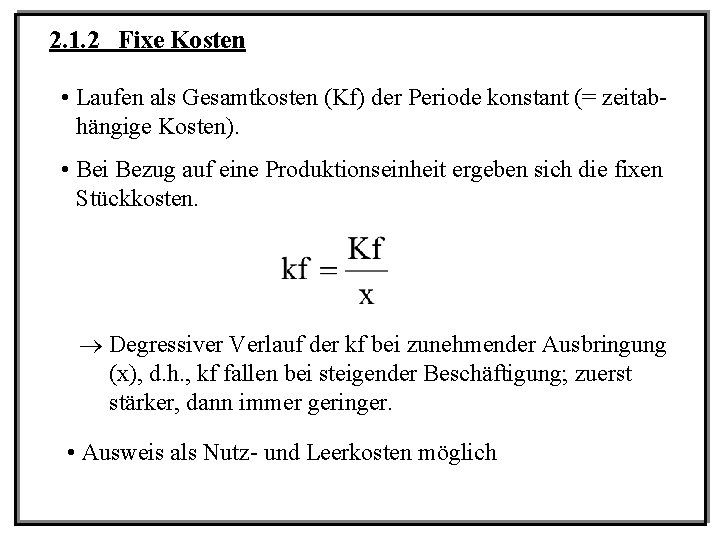
2. 1. 2 Fixe Kosten • Laufen als Gesamtkosten (Kf) der Periode konstant (= zeitabhängige Kosten). • Bei Bezug auf eine Produktionseinheit ergeben sich die fixen Stückkosten. Degressiver Verlauf der kf bei zunehmender Ausbringung (x), d. h. , kf fallen bei steigender Beschäftigung; zuerst stärker, dann immer geringer. • Ausweis als Nutz- und Leerkosten möglich
Arbeitsblatt 5
In einem Unternehmen mit einer Kapazität von 4. 000 Stück betragen die fixen Gesamtkosten (Kf) 60. 000, 00 EUR. Die Verläufe der fixen Gesamt- und Stückkosten sind in einer Tabelle und grafisch bei einer Ausbringung von 1. 000, 2. 000, 3. 000 und 4. 000 Stück (Produktionseinheiten) darzustellen. In der Grafik der fixen Gesamtkosten sind die Nutzkosten (Kn) und die Leerkosten (Kl) zu bezeichnen.
2. 1. 3 Variable Kosten In Abhängigkeit der Änderung des Beschäftigungsgrades unterscheidet man: • Proportionale (lineare) Gesamtkosten (Kv) • Degressive (unterproportionale) Gesamtkosten (Kv) • Progressive (überproportionale) Gesamtkosten (Kv)
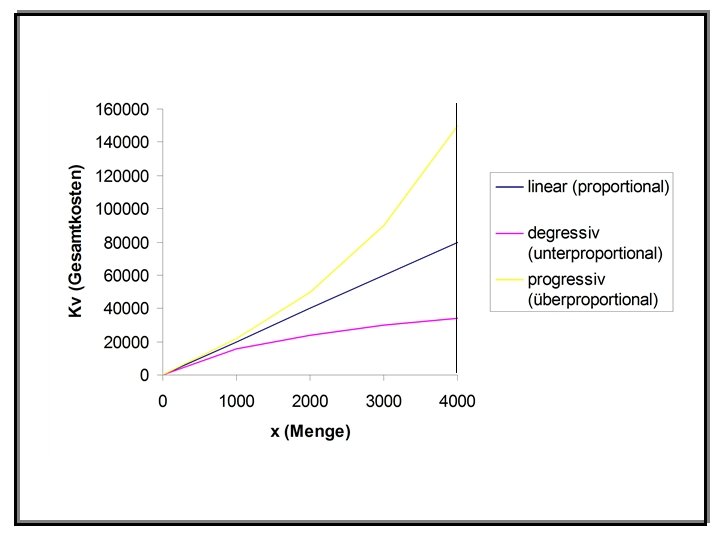
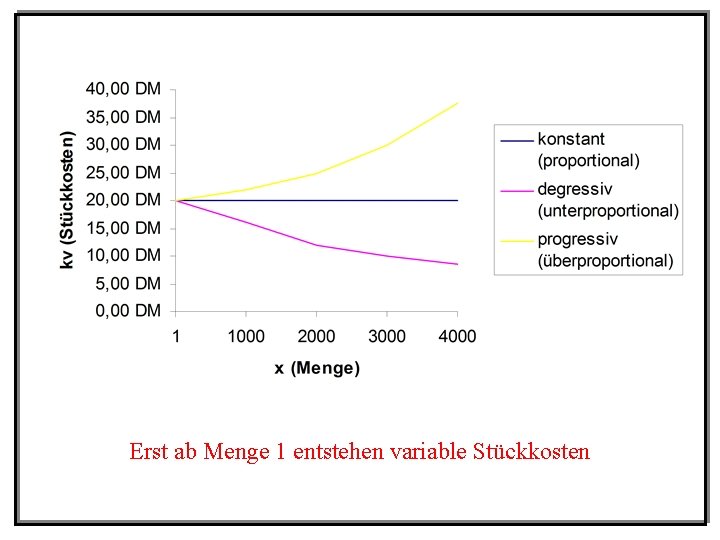
Erst ab Menge 1 entstehen variable Stückkosten
2. 1. 4 Andere Kosteneinflussgrößen • Betriebsgröße • Fertigungsprogramm (Sortiment) • Qualität der Produktionsfaktoren • Preise der Produktionsfaktoren
Arbeitsblatt 6
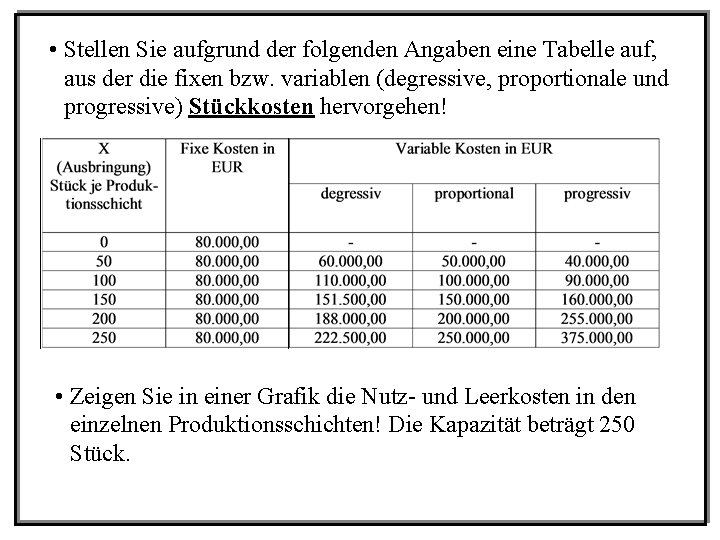
• Stellen Sie aufgrund der folgenden Angaben eine Tabelle auf, aus der die fixen bzw. variablen (degressive, proportionale und progressive) Stückkosten hervorgehen! • Zeigen Sie in einer Grafik die Nutz- und Leerkosten in den einzelnen Produktionsschichten! Die Kapazität beträgt 250 Stück.
2. 2 Ertragsgesetzliche Kostenverläufe 2. 2. 1 Allgemeines Ertragsgesetz (Prod. fkt. vom Typ A) • Aus der Landwirtschaft entwickelt • Aussage: Die Vermehrung eines der eingesetzten Produktionsfaktoren (z. B. Düngemittel) führt zunächst bei Konstanthaltung der übrigen Faktoren (z. B. Arbeitsleistung, Grundstücksgröße) zu steigenden und nach einem best. Punkt zu abnehmenden Ertragszuwächsen (Grenzerträgen). • Substitutionalität der eingesetzten Produktionsfaktoren
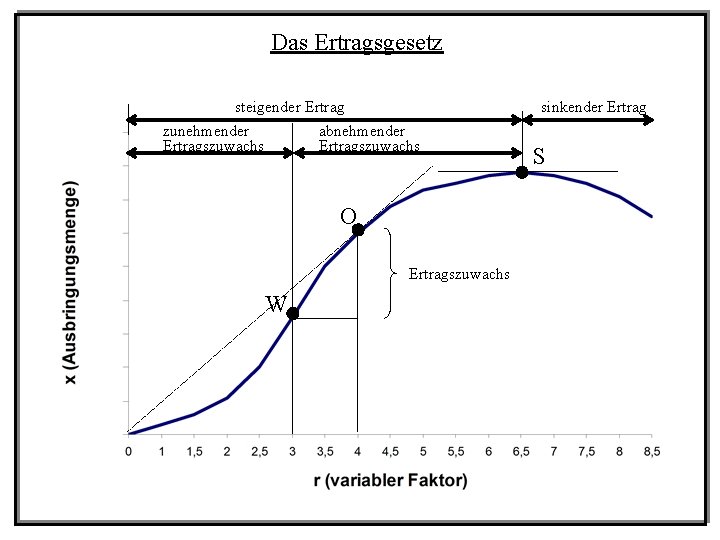
Das Ertragsgesetz steigender Ertrag zunehmender abnehmender Ertragszuwachs O Ertragszuwachs W sinkender Ertrag S
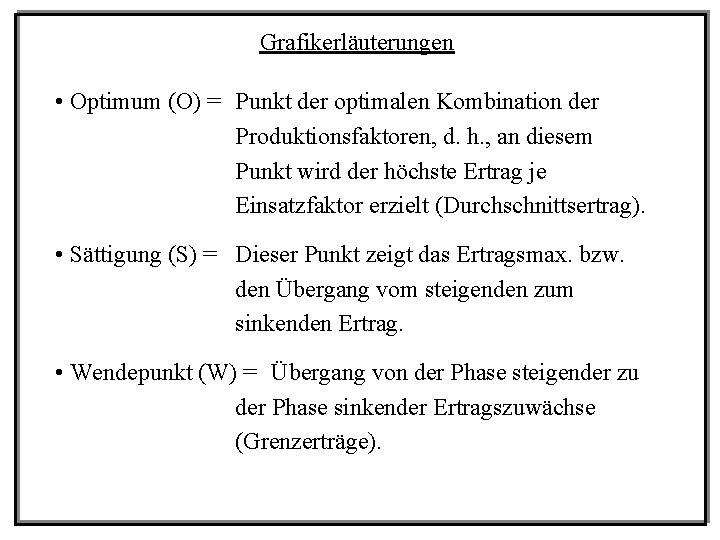
Grafikerläuterungen • Optimum (O) = Punkt der optimalen Kombination der Produktionsfaktoren, d. h. , an diesem Punkt wird der höchste Ertrag je Einsatzfaktor erzielt (Durchschnittsertrag). • Sättigung (S) = Dieser Punkt zeigt das Ertragsmax. bzw. den Übergang vom steigenden zum sinkenden Ertrag. • Wendepunkt (W) = Übergang von der Phase steigender zu der Phase sinkender Ertragszuwächse (Grenzerträge).
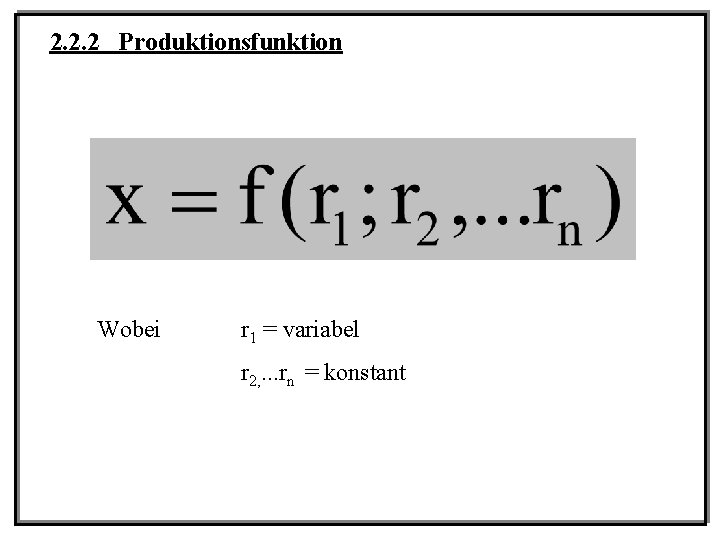
2. 2. 2 Produktionsfunktion Wobei r 1 = variabel r 2, . . . rn = konstant
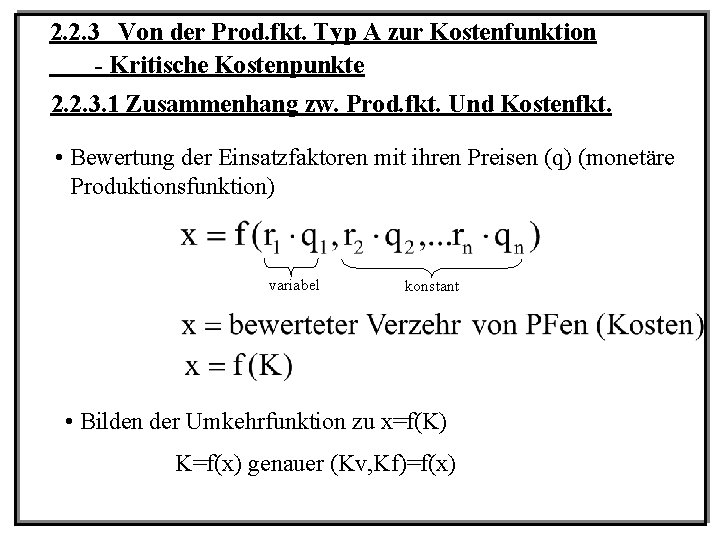
2. 2. 3 Von der Prod. fkt. Typ A zur Kostenfunktion - Kritische Kostenpunkte 2. 2. 3. 1 Zusammenhang zw. Prod. fkt. Und Kostenfkt. • Bewertung der Einsatzfaktoren mit ihren Preisen (q) (monetäre Produktionsfunktion) variabel konstant • Bilden der Umkehrfunktion zu x=f(K) K=f(x) genauer (Kv, Kf)=f(x)
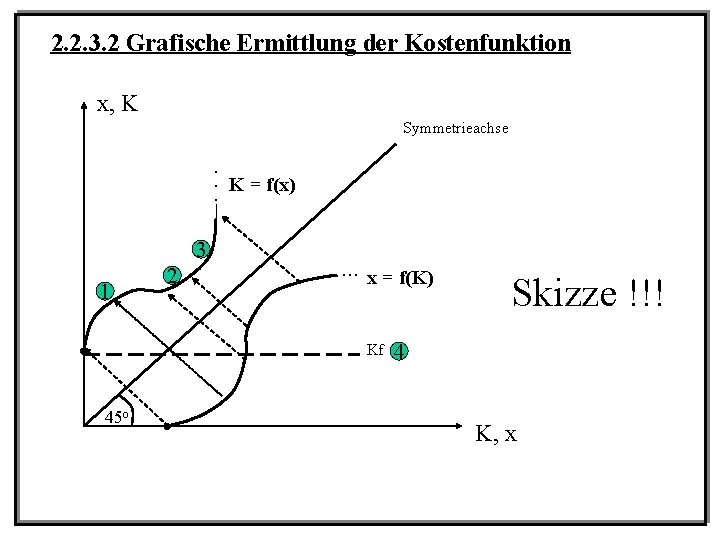
2. 2. 3. 2 Grafische Ermittlung der Kostenfunktion x, K Symmetrieachse . . K = f(x). 3 1 2 . . . x = f(K) Kf 45 o Skizze !!! 4 K, x
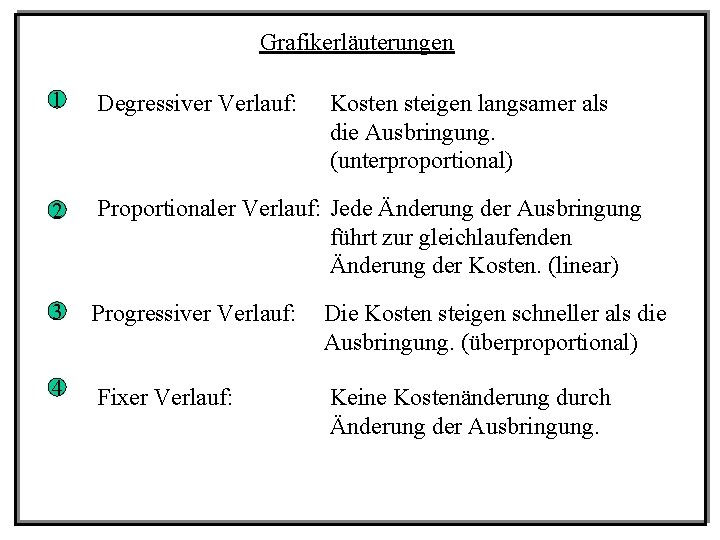
Grafikerläuterungen 1 Degressiver Verlauf: 2 Proportionaler Verlauf: Jede Änderung der Ausbringung führt zur gleichlaufenden Änderung der Kosten. (linear) 3 Progressiver Verlauf: Die Kosten steigen schneller als die Ausbringung. (überproportional) 4 Fixer Verlauf: Keine Kostenänderung durch Änderung der Ausbringung. Kosten steigen langsamer als die Ausbringung. (unterproportional)
Beispielaufgabe
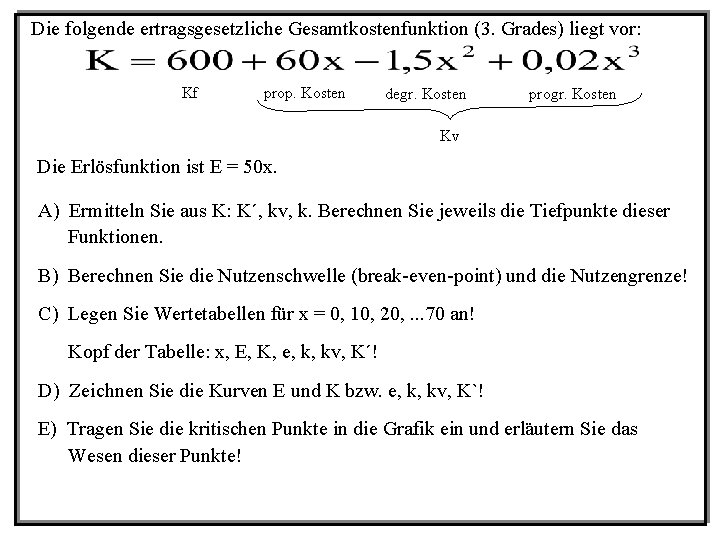
Die folgende ertragsgesetzliche Gesamtkostenfunktion (3. Grades) liegt vor: Kf prop. Kosten degr. Kosten progr. Kosten Kv Die Erlösfunktion ist E = 50 x. A) Ermitteln Sie aus K: K´, kv, k. Berechnen Sie jeweils die Tiefpunkte dieser Funktionen. B) Berechnen Sie die Nutzenschwelle (break-even-point) und die Nutzengrenze! C) Legen Sie Wertetabellen für x = 0, 10, 20, . . . 70 an! Kopf der Tabelle: x, E, K, e, k, kv, K´! D) Zeichnen Sie die Kurven E und K bzw. e, k, kv, K`! E) Tragen Sie die kritischen Punkte in die Grafik ein und erläutern Sie das Wesen dieser Punkte!
2. 3 Lineare Kostenverläufe - Verbrauchsfunktionen Produktionsfunktion Typ B - Gutenberg-Theorie 2. 3. 1 Vom ertragsgesetzlichen zum linearen Kostenverlauf • Kritik am Ertragsgesetz: - Nichtzutreffen der Substituierbarkeit der Produktionsfaktoren. - Vorhandensein konstanter Produktionsfaktoren wird bezweifelt. • Annahme: Limitationale Produktionsfaktoren. • Repräsentativ für Industrie.
2. 3. 2 Limitationale Produktionsfaktoren Gutenberg unterscheidet: • Maschinen mit konstanter Leistungsabgabe. • Maschinen, deren Leistungsabgabe variierbar ist.
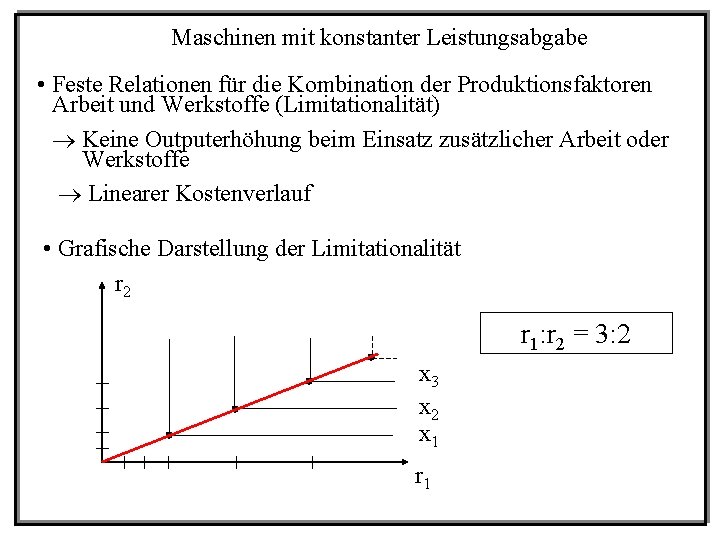
Maschinen mit konstanter Leistungsabgabe • Feste Relationen für die Kombination der Produktionsfaktoren Arbeit und Werkstoffe (Limitationalität) Keine Outputerhöhung beim Einsatz zusätzlicher Arbeit oder Werkstoffe Linearer Kostenverlauf • Grafische Darstellung der Limitationalität r 2 r 1: r 2 = 3: 2 x 3 x 2 x 1 r 1
Maschinen, deren Leistungsabgabe variierbar ist Beispiel: Ein Automat, der Drehteile herstellt, kann auf eine höhere Drehzahl gebracht werden. Der Bestand an Maschinen bleibt konstant, der Materialeinsatz wie auch die Erträge steigen.
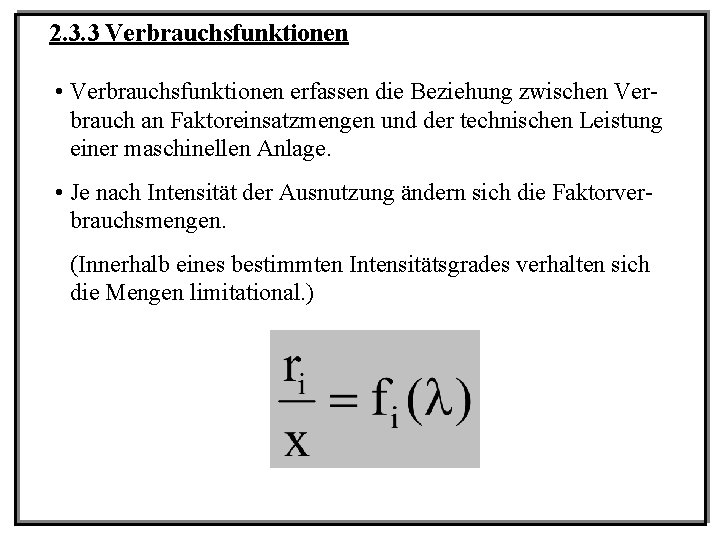
2. 3. 3 Verbrauchsfunktionen • Verbrauchsfunktionen erfassen die Beziehung zwischen Verbrauch an Faktoreinsatzmengen und der technischen Leistung einer maschinellen Anlage. • Je nach Intensität der Ausnutzung ändern sich die Faktorverbrauchsmengen. (Innerhalb eines bestimmten Intensitätsgrades verhalten sich die Mengen limitational. )
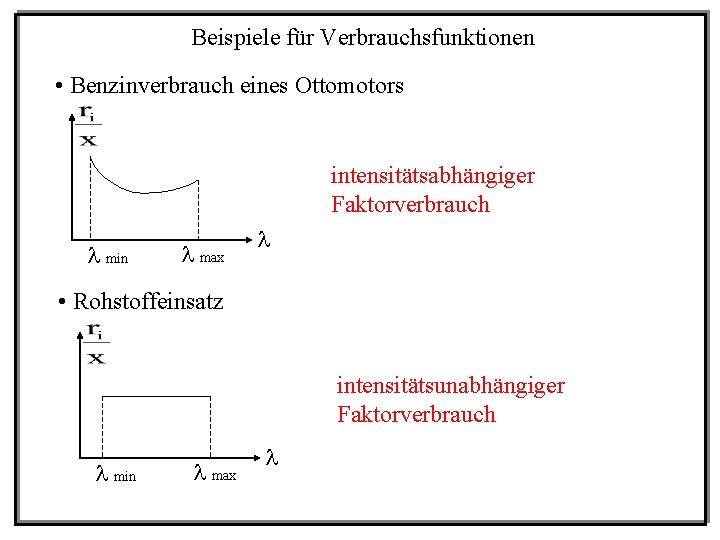
Beispiele für Verbrauchsfunktionen • Benzinverbrauch eines Ottomotors intensitätsabhängiger Faktorverbrauch min max • Rohstoffeinsatz intensitätsunabhängiger Faktorverbrauch min max
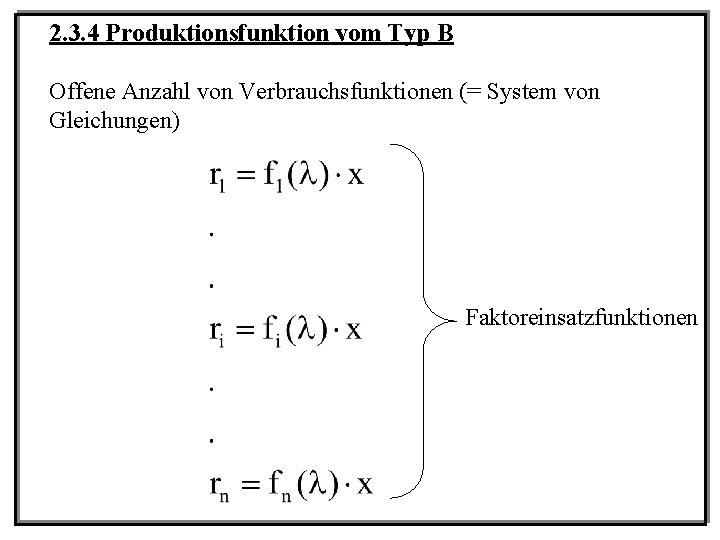
2. 3. 4 Produktionsfunktion vom Typ B Offene Anzahl von Verbrauchsfunktionen (= System von Gleichungen) Faktoreinsatzfunktionen
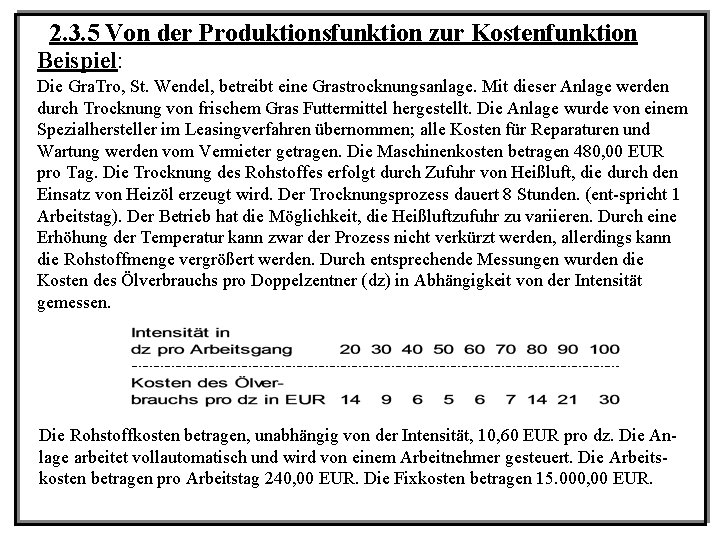
2. 3. 5 Von der Produktionsfunktion zur Kostenfunktion Beispiel: Die Gra. Tro, St. Wendel, betreibt eine Grastrocknungsanlage. Mit dieser Anlage werden durch Trocknung von frischem Gras Futtermittel hergestellt. Die Anlage wurde von einem Spezialhersteller im Leasingverfahren übernommen; alle Kosten für Reparaturen und Wartung werden vom Vermieter getragen. Die Maschinenkosten betragen 480, 00 EUR pro Tag. Die Trocknung des Rohstoffes erfolgt durch Zufuhr von Heißluft, die durch den Einsatz von Heizöl erzeugt wird. Der Trocknungsprozess dauert 8 Stunden. (ent-spricht 1 Arbeitstag). Der Betrieb hat die Möglichkeit, die Heißluftzufuhr zu variieren. Durch eine Erhöhung der Temperatur kann zwar der Prozess nicht verkürzt werden, allerdings kann die Rohstoffmenge vergrößert werden. Durch entsprechende Messungen wurden die Kosten des Ölverbrauchs pro Doppelzentner (dz) in Abhängigkeit von der Intensität gemessen. Die Rohstoffkosten betragen, unabhängig von der Intensität, 10, 60 EUR pro dz. Die Anlage arbeitet vollautomatisch und wird von einem Arbeitnehmer gesteuert. Die Arbeitskosten betragen pro Arbeitstag 240, 00 EUR. Die Fixkosten betragen 15. 000, 00 EUR.
Arbeitsblatt 7
In einem Einproduktunternehmen liegt ein linearer Gesamtkostenverlauf vor. Bekannt ist die Funktion K = 1. 000 + 50 x a) Ermitteln Sie tabellarisch die Gesamtkosten (K), die fixen Kosten (Kf), die variablen Kosten (Kv); außerdem die Stückkosten (k), die variablen Stückkosten (kv), die Grenzkosten (K`) und die fixen Stückkosten (kf). Gehen Sie von den Produktionsschichten 10, 20, 30, 40, 50 Stück aus. b) Stellen Sie grafisch die Gesamtkosten (K), die variablen Gesamtkosten (Kv) und die fixen Gesamtkosten (Kf) dar! c) In einem zweiten Koordinatensystem sind die dazugehörigen Stückkostenverläufe darzustellen.
2. 3. 6 Kritische Kostenpunkte bei linearen Kostenfunktionen • Betriebsoptimum (optimaler Kostenpunkt) • Gewinnmaximum (maximaler Nutzenpunkt) • Break-even-point (Nutzenschwelle) • Betriebsminimum (kurzfristige Preisuntergrenze) • Nutzengrenze
Arbeitsblatt 8
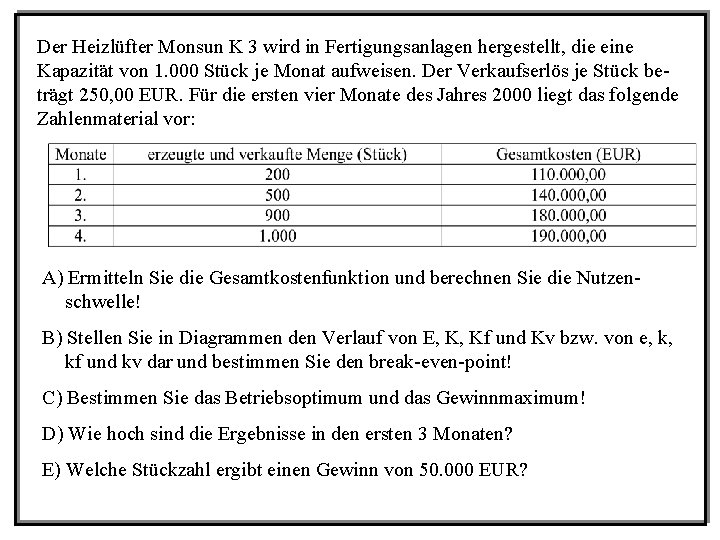
Der Heizlüfter Monsun K 3 wird in Fertigungsanlagen hergestellt, die eine Kapazität von 1. 000 Stück je Monat aufweisen. Der Verkaufserlös je Stück beträgt 250, 00 EUR. Für die ersten vier Monate des Jahres 2000 liegt das folgende Zahlenmaterial vor: A) Ermitteln Sie die Gesamtkostenfunktion und berechnen Sie die Nutzenschwelle! B) Stellen Sie in Diagrammen den Verlauf von E, K, Kf und Kv bzw. von e, k, kf und kv dar und bestimmen Sie den break-even-point! C) Bestimmen Sie das Betriebsoptimum und das Gewinnmaximum! D) Wie hoch sind die Ergebnisse in den ersten 3 Monaten? E) Welche Stückzahl ergibt einen Gewinn von 50. 000 EUR?
Arbeitsblatt 9
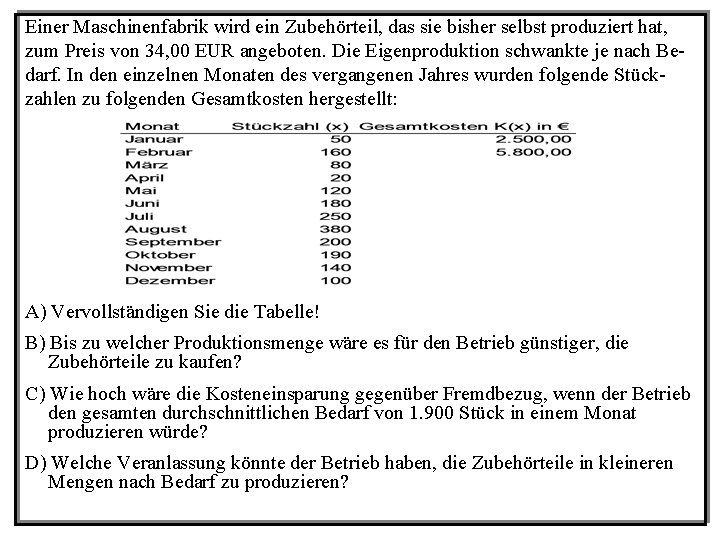
Einer Maschinenfabrik wird ein Zubehörteil, das sie bisher selbst produziert hat, zum Preis von 34, 00 EUR angeboten. Die Eigenproduktion schwankte je nach Bedarf. In den einzelnen Monaten des vergangenen Jahres wurden folgende Stückzahlen zu folgenden Gesamtkosten hergestellt: A) Vervollständigen Sie die Tabelle! B) Bis zu welcher Produktionsmenge wäre es für den Betrieb günstiger, die Zubehörteile zu kaufen? C) Wie hoch wäre die Kosteneinsparung gegenüber Fremdbezug, wenn der Betrieb den gesamten durchschnittlichen Bedarf von 1. 900 Stück in einem Monat produzieren würde? D) Welche Veranlassung könnte der Betrieb haben, die Zubehörteile in kleineren Mengen nach Bedarf zu produzieren?
2. 3. 7 Kostenvergleich verschiedener Anlagen • Für Investitionsentscheidungen stehen mehrere Anlagen mit unterschiedlicher Kostenstruktur zur Verfügung. • Entscheidung hängt davon ab, welche Anlage unter dem Gesichtspunkt der erwarteten Ausbringungsmenge kostengünstiger eingesetzt werden kann.
Arbeitsblatt 10
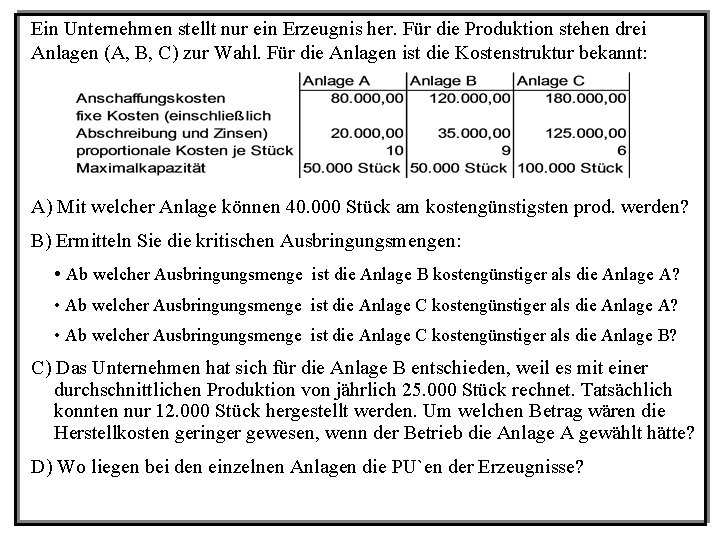
Ein Unternehmen stellt nur ein Erzeugnis her. Für die Produktion stehen drei Anlagen (A, B, C) zur Wahl. Für die Anlagen ist die Kostenstruktur bekannt: A) Mit welcher Anlage können 40. 000 Stück am kostengünstigsten prod. werden? B) Ermitteln Sie die kritischen Ausbringungsmengen: • Ab welcher Ausbringungsmenge ist die Anlage B kostengünstiger als die Anlage A? • Ab welcher Ausbringungsmenge ist die Anlage C kostengünstiger als die Anlage B? C) Das Unternehmen hat sich für die Anlage B entschieden, weil es mit einer durchschnittlichen Produktion von jährlich 25. 000 Stück rechnet. Tatsächlich konnten nur 12. 000 Stück hergestellt werden. Um welchen Betrag wären die Herstellkosten geringer gewesen, wenn der Betrieb die Anlage A gewählt hätte? D) Wo liegen bei den einzelnen Anlagen die PU`en der Erzeugnisse?
2. 3. 8 Betriebliche Anpassungsprozesse im Hinblick auf die Kostenstruktur • Bei Änderung der Absatzlage in einem Unternehmen ist zu entscheiden, wie die Produktion an die veränderte Absatzsituation angepasst werden soll. • Sowohl die Veränderung der Ausbringungsmenge als auch die Art der Anpassungsprozesse bestimmen die Kostenstruktur. • Arten: - zeitliche Anpassung - quantitative Anpassung - intensitätsmäßige Anpassung
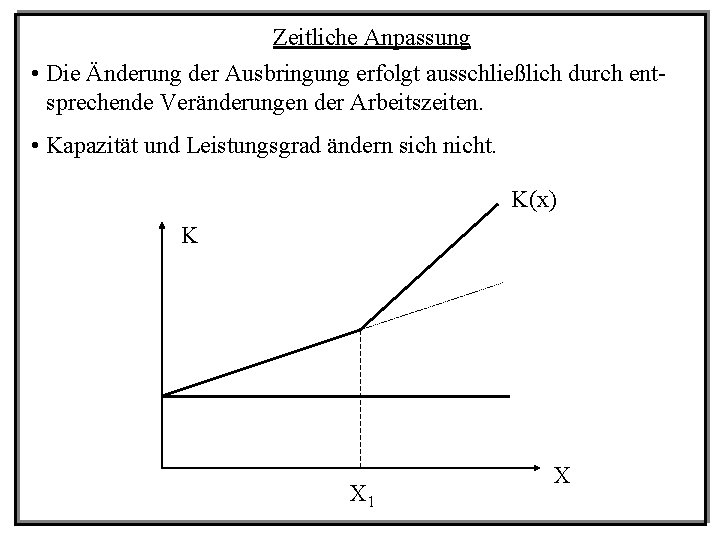
Zeitliche Anpassung • Die Änderung der Ausbringung erfolgt ausschließlich durch entsprechende Veränderungen der Arbeitszeiten. • Kapazität und Leistungsgrad ändern sich nicht. K(x) K X 1 X
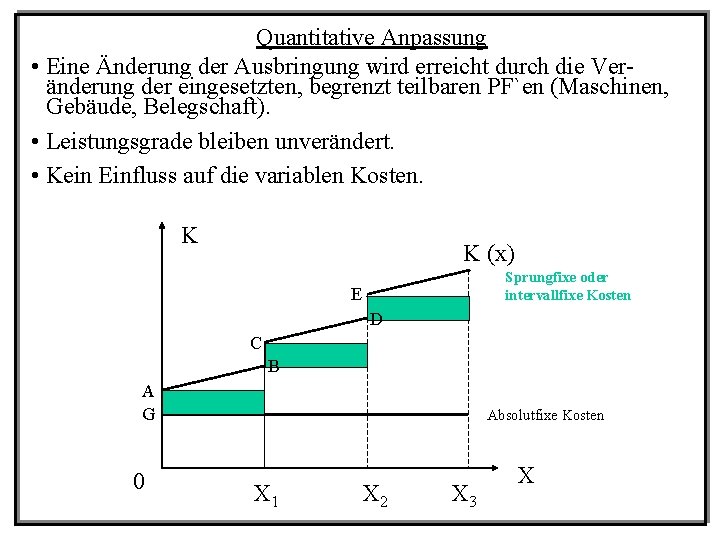
Quantitative Anpassung • Eine Änderung der Ausbringung wird erreicht durch die Veränderung der eingesetzten, begrenzt teilbaren PF`en (Maschinen, Gebäude, Belegschaft). • Leistungsgrade bleiben unverändert. • Kein Einfluss auf die variablen Kosten. K K (x) Sprungfixe oder intervallfixe Kosten E D C B A G 0 Absolutfixe Kosten X 1 X 2 X 3 X
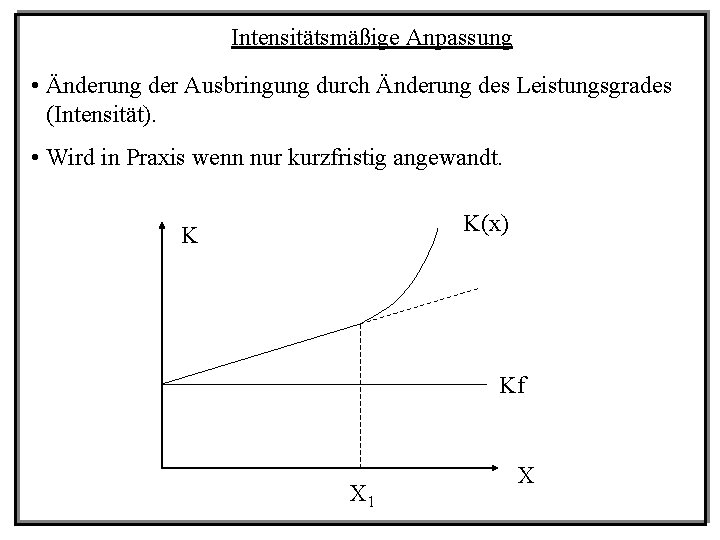
Intensitätsmäßige Anpassung • Änderung der Ausbringung durch Änderung des Leistungsgrades (Intensität). • Wird in Praxis wenn nur kurzfristig angewandt. K(x) K Kf X 1 X
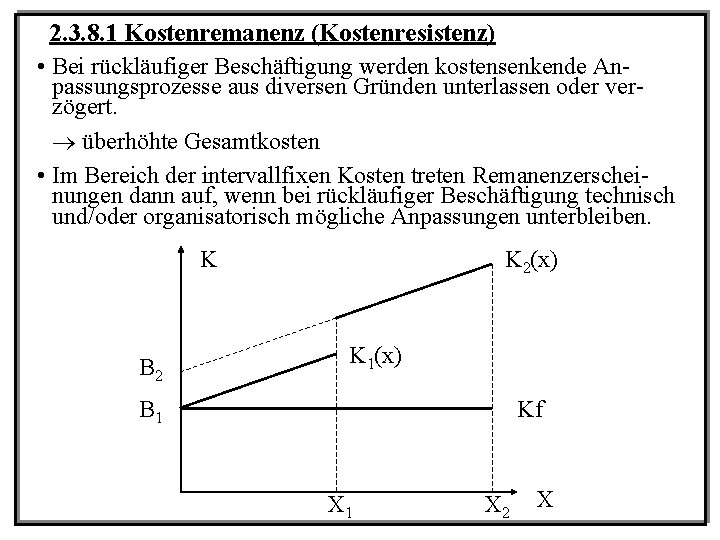
2. 3. 8. 1 Kostenremanenz (Kostenresistenz) • Bei rückläufiger Beschäftigung werden kostensenkende Anpassungsprozesse aus diversen Gründen unterlassen oder verzögert. überhöhte Gesamtkosten • Im Bereich der intervallfixen Kosten treten Remanenzerscheinungen dann auf, wenn bei rückläufiger Beschäftigung technisch und/oder organisatorisch mögliche Anpassungen unterbleiben. K B 2 K 2(x) K 1(x) B 1 Kf X 1 X 2 X
Arbeitsblatt 11
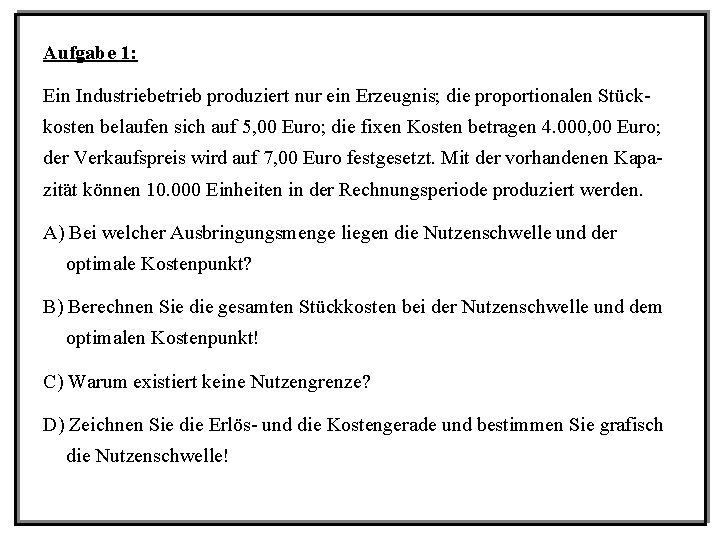
Aufgabe 1: Ein Industriebetrieb produziert nur ein Erzeugnis; die proportionalen Stückkosten belaufen sich auf 5, 00 Euro; die fixen Kosten betragen 4. 000, 00 Euro; der Verkaufspreis wird auf 7, 00 Euro festgesetzt. Mit der vorhandenen Kapazität können 10. 000 Einheiten in der Rechnungsperiode produziert werden. A) Bei welcher Ausbringungsmenge liegen die Nutzenschwelle und der optimale Kostenpunkt? B) Berechnen Sie die gesamten Stückkosten bei der Nutzenschwelle und dem optimalen Kostenpunkt! C) Warum existiert keine Nutzengrenze? D) Zeichnen Sie die Erlös- und die Kostengerade und bestimmen Sie grafisch die Nutzenschwelle!
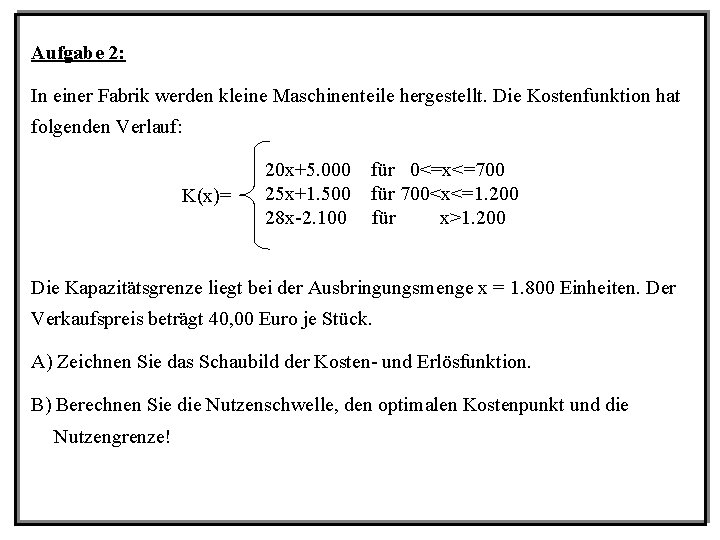
Aufgabe 2: In einer Fabrik werden kleine Maschinenteile hergestellt. Die Kostenfunktion hat folgenden Verlauf: K(x)= 20 x+5. 000 25 x+1. 500 28 x-2. 100 für 0<=x<=700 für 700<x<=1. 200 für x>1. 200 Die Kapazitätsgrenze liegt bei der Ausbringungsmenge x = 1. 800 Einheiten. Der Verkaufspreis beträgt 40, 00 Euro je Stück. A) Zeichnen Sie das Schaubild der Kosten- und Erlösfunktion. B) Berechnen Sie die Nutzenschwelle, den optimalen Kostenpunkt und die Nutzengrenze!
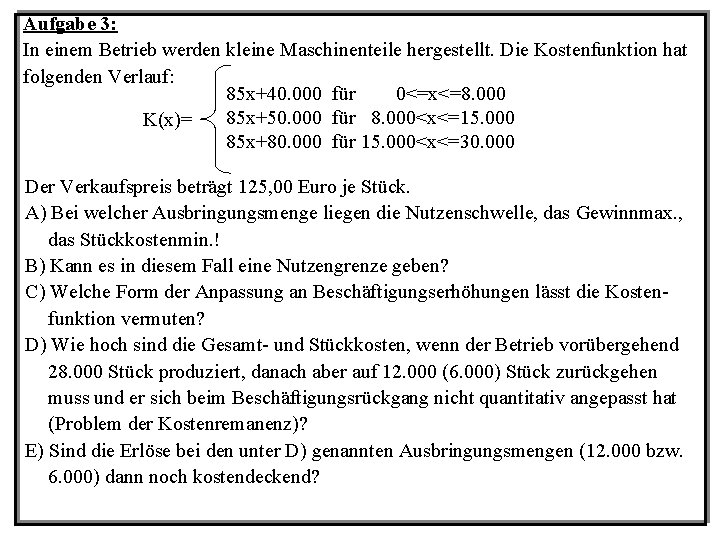
Aufgabe 3: In einem Betrieb werden kleine Maschinenteile hergestellt. Die Kostenfunktion hat folgenden Verlauf: 85 x+40. 000 für 0<=x<=8. 000 85 x+50. 000 für 8. 000<x<=15. 000 K(x)= 85 x+80. 000 für 15. 000<x<=30. 000 Der Verkaufspreis beträgt 125, 00 Euro je Stück. A) Bei welcher Ausbringungsmenge liegen die Nutzenschwelle, das Gewinnmax. , das Stückkostenmin. ! B) Kann es in diesem Fall eine Nutzengrenze geben? C) Welche Form der Anpassung an Beschäftigungserhöhungen lässt die Kostenfunktion vermuten? D) Wie hoch sind die Gesamt- und Stückkosten, wenn der Betrieb vorübergehend 28. 000 Stück produziert, danach aber auf 12. 000 (6. 000) Stück zurückgehen muss und er sich beim Beschäftigungsrückgang nicht quantitativ angepasst hat (Problem der Kostenremanenz)? E) Sind die Erlöse bei den unter D) genannten Ausbringungsmengen (12. 000 bzw. 6. 000) dann noch kostendeckend?
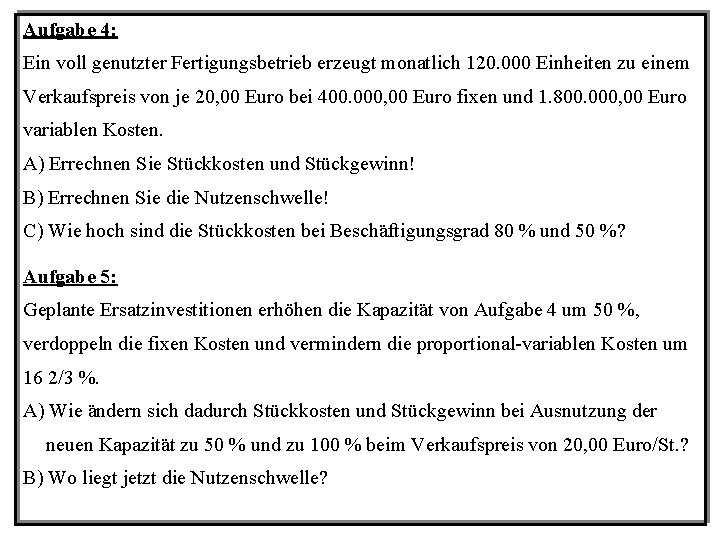
Aufgabe 4: Ein voll genutzter Fertigungsbetrieb erzeugt monatlich 120. 000 Einheiten zu einem Verkaufspreis von je 20, 00 Euro bei 400. 000, 00 Euro fixen und 1. 800. 000, 00 Euro variablen Kosten. A) Errechnen Sie Stückkosten und Stückgewinn! B) Errechnen Sie die Nutzenschwelle! C) Wie hoch sind die Stückkosten bei Beschäftigungsgrad 80 % und 50 %? Aufgabe 5: Geplante Ersatzinvestitionen erhöhen die Kapazität von Aufgabe 4 um 50 %, verdoppeln die fixen Kosten und vermindern die proportional-variablen Kosten um 16 2/3 %. A) Wie ändern sich dadurch Stückkosten und Stückgewinn bei Ausnutzung der neuen Kapazität zu 50 % und zu 100 % beim Verkaufspreis von 20, 00 Euro/St. ? B) Wo liegt jetzt die Nutzenschwelle?
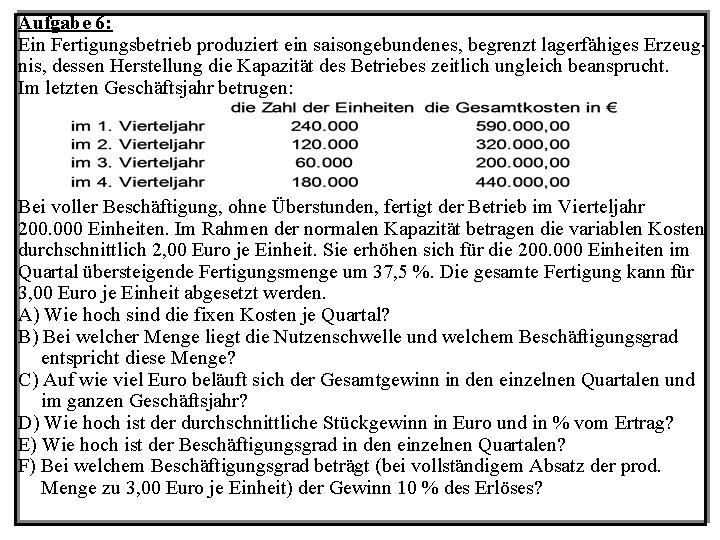
Aufgabe 6: Ein Fertigungsbetrieb produziert ein saisongebundenes, begrenzt lagerfähiges Erzeugnis, dessen Herstellung die Kapazität des Betriebes zeitlich ungleich beansprucht. Im letzten Geschäftsjahr betrugen: Bei voller Beschäftigung, ohne Überstunden, fertigt der Betrieb im Vierteljahr 200. 000 Einheiten. Im Rahmen der normalen Kapazität betragen die variablen Kosten durchschnittlich 2, 00 Euro je Einheit. Sie erhöhen sich für die 200. 000 Einheiten im Quartal übersteigende Fertigungsmenge um 37, 5 %. Die gesamte Fertigung kann für 3, 00 Euro je Einheit abgesetzt werden. A) Wie hoch sind die fixen Kosten je Quartal? B) Bei welcher Menge liegt die Nutzenschwelle und welchem Beschäftigungsgrad entspricht diese Menge? C) Auf wie viel Euro beläuft sich der Gesamtgewinn in den einzelnen Quartalen und im ganzen Geschäftsjahr? D) Wie hoch ist der durchschnittliche Stückgewinn in Euro und in % vom Ertrag? E) Wie hoch ist der Beschäftigungsgrad in den einzelnen Quartalen? F) Bei welchem Beschäftigungsgrad beträgt (bei vollständigem Absatz der prod. Menge zu 3, 00 Euro je Einheit) der Gewinn 10 % des Erlöses?
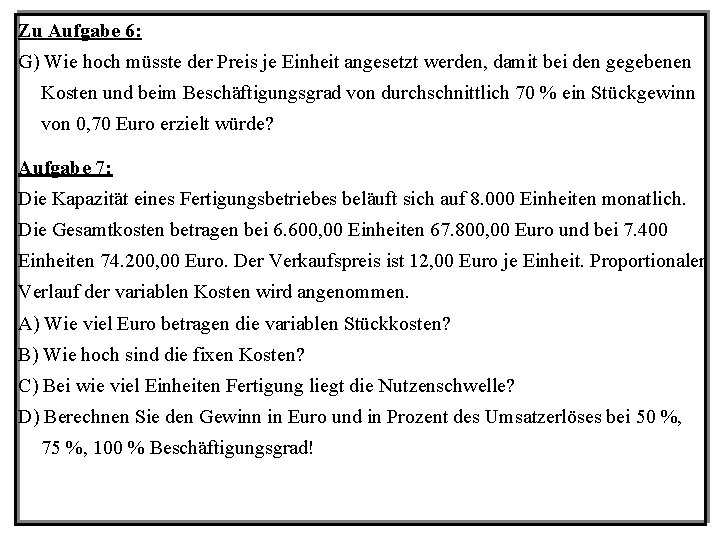
Zu Aufgabe 6: G) Wie hoch müsste der Preis je Einheit angesetzt werden, damit bei den gegebenen Kosten und beim Beschäftigungsgrad von durchschnittlich 70 % ein Stückgewinn von 0, 70 Euro erzielt würde? Aufgabe 7: Die Kapazität eines Fertigungsbetriebes beläuft sich auf 8. 000 Einheiten monatlich. Die Gesamtkosten betragen bei 6. 600, 00 Einheiten 67. 800, 00 Euro und bei 7. 400 Einheiten 74. 200, 00 Euro. Der Verkaufspreis ist 12, 00 Euro je Einheit. Proportionaler Verlauf der variablen Kosten wird angenommen. A) Wie viel Euro betragen die variablen Stückkosten? B) Wie hoch sind die fixen Kosten? C) Bei wie viel Einheiten Fertigung liegt die Nutzenschwelle? D) Berechnen Sie den Gewinn in Euro und in Prozent des Umsatzerlöses bei 50 %, 75 %, 100 % Beschäftigungsgrad!
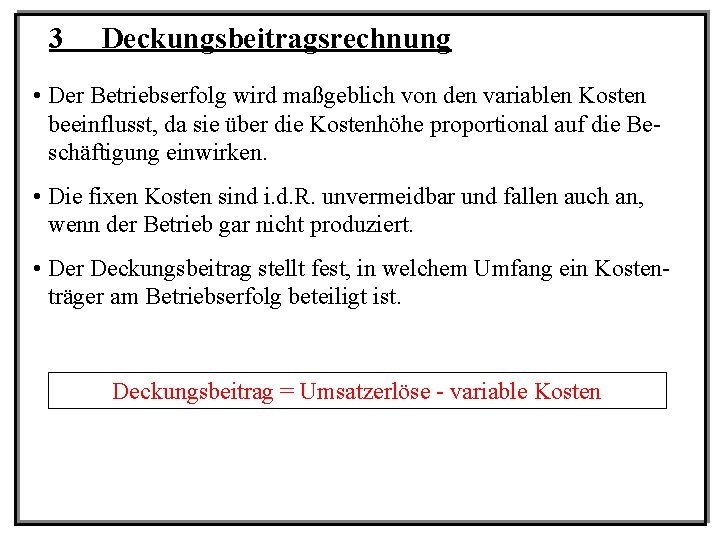
3 Deckungsbeitragsrechnung • Der Betriebserfolg wird maßgeblich von den variablen Kosten beeinflusst, da sie über die Kostenhöhe proportional auf die Beschäftigung einwirken. • Die fixen Kosten sind i. d. R. unvermeidbar und fallen auch an, wenn der Betrieb gar nicht produziert. • Der Deckungsbeitrag stellt fest, in welchem Umfang ein Kostenträger am Betriebserfolg beteiligt ist. Deckungsbeitrag = Umsatzerlöse - variable Kosten
Exkurs: Kostenträger • Leistungseinheiten in einem Industriebetrieb sind i. d. R. die fertigen und unfertigen Erzeugnisse. • Ein einzelner Auftrag oder eine Serie kann aber auch eine Leistungseinheit sein. • Die Leistungseinheiten heißen Kostenträger. • Den Kostenträgern werden alle Kosten zugerechnet, die sie verursacht haben (Verursachungsprinzip). • Die Kostenträger werden in Abhängigkeit vom Fertigungsverfahren festgelegt.
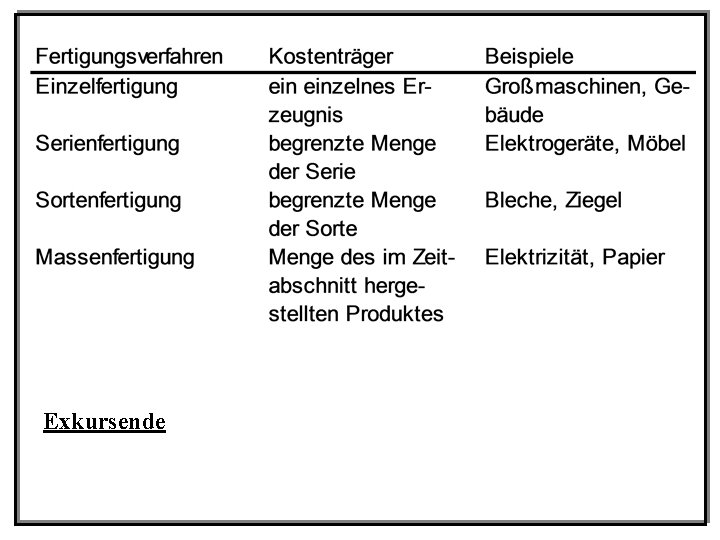
Exkursende
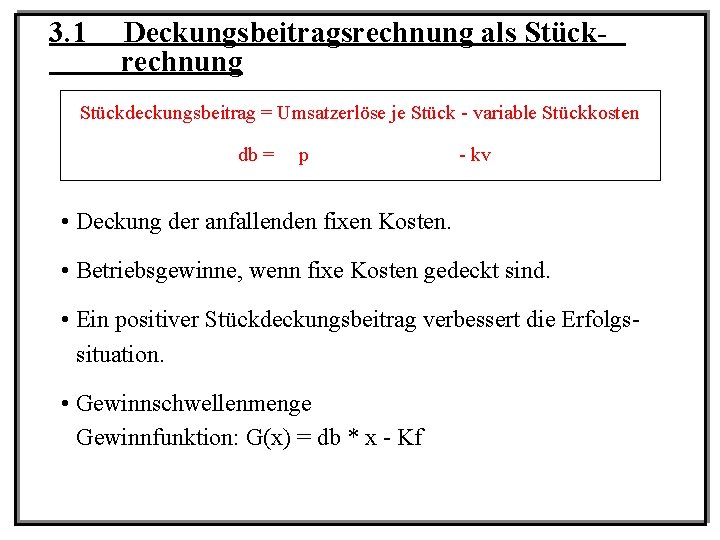
3. 1 Deckungsbeitragsrechnung als Stückrechnung Stückdeckungsbeitrag = Umsatzerlöse je Stück - variable Stückkosten db = p - kv • Deckung der anfallenden fixen Kosten. • Betriebsgewinne, wenn fixe Kosten gedeckt sind. • Ein positiver Stückdeckungsbeitrag verbessert die Erfolgssituation. • Gewinnschwellenmenge Gewinnfunktion: G(x) = db * x - Kf
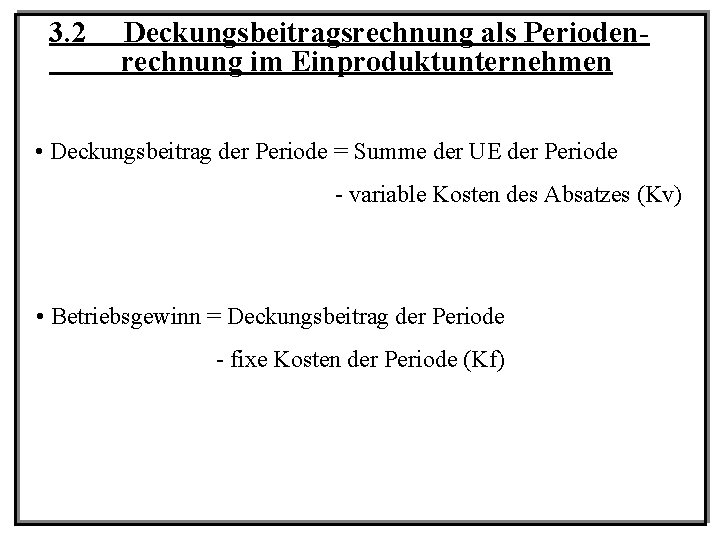
3. 2 Deckungsbeitragsrechnung als Periodenrechnung im Einproduktunternehmen • Deckungsbeitrag der Periode = Summe der UE der Periode - variable Kosten des Absatzes (Kv) • Betriebsgewinn = Deckungsbeitrag der Periode - fixe Kosten der Periode (Kf)
Arbeitsblatt 12
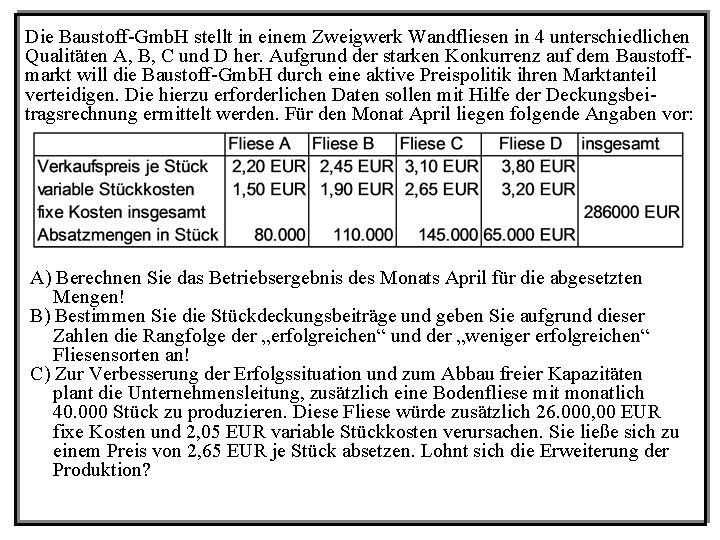
Die Baustoff-Gmb. H stellt in einem Zweigwerk Wandfliesen in 4 unterschiedlichen Qualitäten A, B, C und D her. Aufgrund der starken Konkurrenz auf dem Baustoffmarkt will die Baustoff-Gmb. H durch eine aktive Preispolitik ihren Marktanteil verteidigen. Die hierzu erforderlichen Daten sollen mit Hilfe der Deckungsbeitragsrechnung ermittelt werden. Für den Monat April liegen folgende Angaben vor: A) Berechnen Sie das Betriebsergebnis des Monats April für die abgesetzten Mengen! B) Bestimmen Sie die Stückdeckungsbeiträge und geben Sie aufgrund dieser Zahlen die Rangfolge der „erfolgreichen“ und der „weniger erfolgreichen“ Fliesensorten an! C) Zur Verbesserung der Erfolgssituation und zum Abbau freier Kapazitäten plant die Unternehmensleitung, zusätzlich eine Bodenfliese mit monatlich 40. 000 Stück zu produzieren. Diese Fliese würde zusätzlich 26. 000, 00 EUR fixe Kosten und 2, 05 EUR variable Stückkosten verursachen. Sie ließe sich zu einem Preis von 2, 65 EUR je Stück absetzen. Lohnt sich die Erweiterung der Produktion?
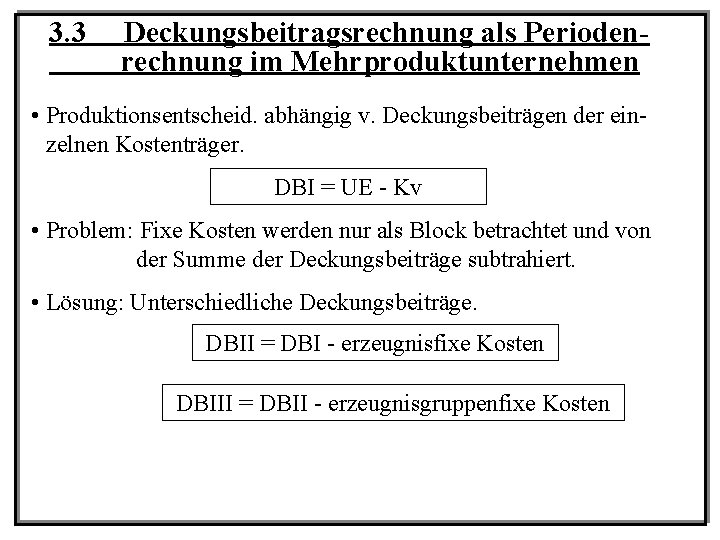
3. 3 Deckungsbeitragsrechnung als Periodenrechnung im Mehrproduktunternehmen • Produktionsentscheid. abhängig v. Deckungsbeiträgen der einzelnen Kostenträger. DBI = UE - Kv • Problem: Fixe Kosten werden nur als Block betrachtet und von der Summe der Deckungsbeiträge subtrahiert. • Lösung: Unterschiedliche Deckungsbeiträge. DBII = DBI - erzeugnisfixe Kosten DBIII = DBII - erzeugnisgruppenfixe Kosten
Beispielaufgabe
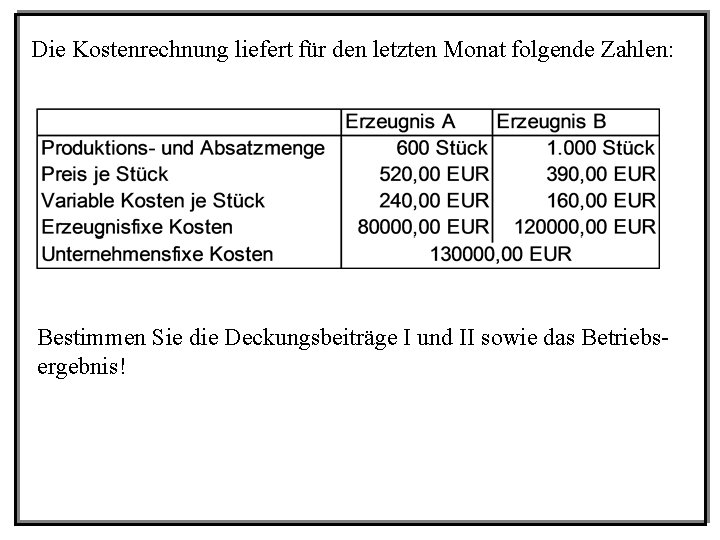
Die Kostenrechnung liefert für den letzten Monat folgende Zahlen: Bestimmen Sie die Deckungsbeiträge I und II sowie das Betriebsergebnis!
Arbeitsblatt 13
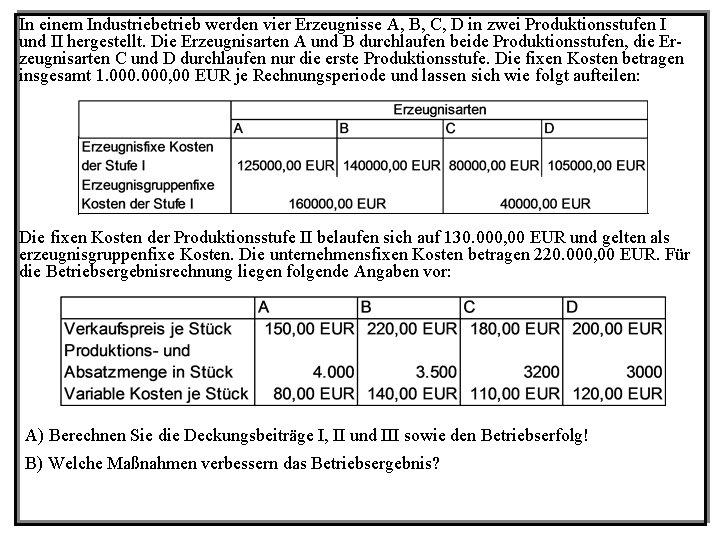
In einem Industriebetrieb werden vier Erzeugnisse A, B, C, D in zwei Produktionsstufen I und II hergestellt. Die Erzeugnisarten A und B durchlaufen beide Produktionsstufen, die Erzeugnisarten C und D durchlaufen nur die erste Produktionsstufe. Die fixen Kosten betragen insgesamt 1. 000, 00 EUR je Rechnungsperiode und lassen sich wie folgt aufteilen: Die fixen Kosten der Produktionsstufe II belaufen sich auf 130. 000, 00 EUR und gelten als erzeugnisgruppenfixe Kosten. Die unternehmensfixen Kosten betragen 220. 000, 00 EUR. Für die Betriebsergebnisrechnung liegen folgende Angaben vor: A) Berechnen Sie die Deckungsbeiträge I, II und III sowie den Betriebserfolg! B) Welche Maßnahmen verbessern das Betriebsergebnis?
3. 4 Bestimmung der Preisuntergrenze PU = Verkaufspreis, den das Unternehmen fordern muss, um kurzfristig oder langfristig zu bestehen. Man unterscheidet: • Langfristige PU • Kurzfristige PU (absolute PU)
Arbeitsblatt 14
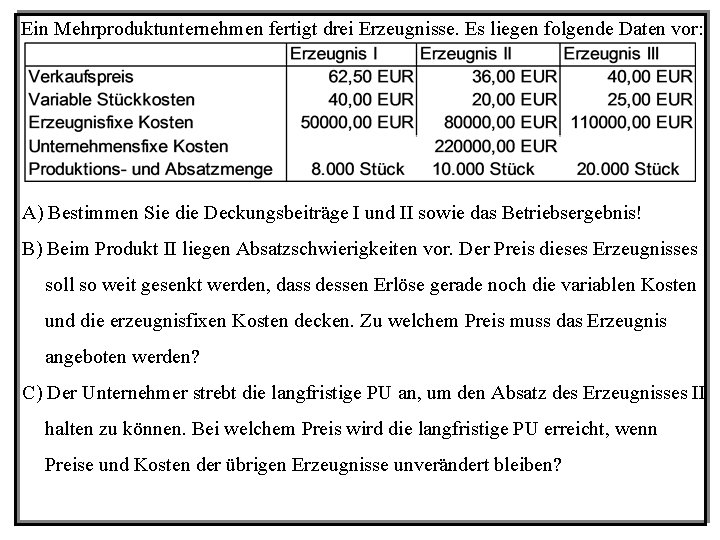
Ein Mehrproduktunternehmen fertigt drei Erzeugnisse. Es liegen folgende Daten vor: A) Bestimmen Sie die Deckungsbeiträge I und II sowie das Betriebsergebnis! B) Beim Produkt II liegen Absatzschwierigkeiten vor. Der Preis dieses Erzeugnisses soll so weit gesenkt werden, dass dessen Erlöse gerade noch die variablen Kosten und die erzeugnisfixen Kosten decken. Zu welchem Preis muss das Erzeugnis angeboten werden? C) Der Unternehmer strebt die langfristige PU an, um den Absatz des Erzeugnisses II halten zu können. Bei welchem Preis wird die langfristige PU erreicht, wenn Preise und Kosten der übrigen Erzeugnisse unverändert bleiben?
3. 5 Annahme von Zusatzaufträge = Aufträge, die zu Preisen unterhalb des derzeitigen Verkaufspreises angenommen werden. • kurzfristige Betrachtung • Ziel: - Ausnutzung freier Kapazitäten - Verbesserung des Betriebsergebnisses • Bedingung am Markt: Möglichkeit der Preisdifferenzierung • Zusatzaufträge lohnend, wenn kurzfrist. PU > 0
Arbeitsblatt 15
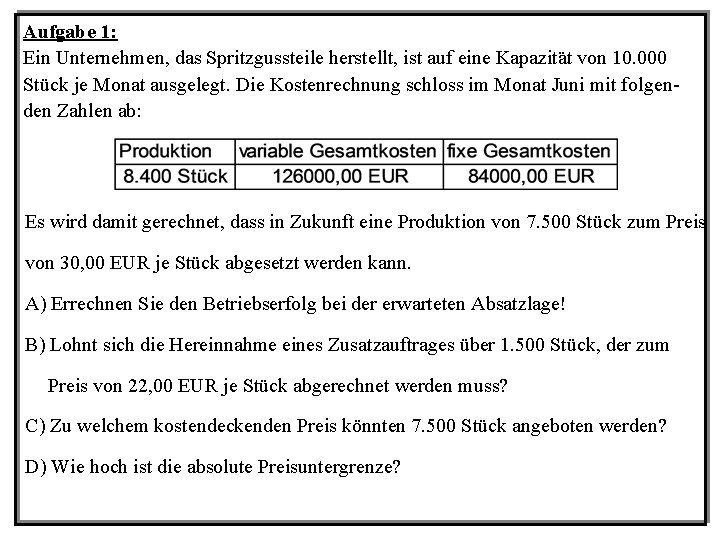
Aufgabe 1: Ein Unternehmen, das Spritzgussteile herstellt, ist auf eine Kapazität von 10. 000 Stück je Monat ausgelegt. Die Kostenrechnung schloss im Monat Juni mit folgenden Zahlen ab: Es wird damit gerechnet, dass in Zukunft eine Produktion von 7. 500 Stück zum Preis von 30, 00 EUR je Stück abgesetzt werden kann. A) Errechnen Sie den Betriebserfolg bei der erwarteten Absatzlage! B) Lohnt sich die Hereinnahme eines Zusatzauftrages über 1. 500 Stück, der zum Preis von 22, 00 EUR je Stück abgerechnet werden muss? C) Zu welchem kostendeckenden Preis könnten 7. 500 Stück angeboten werden? D) Wie hoch ist die absolute Preisuntergrenze?
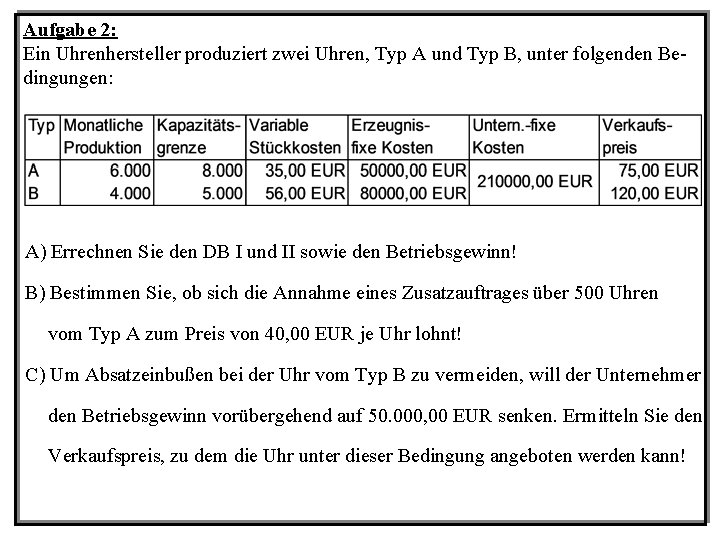
Aufgabe 2: Ein Uhrenhersteller produziert zwei Uhren, Typ A und Typ B, unter folgenden Bedingungen: A) Errechnen Sie den DB I und II sowie den Betriebsgewinn! B) Bestimmen Sie, ob sich die Annahme eines Zusatzauftrages über 500 Uhren vom Typ A zum Preis von 40, 00 EUR je Uhr lohnt! C) Um Absatzeinbußen bei der Uhr vom Typ B zu vermeiden, will der Unternehmer den Betriebsgewinn vorübergehend auf 50. 000, 00 EUR senken. Ermitteln Sie den Verkaufspreis, zu dem die Uhr unter dieser Bedingung angeboten werden kann!
3. 6 Optimales Produktionsprogramm • Ausrichtung der Produktion auf die rentabelsten Erzeugnisgruppen • Rangfolge ergibt sich aus der Höhe der Deckungsbeiträge – Möglichkeit 1: Absolute Deckungsbeiträge – Möglichkeit 2: Relative Deckungsbeiträge
Arbeitsblatt 16
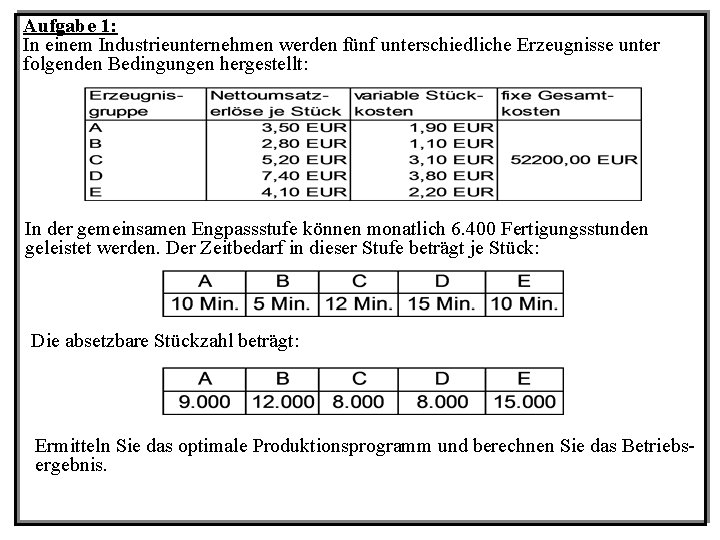
Aufgabe 1: In einem Industrieunternehmen werden fünf unterschiedliche Erzeugnisse unter folgenden Bedingungen hergestellt: In der gemeinsamen Engpassstufe können monatlich 6. 400 Fertigungsstunden geleistet werden. Der Zeitbedarf in dieser Stufe beträgt je Stück: Die absetzbare Stückzahl beträgt: Ermitteln Sie das optimale Produktionsprogramm und berechnen Sie das Betriebsergebnis.
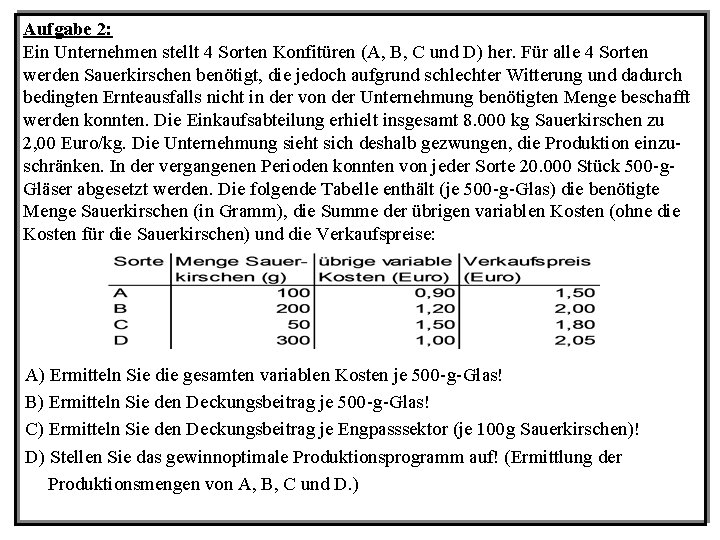
Aufgabe 2: Ein Unternehmen stellt 4 Sorten Konfitüren (A, B, C und D) her. Für alle 4 Sorten werden Sauerkirschen benötigt, die jedoch aufgrund schlechter Witterung und dadurch bedingten Ernteausfalls nicht in der von der Unternehmung benötigten Menge beschafft werden konnten. Die Einkaufsabteilung erhielt insgesamt 8. 000 kg Sauerkirschen zu 2, 00 Euro/kg. Die Unternehmung sieht sich deshalb gezwungen, die Produktion einzuschränken. In der vergangenen Perioden konnten von jeder Sorte 20. 000 Stück 500 -g. Gläser abgesetzt werden. Die folgende Tabelle enthält (je 500 -g-Glas) die benötigte Menge Sauerkirschen (in Gramm), die Summe der übrigen variablen Kosten (ohne die Kosten für die Sauerkirschen) und die Verkaufspreise: A) Ermitteln Sie die gesamten variablen Kosten je 500 -g-Glas! B) Ermitteln Sie den Deckungsbeitrag je 500 -g-Glas! C) Ermitteln Sie den Deckungsbeitrag je Engpasssektor (je 100 g Sauerkirschen)! D) Stellen Sie das gewinnoptimale Produktionsprogramm auf! (Ermittlung der Produktionsmengen von A, B, C und D. )
- Slides: 74