
2 El presente SET QA intenta resumir de
- Slides: 40
2 El presente SET (Q&A) intenta resumir de una manera pedagógica las preguntas y respuestas enviadas en el mail institucional del Café Tributario ITF. cafeconsultas@institutoitf. cl Seguramente existe un activo intercambio de ideas en el chat del grupo (whats. App) donde se reúnen las mesas I y II. No obstante lo anterior, es importante destacar la activa participación del equipo de back up del Instituto contestando y resolviendo dudas e inquietudes de los participantes de manera formal y con mayor profundidad. Las preguntas y respuestas son variadas. Tenemos proyectos ambiciosos acerca de una base de datos del instituto que les iremos contando, además de cápsulas donde el Equipo ITF irá seleccionando temas y explicando a través de una metodología interactiva. Gracias por el apoyo en esta iniciativa donde sin lugar a dudas, el conocimiento tributario se ha ido desarrollando al más alto nivel. Saludos cordiales, Christian Delcorto Pacheco DJ 1929 MODIFICADA Director Académico ITF en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
3 PREGUNTA N° 1 Como determino el costo de venta de las acciones que vende un accionista que estaba en una empresa 14 A (hasta el 31. 12. 2019). Si, me sirve como parte de mi costo el RAP que tiene la empresa, cómo puedo determinar cuánto de ese RAP tengo derecho. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
4 RESPUESTA: La determinación del costo de la venta de acciones o derechos sociales para las sociedades acogidas al régimen 14 A (hasta el 31. 12. 2019), se encuentra estipulado en el artículo 17 N° 8 letra a) en los literales i) y ii), junto con la jurisprudencia emitida por el SII mediante la Circular N° 44 de 2016 precisamente en la letra B) literal iii) (página 17). En el cual se señala que, podrá ser rebajado del mayor valor obtenido la cantidad registrada en la columna RAP calculada en el ejercicio anterior a la venta de las acciones o derechos sociales corregido a la fecha de la enajenación de las acciones o derechos sociales, descontando a dicho saldo las distribuciones o retiros realizados hasta la fecha de enajenación, éstas también corregidas. Esta rebaja al mayor valor debe ser proporcional a la cantidad de acciones o derechos sociales que se enajenan de la cantidad total de ellas. Cabe señalar que el ajuste efectuado al mayor valor obtenido, en nada afecta al registro de Rentas Atribuidas Propias (RAP) a que se refiere la letra a) del N° 4 de la letra A) del artículo 14 DJ 1929 MODIFICADA en Res. Ex. DJ de 1929 la LIR. MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. N° 88, 28 de Septiembre 2018.
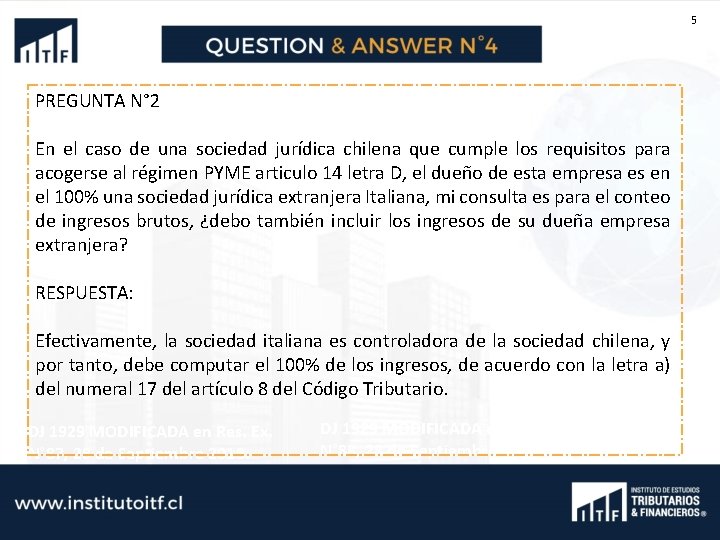
5 PREGUNTA N° 2 En el caso de una sociedad jurídica chilena que cumple los requisitos para acogerse al régimen PYME articulo 14 letra D, el dueño de esta empresa es en el 100% una sociedad jurídica extranjera Italiana, mi consulta es para el conteo de ingresos brutos, ¿debo también incluir los ingresos de su dueña empresa extranjera? RESPUESTA: Efectivamente, la sociedad italiana es controladora de la sociedad chilena, y por tanto, debe computar el 100% de los ingresos, de acuerdo con la letra a) del numeral 17 del artículo 8 del Código Tributario. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
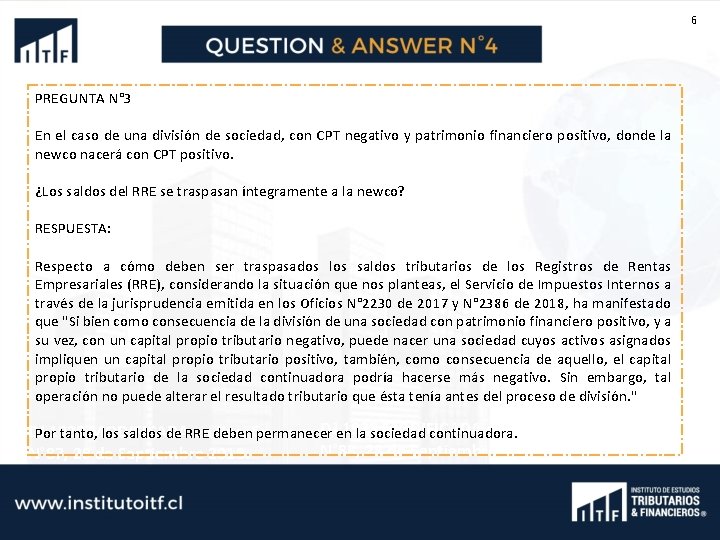
6 PREGUNTA N° 3 En el caso de una división de sociedad, con CPT negativo y patrimonio financiero positivo, donde la newco nacerá con CPT positivo. ¿Los saldos del RRE se traspasan íntegramente a la newco? RESPUESTA: Respecto a cómo deben ser traspasados los saldos tributarios de los Registros de Rentas Empresariales (RRE), considerando la situación que nos planteas, el Servicio de Impuestos Internos a través de la jurisprudencia emitida en los Oficios N° 2230 de 2017 y N° 2386 de 2018, ha manifestado que "Si bien como consecuencia de la división de una sociedad con patrimonio financiero positivo, y a su vez, con un capital propio tributario negativo, puede nacer una sociedad cuyos activos asignados impliquen un capital propio tributario positivo, también, como consecuencia de aquello, el capital propio tributario de la sociedad continuadora podría hacerse más negativo. Sin embargo, tal operación no puede alterar el resultado tributario que ésta tenía antes del proceso de división. " DJen 1929 MODIFICADA en Res. Ex. DJ MODIFICADA en deben Res. Ex. Por 1929 tanto, los saldos de RRE permanecer la sociedad continuadora. N° 88, 28 de Septiembre 2018. N° 87, 28 de Septiembre 2018.
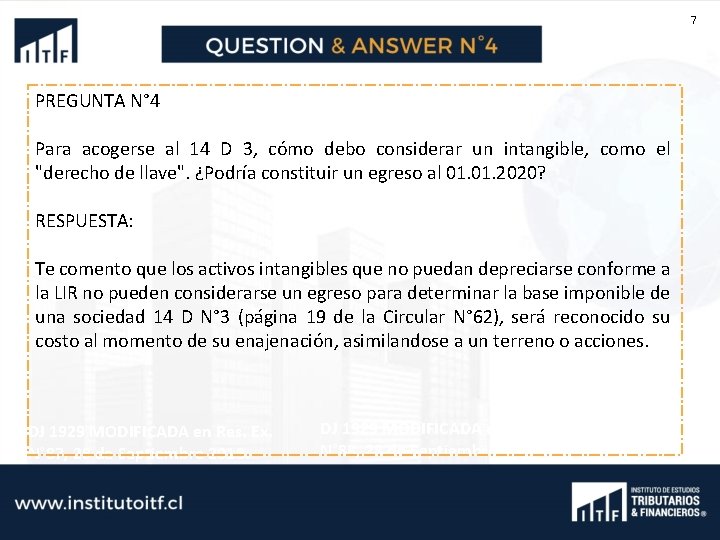
7 PREGUNTA N° 4 Para acogerse al 14 D 3, cómo debo considerar un intangible, como el "derecho de llave". ¿Podría constituir un egreso al 01. 2020? RESPUESTA: Te comento que los activos intangibles que no puedan depreciarse conforme a la LIR no pueden considerarse un egreso para determinar la base imponible de una sociedad 14 D N° 3 (página 19 de la Circular N° 62), será reconocido su costo al momento de su enajenación, asimilandose a un terreno o acciones. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
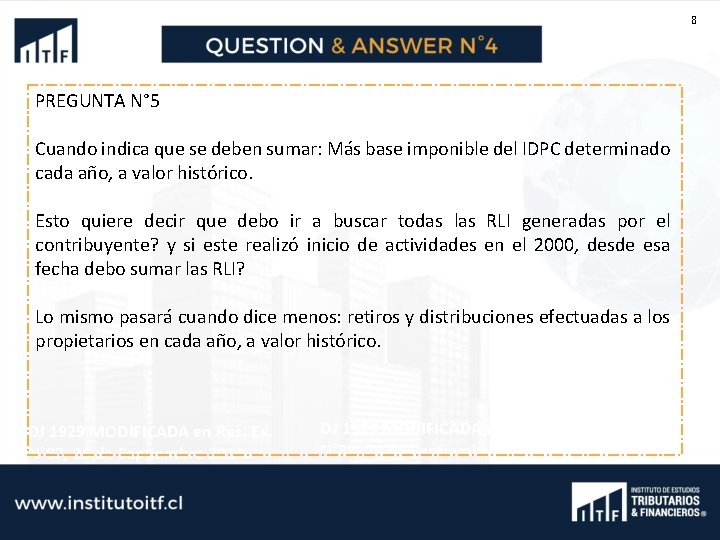
8 PREGUNTA N° 5 Cuando indica que se deben sumar: Más base imponible del IDPC determinado cada año, a valor histórico. Esto quiere decir que debo ir a buscar todas las RLI generadas por el contribuyente? y si este realizó inicio de actividades en el 2000, desde esa fecha debo sumar las RLI? Lo mismo pasará cuando dice menos: retiros y distribuciones efectuadas a los propietarios en cada año, a valor histórico. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
9 RESPUESTA: A primera lectura de la Ley 21. 210, se entendería que se debe determinar como bien dices todas las RLI y los retiros que soportado la empresa, pero esta norma bajo mi opinión se refiere a las empresas que luego de 2020 sean 14 D o se constituyan en 2020 y se acojan al régimen 14 D, pero como se puede observar en los ejercicios de la Circular N° 62 del régimen 14 D (página 84), si la empresa mantiene un CPT al 1 de enero de 2020 por el motivo que era una sociedad 14 A o 14 B de la Ley 20. 899 al 2019, debe comenzar con ese capital declarado y considerar los efectos del ejercicio 2020. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
10 PREGUNTA N° 6 Un cliente tiene una empresa X dedicada a la venta e importación de equipos aéreos de naves tripuladas. La empresa X, compra y revende los equipos por proveedores extranjeros. Dicho esto, tras conversaciones con una empresa chilena, deciden celebrar una compraventa respecto de estos equipos, los cuales se pondrán a disposición en el país proveedor (Alemania). A juicio de este consultor, se debe emitir de una factura de venta de mercaderías situadas en el extranjero o situadas en Chile y no nacionalizadas (FVME), junto con una posterior declaración jurada de compra para convenciones sobre mercaderías situadas en el extranjero o situadas en chile y no nacionalizadas (DJC). Donde, si posteriormente la empresa compradora decide internarse en chile, pagará los gastos de internación. Mencionado esto, se consulta el documento tributario a emitir, y si tal documento es exento. Por esto, ¿lo planteado es correcto? ¿cuál sería la diferencia en emitir en vez de una FVME, una factura de exportación? RESOLUCIÓN EXENTA N° 5007 DEL 08 DE NOVIEMBRE DEL 2000 del SII en la cual me baso para este caso http: //www. sii. cl/documentos/resoluciones/2000 b/reso 5007. htm DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
11 RESPUESTA: Como bien señalas si dichos bienes no han sido internados al país, deben emitirse los documentos señalados de acuerdo con lo indicado en la Res. Ex. N° 5. 007 de 2000, junto con la Circular N° 69 de 2000. Ahora bien, de acuerdo con el Oficio N° 1438 de 2011 la emisión de una FVME presupone necesariamente que las mercaderías vendidas no sean legalmente importadas a Chile, al contrario de una factura electrónica o factura de exportación electrónica, los cuales dichos bienes deben estar internados en el país. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
12 PREGUNTA N° 7 El ingreso diferido al acogerse al 14 D 8 en caso de venir de un ex 14 A o B, lo determino al 31. 12. 2019, pero ¿debo reajustarlo al 31. 12. 2020 para agregar 1/10 a la Base Imponible del 14 D 8? RESPUESTA: Te comento que la Circular 62 de 2020 en las páginas 43 y 44 no señalan una corrección monetaria a dichas determinaciones, junto con que las sociedades acogidas al régimen pro-pyme 14 D no aplican CM en varias determinaciones, se analiza que no debe reajustarse dicha determinación de ingresos diferidos. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
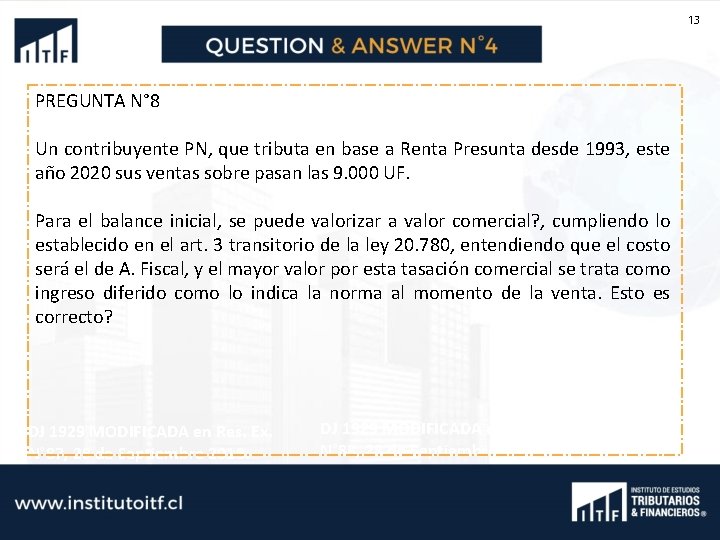
13 PREGUNTA N° 8 Un contribuyente PN, que tributa en base a Renta Presunta desde 1993, este año 2020 sus ventas sobre pasan las 9. 000 UF. Para el balance inicial, se puede valorizar a valor comercial? , cumpliendo lo establecido en el art. 3 transitorio de la ley 20. 780, entendiendo que el costo será el de A. Fiscal, y el mayor valor por esta tasación comercial se trata como ingreso diferido como lo indica la norma al momento de la venta. Esto es correcto? DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
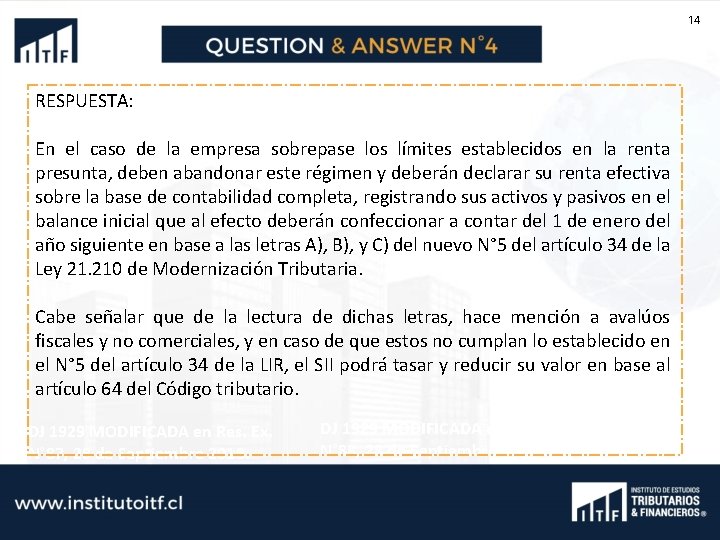
14 RESPUESTA: En el caso de la empresa sobrepase los límites establecidos en la renta presunta, deben abandonar este régimen y deberán declarar su renta efectiva sobre la base de contabilidad completa, registrando sus activos y pasivos en el balance inicial que al efecto deberán confeccionar a contar del 1 de enero del año siguiente en base a las letras A), B), y C) del nuevo N° 5 del artículo 34 de la Ley 21. 210 de Modernización Tributaria. Cabe señalar que de la lectura de dichas letras, hace mención a avalúos fiscales y no comerciales, y en caso de que estos no cumplan lo establecido en el N° 5 del artículo 34 de la LIR, el SII podrá tasar y reducir su valor en base al artículo 64 del Código tributario. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
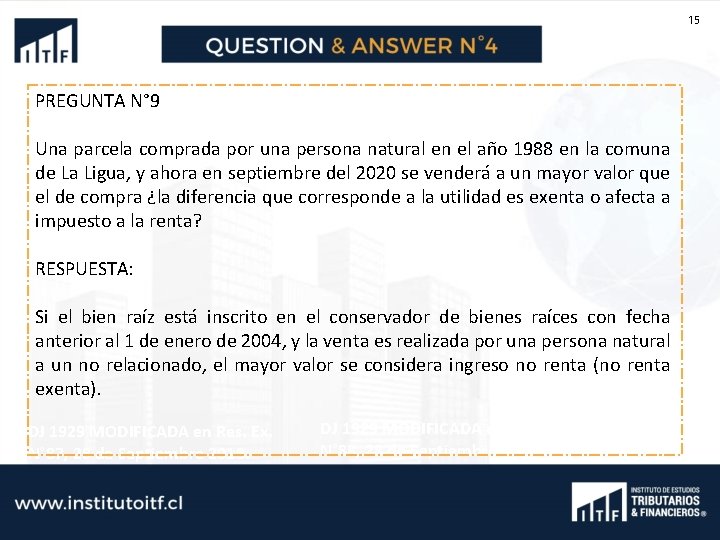
15 PREGUNTA N° 9 Una parcela comprada por una persona natural en el año 1988 en la comuna de La Ligua, y ahora en septiembre del 2020 se venderá a un mayor valor que el de compra ¿la diferencia que corresponde a la utilidad es exenta o afecta a impuesto a la renta? RESPUESTA: Si el bien raíz está inscrito en el conservador de bienes raíces con fecha anterior al 1 de enero de 2004, y la venta es realizada por una persona natural a un no relacionado, el mayor valor se considera ingreso no renta (no renta exenta). DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
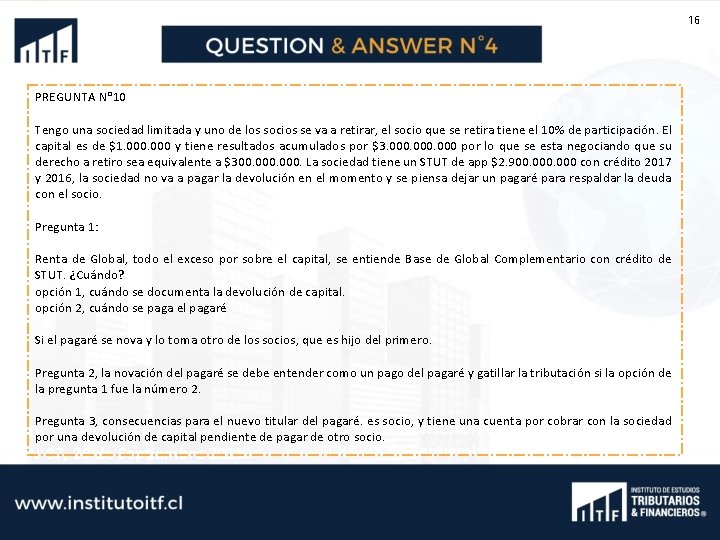
16 PREGUNTA N° 10 Tengo una sociedad limitada y uno de los socios se va a retirar, el socio que se retira tiene el 10% de participación. El capital es de $1. 000 y tiene resultados acumulados por $3. 000 por lo que se esta negociando que su derecho a retiro sea equivalente a $300. 000. La sociedad tiene un STUT de app $2. 900. 000 con crédito 2017 y 2016, la sociedad no va a pagar la devolución en el momento y se piensa dejar un pagaré para respaldar la deuda con el socio. Pregunta 1: Renta de Global, todo el exceso por sobre el capital, se entiende Base de Global Complementario con crédito de STUT. ¿Cuándo? opción 1, cuándo se documenta la devolución de capital. opción 2, cuándo se paga el pagaré Si el pagaré se nova y lo toma otro de los socios, que es hijo del primero. Pregunta 2, la novación del pagaré se debe entender como un pago del pagaré y gatillar la tributación si la opción de la pregunta 1 fue la número 2. Pregunta 3, consecuencias para el nuevo titular del pagaré. es socio, y tiene una cuenta por cobrar con la sociedad DJ 1929 MODIFICADA en Res. Ex. DJ MODIFICADA Res. Ex. por 1929 una devolución de capitalen pendiente de pagar de otro socio. N° 88, 28 de Septiembre 2018. N° 87, 28 de Septiembre 2018.
17 RESPUESTA: Debemos considerar que una devolución de capital se considerará como tal siempre y cuando se encuentre escriturada y se verifiquen las condiciones del Artículo 17 número 7 de la LIR, que sufrió modificaciones con la reforma tributaria. Si la devolución no se encuentra escriturada, se considerará en su totalidad como retiro/distribuciones de utilidades; si se encuentra escriturada, no basta con la escritura, sino que también debe cumplir con los requisitos del artículo en comento. Por lo demás, en lo práctico, se considera la fecha de la escritura como medio probatorio y de verificación del acto de devolución, de no contar o mediar otros antecedentes que respalden una fecha posterior. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
18 RESPUESTA (continuación): Respecto a las consultas: Pregunta 1: La devolución de capital y la distribución de utilidades son actos diferentes. En cuanto al efecto tributario solamente, si se pacta la totalidad como devolución de capital en la escritura de devolución de capital, pero este excede al capital aportado, lo que exceda se considerará distribución/retiro. En lo práctico lo que hemos visto es que a falta de otros antecedentes probatorios como cláusulas a nivel de escritura en donde se pacten fechas y plazos de pago, comprobantes bancarios que respalden el flujo efectivo y/o comprobantes contables que reflejen las circunstancias expuestas, se considera la fecha de escritura como la fecha para considerar la devolución de capital y/o distribuciones/retiros. Si el pagaré se nova y lo toma otro de los socios, que es hijo del primero. Pregunta 2 y 3: de acuerdo con el artículo 1628 del Código civil, "la novación es la substitución de una nueva obligación a otra anterior, la cual queda por tanto extinguida. " El Art. 1641 señala lo siguiente: "Sea que la novación se opere por la substitución de un nuevo deudor o sin ella, los privilegios de la primera deuda se extinguen por la novación. " Una interpretación sería que si se extingue la deuda, aunque no exista el flujo, el acto legal vendría a verificar la distribución al socio que pactó el pagaré. Se podría considerar un riesgo en el caso que se extinga la deuda al socio y con ello se verifique la distribución de utilidades y de capital sin el pago efectivo del pagaré. Sería conveniente que dicho estado fuera evaluado por un abogado tributario que contara con mayores antecedentes del caso para que puedan ser evaluados los diferentes escenarios y el impacto tanto para el socio 1 como al socio 2 que tiene relación directa con el 1. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
19 RESPUESTA (continuación): Es importante distinguir si el Pagaré emitido al socio tiene por objeto novar la obligación de pago o simplemente garantizarla. En efecto, conforme señala el art. 12 de Ley 18. 092 sobre Letra de Cambio y Pagaré "El giro, aceptación o transferencia de una letra no extinguen, salvo pacto expreso, las relaciones jurídicas que les dieron origen no producen novación. El pago de una letra emitida, aceptada o endosada para facilitar el cobro de una obligación o para garantizarla, la extingue hasta la concurrencia de lo pagado". Lo anterior se aplica al pagaré en virtud del artículo 107 de la misma ley, que señala: "En lo que no sean contrarios a su naturaleza y a las disposiciones del presente título son aplicables al pagaré las normas relativas a la letra de cambio. " Como verás, si no se indica expresamente, el pagaré no novaría la obligación. En tal caso (esto es, no novando) la obligación solo se extinguiría al momento del pagaré, "hasta la concurrencia de lo pagado" Si en cambio, en la escritura de disminución de capital se señalare expresamente que el pago de la devolución se realiza mediante la emisión de un pagaré que nova la obligación de pago, me parece que en tal caso, se produciría la distribución de utilidades y la devolución de capital, según corresponda, aunque no exista flujo. En efecto, debemos recordar que conforme al art. 2 N° 3 de la LIR, debe entenderse por "renta percibida", aquélla que ha ingresado materialmente al patrimonio de una persona. Debe, asimismo, entenderse que una renta devengada se percibe desde que la obligación se cumple por algún modo de extinguir distinto al pago. y que el SII ha entendido que "la percepción de una renta puede materializarse por cualquiera de las siguientes formas: pago efectivo, abono en cuenta, puesta a disposición del interesado y la extinción de una obligación por alguna modalidad distinta al pago efectivo, como puede ser el caso, de la compensación, novación, condonación, confusión, prescripción yen otras contempladas en el Código DJ 1929 MODIFICADA Res. Ex. DJ 1929 MODIFICADA en Res. Ex. Civil. " (Ver por ejemplo, Oficio 70 de 2001 y Circular 21 de 1991). N° 87, 28 de Septiembre 2018. N° 88, 28 de Septiembre 2018.
20 PREGUNTA N° 11 La ley 20780 - Artículo 3º transitorio, numeral XVI, señala en su último inciso en concordancia con el inciso primero, que el mayor valor obtenido en las enajenaciones de los bienes raíces situados en Chile, efectuada por personas naturales que no sean contribuyentes del impuesto de primera categoría que declaren su renta efectiva, cuando hayan sido adquiridos antes del 1 de enero de 2004, se sujetarán a las disposiciones de la ley sobre Impuesto a la Renta, según su texto vigente hasta el 31 de diciembre de 2014. Pero ¿qué debemos entender por "contribuyentes del impuesto de primera categoría que declaren su renta efectiva? De acuerdo con ley de Modernización Tributaria – Artículo 23 Transitorio, se entenderá que las operaciones fueron realizadas por contribuyentes que determinaban el impuesto de primera categoría sobre rentas efectivas, si al momento de su enajenación, los bienes formaban parte del giro, actividades o negociaciones de su empresa individual. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018. N° 87, 28 de Septiembre 2018.
21 PREGUNTA N° 11 (continuación) Dada mi escasa capacidad interpretativa. a) ¿ Esto significa que se reemplaza la limitante de determinar renta efectiva, por el de que los bienes formen parte del giro de la empresa (con o sin renta efectiva)? , o b)¿es una norma transitoria explicativa, es decir , debe leerse : "se entenderá que las operaciones fueron realizadas por contribuyentes que determinaban el impuesto de primera categoría sobre rentas efectivas, si, POR EJEMPLO, al momento de su enajenación, los bienes formaban parte del giro, actividades o negociaciones de su empresa individual"? Según sea la respuesta a) o b), un agricultor con renta presunta que vende un predio adquirido antes del año 2004 deberá acogerse con normativa actual o normativa antigua por esa venta. en Res. Ex. DJ 1929 MODIFICADA N° 88, 28 de Septiembre 2018. N° 87, 28 de Septiembre 2018.
22 RESPUESTA: Si un agricultor (persona natural) vende un predio que ha sido inscrito en el conservador de bienes raíces antes del 1 de enero de 2004, el mayor valor será considerado ingreso no renta en cuanto el vendedor no sea contribuyente de IDPC contabilidad completa y renta efectiva, si la venta fue realizada a un no relacionado en un plazo mayor a un año. La norma se refiere a una persona natural, siendo el EU una ficción jurídica, no alterando su calidad de persona natural. Al respecto, si el bien raíz vendido no se encuentra como activo dentro del EU (vía contabilidad), el mayor valor podría ser considerado íntegramente como ingreso no renta. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
23 PREGUNTA N° 12 Tengo mis dudas si debo "Seleccionas Régimen Tributario" en la página del SII para este contribuyente. Opciones que ofrece el SII : 1. - Pro-pyme General - 14 D 2. - Pro-Pyme 14 D - 8 3. - Renta Presunta 4. - General Semi-Integrado 14 -A 5. - Contribuyente no sujeto al Artículo 14 Cuando entro en la página del SII de este Contribuyente, señala "Empresa de menor tamaño Pro-Pyme - Régimen Renta Presunta y cuando entro a los datos personales de este Contribuyente en la parte "Características“ señala Renta Presunta a partir del DJ 1929 MODIFICADA en Res. Ex. 01/01/2010. N° 88, 28 de Septiembre 2018. N° 87, 28 de Septiembre 2018.
24 RESPUESTA: En la medida que el contribuyente siga cumpliendo los requisitos del Artículo 34 de la LIR, puede mantenerse en régimen de renta presunta, sin perjuicio de que cumpla los requisitos de ingresos y limitaciones de rentas por actividad e ingresos asociados a bienes raíces, capitales mobiliarios y cuentas de participación del régimen PRO-PYME. Según lo comentado, el contribuyente se encuentra asignado por defecto a renta presunta, pero realizar la elección será conveniente a modo de resguardar la elección. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
25 PREGUNTA N° 13 Respecto a la disminución de Capital, se debe considerar los indicado por el Art. 14 en relación al orden de imputación (RAI-DDAN-REX-UBET- Capital – Otros), por tanto agotadas las utilidades tributarias y financieras en exceso se procederá a disminuir el Capital, el que para efecto de proceder el Art. 69 del CT nuevo ha eliminado la cláusula de solicitar la autorización del SII para proceder, sin embargo establece que se deberá informar como cualquier otra modificación por medio de la Carpeta Electrónica, solo con estas formalidades se podrá designar esta devolución como INR. Ahora respecto a la incertidumbre de una disminución de Capital Tributario pero no Financiera, ¿cómo debiese ser formalizada nivel de documentación legal dicha operación? DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
26 RESPUESTA: Si en su consulta se refiere a los posibles retiros que por orden de imputación se consideren disminuciones de capital. Debo comentar que de acuerdo al N° (v) del N° 4 de la letra A) del artículo 14 y las instrucciones no definitivas de la Propuesta de Circular del régimen general 14 A) (página 25), establece que estos retiros deben ser formalizados como devolución de capital para que sean considerados INR por imputación al capital aportado de la sociedad, cuando la formalización se realice en el ejercicio siguiente al retiro, remesa o distribución, se deberá realizar a más tardar en el mes de febrero. El retiro que es imputado a capital debe cumplir con todas las formalidades de una devolución de capital dependiendo del tipo de sociedad que se trate. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
27 PREGUNTA N° 14 ¿Las rentas sin contabilidad del 14 B N° 1 tributan según contrato sin rebajar gasto alguno? Me confunde el punto 4. de la circular en redacción del régimen general ya que no me queda claro a qué tipo de rentas se refiere. RESPUESTA: De acuerdo con lo que entiendo de su consulta, los contribuyentes 14 letra B N° 1 que determinen renta efectiva sin contabilidad no pueden tener costos y gastos, en otras palabras, no determinan su renta en base a los artículos 29 al 33 de la LIR. En caso contrato, que si posean contabilidad completa o simplificada de acuerdo con la circular podrían respaldos dichos gastos. DJ 1929 MODIFICADA en Res. Ex. Adjunto una. Septiembre jurisprudencia similar a la consulta: Oficio N° 611 de 2018. 23. 03. 2017. N° 88, 28 de Septiembre N° 87, 28 de 2018.
28 PREGUNTA N° 15 Tengo la siguiente consulta: Pregunta N° 1: La renuncia de una persona natural a un usufructo vitalicio constituido a su favor sobre un bien raíz constituye renta para el nudo propietario? La renta se genera por el incremento de patrimonio que sufre el nudo propietario al obtener la propiedad plena del bien raíz. Pregunta N° 2: En caso de ser renta afecta. ¿De qué forma se valora el incremento de patrimonio para el nudo propietario? DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
29 RESPUESTA: Efectivamente, la renuncia del usufructo vitalicio constituye un incremento patrimonial, de acuerdo con el artículo 2 de la LIR, norma general, y por ende una enajenación por existir una transferencia de dominio de un derecho definido en el código civil por los artículos 582 y 764, que indican que el derecho de usufructo supone la coexistencia de dos derechos actuales: el derecho de propiedad del nudo propietario; y el derecho real del usufructuario sobre la cosa. Según su extensión o la integridad de las facultades, la propiedad puede ser plena o nuda propiedad. El dueño y poseedor de la cosa es el nudo propietario, quien conserva la facultad de disposición, la cual define al propietario; el usufructuario, si bien es dueño y poseedor de su derecho real de usufructo, es un mero detentador de la cosa fructuaria. En el oficio 12/2017, el SII se pronuncia respecto al caso consultado, señalando lo siguiente: ". . . la norma de que se trata no exige que la enajenación deba referirse a bienes inmuebles corporales, y que por disposición del artículo 580 del Código Civil, el usufructo que se ejerce sobre un inmueble es un derecho real inmueble, cabe concluir que la cesión del derecho real DJ 1929 raíz“. MODIFICADA en Res. Ex. DJ MODIFICADA en Res. Ex. de 1929 usufructo constituye. . . una enajenación de bien N° 87, 28 de Septiembre 2018. N° 88, 28 de Septiembre 2018.
30 RESPUESTA (continuación): Por tanto, en concordancia a lo que ha interpretado el SII, estaría aplicando lo dispuesto en el artículo 17 número 8 letra b) de la LIR el tratamiento tributario sobre el mayor valor en la enajenación de bienes raíces. Entendiendo que la nueva redacción de dicho artículo, número y letra eliminó que la aplicación fuera solo a personas naturales, dejando la puerta abierta a la enajenación de derechos o cuotas. Respecto a la interpretación del SII, y como opinión, podría discutirse si la definición contempla efectivamente los derechos o cuotas de un bien raíz que no estén poseídos en comunidad, ya que la norma expresamente señala que el artículo 17 número 8 letra b) aplicará sobre tales derechos. Te dejamos el oficio con la interpretación http: //www. sii. cl/normativa_legislacion/jurisprudencia_administrativa/ley_impuesto_r DJ 1929 MODIFICADA en Res. Ex. enta/2017/ja 012. htm N° 88, 28 de Septiembre 2018. N° 87, 28 de Septiembre 2018.
31 PREGUNTA N° 16 Tengo la siguiente consulta: El mayor valor que pueda obtener hoy una persona natural en la venta de un Bono emitido por una empresa está afecto al impuesto de primera categoría según el art 20 N° 2 de la actual LIR? DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
32 RESPUESTA: La enajenación de bonos está contemplada en el Artículo 17 número 8 letra d) de la LIR, el que señala que se regirá de acuerdo con las normas de los incisos i), iii) y iv) de la letra a) del mismo artículo y aplicará dicho artículo en la medida que los bonos se entiendan situados en chile. Cabe mencionar que los instrumentos, como los bonos, se entienden situados en Chile, cuando la emisión de ellos es efectuada por entidades ubicadas en Chile, independiente del domicilio o residencia del tenedor que está enajenando el bono. Los incisos mencionados, señalan que se considerará ingreso no renta el costo tributario de los instrumentos, que el mayor valor se entenderá como la diferencia del precio menos el costo tributario y que a este mayor valor será posible rebajar las pérdidas actualizadas. Finalmente, el mayor valor podrá quedar afecto a ING o IA sobre base percibida. El mayor valor que no supere las 10 UTA será considerado ingreso no renta. El monto que supere las 10 UTA quedará gravado con IDPC, en concordancia con el artículo 20 número 2 de la LIR, tributado en base percibida, por ser persona natural y en cuanto el bono no esté acogido al Artículo 104 (en este caso el mayor en valor sería. Ex. calificado como ingreso no renta en suen totalidad). DJ 1929 MODIFICADA Res. Ex. DJ 1929 MODIFICADA Res. N° 87, 28 de Septiembre 2018. N° 88, 28 de Septiembre 2018.
33 PREGUNTA N° 17 ¿Los activos biológicos al 31. 12. 2020, puedo llevarlo a gasto al pasar al 14 D 3? RESPUESTA: Mientras dichos activos puedan ser depreciados o amortizados, a la lectura de la Circular N° 62 de 2020, pueden ser considerados gastos en el ejercicio 2020. DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
34 PREGUNTA N° 18 ¿La norma de retiros desproporcionados aplica para los contribuyentes acogidos al 14 D N° 3, puesto que sólo se encuentra contemplada en el 14 A N° 9? RESPUESTA: La norma no señala de manera explícita la aplicación del Número 9 de la Letra A del Artículo 14 de la LIR respecto a los 14 D 3. Si la norma no lo señala, no podemos asumir que será de aplicación también para estos contribuyentes, sin perjuicio de lo anterior, sería conveniente estar pendiente de los pronunciamientos que el SII pueda hacer sobre este tema. Te dejo un artículo del CET que desarrolla la nueva facultad del SII contenida en la norma: https: //cetuchile. cl/index. php? option=com_content&view=article&id=5771: 2020 -06 -26 DJ 1929 MODIFICADA en Res. Ex. 21 -56 -42&catid=280: 2020 -06 -26 -21 -02 -19&Itemid=378 N° 88, 28 de Septiembre 2018. N° 87, 28 de Septiembre 2018.
35 PREGUNTA N° 19 Cual el correcto tratamiento de Honorarios de la cónyuge del socio de una empresa, que efectivamente trabaja en la empresa, para los efectos de definir si debe retenerse Impuesto Único a los Trabajadores (Art. 41 N° 1) o retener el 10, 75% por los honorarios, conforme al tratamiento tributario del Art 42 N° 2. La Circular 53 del 10 de Agosto 2020, señala textualmente “ 3. 7. 7. Honorarios por prestación de servicios personales Los honorarios por servicios personales sean pactados con terceros o con el socio, accionista o empresario individual, el cónyuge o conviviente civil del propietario o sus hijos, corresponden a un gasto que se rige por las reglas generales del inciso primero del artículo 31 y que no se contemplan en el N° 6 del inciso cuarto del artículo 31. Así, cabe señalar que los honorarios pagados o adeudados por prestación de servicios personales que se pacten con el socio, accionista o empresario individual, el cónyuge o conviviente civil del propietario o sus hijos, pueden ser rebajados como gasto, siempre que, cumplan con los requisitos generales tratados en el apartado 1. ” DJ 1929 MODIFICADA en Res. Ex. N° 87, 28 de Septiembre 2018. DJ 1929 MODIFICADA en Res. Ex. N° 88, 28 de Septiembre 2018.
36 PREGUNTA N° 19 (continuación) La duda surge por lo que indica el Art. 31 inciso cuarto N° 6, que en su inciso cuarto señala textualmente: “No obstante, disposición legal en contrario, para los fines tributarios, se aceptará como gasto la remuneración razonablemente proporcionada en los términos del párrafo anterior, que se asigne al socio, accionista o empresario individual, que efectivamente trabaje en el negocio o empresa. En todo caso, dichas remuneraciones se considerarán rentas del artículo 42, número 1. Asimismo, se aceptará como gasto las remuneraciones pagadas al cónyuge o conviviente civil del propietario o a sus hijos, en la medida que se trate de una remuneración razonablemente proporcionada en los términos del párrafo anterior y que efectivamente trabajen en el negocio o empresa. ” El caso es que la cónyuge tiene 62 años, por lo tanto, por una parte no está obligada a cotizar y además estáenen. Res. el plan del socio, por lo tanto ni Ex. siquiera necesita DJ 1929 MODIFICADA en Res. DJ 1929 MODIFICADA Ex. de salud cotizar N° 88, 28 de Septiembre 2018. N° 87, 28 salud. de Septiembre 2018.
37 RESPUESTA: La calidad como contribuyente de la socia dependerá del tipo de contrato que haya sido pactado con ella. Si la socia se encuentra contratada por la sociedad como trabajador dependiente, afecta a cotizaciones previsionales, con asignaciones por movilización y colación, etc. , forma parte de la nómina de los trabajadores contratados, y otras obligaciones propias que la empresa debe mantener cuando mantiene trabajadores dependientes, se considera en primera instancia como contribuyente del 42 número 1 de la LIR y, por ende, la empresa debe aplicar el Artículo 31 número 6 de la LIR para efectos de gastos. Si el contrato pactado es por honorarios, entonces deberá emitir una boleta de honorarios con la retención correspondiente y aplicará tratamiento del artículo 42 número 2 de la LIR. En todo caso la calidad de contribuyente de 42 Nº 1 está supeditada a las rentas que esta socia perciba, más que del tipo de contrato que tenga con la empresa, pues si ella además de recibir rentas como trabajador dependiente, emite boletas o percibe otras rentas, se gravará con Impuesto Global Complementario, dejando de ser contribuyente de impuesto único. Respecto a tus consultas anteriores, te comentamos que tienen un alcance mayor a la orientación y apoyo normativo vigente con el que ha sido pensada esta herramienta de consulta, por lo que te pedimos que las preguntas de planificación sean expuestas en las respectivas mesas de los cafés tributarios para que sean DJ 1929 MODIFICADA en Res. Ex. respondidas por nuestros expositores. N° 87, 28 de Septiembre 2018. N° 88, 28 de Septiembre 2018.
38 Director Académico ITF Christian Delcorto Pacheco
Equipo Técnico Alina Román Experiencia Laboral Auditora Especialista Tributaria en KPMG, EY, Baraona Fischer y Cia, R&A y LATAM Airlines Group S. A. Asesora de pequeñas y medianas empresas en temas contables y tributarios. Actividad y Formación Académica Magíster en Tributación UCHILE Relatora y profesora asistente en diferentes instituciones de educación, programas de magíster, educación ejecutiva y organizaciones estatales de apoyo a Emprendedores y PYMES. 39
Equipo Técnico Alfredo Zanni Experiencia Laboral Consultor tributario CCL TAX. Senior TAX en EY CONSULTING SPA. Consultor tributario en KPMG CHILE. Actividad Académica Magíster en Tributación UCHILE Profesor ayudante en cátedras de Sistemas de Control Empresarial del MBI Executive de la Facultad de Ingeniería Industrial, Universidad de Chile. Profesor ayudante en cátedras de Contabilidad de la carrera de Ingeniería Comercial de la Facultad de Economía y Negocios, Universidad Adolfo Ibáñez. 40