
2 1 CAPITULO 2 MERCADOS FINANCIEROS MERCADOS INSTITUCIONES
- Slides: 18
2 -1 CAPITULO 2 MERCADOS FINANCIEROS: MERCADOS, INSTITUCIONES, TASAS DE INTERES E IMPUESTOS
2 -2 MERCADOS FINANCIEROS MERCADOS DE DINERO VS CAPITALES MERCADOS PRIMARIOS VS SECUNDARIOS MERCADOS DE DEUDA VS DE ACCIONES MERCADOS AL CONTADO VS A FUTURO
2 -3 INSTITUCIONES FINANCIERAS l l l BANCOS COMERCIALES FINANCIERAS CORREDORES DE BOLSA FONDOS DE PENSION ASEGURADORAS FONDOS MUTUOS
2 -4 BOLSAS DE VALORES ORGANIZADAS • EJEMPLO: NYSE · DOMICILIO FISICO MERCADO DE VENTAS SOBRE MOSTRADOR • EJEMPLO: NASDAQ • RED COMPUTARIZADA
2 -5 COSTO DEL DINERO EL COSTO DEL FINANCIAMIENTO CON DEUDA ES: TASA DE INTERES EL COSTO DEL FINANCIAMIENTO POR ACCIONES: RETORNO SOBRE CAPITAL = DIVIDENDOS + APRECIACION DEL CAPITAL
2 -6 COSTO DEL DINERO CUATRO FACTORES QUE AFECTAN EL COSTO DEL DINERO OPORTUNIDAD DE PRODUCCION PREFERENCIA DE TIEMPO POR EL CONSUMO RIESGO INFLACION ESPERADA
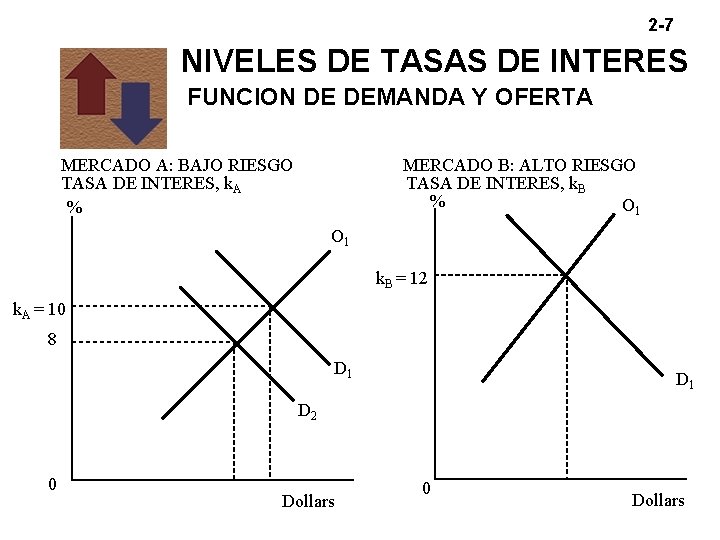
2 -7 NIVELES DE TASAS DE INTERES FUNCION DE DEMANDA Y OFERTA MERCADO A: BAJO RIESGO TASA DE INTERES, k. A % MERCADO B: ALTO RIESGO TASA DE INTERES, k. B % O 1 k. B = 12 k. A = 10 8 D 1 D 2 0 Dollars
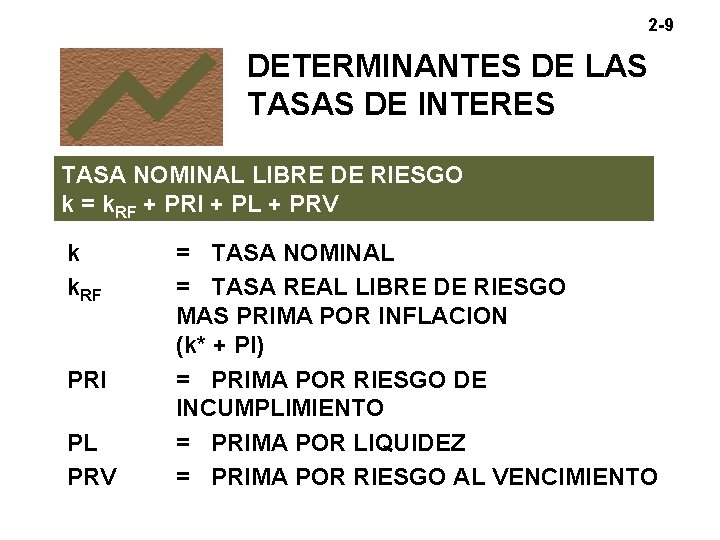
2 -8 TASA “REAL” VS “NOMINAL” k = TASA NOMINAL k* = TASA REAL DE INTERES LIBRE DE RIESGO E INFLACION k. RF = TASA NOMINAL DE INTERES LIBRE DE RIESGO PERO CON INFLACION
2 -9 DETERMINANTES DE LAS TASAS DE INTERES TASA NOMINAL LIBRE DE RIESGO k = k. RF + PRI + PL + PRV k k. RF PRI PL PRV = TASA NOMINAL = TASA REAL LIBRE DE RIESGO MAS PRIMA POR INFLACION (k* + PI) = PRIMA POR RIESGO DE INCUMPLIMIENTO = PRIMA POR LIQUIDEZ = PRIMA POR RIESGO AL VENCIMIENTO
2 -10 ESTRUCTURA DE LOS PLAZOS DE LA TASA DE INTERES ESTRUCTURA DE LOS PLAZOS: RELACION ENTRE TASAS DE INTERES (RENDIMIENTOS) Y VENCIMIENTOS LA GRAFICA QUE MUESTRA ESTA RELACION SE LLAMA: CURVA DE RENDIMIENTO
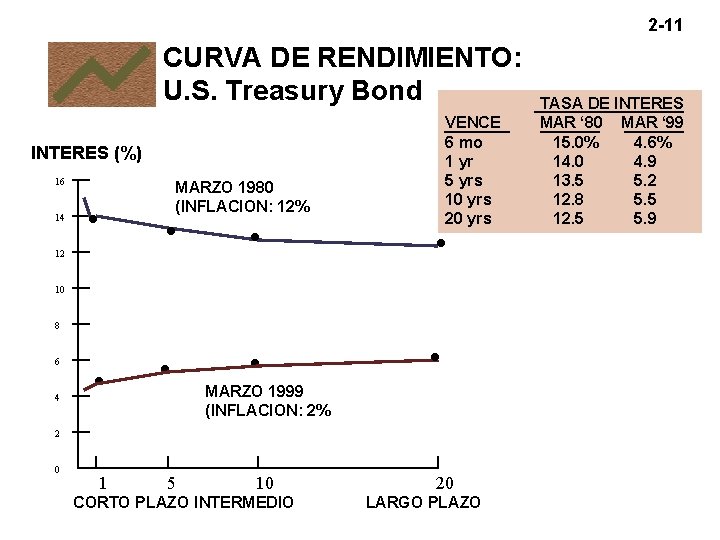
2 -11 CURVA DE RENDIMIENTO: U. S. Treasury Bond INTERES (%) 16 MARZO 1980 (INFLACION: 12% 14 VENCE 6 mo 1 yr 5 yrs 10 yrs 20 yrs 12 10 8 6 MARZO 1999 (INFLACION: 2% 4 2 0 1 5 10 CORTO PLAZO INTERMEDIO 20 LARGO PLAZO TASA DE INTERES MAR ‘ 80 MAR ‘ 99 15. 0% 4. 6% 14. 0 4. 9 13. 5 5. 2 12. 8 5. 5 12. 5 5. 9
2 -12 TRES EXPLICACIONES SOBRE FORMA DE CURVA DE RENDIMIENTO 4 TEORIA DE LAS EXPECTATIVAS (INFLACION) 4 TEORIA DE PREFERENCIA POR LIQUIDEZ 4 TEORIA DE LA SEGMENTACION DE MERCADO
2 -13 TEORIA DE LAS EXPECTATIVAS 4 FORMA DE LA CURVA DEPENDE DE LAS EXPECTATIVAS SOBRE LA INFLACION EN EL FUTURO 4 SI SUBIRAN, C-P TASAS SERAN BAJAS, L-P TASA ALTAS, Y VICE VERSA. LA CURVA PUEDE TENER UNA PENDIENTE ASCENDENTE O DESCENDENTE.
2 -14 TEORIA DE LA PREFERENCIA POR LA LIQUIDEZ 4 INVERSIONISTAS PREFIEREN CORTO PLAZO Y SE CONFORMAN CON MENOS 4 PRESTATARIOS PREFIEREN LARGO PLAZO Y ESTAN DISPUESTOS A PAGAR MAS
2 -15 TEORIA DE LA SEGMENTACION DE MERCADO 4 INVERSIONISTAS O PRESTATARIOS TIENEN VENCIMIENTOS PREFERIDAS 4 LA PENDIENTE DEPENDE DE LA OFERTA Y DEMANDA EN LOS DIFERENTES PLAZOS
2 -16 OTROS FACTORES QUE AFECTAN LAS TASAS POLITICA DE RESERVA FEDERAL – CONTROLAR ACTIVIDAD ECONOMICA DEFICITS FISCALES – DEFICITS GRANDES SUGIEREN TASAS ALTAS SALDO DE BALANZA COMERCIAL – DEFICITS GRANDES SUGIEREN TASAS ALTAS RIESGOS POLITICOS
2 -17 TASAS DE INTERES Y LOS PRECIOS DE LAS ACCIONES A TASAS MAS ALTAS, MENOS GANANCIAS TASA DE INTERES AFECTAN LA ACTIVIDAD ECONOMICA, Y ESTA AFECTA LA RENTABILIDAD DE LAS EMPRESAS
2 -18 IMPUESTOS EL RENDIMIENTO DEBE SER CALCULADO DESPUES DE IMPUESTOS = k x (1 – ISR) EJ. A 35% DE ISR, 10% DE RETORNO SE CONVIERTE EN 6. 5% 10% x (1 -35%) = 6. 5%