
15 1 Den linere metode 1 Klik nederst
- Slides: 39
15. 1 Den lineære metode 1. Klik nederst til højre på ikonet for visning i ”Fuld skærm”. 2. Klik med musen i dit eget tempo for at se præsentationen. 3. Vil du springe til et bestemt afsnit eller dias? Klik på menuerne Outlines eller Thumbnails.
15. 1 Den lineære metode Indholdsfortegnelse Vurdering af værditab Afskrivningsplaner: § Inventar med scrapværdi § Biler med scrapværdi § Inventar uden scrapværdi (ikke i lærebogen) Akkumulerede afskrivninger (ikke i lærebogen) Afslutning & link
15. 1 Den lineære metode I afsnit 12. 2 lærte du om afskrivning (værditab) på virksomhedens anlægsaktiver. Biler En bule i bilen forringer også værdien. Inventar Almindelig brug og slidtage giver værditab.
15. 1 Den lineære metode Det er svært at vurdere, hvor meget bilerne og inventaret vil falde i værdi år for år. Ku Regner vi med skader? . 00 35 s r. 1 mom n kekskl. EL TEMPO GIGANTE 0 Den bliver snart et af de mest kendte ansigter i gadebilledet. ü Stort program ü Fleksibel indretning ü Stor og stærk Vedligeholder vi bilen? Hvor mange km. forventer vi at køre? Hvor lang tid forventer vi at beholde bilen? Brugtvognsværdi om 2 år? Om 5 år? Om 8 år?
15. 1 Den lineære metode Fashion Shoe fastlægger allerede ved købet en afskrivningsplan, hvor der tages hensyn til: Ø Hvor stort et beløb skal der i alt afskrives? Ø Hvor mange år skal den samlede afskrivning fordeles over? Ø Hvordan skal afskrivningerne fordeles på de enkelte år? De 3 punkter gennemgås her kort.
15. 1 Den lineære metode Hvor stort et beløb skal der i alt afskrives? Kostpris uden moms kr. 135. 000 – scrapværdi kr. 15. 000 = samlet værdiforringelse kr. 120. 000 Ø Det er den samlede værdiforringelse, der skal afskrives. Ø Scrapværdien er aktivets salgsværdi efter endt brug (= brugtprisen).
15. 1 Den lineære metode Hvor mange år skal den samlede afskrivning fordeles over? Ø Afskrivningsperioden er det antal år, anlægsaktivet forventes at kunne bruges i. Ø Den forventede levetid fastsættes under hensyntagen til slitage og forældelse. Ø Den forventede levetid benævnes også brugstid.
15. 1 Den lineære metode Hvordan skal afskrivningerne fordeles på de enkelte år? Ø De samlede værdiforringelse fordeles på de enkelte år ved hjælp af en afskrivningsmetode. Du skal kunne anvende to afskrivningsmetoder: Ø Den lineære metode Ø Saldometoden Gennemgås i dette afsnit Gennemgås i afsnit 15. 2.
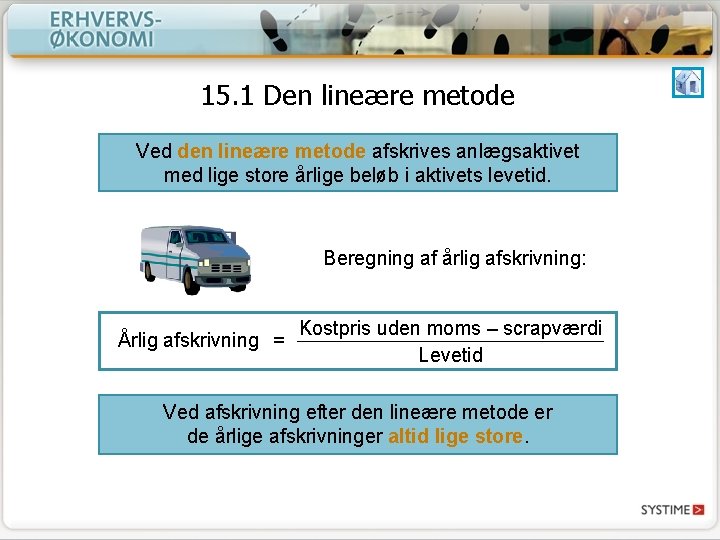
15. 1 Den lineære metode Ved den lineære metode afskrives anlægsaktivet med lige store årlige beløb i aktivets levetid. Beregning af årlig afskrivning: Årlig afskrivning = Kostpris uden moms – scrapværdi Levetid Ved afskrivning efter den lineære metode er de årlige afskrivninger altid lige store.
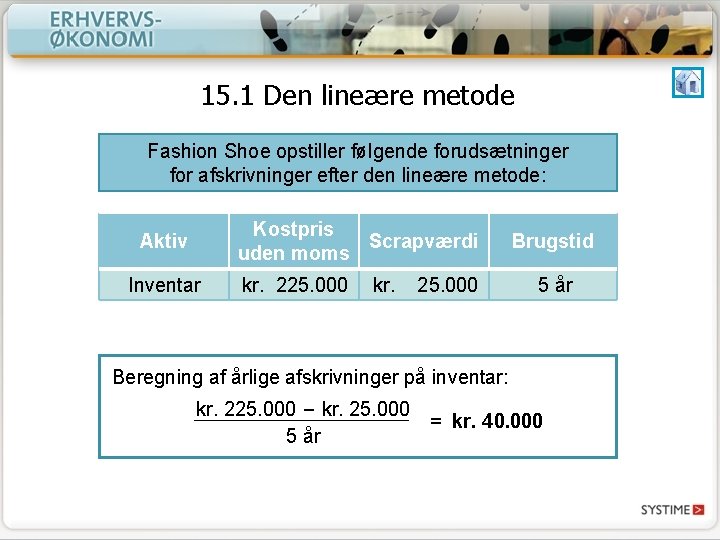
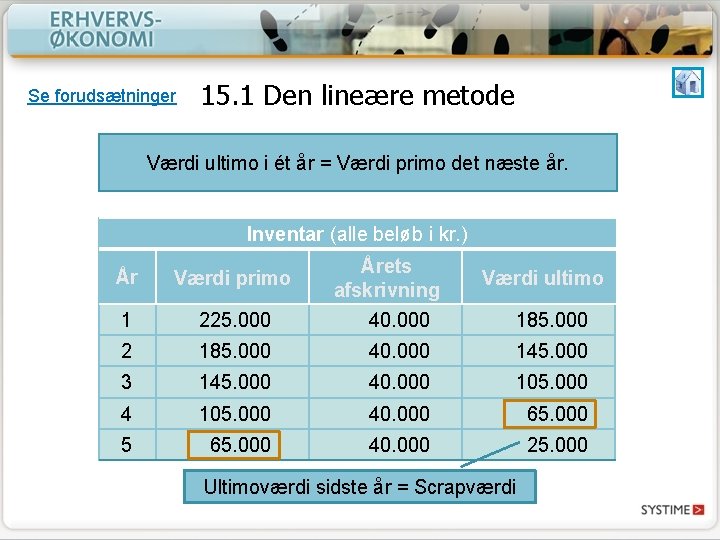
15. 1 Den lineære metode Fashion Shoe opstiller følgende forudsætninger for afskrivninger efter den lineære metode: Kostpris Scrapværdi uden moms Aktiv Inventar kr. 225. 000 kr. 25. 000 Brugstid 5 år Beregning af årlige afskrivninger på inventar: kr. 225. 000 – kr. 25. 000 = kr. 40. 000 5 år
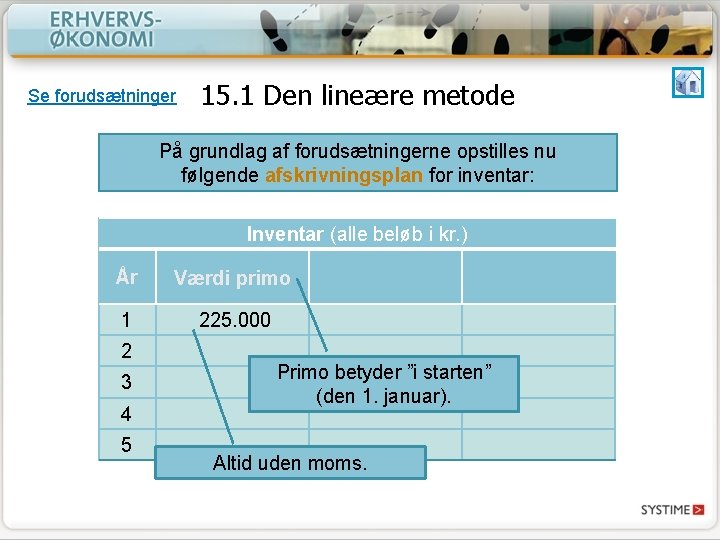
Se forudsætninger 15. 1 Den lineære metode På grundlag af forudsætningerne opstilles nu følgende afskrivningsplan for inventar: Inventar (alle beløb i kr. ) År Værdi primo 1 225. 000 2 3 4 5 Primo betyder ”i starten” (den 1. januar). Altid uden moms.
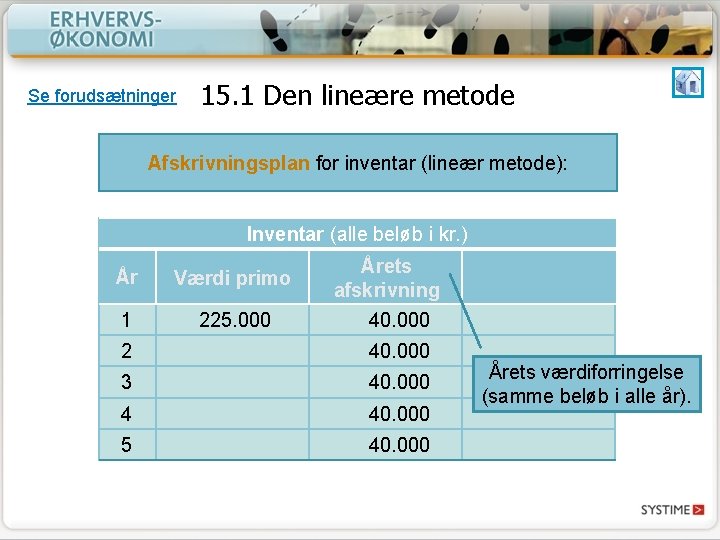
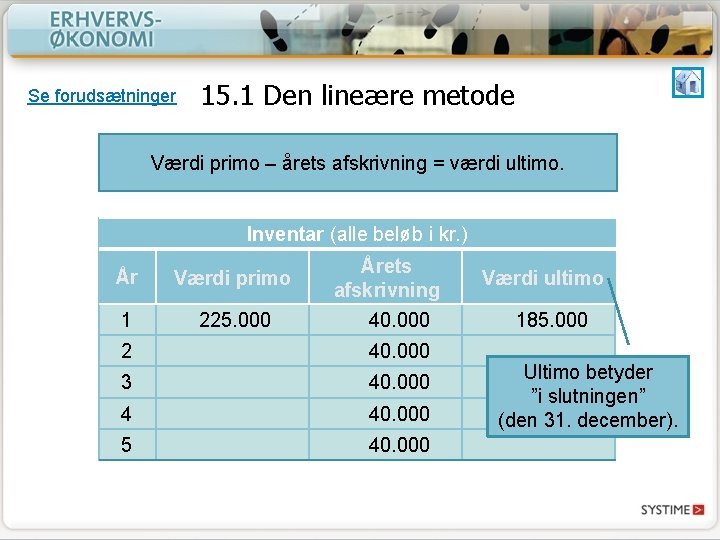
Se forudsætninger 15. 1 Den lineære metode Afskrivningsplan for inventar (lineær metode): Inventar (alle beløb i kr. ) År Værdi primo 1 225. 000 Årets afskrivning 40. 000 2 40. 000 3 40. 000 4 40. 000 5 40. 000 Årets værdiforringelse (samme beløb i alle år).
Se forudsætninger 15. 1 Den lineære metode Værdi primo – årets afskrivning = værdi ultimo. Inventar (alle beløb i kr. ) År Værdi primo 1 225. 000 Årets afskrivning 40. 000 2 40. 000 3 40. 000 4 40. 000 5 40. 000 Værdi ultimo 185. 000 Ultimo betyder ”i slutningen” (den 31. december).
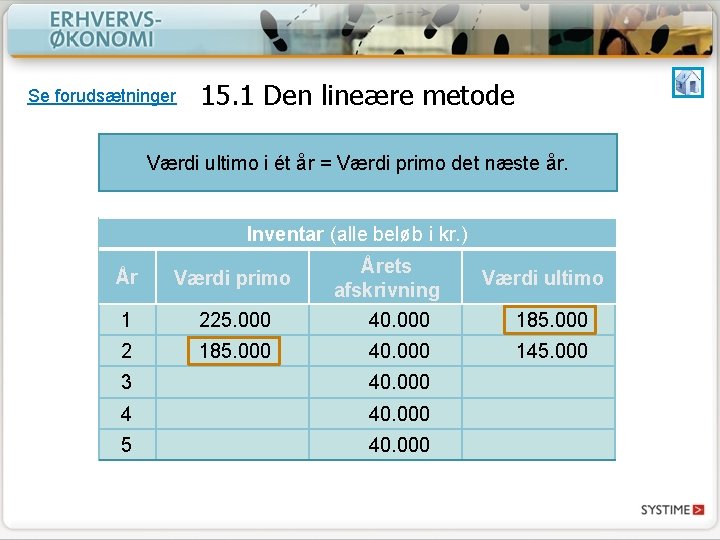
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Inventar (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 225. 000 40. 000 185. 000 2 185. 000 40. 000 145. 000 3 40. 000 4 40. 000 5 40. 000 Værdi ultimo
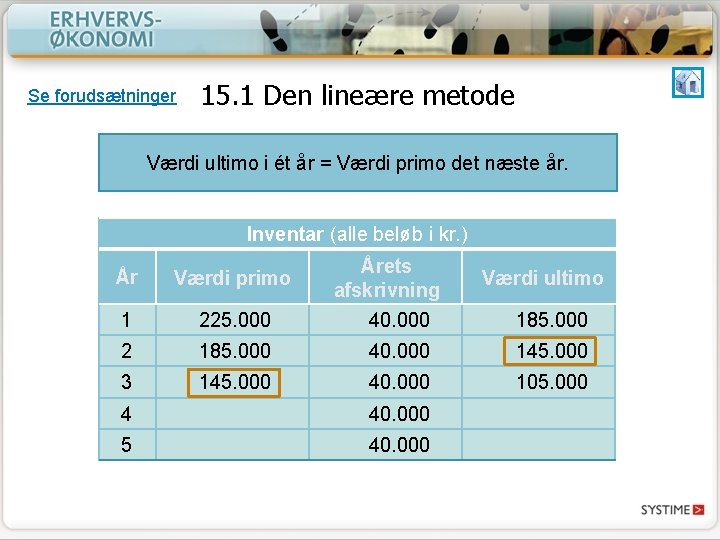
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Inventar (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 225. 000 40. 000 185. 000 2 185. 000 40. 000 145. 000 3 145. 000 40. 000 105. 000 4 40. 000 5 40. 000 Værdi ultimo
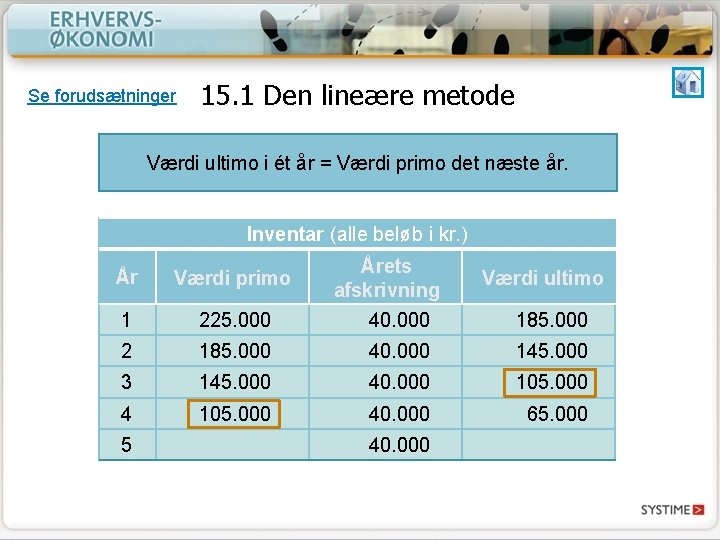
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Inventar (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 225. 000 40. 000 185. 000 2 185. 000 40. 000 145. 000 3 145. 000 40. 000 105. 000 40. 000 65. 000 5 40. 000 Værdi ultimo
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Inventar (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 225. 000 40. 000 185. 000 2 185. 000 40. 000 145. 000 3 145. 000 40. 000 105. 000 40. 000 65. 000 5 65. 000 40. 000 25. 000 Værdi ultimo Ultimoværdi sidste år = Scrapværdi
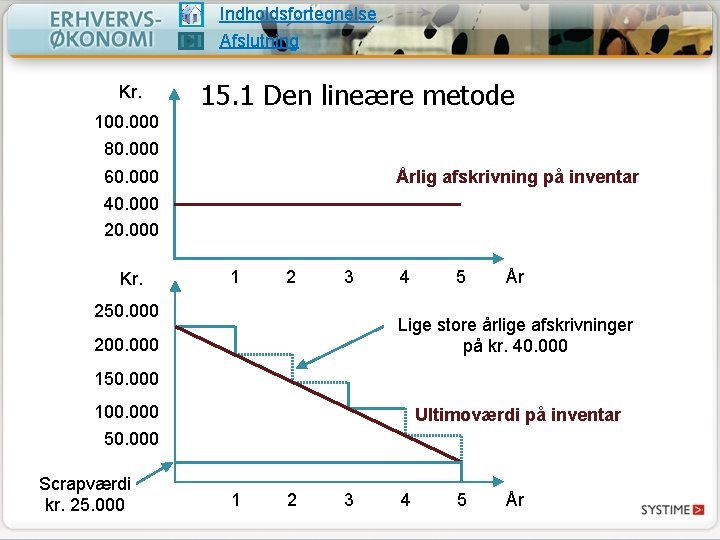
Indholdsfortegnelse Afslutning Kr. 15. 1 Den lineære metode 100. 000 80. 000 60. 000 Årlig afskrivning på inventar 40. 000 20. 000 Kr. 1 2 3 250. 000 4 5 År Lige store årlige afskrivninger på kr. 40. 000 200. 000 150. 000 100. 000 50. 000 Scrapværdi kr. 25. 000 Ultimoværdi på inventar 1 2 3 4 5 År
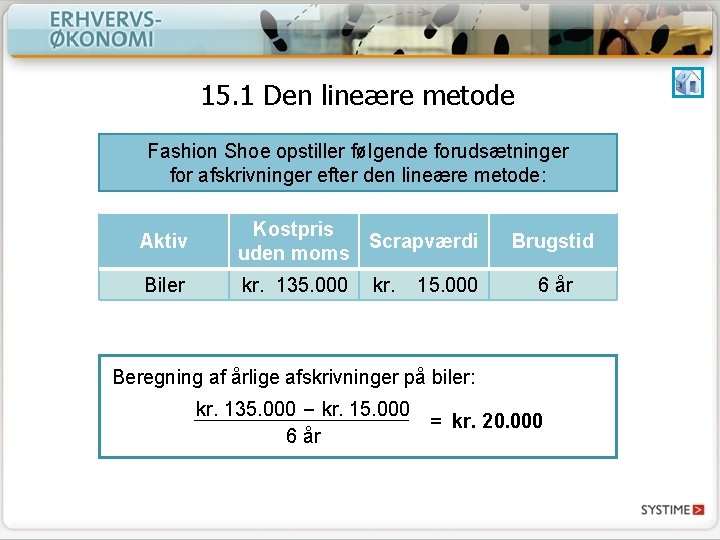
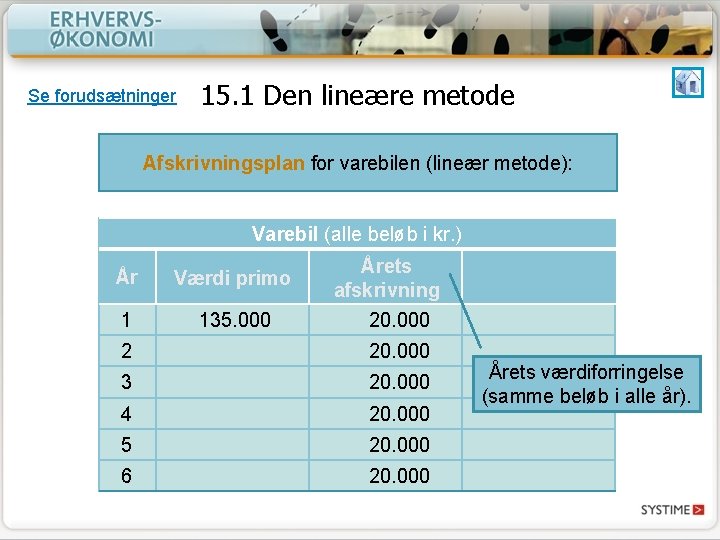
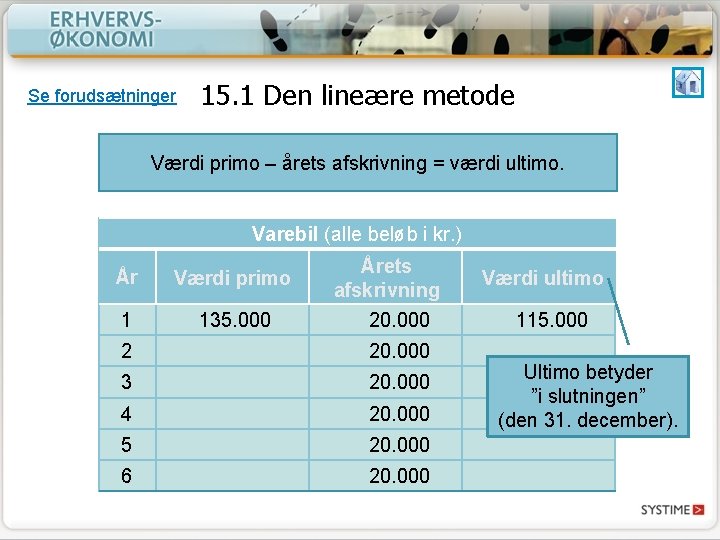
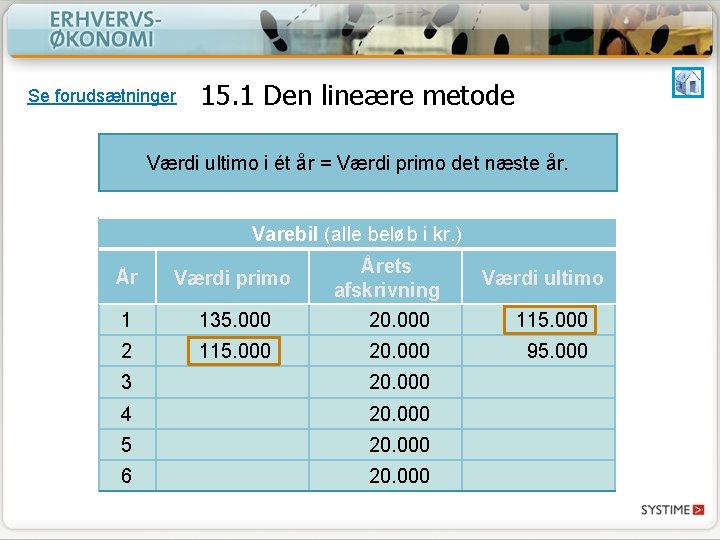
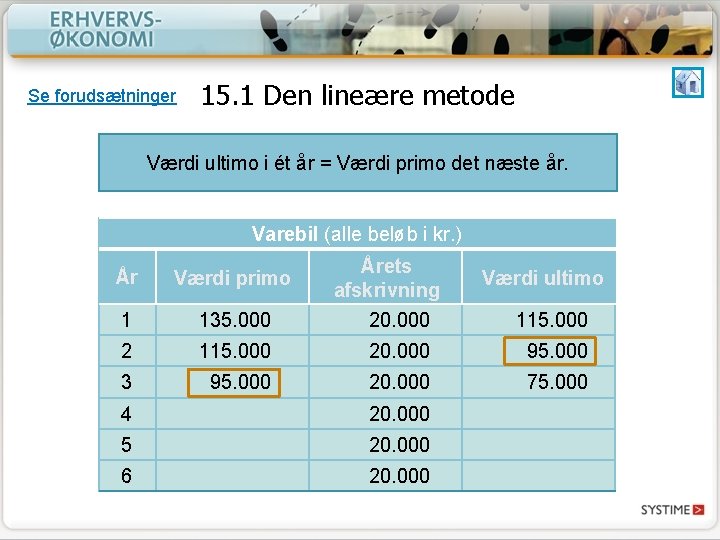
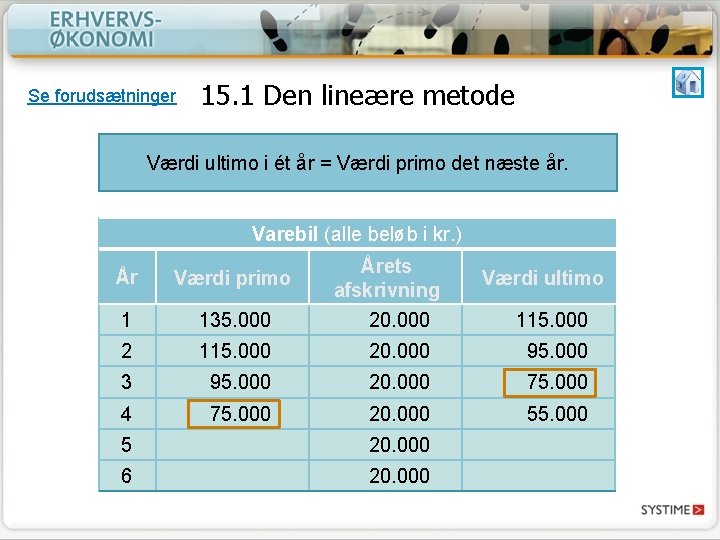
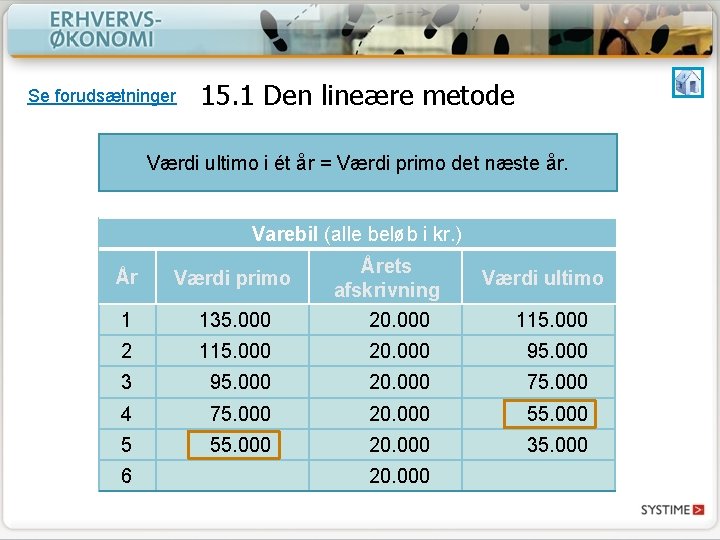
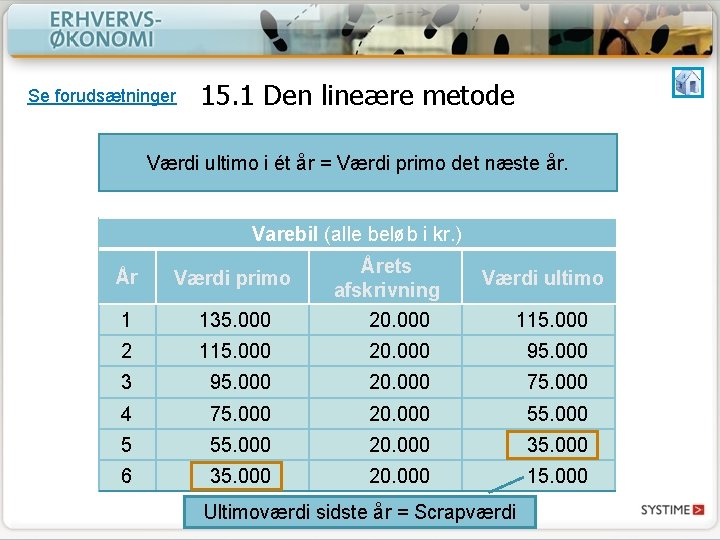
15. 1 Den lineære metode Fashion Shoe opstiller følgende forudsætninger for afskrivninger efter den lineære metode: Aktiv Kostpris Scrapværdi uden moms Biler kr. 135. 000 kr. 15. 000 Brugstid 6 år Beregning af årlige afskrivninger på biler: kr. 135. 000 – kr. 15. 000 = kr. 20. 000 6 år
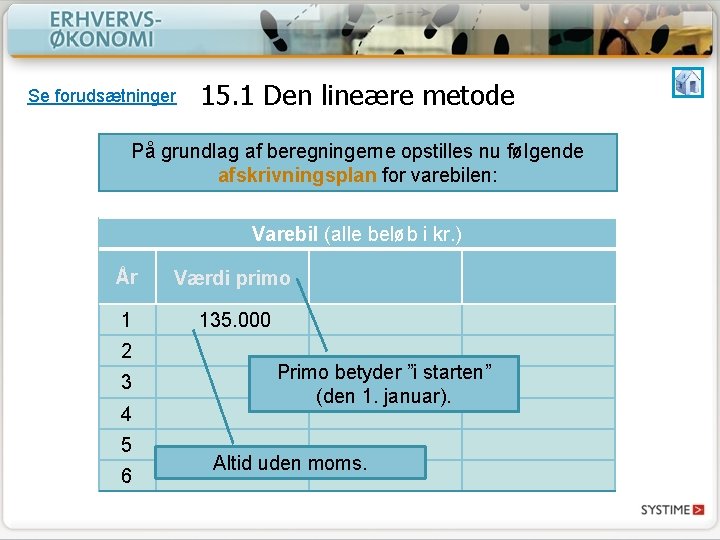
Se forudsætninger 15. 1 Den lineære metode På grundlag af beregningerne opstilles nu følgende afskrivningsplan for varebilen: Varebil (alle beløb i kr. ) År Værdi primo 1 135. 000 2 3 4 5 6 Primo betyder ”i starten” (den 1. januar). Altid uden moms.
Se forudsætninger 15. 1 Den lineære metode Afskrivningsplan for varebilen (lineær metode): Varebil (alle beløb i kr. ) År Værdi primo 1 135. 000 Årets afskrivning 20. 000 2 20. 000 3 20. 000 4 20. 000 5 20. 000 6 20. 000 Årets værdiforringelse (samme beløb i alle år).
Se forudsætninger 15. 1 Den lineære metode Værdi primo – årets afskrivning = værdi ultimo. Varebil (alle beløb i kr. ) År Værdi primo 1 135. 000 Årets afskrivning 20. 000 2 20. 000 3 20. 000 4 20. 000 5 20. 000 6 20. 000 Værdi ultimo 115. 000 Ultimo betyder ”i slutningen” (den 31. december).
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Varebil (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 135. 000 20. 000 115. 000 20. 000 95. 000 3 20. 000 4 20. 000 5 20. 000 6 20. 000 Værdi ultimo
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Varebil (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 135. 000 20. 000 115. 000 20. 000 95. 000 3 95. 000 20. 000 75. 000 4 20. 000 5 20. 000 6 20. 000 Værdi ultimo
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Varebil (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 135. 000 20. 000 115. 000 20. 000 95. 000 3 95. 000 20. 000 75. 000 4 75. 000 20. 000 55. 000 5 20. 000 6 20. 000 Værdi ultimo
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Varebil (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 135. 000 20. 000 115. 000 20. 000 95. 000 3 95. 000 20. 000 75. 000 4 75. 000 20. 000 55. 000 5 55. 000 20. 000 35. 000 6 20. 000 Værdi ultimo
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Varebil (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 135. 000 20. 000 115. 000 20. 000 95. 000 3 95. 000 20. 000 75. 000 4 75. 000 20. 000 55. 000 5 55. 000 20. 000 35. 000 6 35. 000 20. 000 15. 000 Værdi ultimo Ultimoværdi sidste år = Scrapværdi
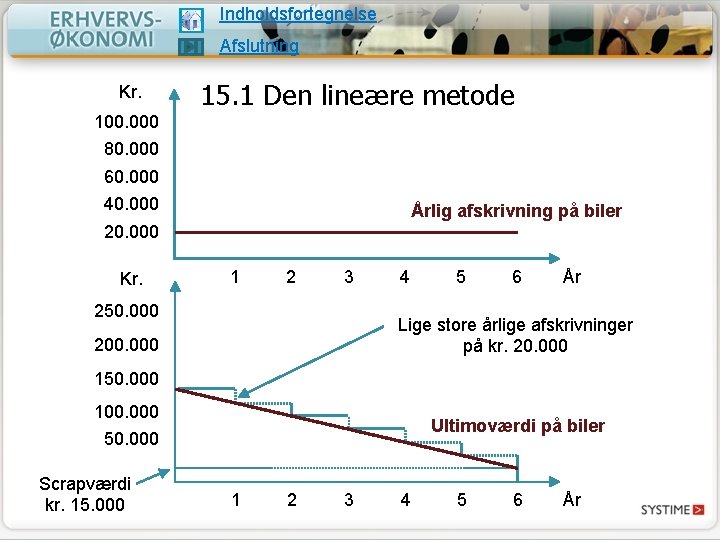
Indholdsfortegnelse Afslutning Kr. 15. 1 Den lineære metode 100. 000 80. 000 60. 000 40. 000 Årlig afskrivning på biler 20. 000 Kr. 1 2 3 250. 000 4 5 6 År Lige store årlige afskrivninger på kr. 20. 000 200. 000 150. 000 100. 000 50. 000 Scrapværdi kr. 15. 000 Ultimoværdi på biler 1 2 3 4 5 6 År
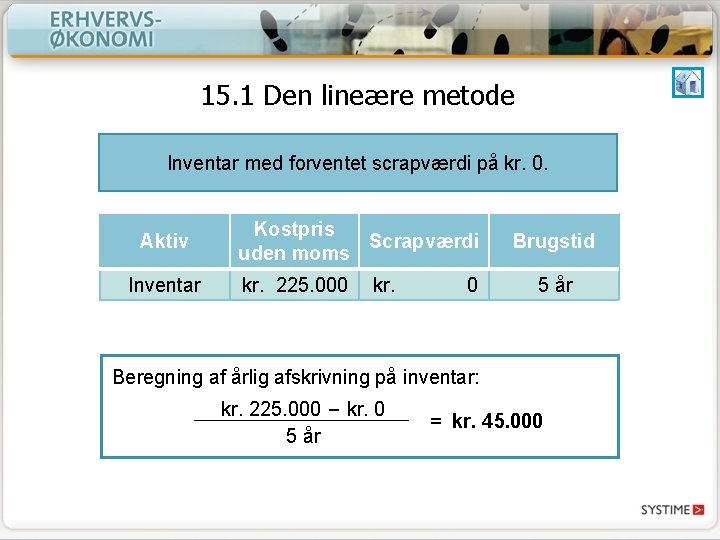
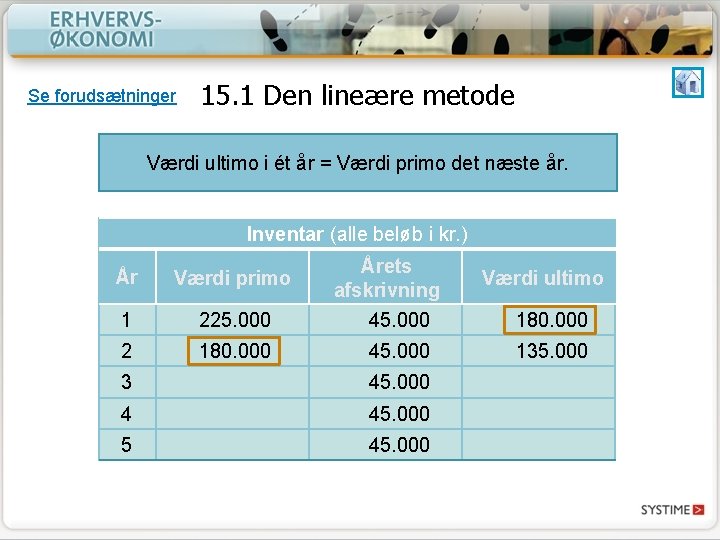
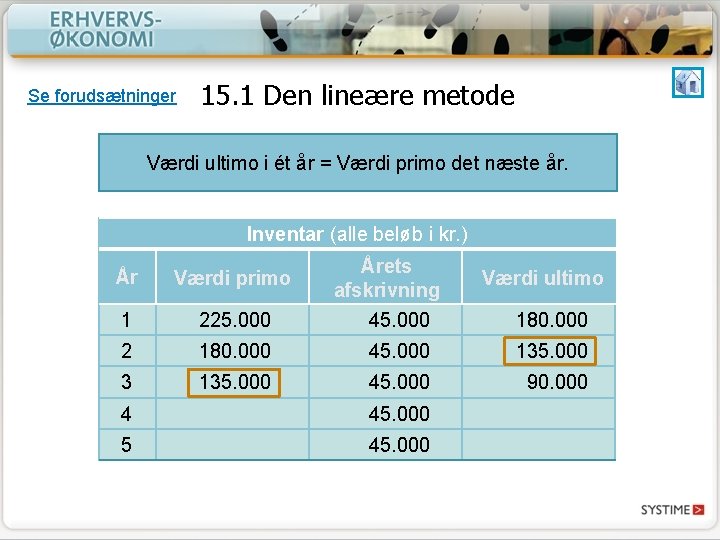
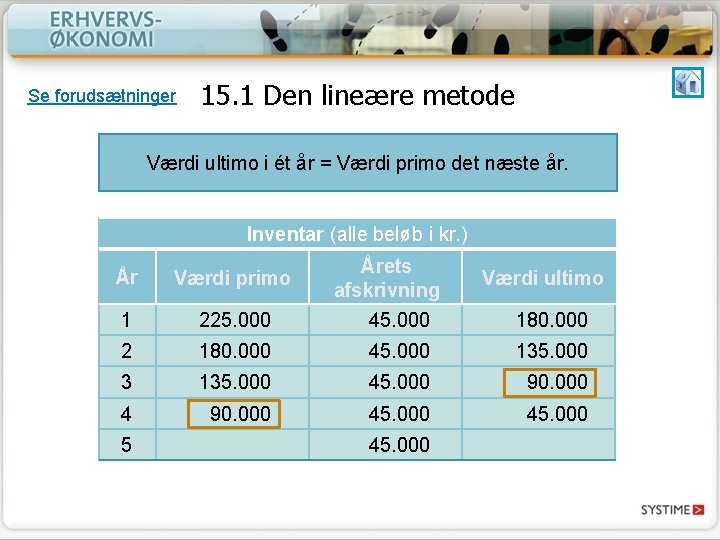
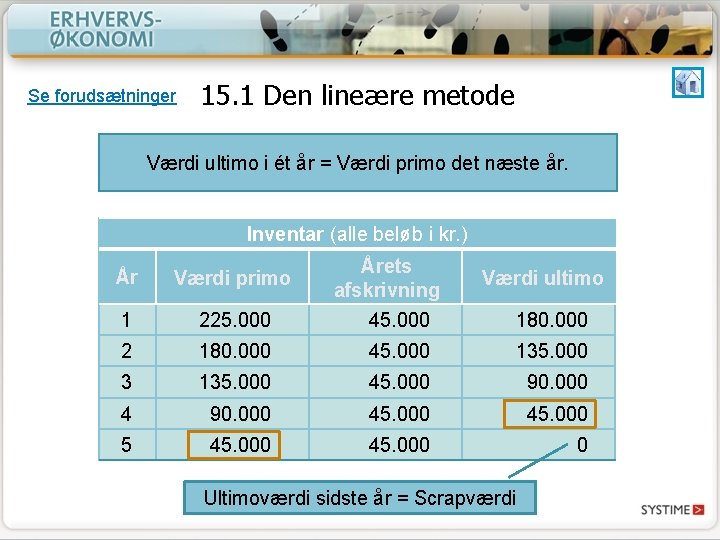
15. 1 Den lineære metode Inventar med forventet scrapværdi på kr. 0. Aktiv Inventar Kostpris Scrapværdi uden moms kr. 225. 000 kr. 0 Brugstid 5 år Beregning af årlig afskrivning på inventar: kr. 225. 000 – kr. 0 5 år = kr. 45. 000
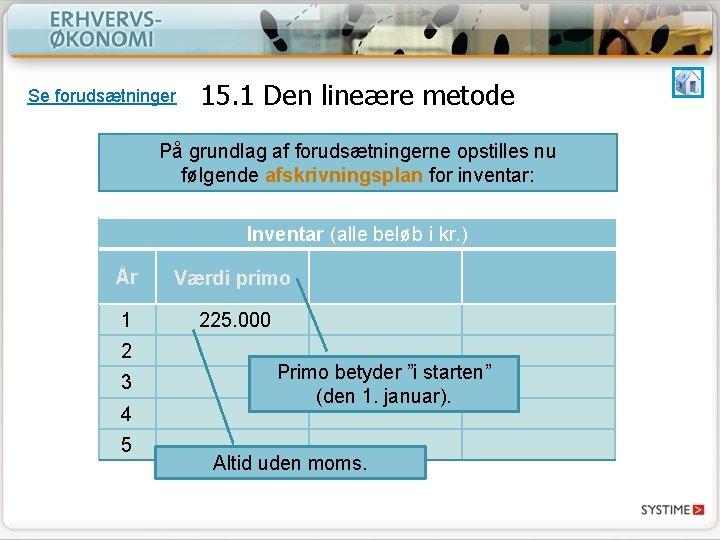
Se forudsætninger 15. 1 Den lineære metode På grundlag af forudsætningerne opstilles nu følgende afskrivningsplan for inventar: Inventar (alle beløb i kr. ) År Værdi primo 1 225. 000 2 3 4 5 Primo betyder ”i starten” (den 1. januar). Altid uden moms.
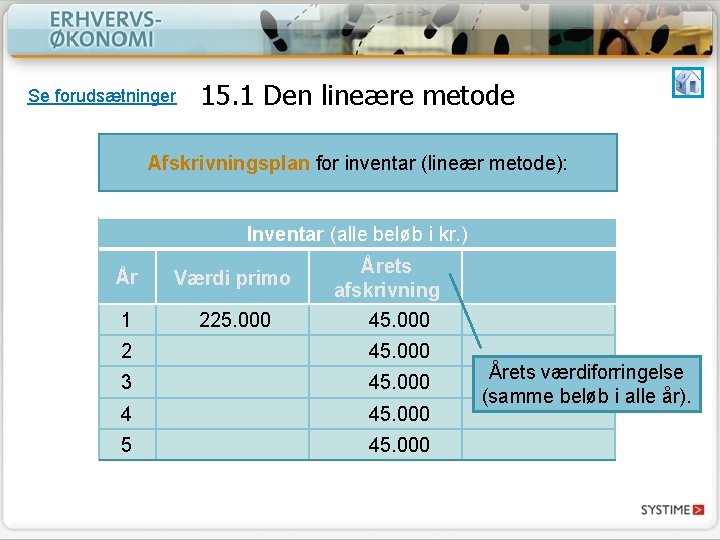
Se forudsætninger 15. 1 Den lineære metode Afskrivningsplan for inventar (lineær metode): Inventar (alle beløb i kr. ) År Værdi primo 1 225. 000 Årets afskrivning 45. 000 2 45. 000 3 45. 000 4 45. 000 5 45. 000 Årets værdiforringelse (samme beløb i alle år).
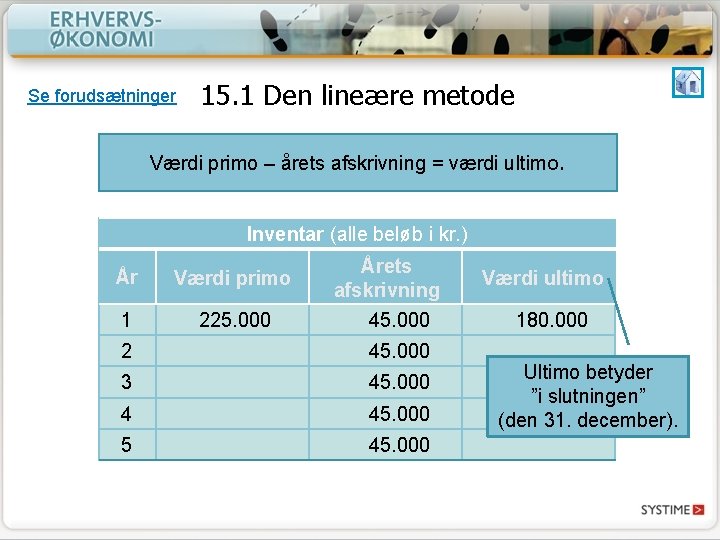
Se forudsætninger 15. 1 Den lineære metode Værdi primo – årets afskrivning = værdi ultimo. Inventar (alle beløb i kr. ) År Værdi primo 1 225. 000 Årets afskrivning 45. 000 2 45. 000 3 45. 000 4 45. 000 5 45. 000 Værdi ultimo 180. 000 Ultimo betyder ”i slutningen” (den 31. december).
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Inventar (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 225. 000 45. 000 180. 000 2 180. 000 45. 000 135. 000 3 45. 000 4 45. 000 5 45. 000 Værdi ultimo
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Inventar (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 225. 000 45. 000 180. 000 2 180. 000 45. 000 135. 000 3 135. 000 45. 000 90. 000 4 45. 000 5 45. 000 Værdi ultimo
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Inventar (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 225. 000 45. 000 180. 000 2 180. 000 45. 000 135. 000 3 135. 000 45. 000 90. 000 45. 000 5 45. 000 Værdi ultimo
Se forudsætninger 15. 1 Den lineære metode Værdi ultimo i ét år = Værdi primo det næste år. Inventar (alle beløb i kr. ) Årets afskrivning År Værdi primo 1 225. 000 45. 000 180. 000 2 180. 000 45. 000 135. 000 3 135. 000 45. 000 90. 000 45. 000 5 45. 000 0 Værdi ultimo Ultimoværdi sidste år = Scrapværdi
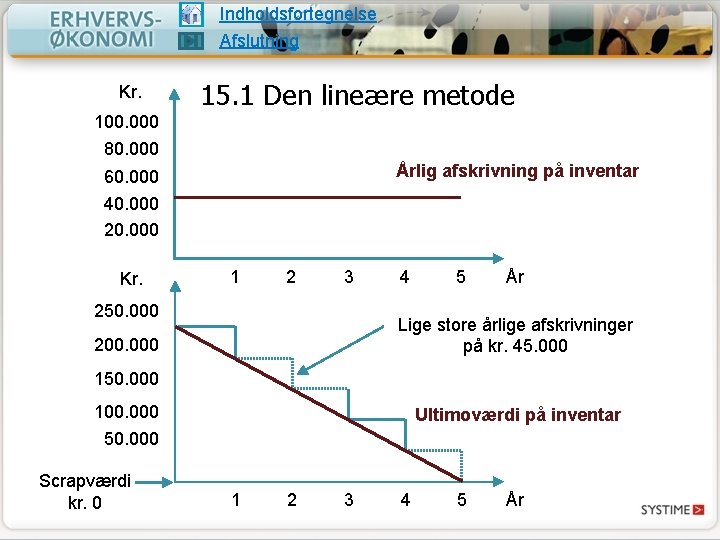
Indholdsfortegnelse Afslutning Kr. 15. 1 Den lineære metode 100. 000 80. 000 Årlig afskrivning på inventar 60. 000 40. 000 20. 000 Kr. 1 2 3 250. 000 4 5 År Lige store årlige afskrivninger på kr. 45. 000 200. 000 150. 000 100. 000 50. 000 Scrapværdi kr. 0 Ultimoværdi på inventar 1 2 3 4 5 År
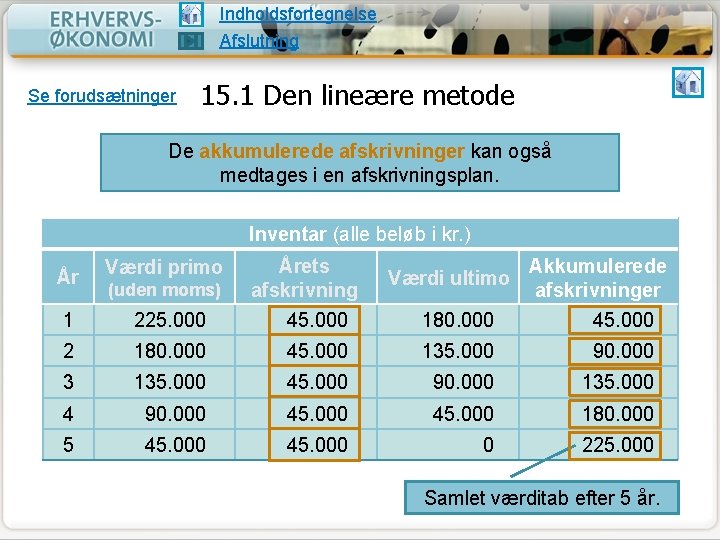
Indholdsfortegnelse Afslutning Se forudsætninger 15. 1 Den lineære metode De akkumulerede afskrivninger kan også medtages i en afskrivningsplan. Inventar (alle beløb i kr. ) År Værdi primo (uden moms) Årets afskrivning Værdi ultimo Akkumulerede afskrivninger 1 225. 000 45. 000 180. 000 45. 000 2 180. 000 45. 000 135. 000 90. 000 3 135. 000 45. 000 90. 000 135. 000 4 90. 000 45. 000 180. 000 5 45. 000 0 225. 000 Samlet værditab efter 5 år.
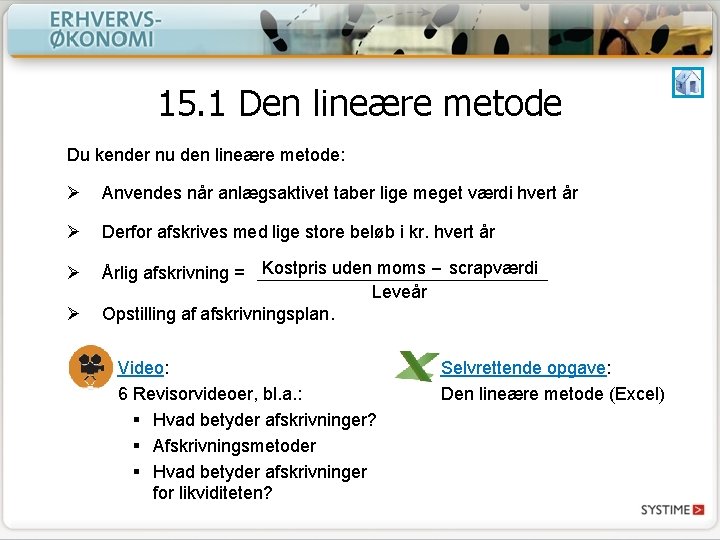
15. 1 Den lineære metode Du kender nu den lineære metode: Ø Anvendes når anlægsaktivet taber lige meget værdi hvert år Ø Derfor afskrives med lige store beløb i kr. hvert år Ø Årlig afskrivning = Kostpris uden moms – scrapværdi Leveår Opstilling af afskrivningsplan. Ø Video: 6 Revisorvideoer, bl. a. : § Hvad betyder afskrivninger? § Afskrivningsmetoder § Hvad betyder afskrivninger for likviditeten? Selvrettende opgave: Den lineære metode (Excel)