
13 Ikkefinansielle rapporter Den tredobbelte bundlinje Shareholdervalue Den
13. Ikke-finansielle rapporter • Den tredobbelte bundlinje - Shareholdervalue: • Den økonomiske bundlinje - Stakeholdervalue: • Ansvarlighed med hensyn til miljø og sociale forhold - Bæredygtig udvikling: • Opfylde nuværende generationers behov uden at reducere fremtidige generationers muligheder for at få deres behov opfyldt. - Den tredobbelte bundlinje • Økonomi, miljø og socialt ansvar
13. Ikke-finansielle rapporter • Den ansvarlige virksomhed - Store virksomheder skal redegøre for deres samfundsansvar • Forretningsstrategi og forretningsaktiviteter • Menneskerettigheder, sociale forhold, miljø- og klimamæssige forhold samt bekæmpelse af korruption - Redegørelsens indehold • Politikker for samfundsansvar • Omsætning af politikker til handling • Resultater og forventninger i forbindelse med virksomhedens arbejde med samfundsansvar.
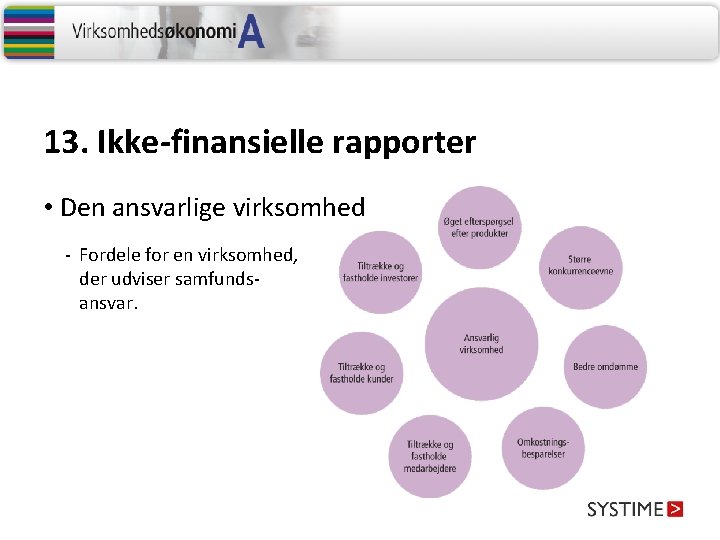
13. Ikke-finansielle rapporter • Den ansvarlige virksomhed - Fordele for en virksomhed, der udviser samfundsansvar.
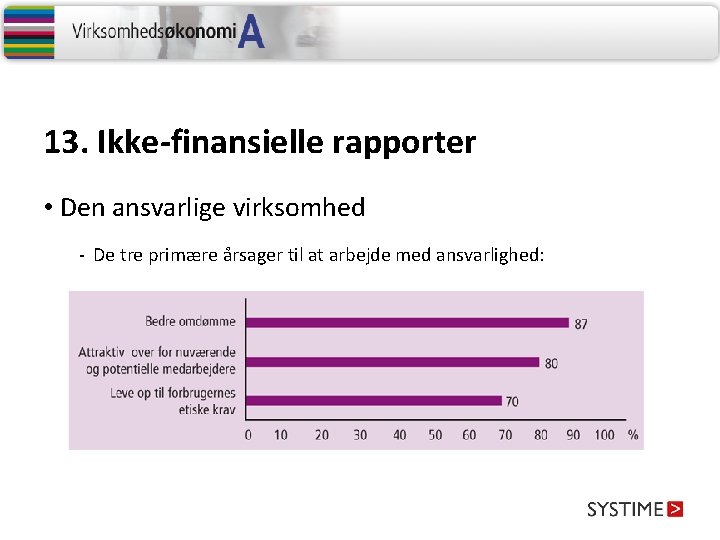
13. Ikke-finansielle rapporter • Den ansvarlige virksomhed - De tre primære årsager til at arbejde med ansvarlighed:
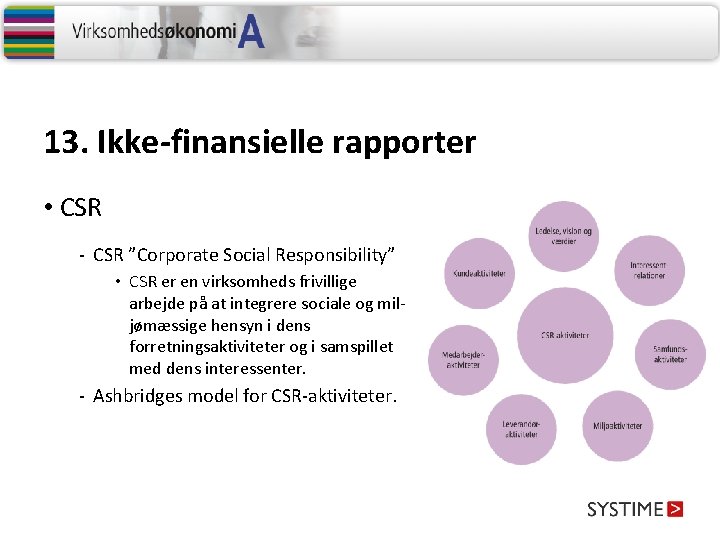
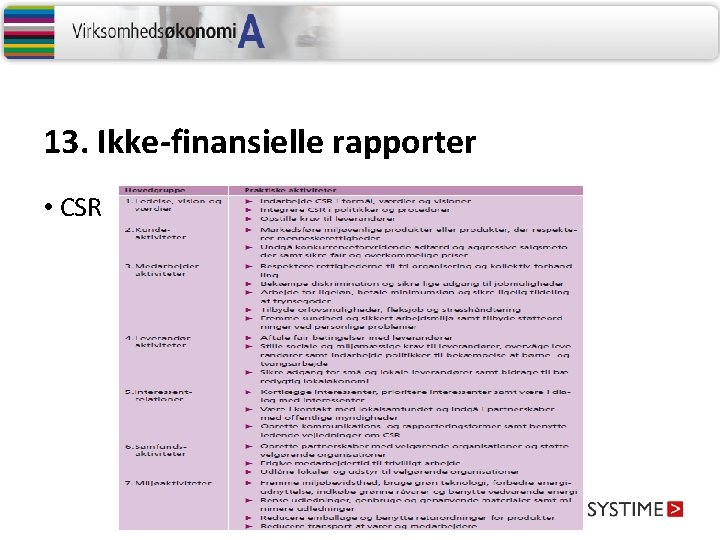
13. Ikke-finansielle rapporter • CSR - CSR ”Corporate Social Responsibility” • CSR er en virksomheds frivillige arbejde på at integrere sociale og miljømæssige hensyn i dens forretningsaktiviteter og i samspillet med dens interessenter. - Ashbridges model for CSR-aktiviteter.
13. Ikke-finansielle rapporter • CSR
13. Ikke-finansielle rapporter • CSR - ”Code of Conduct”: • Krav en virksomhed stiller til sine leverandører vedrørende sociale, etiske og miljømæssige forhold. - CSR-kodeksdelen - ansvarlig leverandørstyring • Opstilling af krav og standarder • Evaluering af leverandørerne • Hjælp til leverandører til at opnå forbedringer
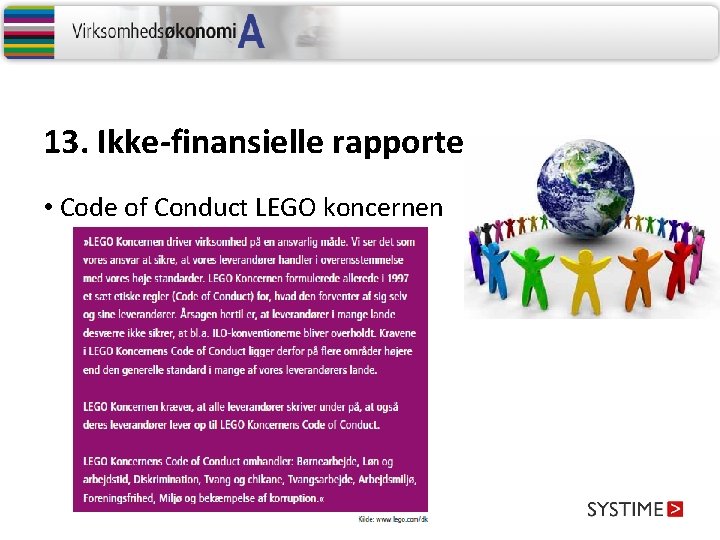
13. Ikke-finansielle rapporter • Code of Conduct LEGO koncernen
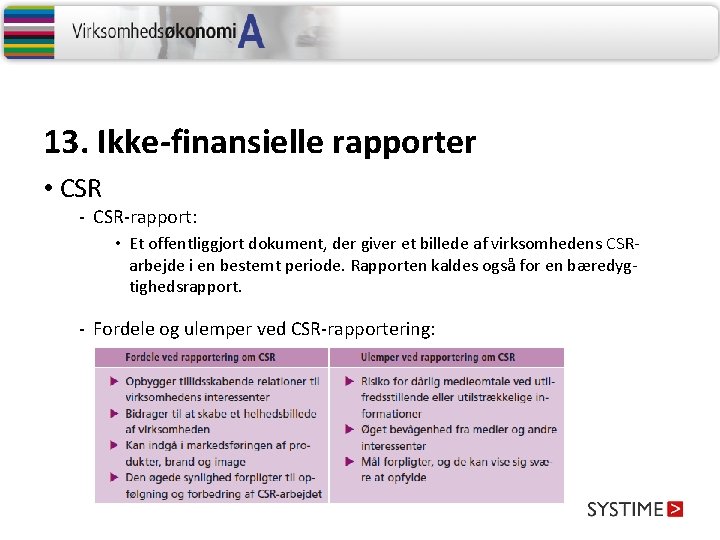
13. Ikke-finansielle rapporter • CSR - CSR-rapport: • Et offentliggjort dokument, der giver et billede af virksomhedens CSRarbejde i en bestemt periode. Rapporten kaldes også for en bæredygtighedsrapport. - Fordele og ulemper ved CSR-rapportering:
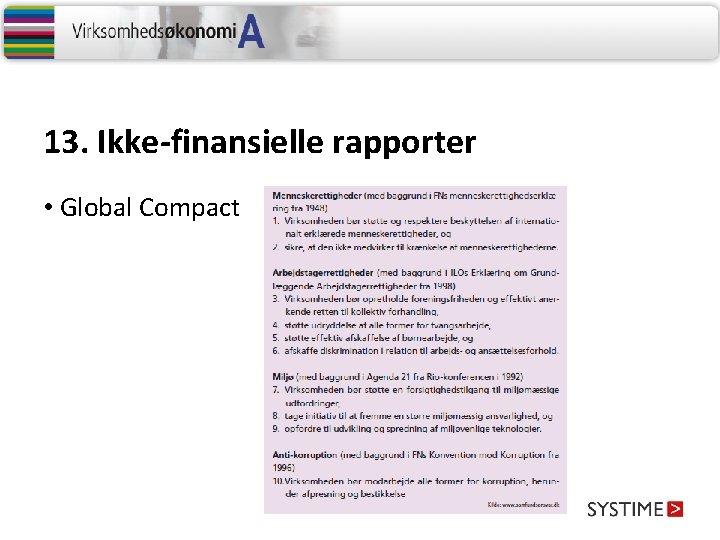
13. Ikke-finansielle rapporter • Global Compact
13. Ikke-finansielle rapporter • Global Compact - Fremskridtsrapport • Årlig rapportering om implementering af Global Compact. - Krav • Generel beskrivelse – støttet Global Compact • Situationsrapport – implementering – indikatorer og målformuleringer.
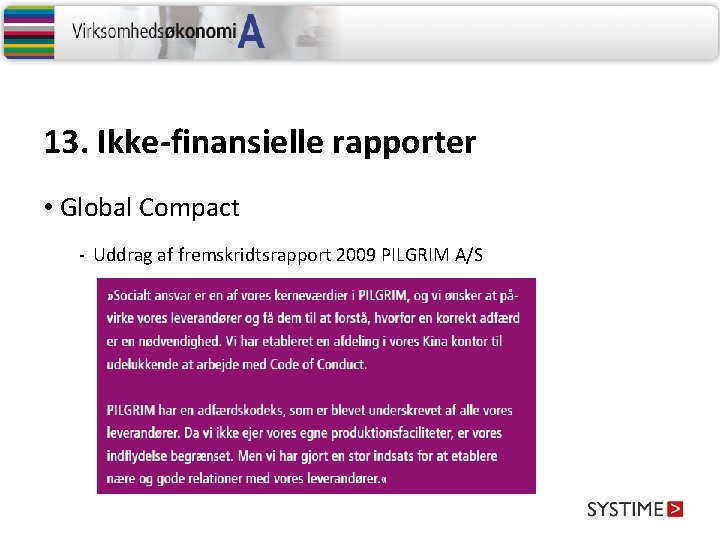
13. Ikke-finansielle rapporter • Global Compact - Uddrag af fremskridtsrapport 2009 PILGRIM A/S
13. Ikke-finansielle rapporter • Grønt ansvar - En handelsvirksomhed kan påvirke miljøet ved: • • Vandforbrug og bortledning af spildevand Luftforurening i forbindelse med forbrug af el, olie, gas m. m. Bortskaffelse af affald Arbejdsskader samt fysisk og psykisk belastning af medarbejdere - En servicevirksomhed kan endvidere påvirke miljøet ved: • Forbrug af kemikalier i fx rengøringsvirksomheder • Støj fra fx diskoteker • Arbejdsskader ved brug af kemikalier i fx frisørsaloner
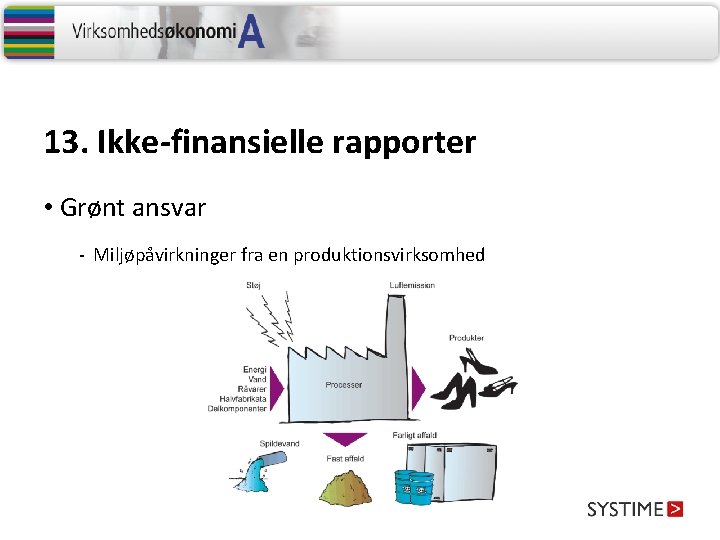
13. Ikke-finansielle rapporter • Grønt ansvar - Miljøpåvirkninger fra en produktionsvirksomhed
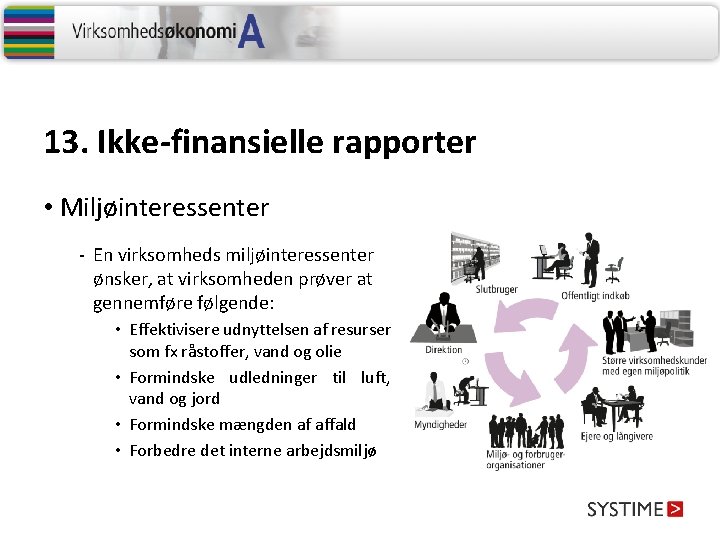
13. Ikke-finansielle rapporter • Miljøinteressenter - En virksomheds miljøinteressenter ønsker, at virksomheden prøver at gennemføre følgende: • Effektivisere udnyttelsen af resurser som fx råstoffer, vand og olie • Formindske udledninger til luft, vand og jord • Formindske mængden af affald • Forbedre det interne arbejdsmiljø
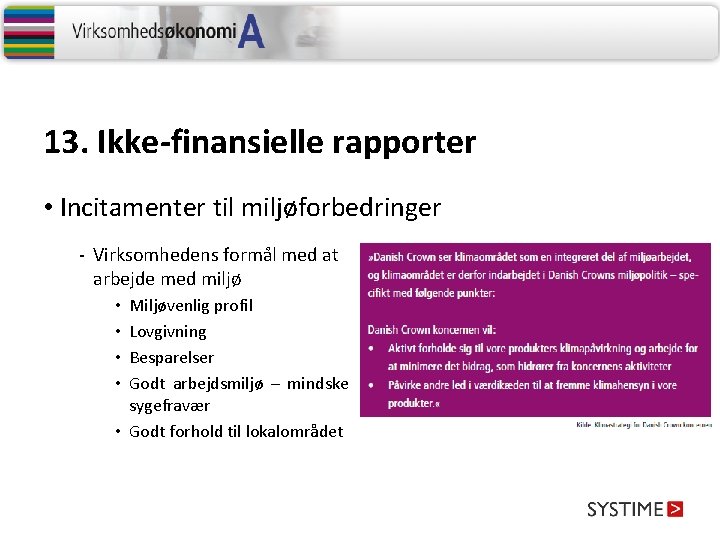
13. Ikke-finansielle rapporter • Incitamenter til miljøforbedringer - Virksomhedens formål med at arbejde med miljø Miljøvenlig profil Lovgivning Besparelser Godt arbejdsmiljø – mindske sygefravær • Godt forhold til lokalområdet • •
13. Ikke-finansielle rapporter • Miljørapportering - En virksomheds miljørapportering kan fx ske gennem: • Årsrapportens ledelsesberetning • Grønt regnskab • Miljøredegørelse
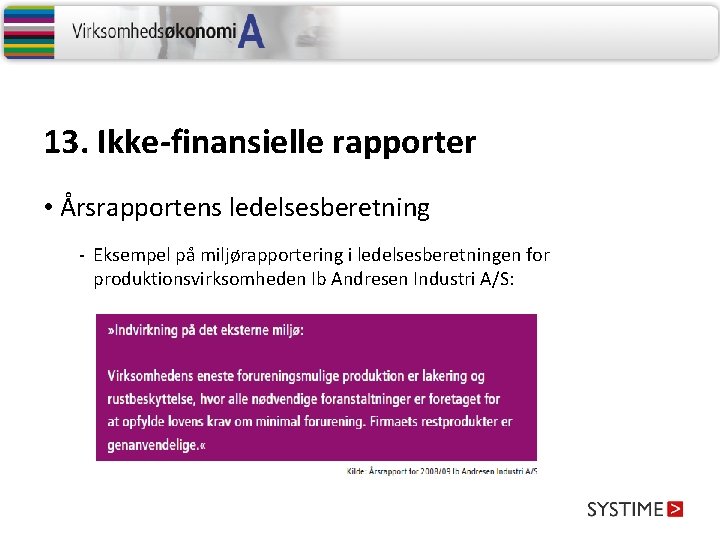
13. Ikke-finansielle rapporter • Årsrapportens ledelsesberetning - Eksempel på miljørapportering i ledelsesberetningen for produktionsvirksomheden Ib Andresen Industri A/S:
13. Ikke-finansielle rapporter • Grønt regnskab - Virksomheder omfattet • Særligt forurenende virksomheder (listevirksomheder) - Offentliggørelse • Årligt indsendes til Miljøstyrelsen - Hovedindhold • Basisoplysninger • Miljødata • Miljøberetning
13. Ikke-finansielle rapporter • Basisoplysninger - Det grønne regnskab - basisoplysninger. • Virksomhedens navn, adresse, CVR-nummer og adresse på hjemmeside • Branchebetegnelse samt tilsynsmyndighed • Hovedaktivitet og væsentlige biaktiviteter • Miljødataperiode • Hvorvidt virksomheden er certificeret efter EMAS-forordningen eller ISO 14001
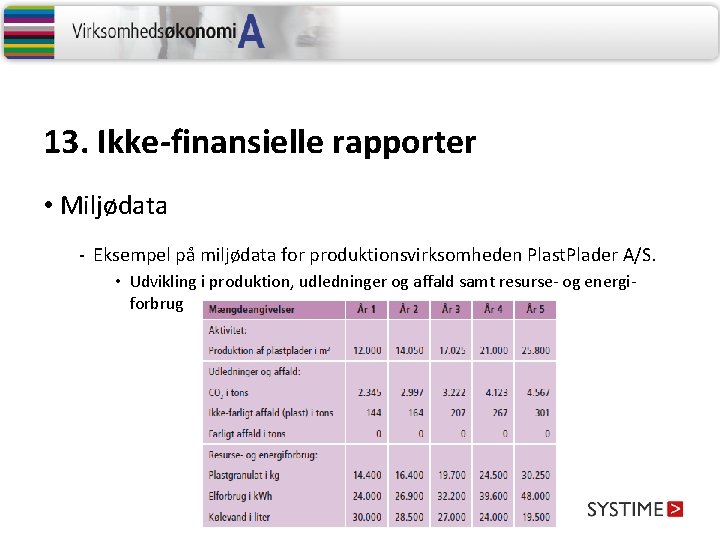
13. Ikke-finansielle rapporter • Miljødata - Eksempel på miljødata for produktionsvirksomheden Plast. Plader A/S. • Udvikling i produktion, udledninger og affald samt resurse- og energiforbrug
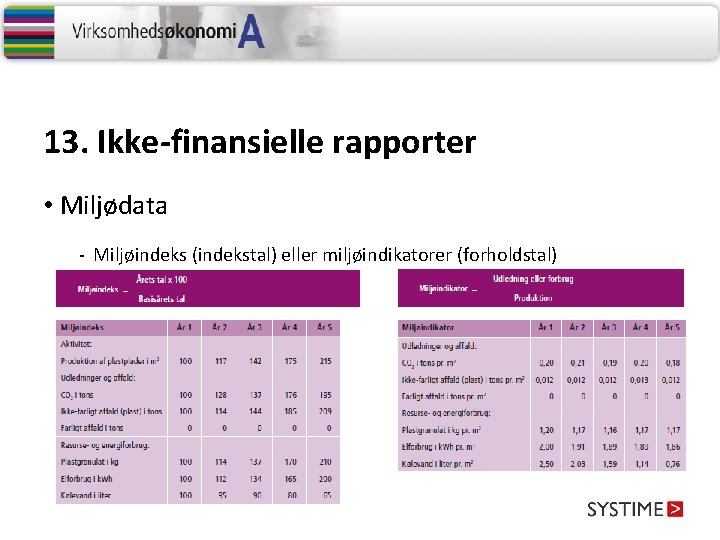
13. Ikke-finansielle rapporter • Miljødata - Miljøindeks (indekstal) eller miljøindikatorer (forholdstal)
13. Ikke-finansielle rapporter • Miljøberetning - Miljøberetningen - ledelsens redegørelse • Miljøpolitik • Miljøforhold, der medfører væsentlige miljøpåvirkninger • Miljømål i forhold til væsentlige miljøpåvirkninger samt overvejelser om, hvordan påvirkninger kan reduceres • Indsatser og resultater samt overensstemmelse med miljømål • Redegørelse for løbende miljøteknologiske forbedringer
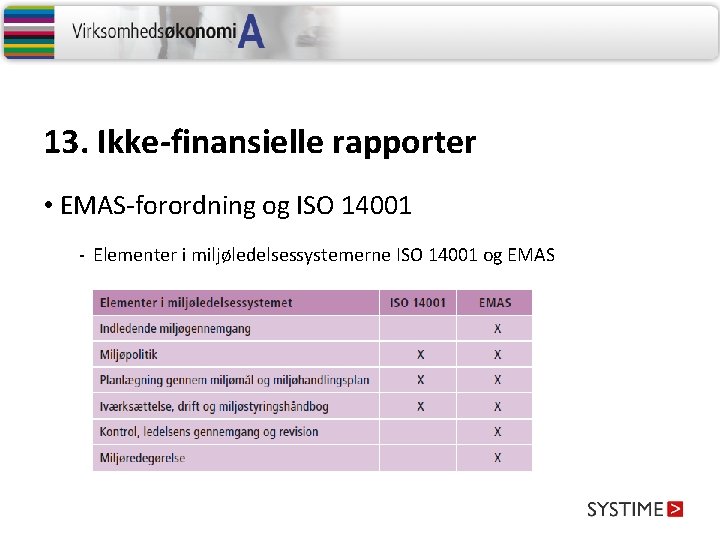
13. Ikke-finansielle rapporter • EMAS-forordning og ISO 14001 - Elementer i miljøledelsessystemerne ISO 14001 og EMAS
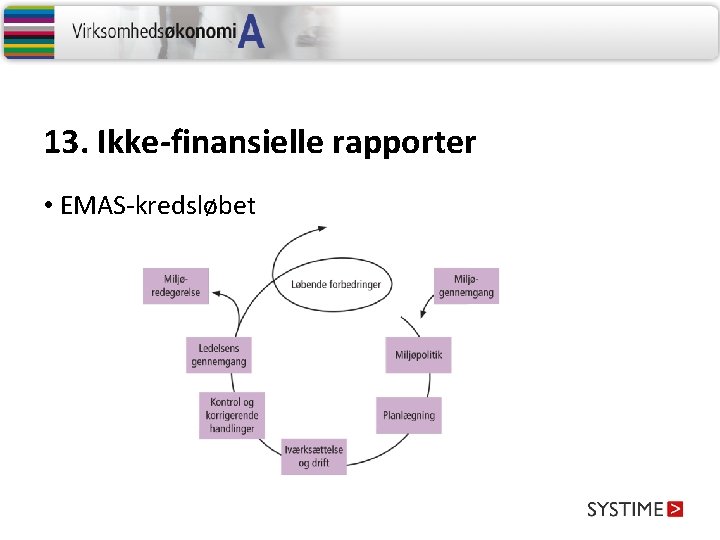
13. Ikke-finansielle rapporter • EMAS-kredsløbet
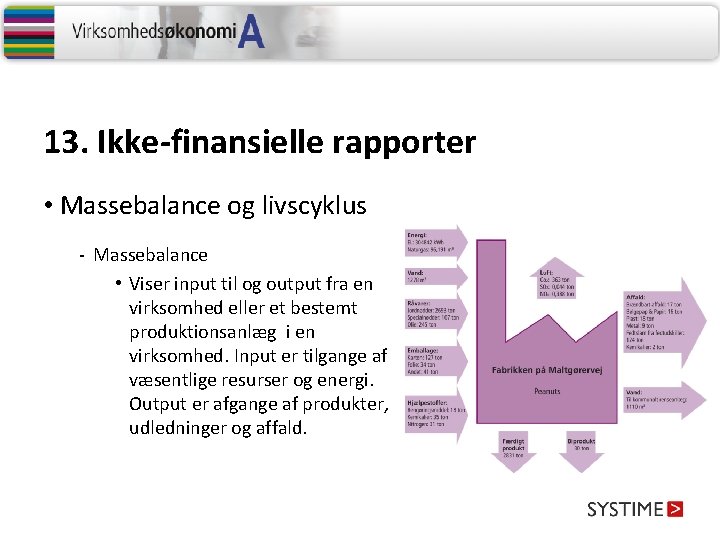
13. Ikke-finansielle rapporter • Massebalance og livscyklus - Massebalance • Viser input til og output fra en virksomhed eller et bestemt produktionsanlæg i en virksomhed. Input er tilgange af væsentlige resurser og energi. Output er afgange af produkter, udledninger og affald.
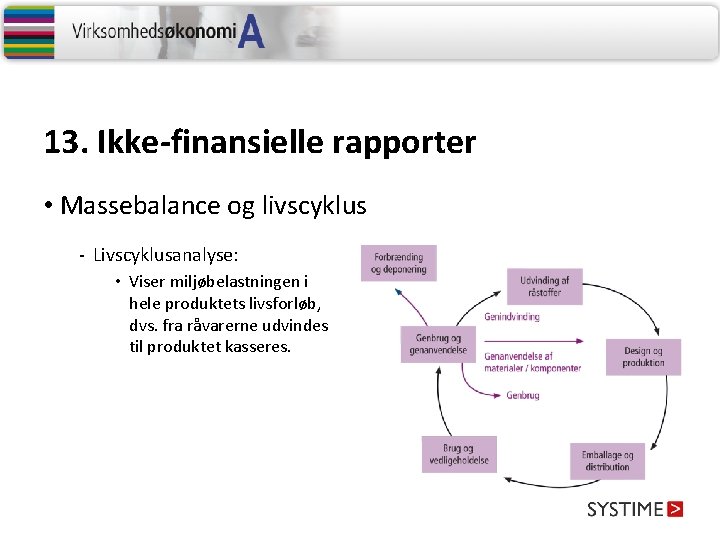
13. Ikke-finansielle rapporter • Massebalance og livscyklus - Livscyklusanalyse: • Viser miljøbelastningen i hele produktets livsforløb, dvs. fra råvarerne udvindes til produktet kasseres.
- Slides: 27