
12 2 n Sensitivity analysis n Scenario analysis
- Slides: 34
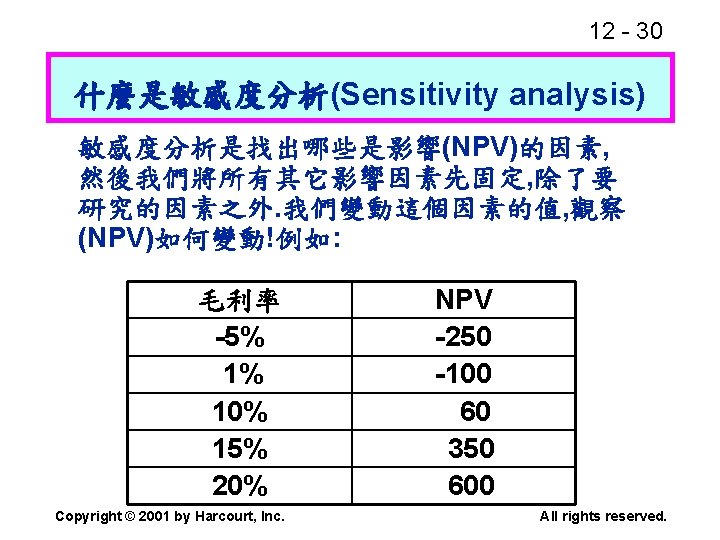
12 - 2 本章重點: (續) n 敏感度分析(Sensitivity analysis) n 情境分析(Scenario analysis) Copyright © 2001 by Harcourt, Inc. All rights reserved.
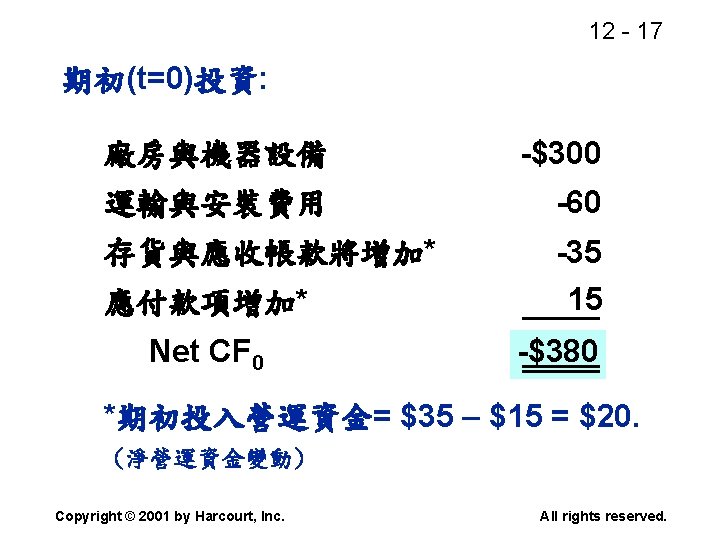
12 - 13 資本預算方案舉例分析 n 我們再舉兩種例子來分析: 1. 擴充(Expansion)方案. 2. 重置(Replacement)方案. 要作還是不要作? Copyright © 2001 by Harcourt, Inc. All rights reserved.
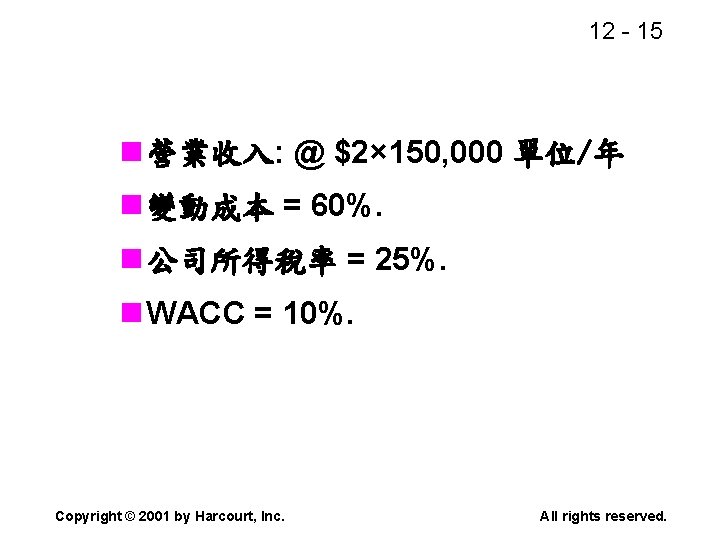
12 - 15 n 營業收入: @ $2× 150, 000 單位/年 n 變動成本 = 60%. n 公司所得稅率 = 25%. n WACC = 10%. Copyright © 2001 by Harcourt, Inc. All rights reserved.
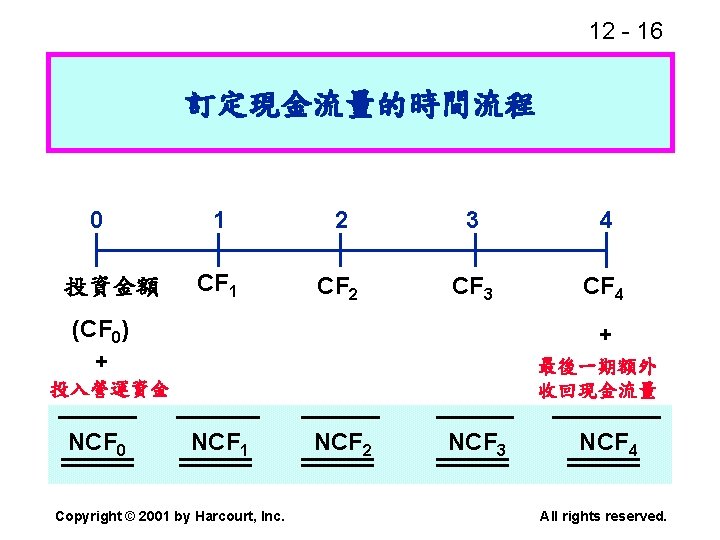
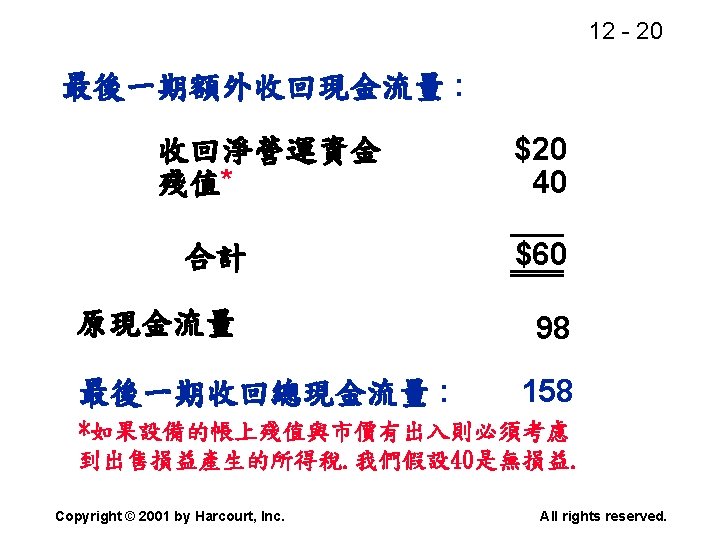
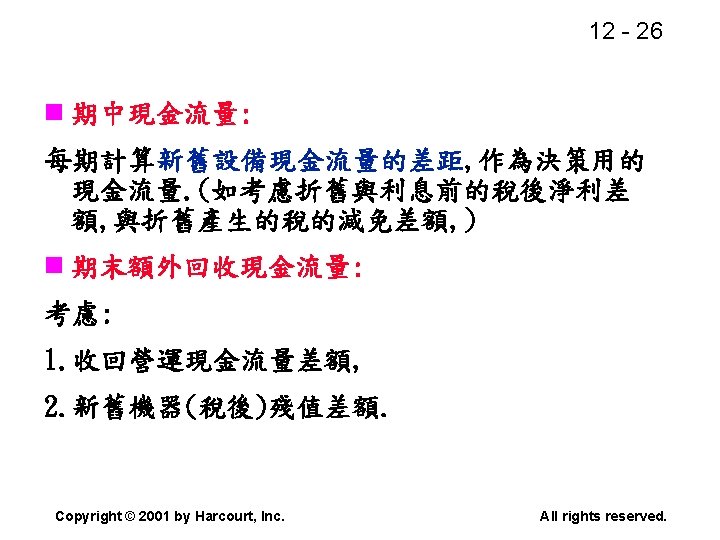
12 - 16 訂定現金流量的時間流程 0 投資金額 1 2 3 4 CF 1 CF 2 CF 3 CF 4 (CF 0) + + 最後一期額外 收回現金流量 投入營運資金 NCF 0 NCF 1 Copyright © 2001 by Harcourt, Inc. NCF 2 NCF 3 NCF 4 All rights reserved.
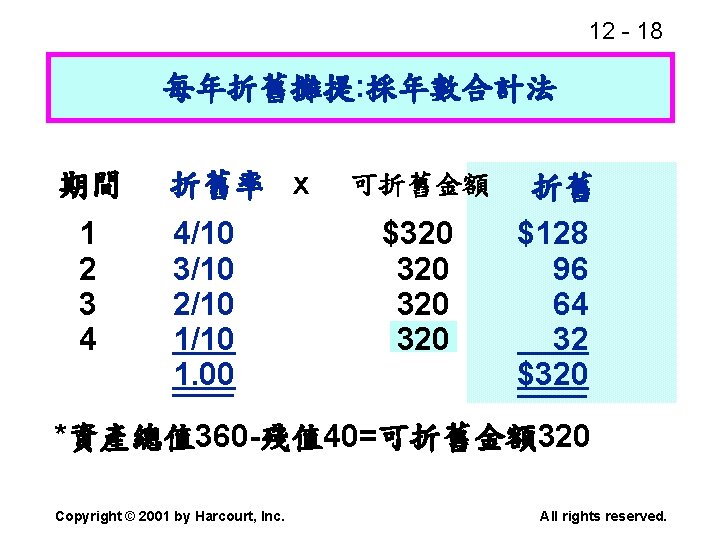
12 - 18 每年折舊攤提: 採年數合計法 期間 1 2 3 4 折舊率 x 4/10 3/10 2/10 1. 00 可折舊金額 $320 320 折舊 $128 96 64 32 $320 *資產總值 360 -殘值 40=可折舊金額320 Copyright © 2001 by Harcourt, Inc. All rights reserved.
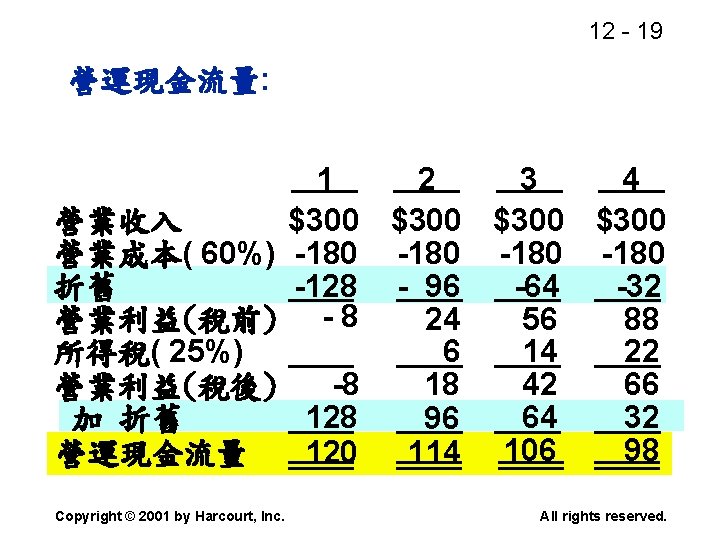
12 - 19 營運現金流量: 1 2 3 4 營業收入 $300 營業成本( 60%) -180 折舊 -128 - 96 -64 -32 營業利益(稅前) - 8 24 56 88 所得稅( 25%) 6 14 22 -8 42 66 18 營業利益(稅後) 加 折舊 128 64 32 96 98 營運現金流量 120 114 106 Copyright © 2001 by Harcourt, Inc. All rights reserved.
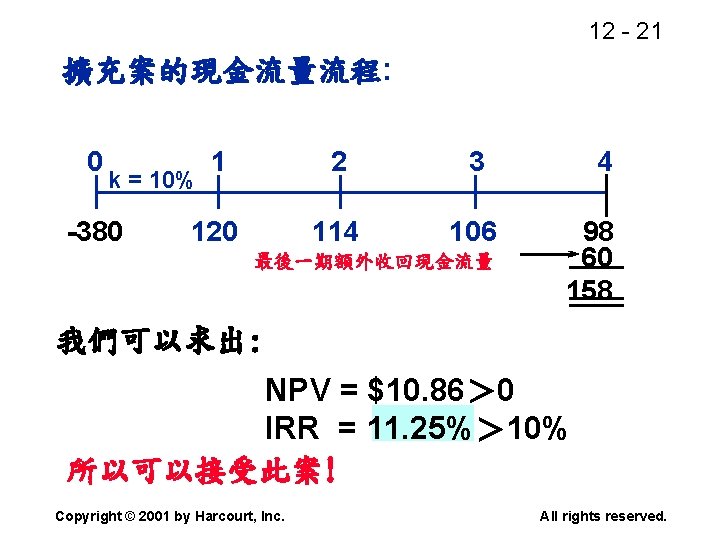
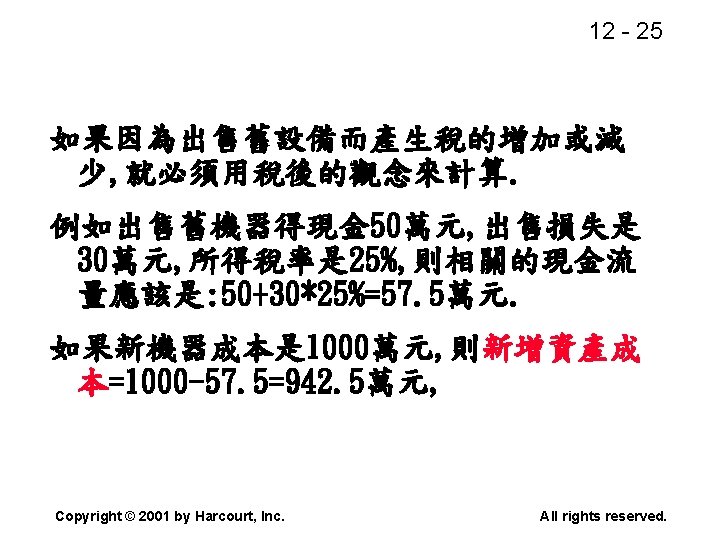
12 - 21 擴充案的現金流量流程: 0 1 2 3 120 114 106 k = 10% -380 最後一期額外收回現金流量 4 98 60 158 我們可以求出: NPV = $10. 86> 0 IRR = 11. 25%> 10% 所以可以接受此案! Copyright © 2001 by Harcourt, Inc. All rights reserved.
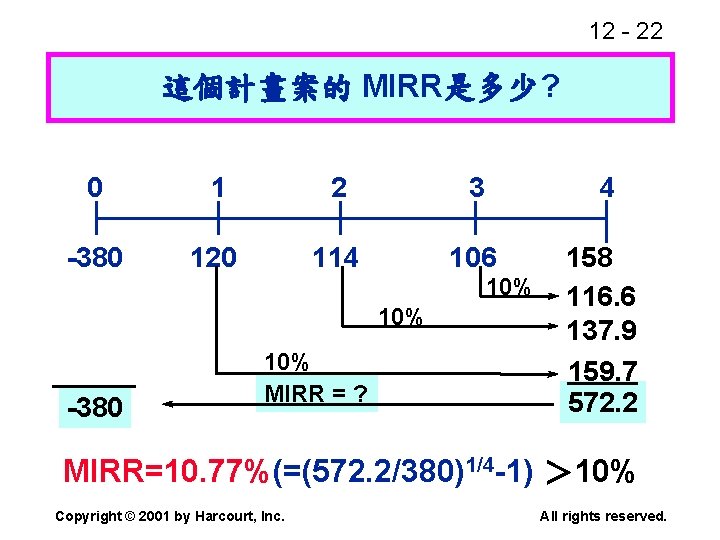
12 - 22 這個計畫案的 MIRR是多少? 0 1 2 3 4 -380 120 114 106 158 116. 6 137. 9 159. 7 572. 2 10% -380 10% MIRR = ? MIRR=10. 77%(=(572. 2/380)1/4 -1) > 10% Copyright © 2001 by Harcourt, Inc. All rights reserved.
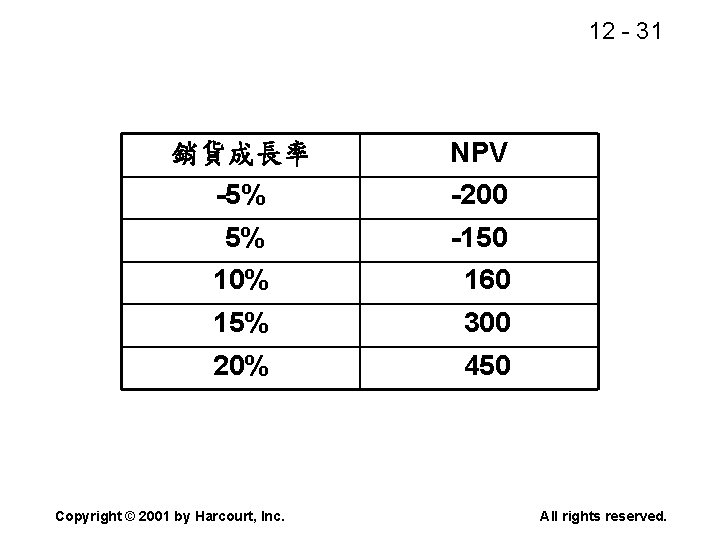
12 - 31 銷貨成長率 NPV -5% -200 5% -150 10% 160 15% 300 20% 450 Copyright © 2001 by Harcourt, Inc. All rights reserved.
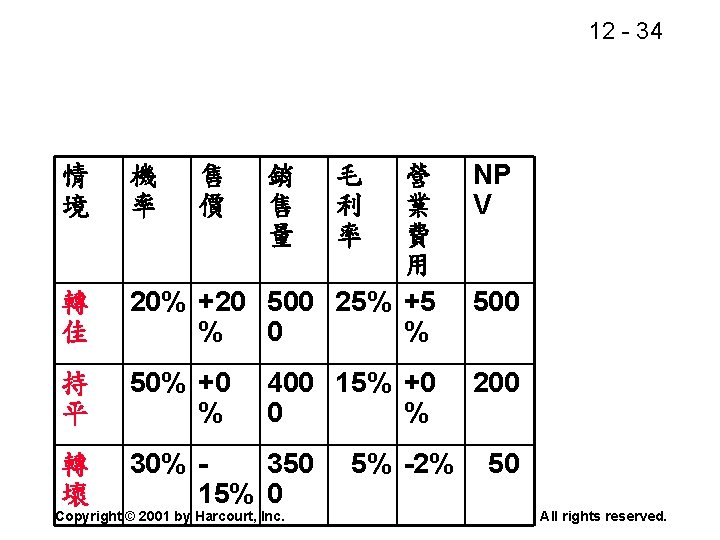
12 - 34 NP V 轉 佳 營 業 費 用 20% +20 500 25% +5 % 0 % 持 平 50% +0 % 200 轉 壞 30% 350 15% 0 情 境 機 率 售 價 銷 售 量 毛 利 率 400 15% +0 0 % Copyright © 2001 by Harcourt, Inc. 5% -2% 500 50 All rights reserved.