
1 Witam Pastwa na wykadzie z podstaw makroekonomii
- Slides: 84
1 Witam Państwa na wykładzie z podstaw makroekonomii, : )…
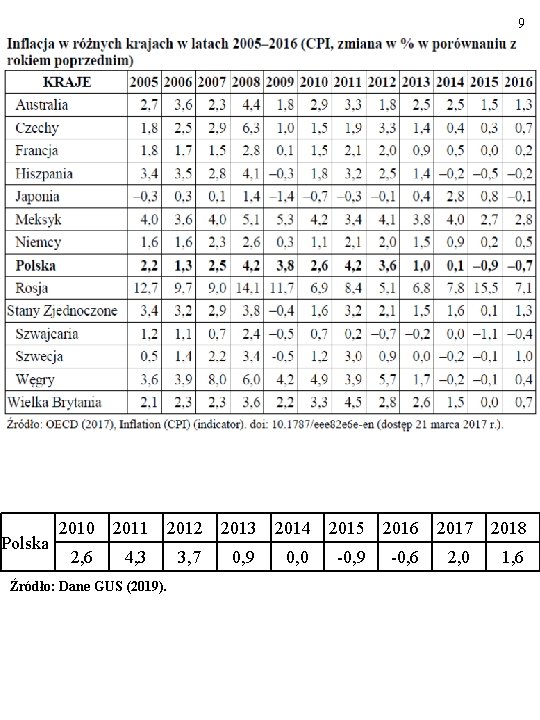
2 INFLACJA
3 INFLACJA jest to wzrost przeciętnej ceny dóbr w pewnym okresie. Co to znaczy „przeciętnej ceny”? - WSKAŹNIK CEN KONSUMENTA (Consumer Price Index – CPI); - WSKAŹNIK CEN PRODUCENTA (Producer Price Index – PPI); - DEFLATOR…
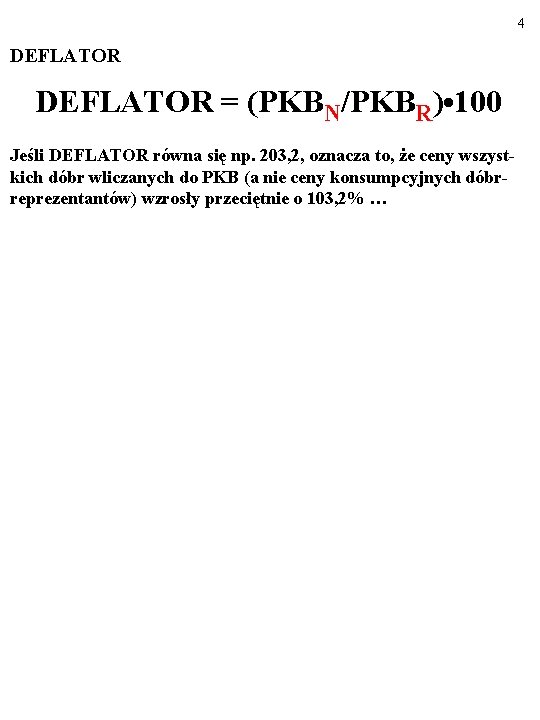
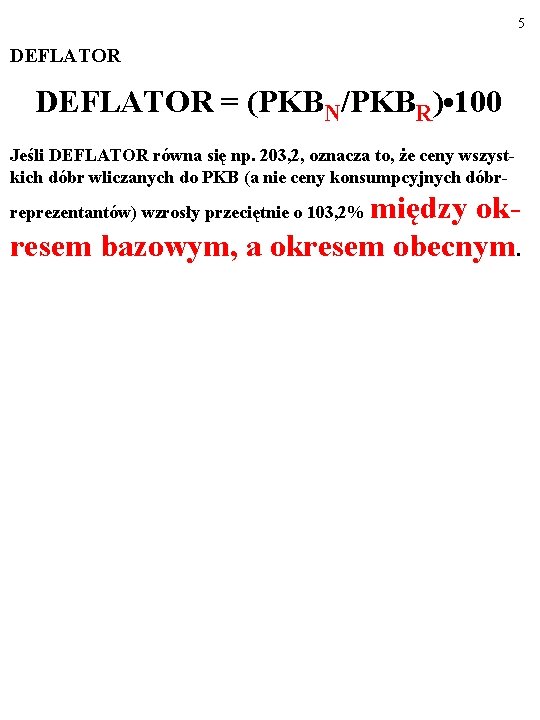
4 DEFLATOR = (PKBN/PKBR) • 100 Jeśli DEFLATOR równa się np. 203, 2, oznacza to, że ceny wszystkich dóbr wliczanych do PKB (a nie ceny konsumpcyjnych dóbrreprezentantów) wzrosły przeciętnie o 103, 2% …
5 DEFLATOR = (PKBN/PKBR) • 100 Jeśli DEFLATOR równa się np. 203, 2, oznacza to, że ceny wszystkich dóbr wliczanych do PKB (a nie ceny konsumpcyjnych dóbr- między okresem bazowym, a okresem obecnym. reprezentantów) wzrosły przeciętnie o 103, 2%
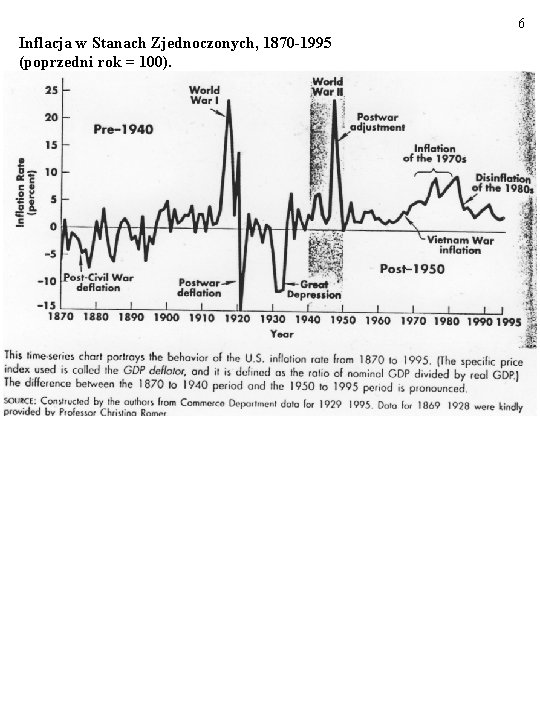
6 Inflacja w Stanach Zjednoczonych, 1870 -1995 (poprzedni rok = 100).
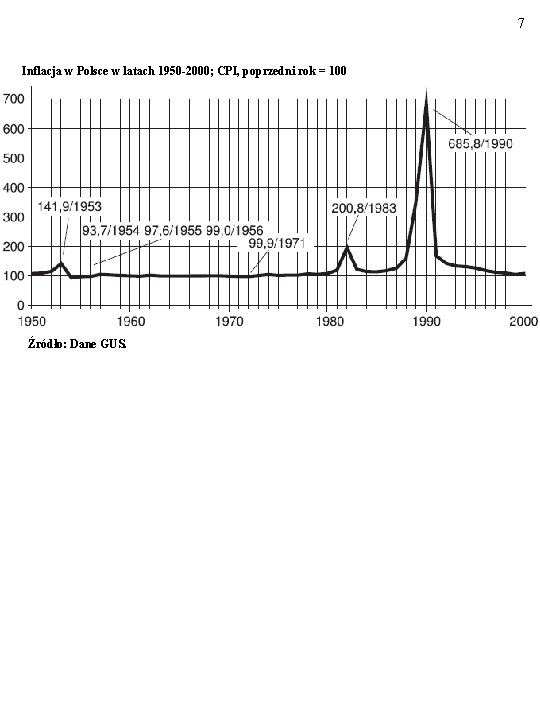
7 Inflacja w Polsce w latach 1950 -2000; CPI, poprzedni rok = 100 Źródło: Dane GUS.
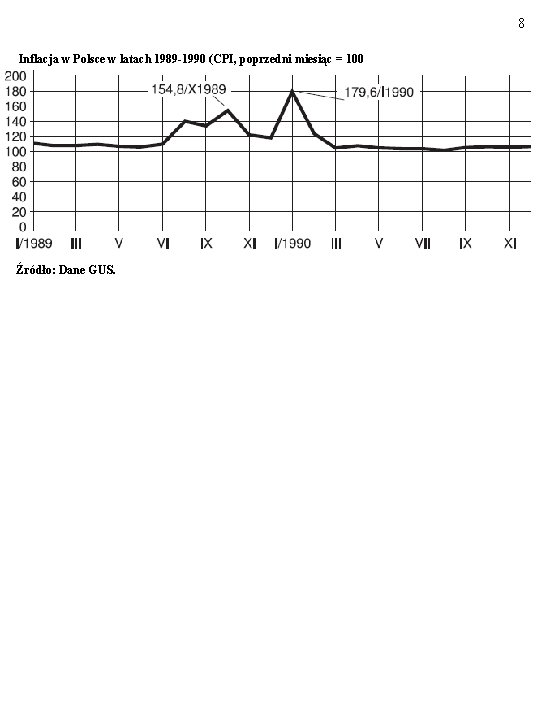
8 Inflacja w Polsce w latach 1989 -1990 (CPI, poprzedni miesiąc = 100 Źródło: Dane GUS.
9 Polska 2010 2011 2, 6 4, 3 Źródło: Dane GUS (2019). 2012 2013 2014 2015 2016 3, 7 0, 9 0, 0 -0, 9 -0, 6 2017 2018 2, 0 1, 6
10 PRZYCZYNY INFLACJI
11 Zdaniem zwolenników ILOŚCIOWEJ TEORII PIENIĄDZA przyczyną inflacji jest (ceteris paribus) wzrost ilości pieniądza w gospodarce.
12 Zdaniem zwolenników ILOŚCIOWEJ TEORII PIENIĄDZA przyczyną inflacji jest (ceteris paribus) wzrost ilości pieniądza w gospodarce. ILOŚCIOWĄ TEORIĘ PIENIĄDZA często prezentuje się, wykorzystując RÓWNANIE WYMIANY FISHERA, KTÓRE DOTYCZY M. IN. SZYBKOSCI OBIEGU PIENIĄDZA W GOSPODARCE.
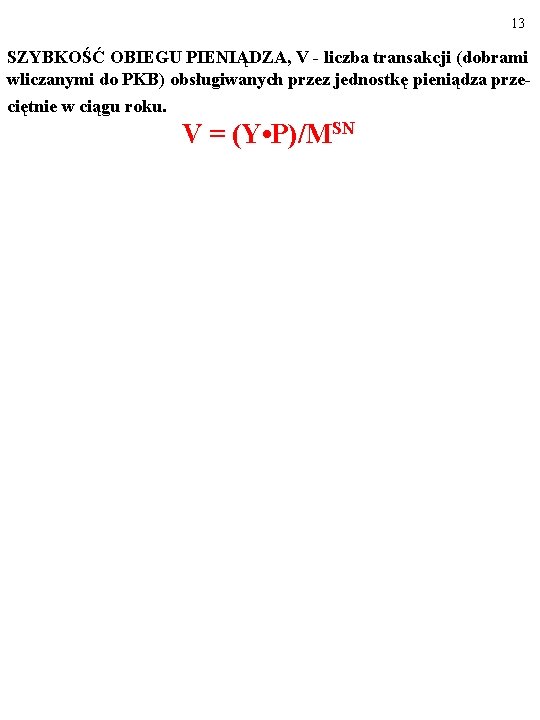
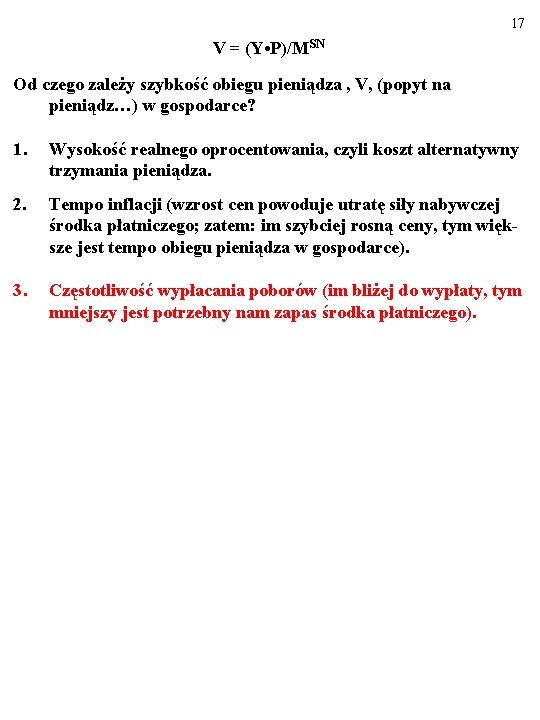
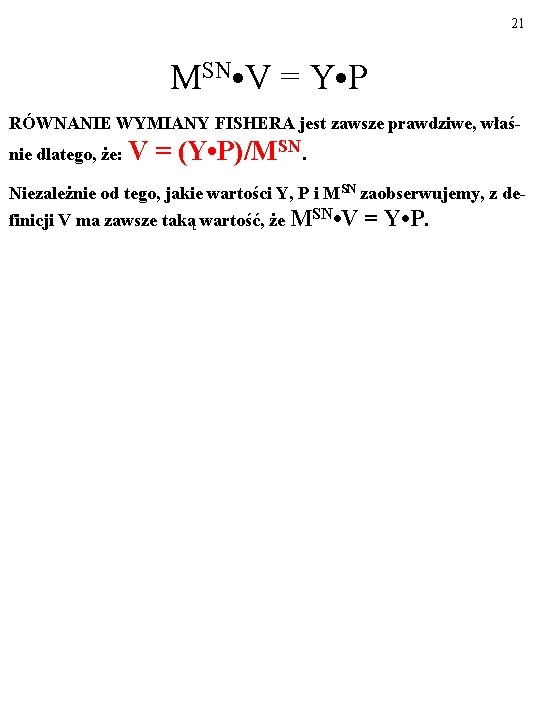
13 SZYBKOŚĆ OBIEGU PIENIĄDZA, V - liczba transakcji (dobrami wliczanymi do PKB) obsługiwanych przez jednostkę pieniądza przeciętnie w ciągu roku. V = (Y • P)/MSN
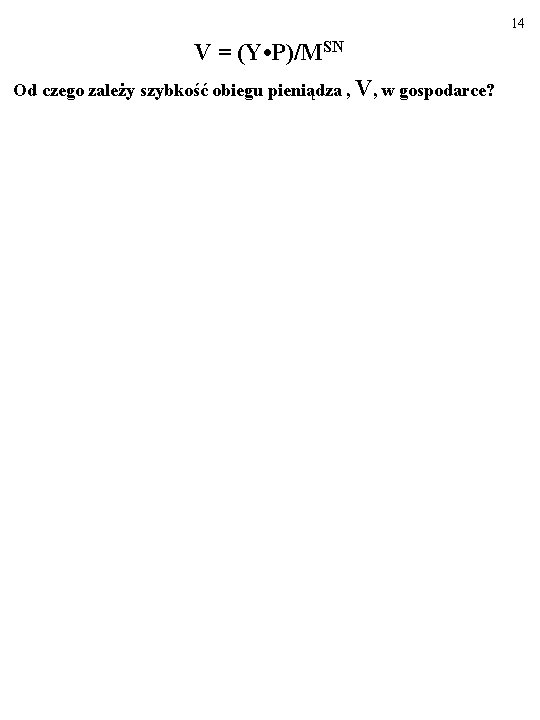
14 V = (Y • P)/MSN Od czego zależy szybkość obiegu pieniądza , V, w gospodarce?
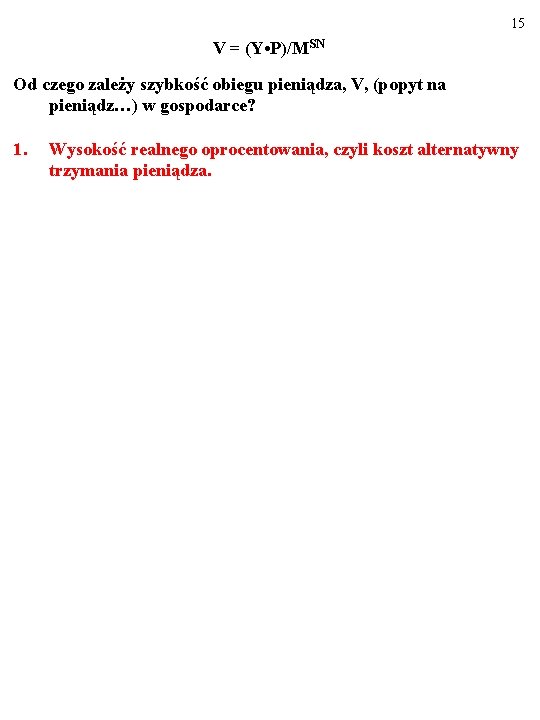
15 V = (Y • P)/MSN Od czego zależy szybkość obiegu pieniądza, V, (popyt na pieniądz…) w gospodarce? 1. Wysokość realnego oprocentowania, czyli koszt alternatywny trzymania pieniądza.
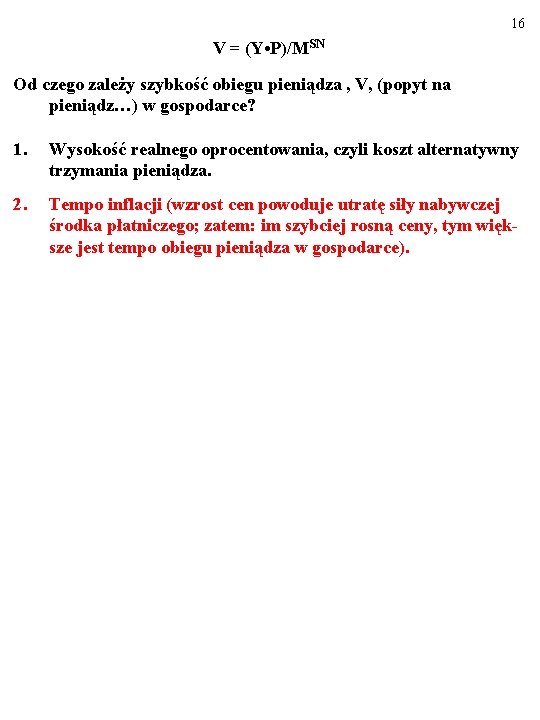
16 V = (Y • P)/MSN Od czego zależy szybkość obiegu pieniądza , V, (popyt na pieniądz…) w gospodarce? 1. Wysokość realnego oprocentowania, czyli koszt alternatywny trzymania pieniądza. 2. Tempo inflacji (wzrost cen powoduje utratę siły nabywczej środka płatniczego; zatem: im szybciej rosną ceny, tym większe jest tempo obiegu pieniądza w gospodarce).
17 V = (Y • P)/MSN Od czego zależy szybkość obiegu pieniądza , V, (popyt na pieniądz…) w gospodarce? 1. Wysokość realnego oprocentowania, czyli koszt alternatywny trzymania pieniądza. 2. Tempo inflacji (wzrost cen powoduje utratę siły nabywczej środka płatniczego; zatem: im szybciej rosną ceny, tym większe jest tempo obiegu pieniądza w gospodarce). 3. Częstotliwość wypłacania poborów (im bliżej do wypłaty, tym mniejszy jest potrzebny nam zapas środka płatniczego).
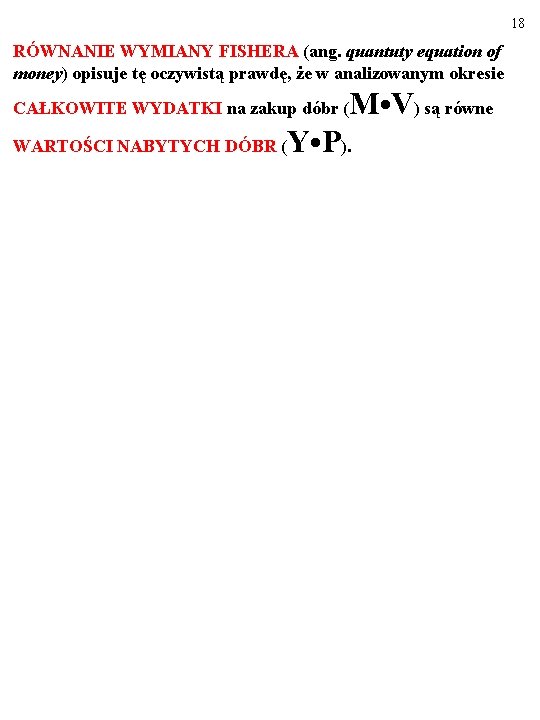
18 RÓWNANIE WYMIANY FISHERA (ang. quantuty equation of money) opisuje tę oczywistą prawdę, że w analizowanym okresie CAŁKOWITE WYDATKI na zakup dóbr ( WARTOŚCI NABYTYCH DÓBR ( M • V) są równe Y • P).
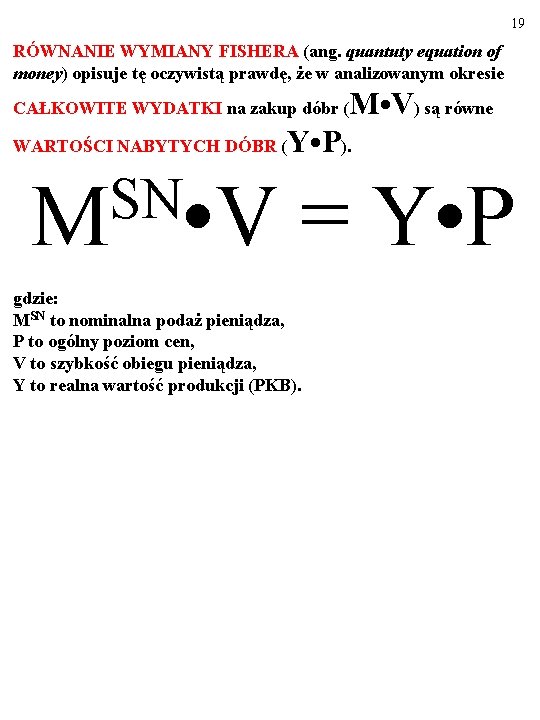
19 RÓWNANIE WYMIANY FISHERA (ang. quantuty equation of money) opisuje tę oczywistą prawdę, że w analizowanym okresie CAŁKOWITE WYDATKI na zakup dóbr ( WARTOŚCI NABYTYCH DÓBR ( SN M • V) są równe Y • P). = Y • P gdzie: MSN to nominalna podaż pieniądza, P to ogólny poziom cen, V to szybkość obiegu pieniądza, Y to realna wartość produkcji (PKB).
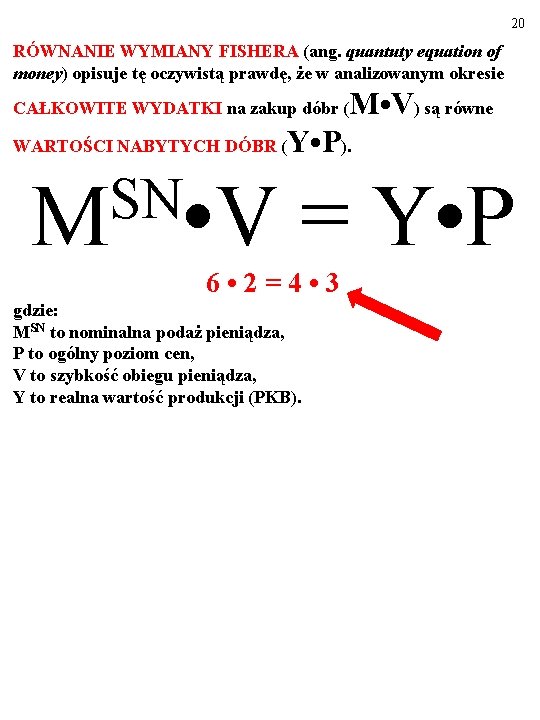
20 RÓWNANIE WYMIANY FISHERA (ang. quantuty equation of money) opisuje tę oczywistą prawdę, że w analizowanym okresie CAŁKOWITE WYDATKI na zakup dóbr ( WARTOŚCI NABYTYCH DÓBR ( SN M • V) są równe Y • P). = Y • P 6 • 2=4 • 3 gdzie: MSN to nominalna podaż pieniądza, P to ogólny poziom cen, V to szybkość obiegu pieniądza, Y to realna wartość produkcji (PKB).
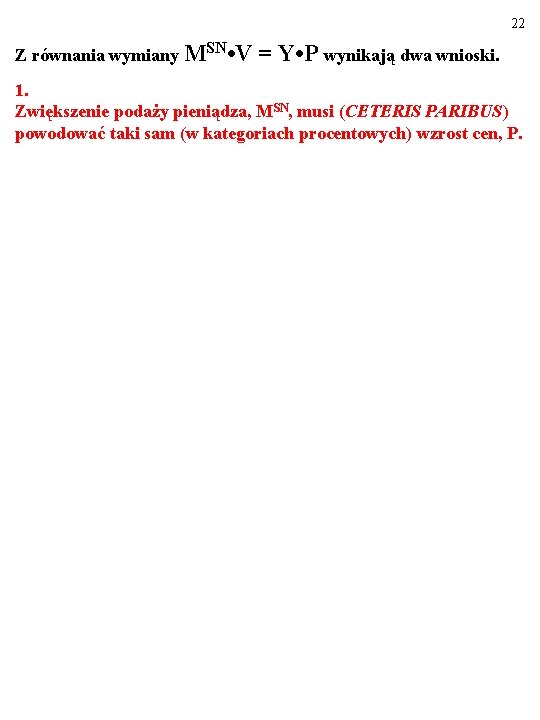
21 MSN • V = Y • P RÓWNANIE WYMIANY FISHERA jest zawsze prawdziwe, właśnie dlatego, że: V = (Y • P)/MSN. Niezależnie od tego, jakie wartości Y, P i MSN zaobserwujemy, z definicji V ma zawsze taką wartość, że MSN • V = Y • P.
22 Z równania wymiany MSN • V = Y • P wynikają dwa wnioski. 1. Zwiększenie podaży pieniądza, MSN, musi (CETERIS PARIBUS) powodować taki sam (w kategoriach procentowych) wzrost cen, P.
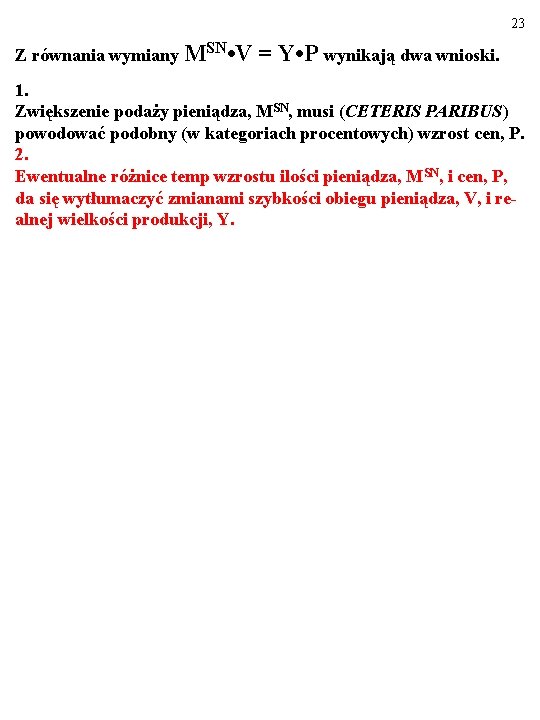
23 Z równania wymiany MSN • V = Y • P wynikają dwa wnioski. 1. Zwiększenie podaży pieniądza, MSN, musi (CETERIS PARIBUS) powodować podobny (w kategoriach procentowych) wzrost cen, P. 2. Ewentualne różnice temp wzrostu ilości pieniądza, MSN, i cen, P, da się wytłumaczyć zmianami szybkości obiegu pieniądza, V, i realnej wielkości produkcji, Y.
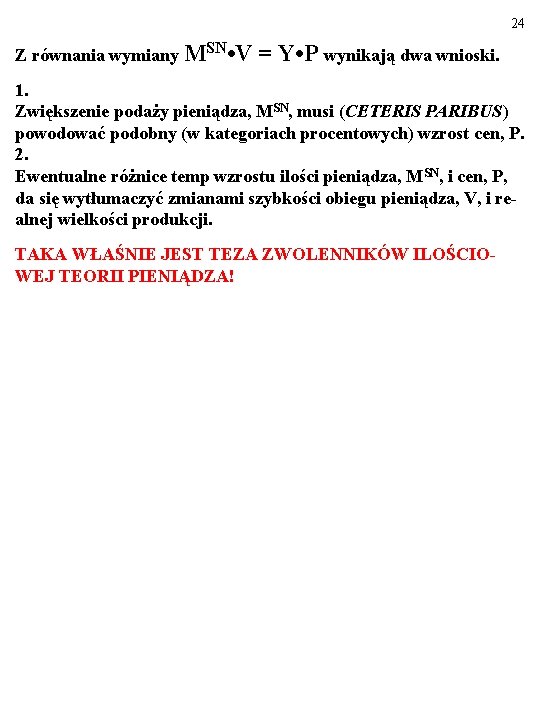
24 Z równania wymiany MSN • V = Y • P wynikają dwa wnioski. 1. Zwiększenie podaży pieniądza, MSN, musi (CETERIS PARIBUS) powodować podobny (w kategoriach procentowych) wzrost cen, P. 2. Ewentualne różnice temp wzrostu ilości pieniądza, MSN, i cen, P, da się wytłumaczyć zmianami szybkości obiegu pieniądza, V, i realnej wielkości produkcji. TAKA WŁAŚNIE JEST TEZA ZWOLENNIKÓW ILOŚCIOWEJ TEORII PIENIĄDZA!
25 POLITYKA BUDŻETOWA A INFLACJA
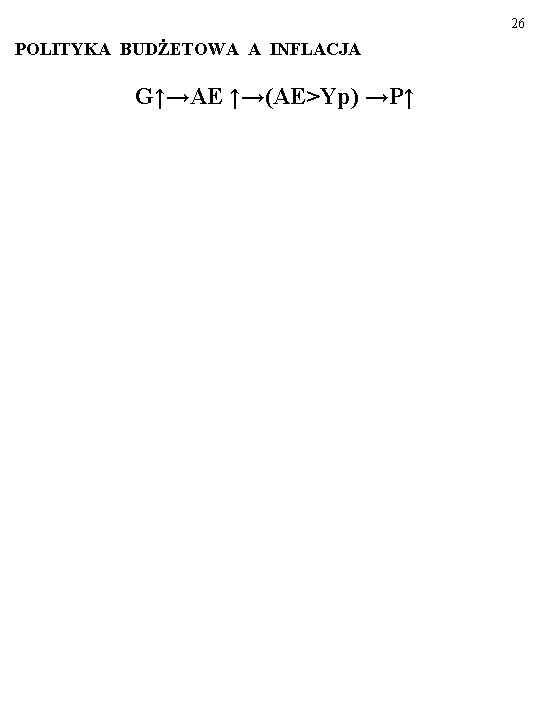
26 POLITYKA BUDŻETOWA A INFLACJA G↑→AE ↑→(AE>Yp) →P↑
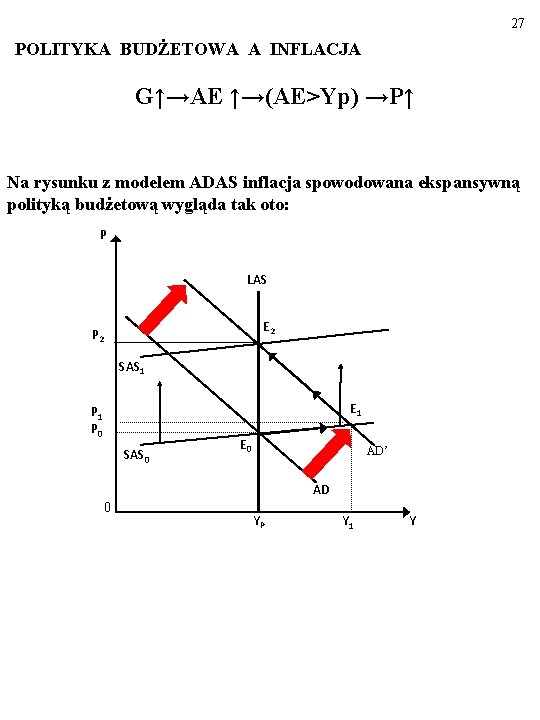
27 POLITYKA BUDŻETOWA A INFLACJA G↑→AE ↑→(AE>Yp) →P↑ Na rysunku z modelem ADAS inflacja spowodowana ekspansywną polityką budżetową wygląda tak oto: P LAS E 2 P 2 SAS 1 E 1 P 0 SAS 0 E 0 AD’ AD 0 YP Y 1 Y
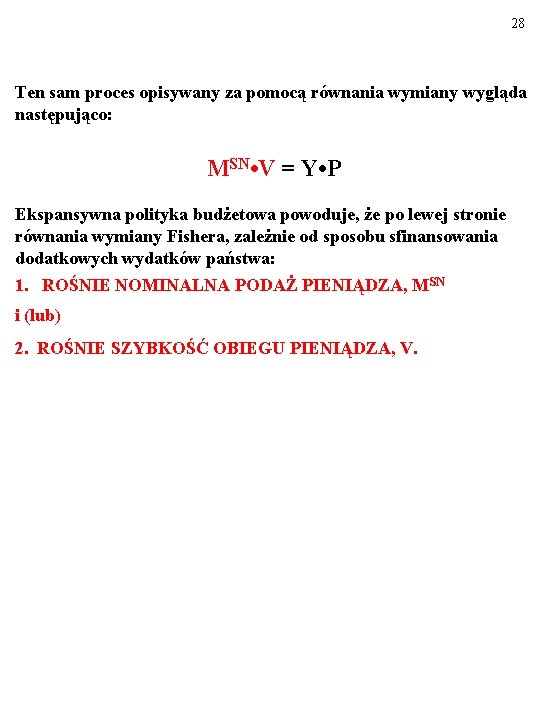
28 Ten sam proces opisywany za pomocą równania wymiany wygląda następująco: MSN • V = Y • P Ekspansywna polityka budżetowa powoduje, że po lewej stronie równania wymiany Fishera, zależnie od sposobu sfinansowania dodatkowych wydatków państwa: 1. ROŚNIE NOMINALNA PODAŻ PIENIĄDZA, MSN i (lub) 2. ROŚNIE SZYBKOŚĆ OBIEGU PIENIĄDZA, V.
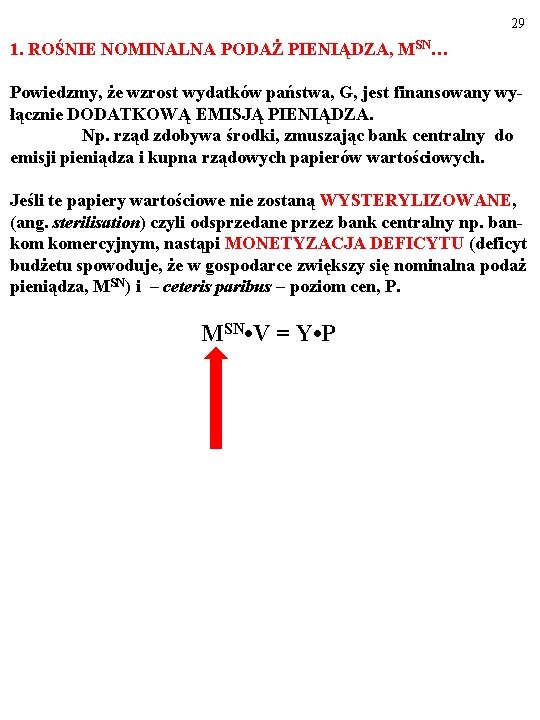
29 1. ROŚNIE NOMINALNA PODAŻ PIENIĄDZA, MSN… Powiedzmy, że wzrost wydatków państwa, G, jest finansowany wyłącznie DODATKOWĄ EMISJĄ PIENIĄDZA. Np. rząd zdobywa środki, zmuszając bank centralny do emisji pieniądza i kupna rządowych papierów wartościowych. Jeśli te papiery wartościowe nie zostaną WYSTERYLIZOWANE, (ang. sterilisation) czyli odsprzedane przez bank centralny np. bankom komercyjnym, nastąpi MONETYZACJA DEFICYTU (deficyt budżetu spowoduje, że w gospodarce zwiększy się nominalna podaż pieniądza, MSN) i – ceteris paribus – poziom cen, P. MSN • V = Y • P
30 2. ROŚNIE SZYBKOŚĆ OBIEGU PIENIĄDZA, V. A teraz załóżmy, że dodatkowe wydatki państwo finansuje emisją państwowych papierów wartościowych, kupowanych przez gospodarstwa domowe i przedsiębiorstwa na krajowym rynku kapitałowym.
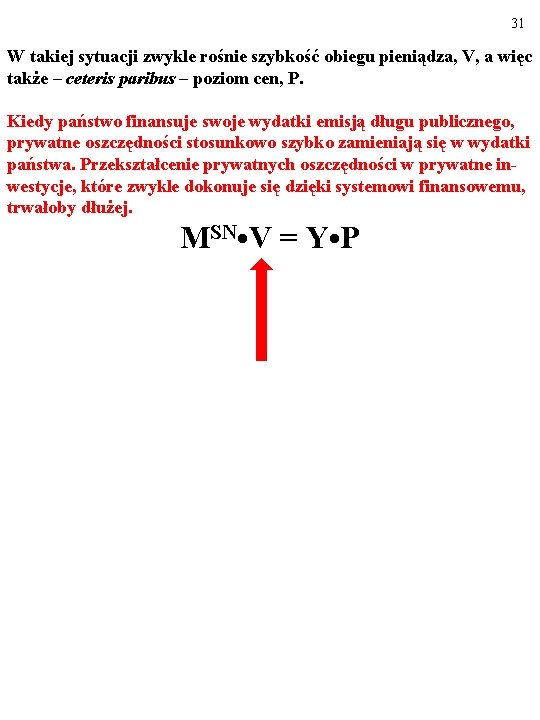
31 W takiej sytuacji zwykle rośnie szybkość obiegu pieniądza, V, a więc także – ceteris paribus – poziom cen, P. Kiedy państwo finansuje swoje wydatki emisją długu publicznego, prywatne oszczędności stosunkowo szybko zamieniają się w wydatki państwa. Przekształcenie prywatnych oszczędności w prywatne inwestycje, które zwykle dokonuje się dzięki systemowi finansowemu, trwałoby dłużej. MSN • V = Y • P
32 Zauważ, że – po pierwsze - zarówno monetyzacja deficytu budżetowego i towarzyszący jej wzrost MSN, jak i zwiększenie się szybkości obiegu pieniądza, V, mogą zostać zneutralizowane zmniejszeniem przez bank centralny nominalnej podaży pieniądza, MSN, w gospodarce…
33 Po drugie, ekspansja budżetowa łatwiej doprowadzi do inflacji w gospodarce „klasycznej” niż w gospodarce „keynesowskiej” (z jej nie w pełni wykorzystanymi mocami produkcyjnymi i „lepkimi” cenami)…
34 PODSUMUJMY… Ekspansywna polityka budżetowa CZĘSTO powoduje zwiększenie się zagregowanego popytu w gospodarce i wzrost cen. Jest tak zwłaszcza wtedy, kiedy towarzyszy jej wzrost ilości pieniądza w obiegu. Jednakże zależność ta NIE JEST WYRAŹNA z powodu działania czynników zakłócających (np. charakter polityki banku centralnego; to, czy gospodarka jest „keynesowska”, czy „klasyczna”).
35 POZIOM PRODUKCJI, A BEZROBOCIE I INFLACJA
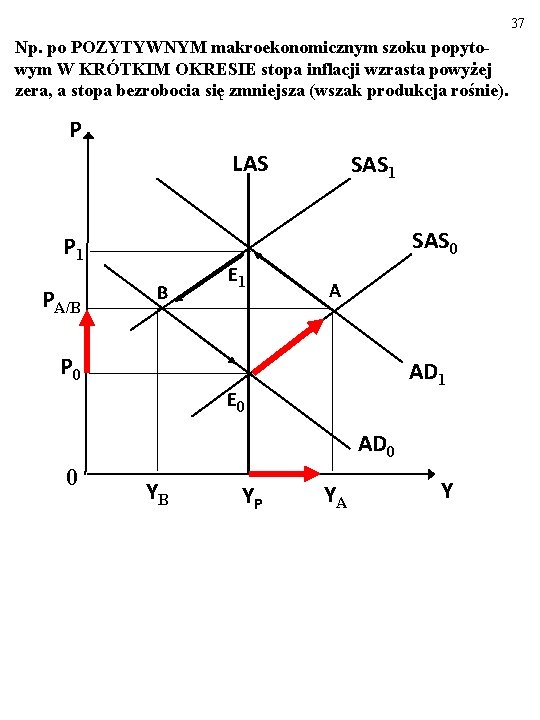
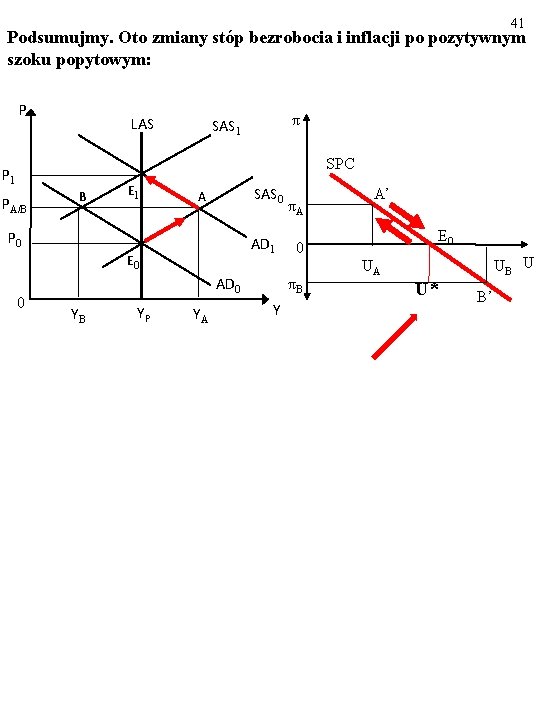
36 Jak pamiętamy: Szoki popytowe wytrącają gospodarkę z równowagi, powodując zmiany produkcji oraz SKIEROWANE W PRZECIWNYCH KIERUNKACH ZMIANY STOPY INFLACJI I STOPY BEZROBOCIA.
37 Np. po POZYTYWNYM makroekonomicznym szoku popytowym W KRÓTKIM OKRESIE stopa inflacji wzrasta powyżej zera, a stopa bezrobocia się zmniejsza (wszak produkcja rośnie). P LAS SAS 0 P 1 PA/B SAS 1 B E 1 A P 0 AD 1 E 0 AD 0 0 YB YP YA Y
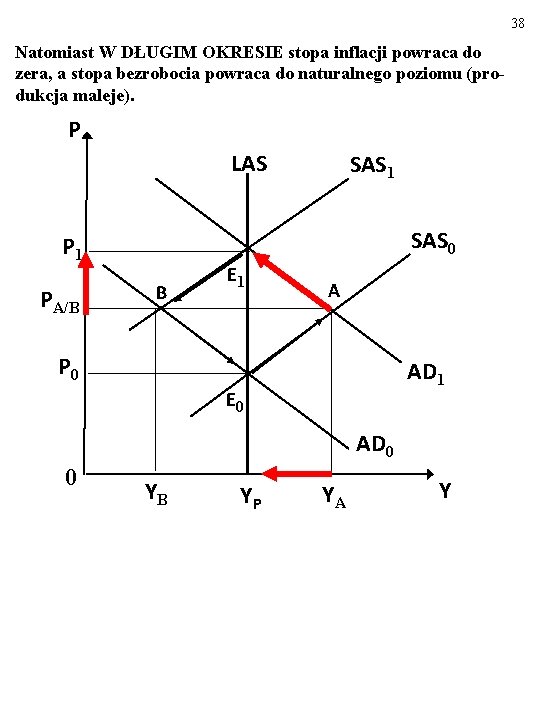
38 Natomiast W DŁUGIM OKRESIE stopa inflacji powraca do zera, a stopa bezrobocia powraca do naturalnego poziomu (produkcja maleje). P LAS SAS 0 P 1 PA/B SAS 1 B E 1 A P 0 AD 1 E 0 AD 0 0 YB YP YA Y
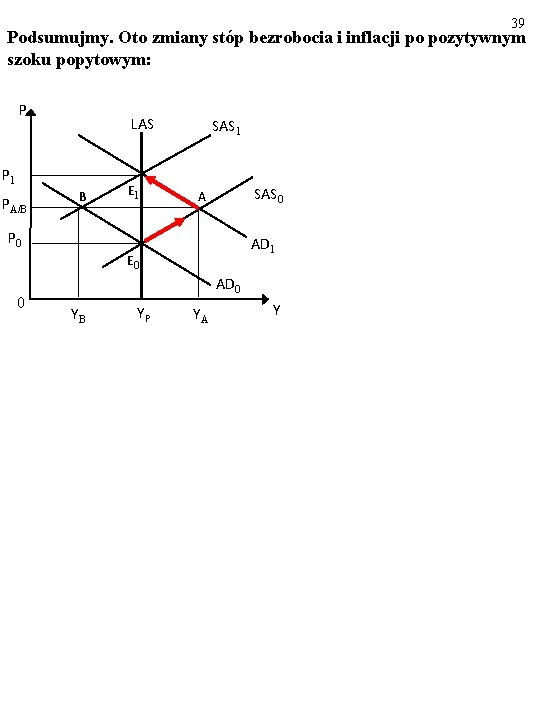
39 Podsumujmy. Oto zmiany stóp bezrobocia i inflacji po pozytywnym szoku popytowym: P LAS P 1 PA/B B E 1 SAS 0 A P 0 AD 1 E 0 0 AD 0 YB YP YA Y
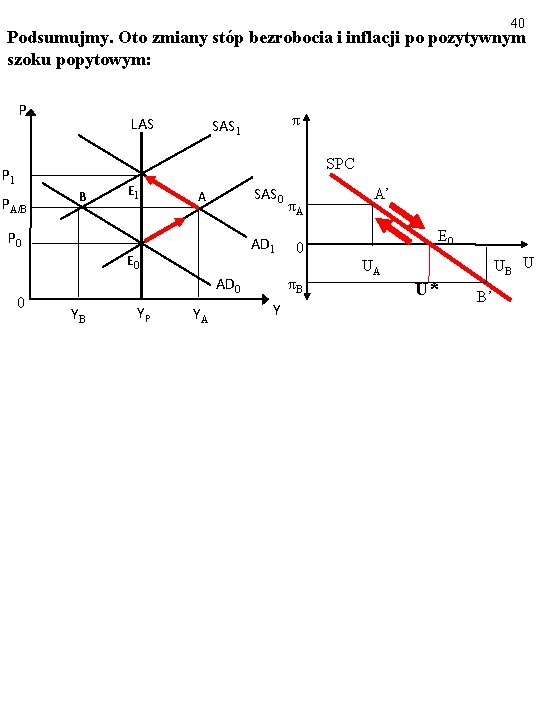
40 Podsumujmy. Oto zmiany stóp bezrobocia i inflacji po pozytywnym szoku popytowym: P LAS π SAS 1 SPC P 1 PA/B B E 1 SAS 0 A P 0 AD 1 E 0 0 AD 0 YB YP YA πA E 0 0 πB Y A’ UA U* UB U B’
41 Podsumujmy. Oto zmiany stóp bezrobocia i inflacji po pozytywnym szoku popytowym: P LAS π SAS 1 SPC P 1 PA/B B E 1 SAS 0 A P 0 AD 1 E 0 0 AD 0 YB YP YA πA E 0 0 πB Y A’ UA U* UB U B’
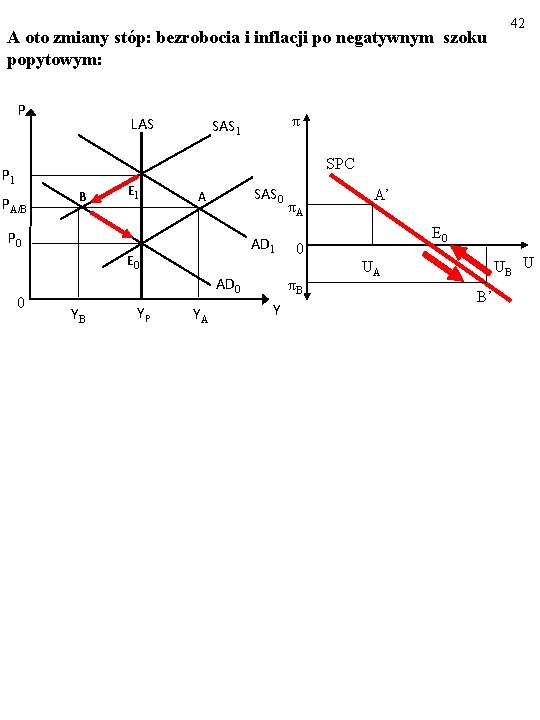
A oto zmiany stóp: bezrobocia i inflacji po negatywnym szoku popytowym: P LAS 42 π SAS 1 SPC P 1 PA/B B E 1 SAS 0 A P 0 AD 1 E 0 0 AD 0 YB YP YA πA E 0 0 πB Y A’ UB U UA B’
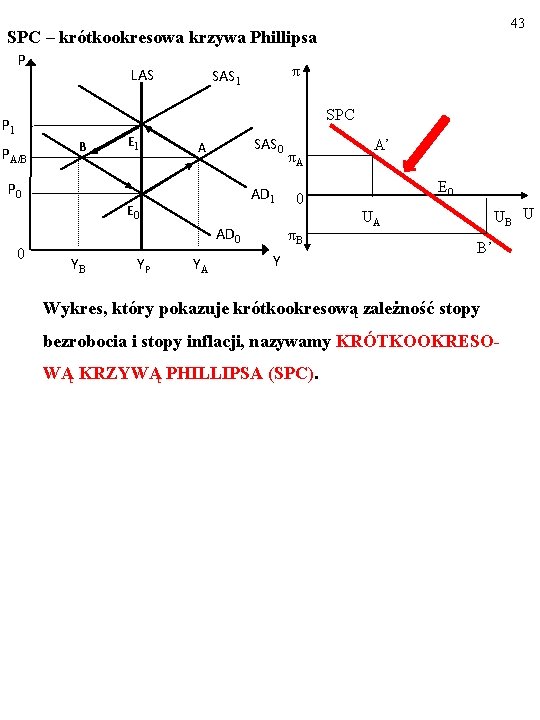
43 SPC – krótkookresowa krzywa Phillipsa P LAS π SAS 1 SPC P 1 PA/B B E 1 SAS 0 A P 0 AD 1 E 0 0 AD 0 YB YP YA πA A’ E 0 0 πB Y UB U UA B’ Wykres, który pokazuje krótkookresową zależność stopy bezrobocia i stopy inflacji, nazywamy KRÓTKOOKRESOWĄ KRZYWĄ PHILLIPSA (SPC).
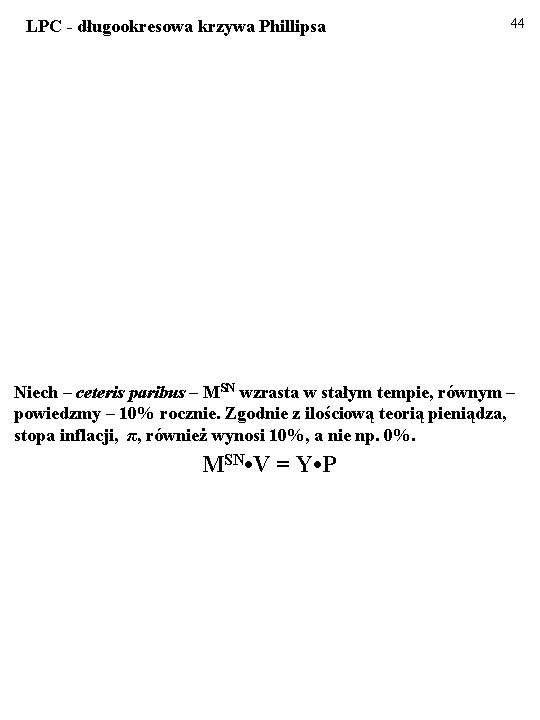
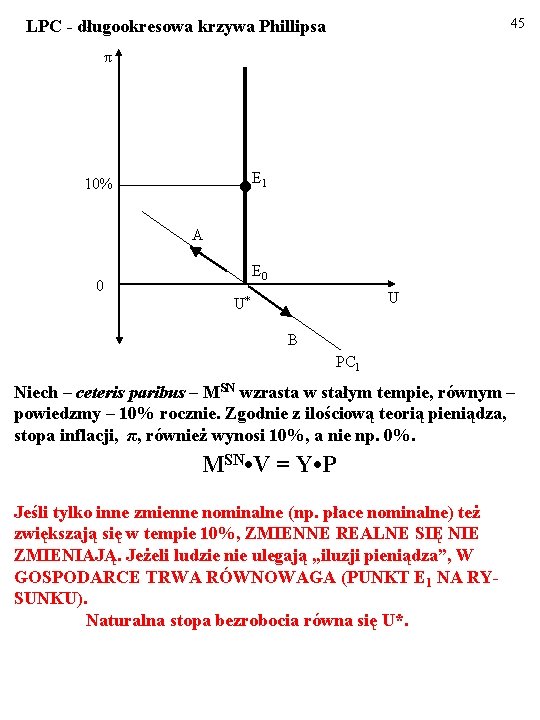
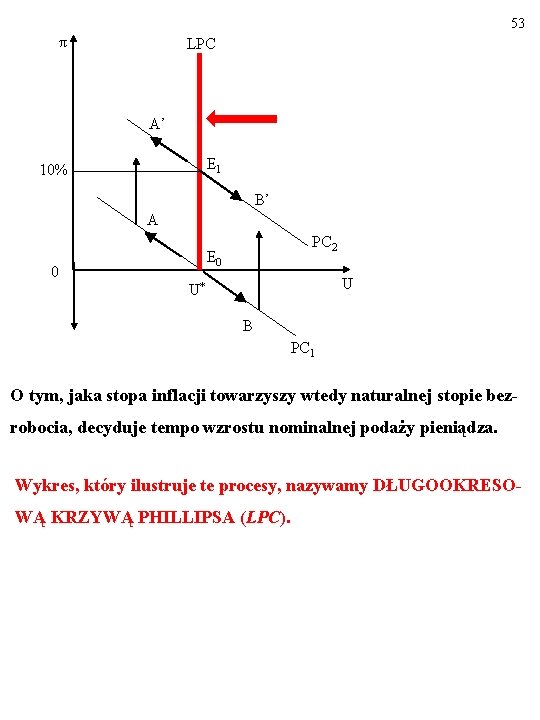
LPC - długookresowa krzywa Phillipsa 44 Niech – ceteris paribus – MSN wzrasta w stałym tempie, równym – powiedzmy – 10% rocznie. Zgodnie z ilościową teorią pieniądza, stopa inflacji, π, również wynosi 10%, a nie np. 0%. MSN • V = Y • P
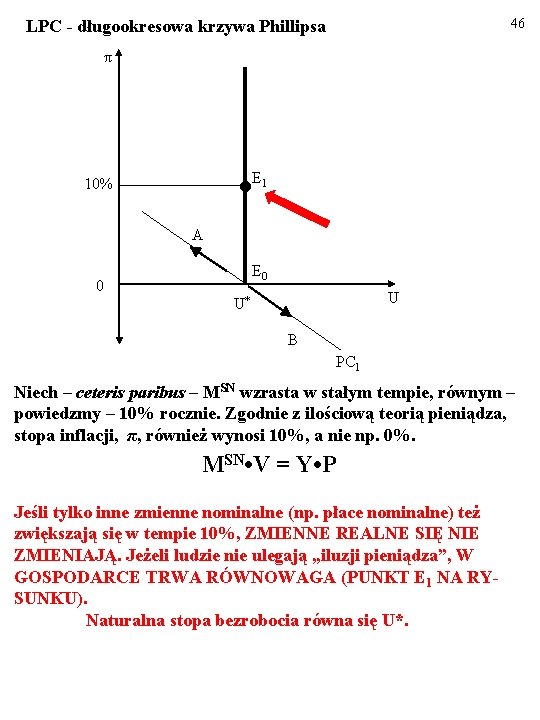
45 LPC - długookresowa krzywa Phillipsa π ●E 1 10% A E 0 0 U U* B PC 1 Niech – ceteris paribus – MSN wzrasta w stałym tempie, równym – powiedzmy – 10% rocznie. Zgodnie z ilościową teorią pieniądza, stopa inflacji, π, również wynosi 10%, a nie np. 0%. MSN • V = Y • P Jeśli tylko inne zmienne nominalne (np. płace nominalne) też zwiększają się w tempie 10%, ZMIENNE REALNE SIĘ NIE ZMIENIAJĄ. Jeżeli ludzie nie ulegają „iluzji pieniądza”, W GOSPODARCE TRWA RÓWNOWAGA (PUNKT E 1 NA RYSUNKU). Naturalna stopa bezrobocia równa się U*.
46 LPC - długookresowa krzywa Phillipsa π ●E 1 10% A E 0 0 U U* B PC 1 Niech – ceteris paribus – MSN wzrasta w stałym tempie, równym – powiedzmy – 10% rocznie. Zgodnie z ilościową teorią pieniądza, stopa inflacji, π, również wynosi 10%, a nie np. 0%. MSN • V = Y • P Jeśli tylko inne zmienne nominalne (np. płace nominalne) też zwiększają się w tempie 10%, ZMIENNE REALNE SIĘ NIE ZMIENIAJĄ. Jeżeli ludzie nie ulegają „iluzji pieniądza”, W GOSPODARCE TRWA RÓWNOWAGA (PUNKT E 1 NA RYSUNKU). Naturalna stopa bezrobocia równa się U*.
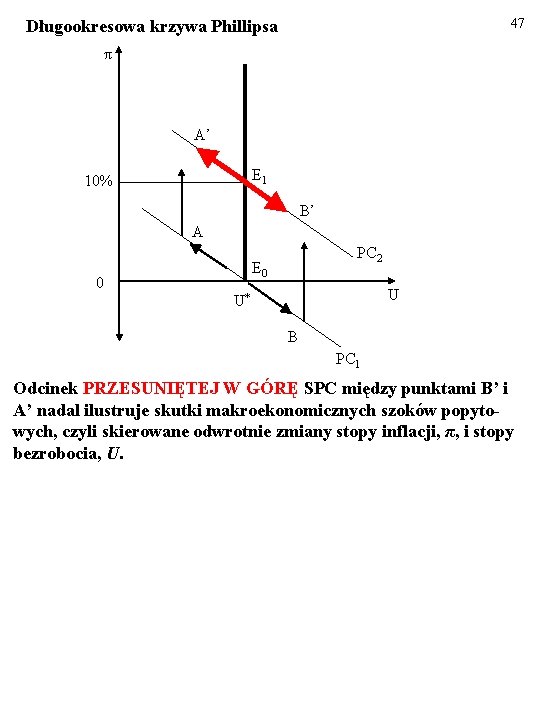
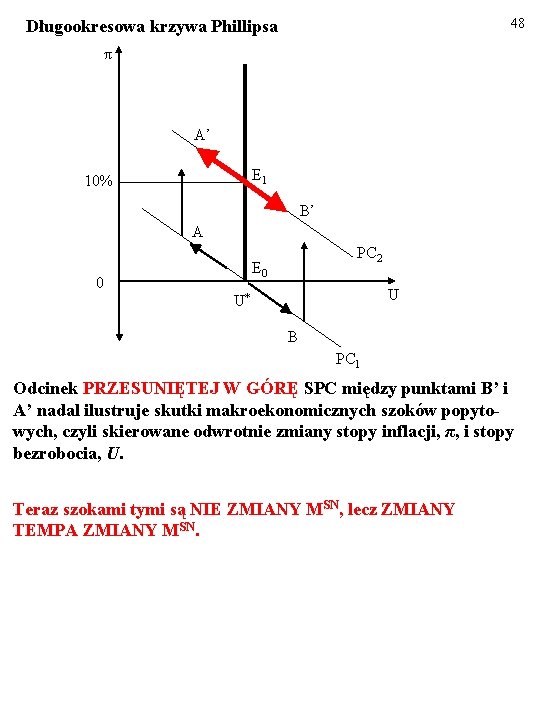
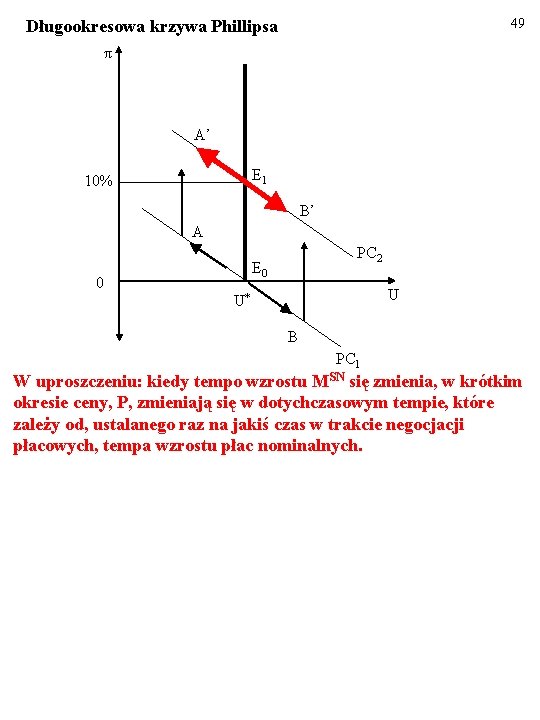
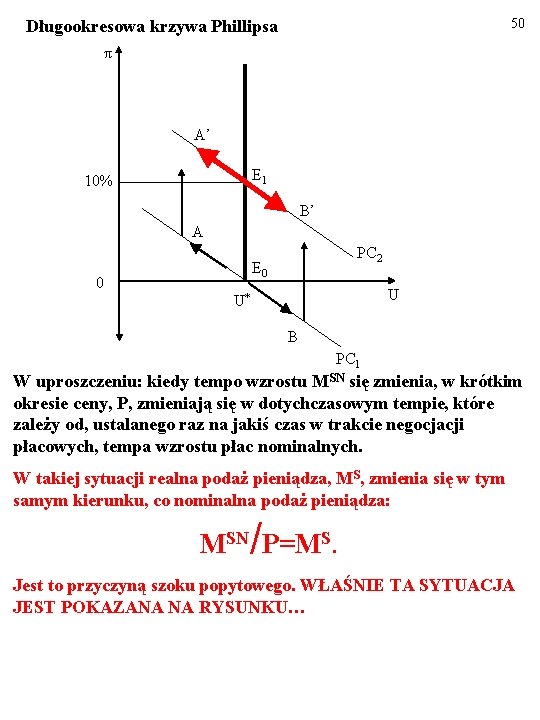
47 Długookresowa krzywa Phillipsa π A’ E 1 10% B’ A PC 2 E 0 0 U U* B PC 1 Odcinek PRZESUNIĘTEJ W GÓRĘ SPC między punktami B’ i A’ nadal ilustruje skutki makroekonomicznych szoków popytowych, czyli skierowane odwrotnie zmiany stopy inflacji, π, i stopy bezrobocia, U.
48 Długookresowa krzywa Phillipsa π A’ E 1 10% B’ A PC 2 E 0 0 U U* B PC 1 Odcinek PRZESUNIĘTEJ W GÓRĘ SPC między punktami B’ i A’ nadal ilustruje skutki makroekonomicznych szoków popytowych, czyli skierowane odwrotnie zmiany stopy inflacji, π, i stopy bezrobocia, U. Teraz szokami tymi są NIE ZMIANY MSN, lecz ZMIANY TEMPA ZMIANY MSN.
49 Długookresowa krzywa Phillipsa π A’ E 1 10% B’ A PC 2 E 0 0 U U* B PC 1 W uproszczeniu: kiedy tempo wzrostu MSN się zmienia, w krótkim okresie ceny, P, zmieniają się w dotychczasowym tempie, które zależy od, ustalanego raz na jakiś czas w trakcie negocjacji płacowych, tempa wzrostu płac nominalnych.
50 Długookresowa krzywa Phillipsa π A’ E 1 10% B’ A PC 2 E 0 0 U U* B PC 1 W uproszczeniu: kiedy tempo wzrostu MSN się zmienia, w krótkim okresie ceny, P, zmieniają się w dotychczasowym tempie, które zależy od, ustalanego raz na jakiś czas w trakcie negocjacji płacowych, tempa wzrostu płac nominalnych. W takiej sytuacji realna podaż pieniądza, MS, zmienia się w tym samym kierunku, co nominalna podaż pieniądza: MSN/P=MS. Jest to przyczyną szoku popytowego. WŁAŚNIE TA SYTUACJA JEST POKAZANA NA RYSUNKU…
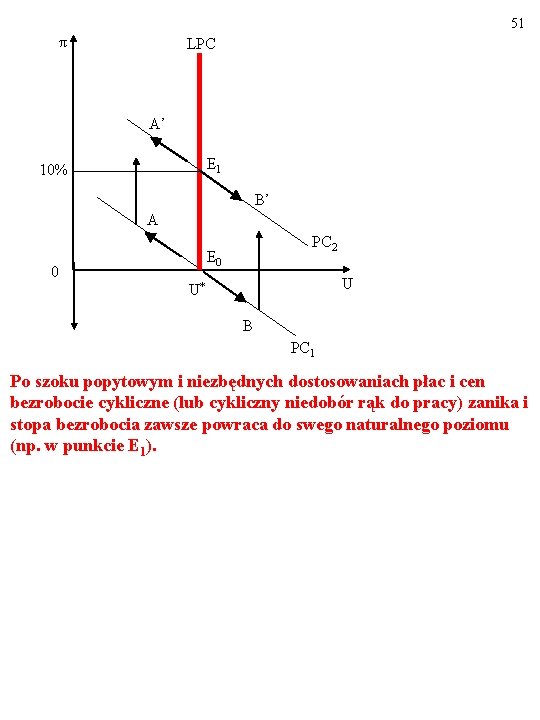
51 π LPC A’ E 1 10% B’ A PC 2 E 0 0 U U* B PC 1 Po szoku popytowym i niezbędnych dostosowaniach płac i cen bezrobocie cykliczne (lub cykliczny niedobór rąk do pracy) zanika i stopa bezrobocia zawsze powraca do swego naturalnego poziomu (np. w punkcie E 1).
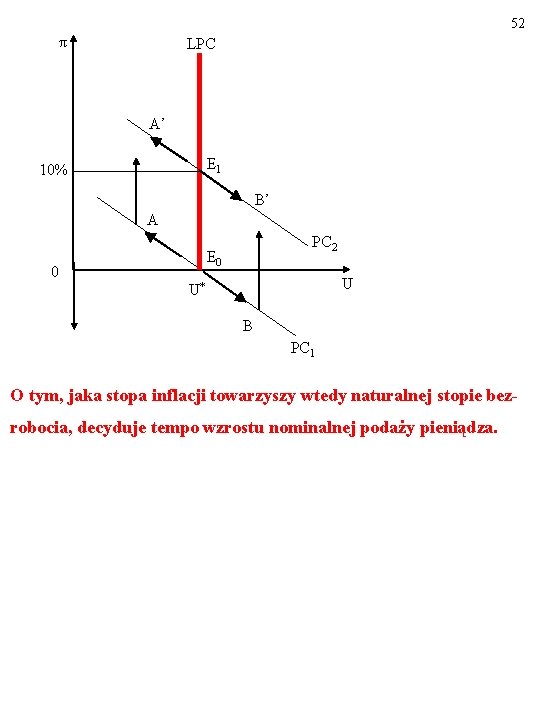
52 π LPC A’ E 1 10% B’ A PC 2 E 0 0 U U* B PC 1 O tym, jaka stopa inflacji towarzyszy wtedy naturalnej stopie bezrobocia, decyduje tempo wzrostu nominalnej podaży pieniądza.
53 π LPC A’ E 1 10% B’ A PC 2 E 0 0 U U* B PC 1 O tym, jaka stopa inflacji towarzyszy wtedy naturalnej stopie bezrobocia, decyduje tempo wzrostu nominalnej podaży pieniądza. Wykres, który ilustruje te procesy, nazywamy DŁUGOOKRESOWĄ KRZYWĄ PHILLIPSA (LPC).
54 W wielu krajach stopy: inflacji, π, i bezrobocia, U, zmieniają się JEDNAK inaczej, niż to wynika z teorii Phillipsa. Na przykład wzrostowi π towarzyszy jednoczesny wzrost U. . . Żeby zrozumieć te sytuacje, dokładniej zbadamy teraz skutki makroekonomicznych szoków PODAŻOWYCH.
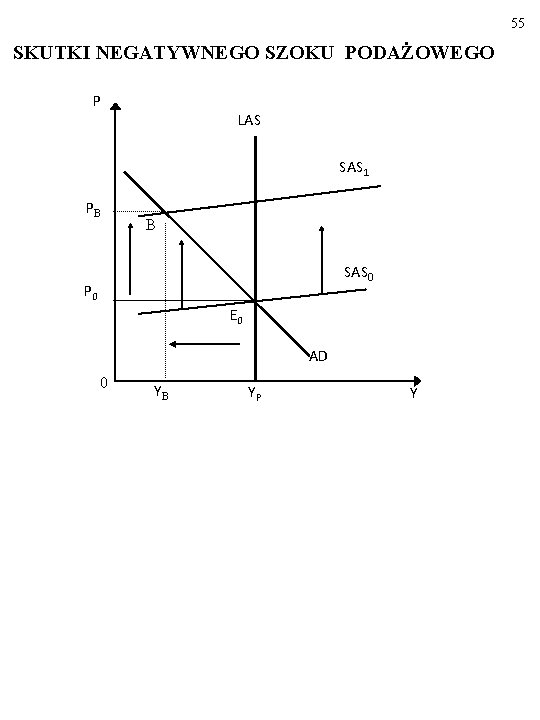
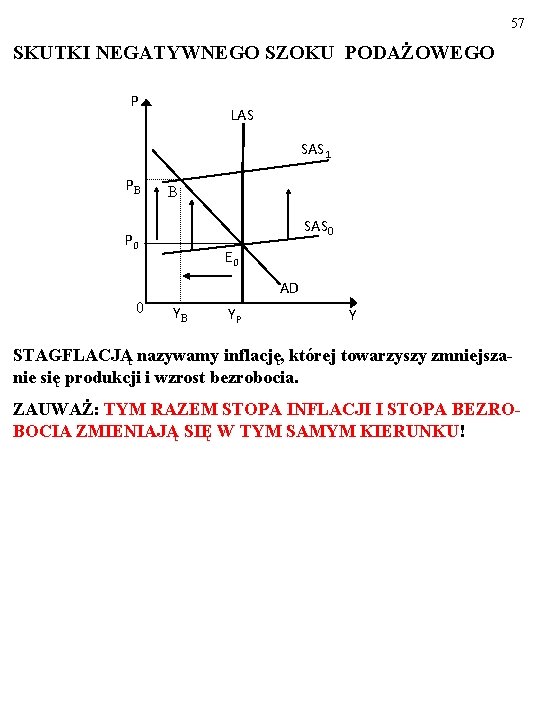
55 SKUTKI NEGATYWNEGO SZOKU PODAŻOWEGO P LAS SAS 1 PB B SAS 0 P 0 E 0 AD 0 YB YP Y
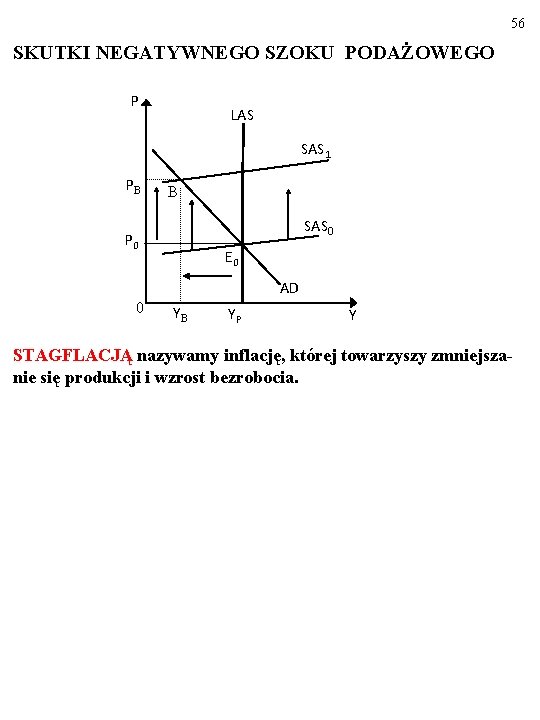
56 SKUTKI NEGATYWNEGO SZOKU PODAŻOWEGO P LAS SAS 1 PB B SAS 0 P 0 E 0 AD 0 YB YP Y STAGFLACJĄ nazywamy inflację, której towarzyszy zmniejszanie się produkcji i wzrost bezrobocia.
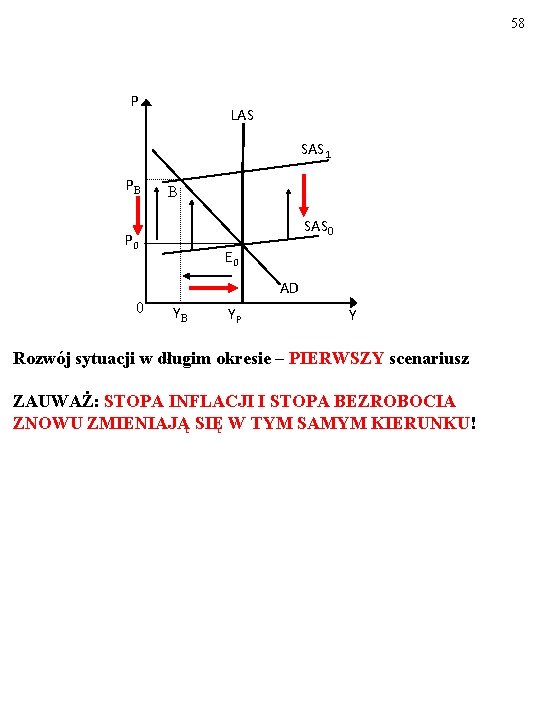
57 SKUTKI NEGATYWNEGO SZOKU PODAŻOWEGO P LAS SAS 1 PB B SAS 0 P 0 E 0 AD 0 YB YP Y STAGFLACJĄ nazywamy inflację, której towarzyszy zmniejszanie się produkcji i wzrost bezrobocia. ZAUWAŻ: TYM RAZEM STOPA INFLACJI I STOPA BEZROBOCIA ZMIENIAJĄ SIĘ W TYM SAMYM KIERUNKU!
58 P LAS SAS 1 PB B SAS 0 P 0 E 0 AD 0 YB YP Y Rozwój sytuacji w długim okresie – PIERWSZY scenariusz ZAUWAŻ: STOPA INFLACJI I STOPA BEZROBOCIA ZNOWU ZMIENIAJĄ SIĘ W TYM SAMYM KIERUNKU!
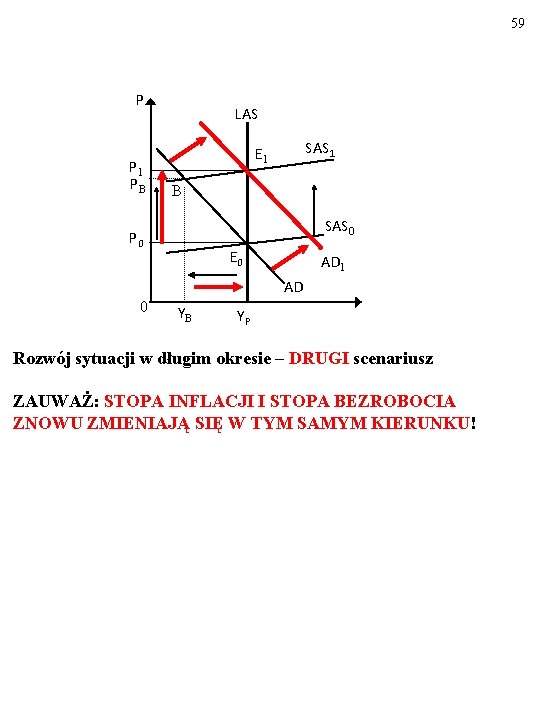
59 P P 1 PB LAS SAS 1 E 1 B SAS 0 P 0 E 0 AD 1 AD 0 YB YP Rozwój sytuacji w długim okresie – DRUGI scenariusz ZAUWAŻ: STOPA INFLACJI I STOPA BEZROBOCIA ZNOWU ZMIENIAJĄ SIĘ W TYM SAMYM KIERUNKU!
60 INFLACJA POPYTOWA I INFLACJA KOSZTOWA Właśnie rozróżniliśmy inflację spowodowaną szokiem popytowym oraz inflację spowodowaną szokiem podażowym. . .
61 SZKODY POWODOWANE PRZEZ INFLACJĘ Inflacja jest w gospodarce przyczyną NIEEFEKTYWNOŚCI i NIESPRAWIEDLIWOŚCI. Ich skala zależy m. in. od tego, jak skutecznie społeczeństwo potrafi się dostosować do warunków inflacji.
INFLACJA A EFEKTYWNOŚĆ 62 PO PIERWSZE, inflacja powoduje WZROST KOSZTÓW TRANSAKCYJNYCH w gospodarce, co oznacza ubytek PKB. W szczególności chodzi o:
63 PO PIERWSZE, inflacja powoduje WZROST KOSZTÓW TRANSAKCYJNYCH w gospodarce, co oznacza ubytek PKB. W szczególności chodzi o: 1. KOSZTY ZDZIERANYCH ZELÓWEK (ang. shoe-leather costs), czyli o koszty transakcyjne powodowane ucieczką od pieniądza (np. czas tracony w kolejkach do sklepów),
64 PO PIERWSZE, inflacja powoduje WZROST KOSZTÓW TRANSAKCYJNYCH w gospodarce, co oznacza ubytek PKB. W szczególności chodzi o: 1. KOSZTY ZDZIERANYCH ZELÓWEK (ang. shoe-leather costs), czyli o koszty transakcyjne powodowane ucieczką od pieniądza (np. czas tracony w kolejkach do sklepów), 2. KOSZTY ZMIENIANYCH JADŁOSPISÓW (ang. menu cost), czyli koszt adaptowania się podmiotów gospodarczych do wzrostu cen (np. koszt zmiany konstrukcji aparatów wrzutowych akceptujących monety w urządzeniach do automatycznej sprzedaży biletów).
65 Koszty zdzieranych zelówek i koszty zmienianych jadłospisów są szczególnie duże w przypadku inflacji sięgającej wielu tysięcy procent rocznie, którą nazywamy HIPERINFLACJĄ.
66 PO DRUGIE, INFLACJA, której tempa zwykle nie da się przewidzieć, UTRUDNIA PROWADZENIE RACHUNKU EKONOMICZNEGO. Przyszły poziom cen i wielkość przyszłych dochodów nie są znane. Nie wiadomo, jakie będą koszty i przychody związane z realizacją konkretnego przedsięwzięcia.
67 PO DRUGIE, INFLACJA, której tempa zwykle nie da się przewidzieć, UTRUDNIA PROWADZENIE RACHUNKU EKONOMICZNEGO. Przyszły poziom cen i wielkość przyszłych dochodów nie są znane. Nie wiadomo, jakie będą koszty i przychody związane z realizacją konkretnego przedsięwzięcia. Bojąc się ryzyka, inwestorzy mogą wtedy zaprzestać inwestycji. Tym samym, w gospodarce zmniejsza się nie tylko zagregowany popyt, lecz również tempo wzrostu produkcji potencjal-nej (tempo wzrostu gospodarczego) i maleje efektywność gospodarowania.
INFLACJA A SPRAWIEDLIWOŚĆ 68 Skutkiem inflacji jest także ŻYWIOŁOWA REDYSTRYBUCJA DOCHODÓW. Gwałtowny wzrost cen czyni bogatymi nielicznych, zaś miliony osób ponoszą straty.
INFLACJA A SPRAWIEDLIWOŚĆ 69 Skutkiem inflacji jest także ŻYWIOŁOWA REDYSTRYBUCJA DOCHODÓW. Gwałtowny wzrost cen czyni bogatymi nielicznych, zaś miliony osób ponoszą straty. Podobnie, jak w przypadku bezrobocia TE ZYSKI I STRATY ZWYKLE NIE ODPOWIADAJĄ AKCEPTOWANYM PRZEZ SPOŁECZEŃSTWO KRYTERIOM SPRAWIEDLIWOŚCI I BYWAJĄ PRZYPADKOWE.
KTO TRACI? PRZYKŁADY STRAT POWODOWANYCH INFLACJĄ: a) Posiadacze gotówki płacą PODATEK INFLACYJNY. 70
KTO TRACI? PRZYKŁADY STRAT POWODOWANYCH INFLACJĄ: 71 a) Posiadacze gotówki płacą PODATEK INFLACYJNY. b) Gospodarstwa domowe i firmy mogą też tracić na skutek DRENAŻU FISKALNEGO, czyli w wyniku niedostosowania systemu podatkowego do rosnących cen.
KTO TRACI? PRZYKŁADY STRAT POWODOWANYCH INFLACJĄ: 72 a) Posiadacze gotówki płacą PODATEK INFLACYJNY. b) Gospodarstwa domowe i firmy mogą też tracić na skutek DRENAŻU FISKALNEGO, czyli w wyniku niedostosowania systemu podatkowego do rosnących cen. c) Różne grupy społeczne walczą o zachowanie zagrożonej inflacją siły nabywczej swoich dochodów. Niektórzy – np. pracownicy zorganizowani w agresywne związki zawodowe – osiągają ten cel, inni – np. emeryci – tracą, ponieważ nominalna wartość ich dodatkowych dochodów nie nadąża za wzrostem cen.
73 JAK SOBIE RADZIĆ Z INFLACJĄ? ROLA INSTYTUCJI Chodzi o ZMIANY SPOSOBU ZORGANIZOWANIA I DZIAŁANIA GOSPODARKI, KTÓRYCH SKUTKIEM JEST POWSTANIE TRWAŁYCH BODŹCÓW, SPRZYJAJĄCYCH STABILNOŚCI CEN I OGRANICZENIU SZKÓD POWODOWANYCH INFLAC-JĄ.
74 ROLA INSTYTUCJI 1. Przykładem jest konstytucyjne zobowiązanie banku centralnego do dbania o stabilność cen, a także ograniczenie możliwości wymuszania przez rząd na władzach banku centralnego zwiększania nominalnej podaży pieniądza.
75 ROLA INSTYTUCJI 1. Przykładem jest konstytucyjne zobowiązanie banku centralnego do dbania o stabilność cen, a także ograniczenie możliwości wymuszania przez rząd na władzach banku centralnego zwiększania nominalnej podaży pieniądza. 2. Zmiany instytucjonalne obejmują również mechanizmy ułatwiające społeczeństwu życie z inflacją, takie jak indeksowanie („waloryzowanie”), czyli automatyczne korygowanie zmiennych nominalnych o skutki inflacji (np. indeksowanie płac, emerytur, progów podatkowych oraz zmiany oprocentowania lokat bankowych).
76 ŚRODKI POLITYKI GOSPODARCZEJ Kiedy mimo zabezpieczeń instytucjonalnych pojawia się inflacja, jej zahamowaniu służą zwykle środki polityki gospodarczej, czyli RESTRYKCYJNA POLITYKA PIENIĘŻNA.
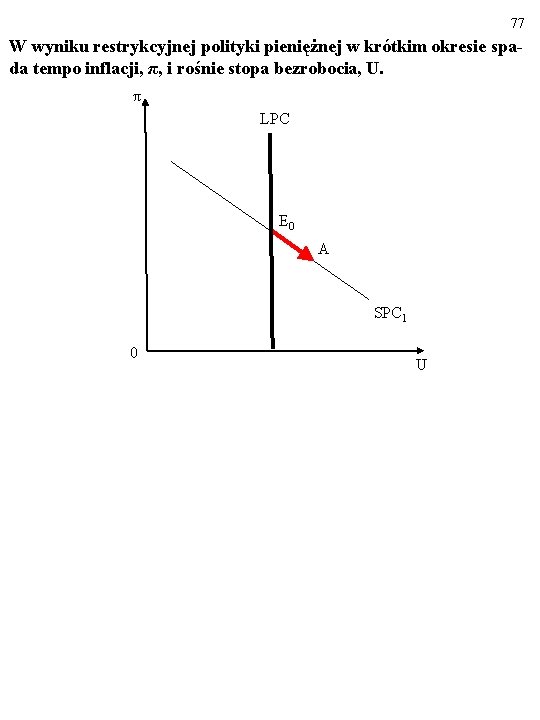
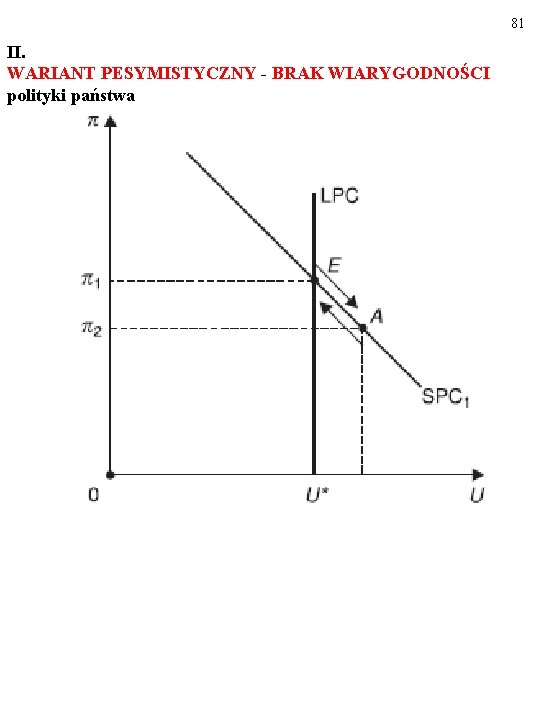
77 W wyniku restrykcyjnej polityki pieniężnej w krótkim okresie spada tempo inflacji, π, i rośnie stopa bezrobocia, U. π LPC E 0 A SPC 1 0 U
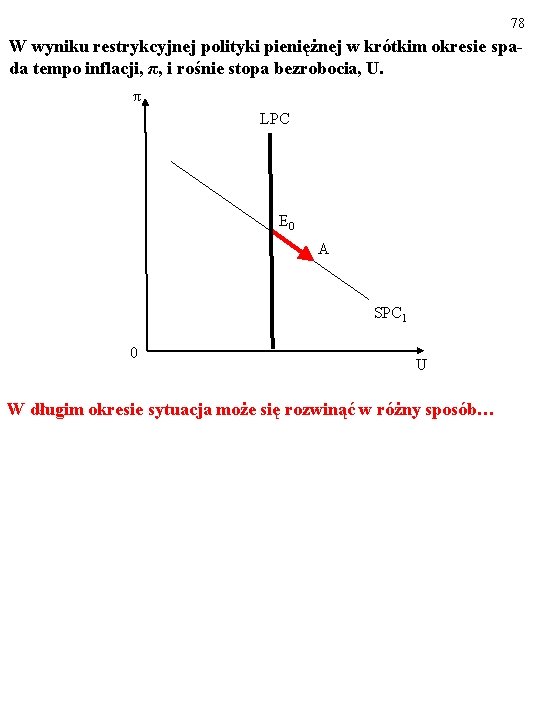
78 W wyniku restrykcyjnej polityki pieniężnej w krótkim okresie spada tempo inflacji, π, i rośnie stopa bezrobocia, U. π LPC E 0 A SPC 1 0 U W długim okresie sytuacja może się rozwinąć w różny sposób…
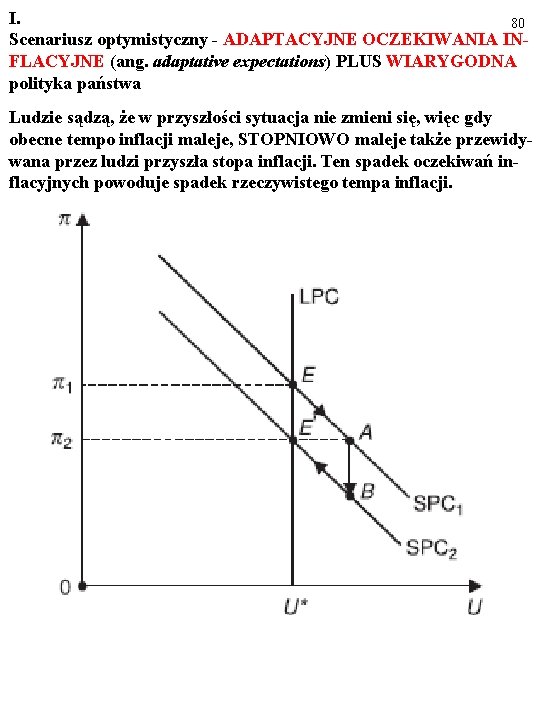
I. 79 Scenariusz optymistyczny - ADAPTACYJNE OCZEKIWANIA INFLACYJNE (ang. adaptative expectations) PLUS WIARYGODNA polityka państwa Ludzie sądzą, że w przyszłości sytuacja nie zmieni się, więc gdy obecne tempo inflacji maleje, STOPNIOWO maleje także przewidywana przez ludzi przyszła stopa inflacji. Ten spadek oczekiwań inflacyjnych powoduje spadek rzeczywistego tempa inflacji.
I. 80 Scenariusz optymistyczny - ADAPTACYJNE OCZEKIWANIA INFLACYJNE (ang. adaptative expectations) PLUS WIARYGODNA polityka państwa Ludzie sądzą, że w przyszłości sytuacja nie zmieni się, więc gdy obecne tempo inflacji maleje, STOPNIOWO maleje także przewidywana przez ludzi przyszła stopa inflacji. Ten spadek oczekiwań inflacyjnych powoduje spadek rzeczywistego tempa inflacji.
81 II. WARIANT PESYMISTYCZNY - BRAK WIARYGODNOŚCI polityki państwa
82 POLITYKA CELU INFLACYJNEGO banku centralnego alternatywą dla bezpośredniego sterowania podażą pieniądza. Współcześnie banki centralne zwykle ogłaszają docelowe tempo inflacji na najbliższe 2 -3 lata, a następnie za pomocą znanych nam już z rozdziału pt. Rynek pieniądza warunkowych operacji otwartego rynku typu REPO i REVERSE REPO*, bezpośrednio sterując stopą procentową, zmierzają do osiągnięcia tego CELU INFLACYJNEGO. (Podwyższają stopy procentowe, kiedy rzeczywista inflacja przewyższa cel inflacyjny i obniżają je w odwrotnej sytuacji). ------------------* Operacja repo polega na sprzedaży, a operacja reverse repo na kupnie przez bank centralny papierów wartościowych.
83 Jak pamiętamy, politykę celu inflacyjnego można i należy „ZAUTOMATYZOWAĆ”. Bank centralny musi wtedy stosować się do konkretnego wzoru matematycznego (np. tzw. reguły Taylora), który jednoznacznie uzależnia poziom stopy procentowej m. in. od bieżącego tempa inflacji. Chodzi m. in. o wyeliminowanie ewentualnej uznaniowości i niekompetencji pracowników banku centralnego.
84 Od poziomu ustalanej tym sposobem na rynku międzybankowym krótkookresowej stopy procentowej zależy poziom długookresowych stóp procentowych w całej gospodarce. Wszak substytutem długoterminowej pożyczki jest seria zaciąganych jedna po drugiej pożyczek krótkoterminowych…