
1 Sistema de Contabilidad Gubernamental Mdulo para la
1

Sistema de Contabilidad Gubernamental Módulo para la gestión, ejercicio y comprobación de recursos financieros Marzo de 2012 2
Contenido § Proceso básico / Sistema integral de contabilidad gubernamental (CONAC) § Modelo conceptual / Sistema de gestión financiera § Reporte de avances § Normatividad Sistema de Contabilidad Gubernamental 3
Sistema de Contabilidad Gubernamental PROCESO BÁSICO Sistema integral de contabilidad gubernamental (CONAC) 4
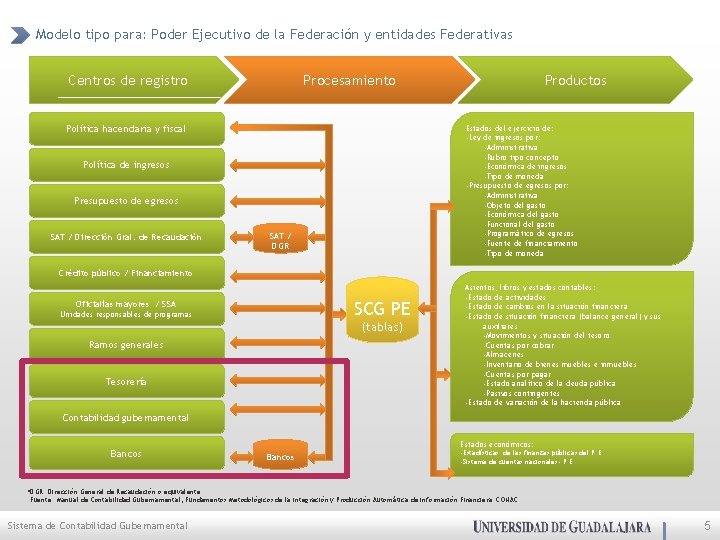
Modelo tipo para: Poder Ejecutivo de la Federación y entidades Federativas Centros de registro Procesamiento Política hacendaria y fiscal Estados del ejercicio de: ‐Ley de ingresos por: ‐Administrativa ‐Rubro tipo concepto ‐Económica de ingresos ‐Tipo de moneda ‐Presupuesto de egresos por: ‐Administrativa ‐Objeto del gasto ‐Económica del gasto ‐Funcional del gasto ‐Programático de egresos ‐Fuente de financiamiento ‐Tipo de moneda Política de ingresos Presupuesto de egresos SAT / Dirección Gral. de Recaudación Productos SAT / DGR Crédito público / Financiamiento SCG PE Oficialías mayores / SSA Unidades responsables de programas (tablas) Ramos generales Tesorería Asientos, libros y estados contables: ‐Estado de actividades ‐Estado de cambios en la situación financiera ‐Estado de situación financiera (balance general) y sus auxiliares ‐Movimientos y situación del tesoro ‐Cuentas por cobrar ‐Almacenes ‐Inventario de bienes muebles e inmuebles ‐Cuentas por pagar ‐Estado analítico de la deuda pública ‐Pasivos contingentes ‐Estado de variación de la hacienda pública Contabilidad gubernamental Bancos Estados económicos: Bancos ‐Estadísticas de las finanzas públicas del P. E. ‐Sistema de cuentas nacionales‐ P. E. *DGR: Dirección General de Recaudación o equivalente Fuente: Manual de Contabilidad Gubernamental, Fundamentos Metodológicos de la Integración y Producción Automática de Información Financiera CONAC Sistema de Contabilidad Gubernamental 5
Sistema de Contabilidad Gubernamental MODELO CONCEPTUAL Sistema de gestión financiera 6
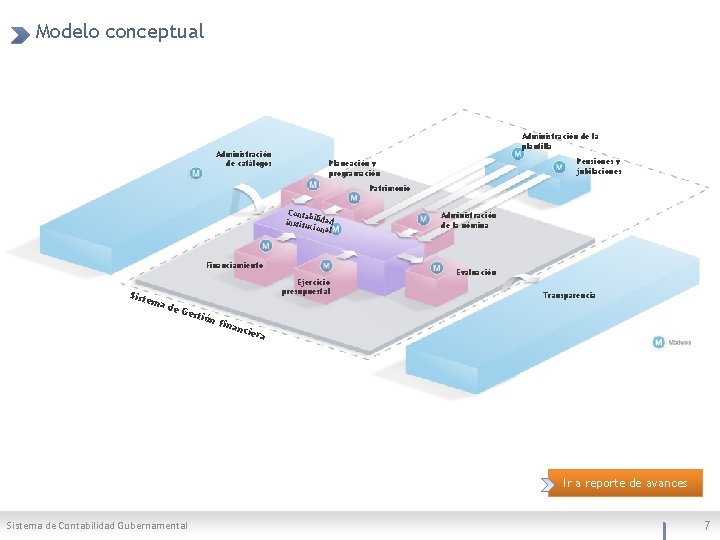
Modelo conceptual Administración de catálogos Administración de la plantilla Pensiones y jubilaciones Planeación y programación Patrimonio Conta bil institu idad cional Financiamiento Siste ma Evaluación Ejercicio presupuestal de G esti ón F i Administración de la nómina Transparencia nan cier a Ir a reporte de avances Sistema de Contabilidad Gubernamental 7
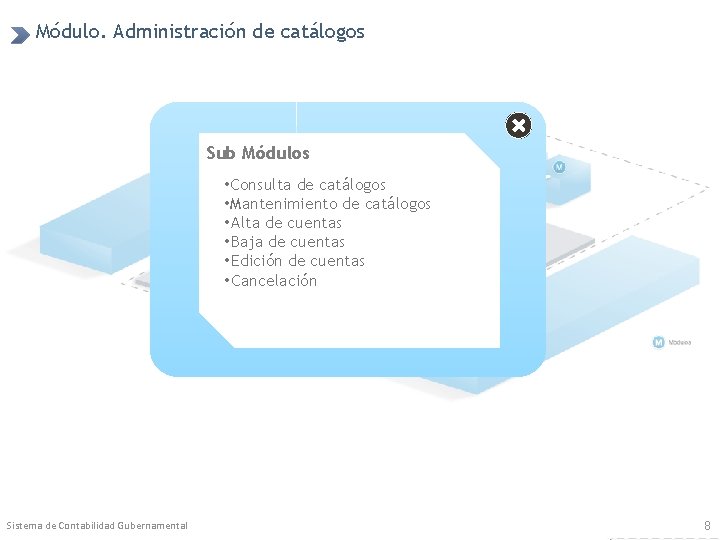
Módulo. Administración de catálogos Sub Módulos • Consulta de catálogos • Mantenimiento de catálogos • Alta de cuentas • Baja de cuentas • Edición de cuentas • Cancelación Sistema de Contabilidad Gubernamental 8
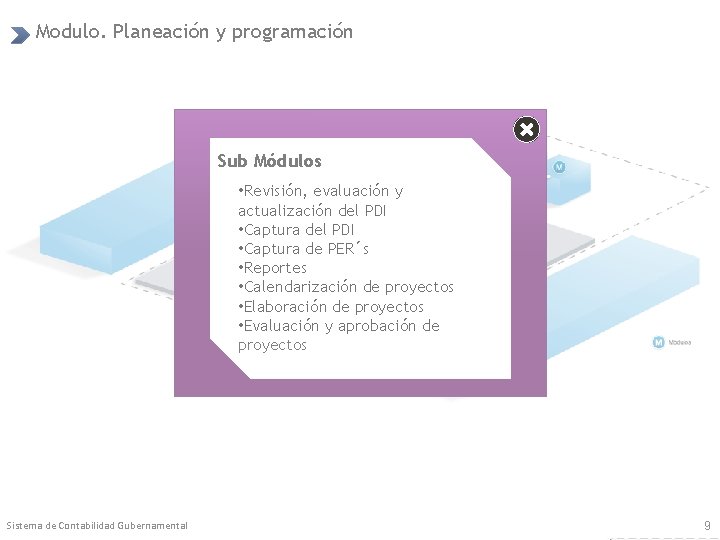
Modulo. Planeación y programación Sub Módulos • Revisión, evaluación y actualización del PDI • Captura de PER´s • Reportes • Calendarización de proyectos • Elaboración de proyectos • Evaluación y aprobación de proyectos Sistema de Contabilidad Gubernamental 9
Módulo. Patrimonio Sub Módulos • Alta patrimonial • Baja patrimonial • Traslados • Resguardos • Reportes de inventarios Sistema de Contabilidad Gubernamental 10
Módulo. Administración de la nómina Sub Módulos • Percepciones • Deducciones • Prestaciones • Obligaciones • Cálculo de nómina • Aplicación de recursos • Generación de nómina • Cancelación de pagos Sistema de Contabilidad Gubernamental 11
Módulo. Administración de plantilla Sub Módulos Pendientes a definir por el Grupo de interés de la CGRH Sistema de Contabilidad Gubernamental 12
Módulo. Pensiones y jubilaciones Sub Módulos • IMSS • Pensiones y jubilaciones • Seguridad social Sistema de Contabilidad Gubernamental 13
Módulo. Contabilidad institucional Sub Módulos • Operaciones de ingresos • Operaciones de egresos • Operaciones de modificaciones al patrimonio • Operaciones de nóminas • Operaciones de fideicomisos • Operaciones de impuestos Sistema de Contabilidad Gubernamental • Concentrado de operaciones • Conciliación bancaria • Apertura y cierre de períodos • Apertura y cierre de ejercicio fiscal • Generación de reportes y estados financieros y sus notas 14
Módulo. Financiamiento Sub Módulos • Registro del presupuesto de ingresos • Subsidios • Ingresos autogenerados • Apoyos externos Sistema de Contabilidad Gubernamental 15
Módulo. Ejercicio presupuestal Sub Módulos • Registro del presupuesto de egresos • Pagos • Adquisiciones y contrataciones Sistema de Contabilidad Gubernamental 16
Módulo. Evaluación Sub Módulos Indicadores financieros Indicadores institucionales Sistema de Contabilidad Gubernamental 17
Sistema de Contabilidad Gubernamental REPORTE DE AVANCES Módulo para la gestión, ejercicio, y comprobación de recursos 18
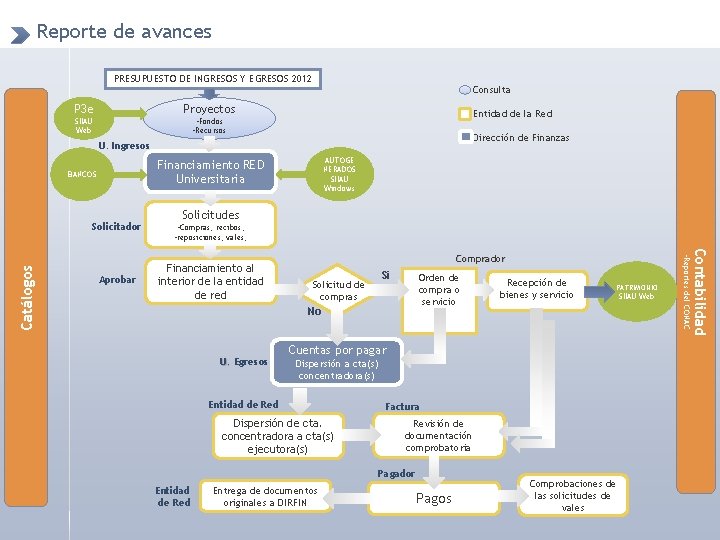
Reporte de avances PRESUPUESTO DE INGRESOS Y EGRESOS 2012 P 3 e Proyectos SIIAU Web • Fondos Consulta Entidad de la Red • Recursos Dirección de Finanzas U. Ingresos BANCOS Solicitador Financiamiento al interior de la entidad de red Comprador Solicitud de compras Si Orden de compra o servicio No U. Egresos PATRIMONIO Cuentas por pagar Dispersión a cta(s) concentradora(s) Entidad de Red Dispersión de cta. concentradora a cta(s) ejecutora(s) Factura Revisión de documentación comprobatoria Pagador Entidad de Red Recepción de bienes y servicio Entrega de documentos originales a DIRFIN Pagos Comprobaciones de las solicitudes de vales SIIAU Web • Reportes del CONAC Aprobar Solicitudes • Compras, recibos, • reposiciones, vales, Contabilidad Catálogos AUTOGE NERADOS SIIAU Windows Financiamiento RED Universitaria
Sistema de Contabilidad Gubernamental CONSIDERACIONES GENERALES Módulo para la gestión, ejercicio, y comprobación de recursos 20
Consideraciones generales § § La normatividad emitida por el Consejo Nacional de Armonización Contable (CONAC), define al detalle los elementos indispensables para asegurar la armonización en todo el país, y además la estructura mínima que los entes deben asumir para que en ella puedan incluir los elementos más específicos. ü Al finalizar el ejercicio 2012, se deberán de presentar los informes financieros requeridos por la LGCG ü A partir de enero 2013, se obliga el registro en tiempo real de las operaciones financiero contables. Presupuesto de ingresos y egresos 2012, aprobado, previo al inicio del ejercicio fiscal. ü Elaboración de proyectos por la RED Universitaria, con base a la asignación presupuestal y atendiendo requerimientos normativos de la Ley General de Contabilidad Gubernamental (LGCG). ü Gestión de recursos, se realizará con base a proyectos aprobados y previa suficiencia financiera. Sistema de Contabilidad Gubernamental 21
Financiamiento a través de subsidio § Sobre los ingresos devengados (registro en sistema del derecho de cobro), se realiza la provisión para atender: servicios personales (plantilla, contratos y estímulos académicos), compromisos institucionales, fondos institucionales participables y para recursos materiales de la red, a éstos últimos se les aplica el porcentaje de distribución por entidad de red. § El porcentaje de distribución por entidad de red, se realiza tomando en cuenta el total de recursos programados para recursos materiales por entidad de red entre el total de recursos programados para recursos materiales por la Red Universitaria. Sistema de Contabilidad Gubernamental 22
Financiamiento a través de ingresos autogenerados y fondos externos determinados § La solicitud de recursos por parte de la entidad de red, esta sujeta a la recaudación del mismo. § Se recauda a través de referencias bancarias, las cuales están debidamente vinculadas a la entidad de red que los genera, así como al arancel o concepto por el cual se capta, y a las cuentas contables que correspondan. § Si existieran recursos que no sean captados a través de referencias bancarias, se efectuará el registro afectando el arancel y cuenta contable que corresponda, conforme lo notifica la entidad de red. Sistema de Contabilidad Gubernamental 23
Calendario para la dispersión de recursos § Anteriormente, las dependencias generaban sus solicitudes en sistema con una base presupuestal, lo que ocasionaba que al no existir el suficiente flujo financiero en la institución y a los retrasos en las entregas de los subsidios por parte de los gobiernos Federal y Estatal, muchas de ellas quedaban con el estatus de autorizadas, pendientes de pago. Sistema de Contabilidad Gubernamental 24
Calendario para la dispersión de recursos § El operar bajo un esquema con base a una calendarización o pagos programados, permitirá: ü Unificar el flujo de pagos a las Entidades de Red ü Se fortalecen los procesos de planeación y programación ü Contar con una adecuada programación para pagos a proveedores, pudiéndose establecer días de pago como mecanismos de control. Sistema de Contabilidad Gubernamental 25
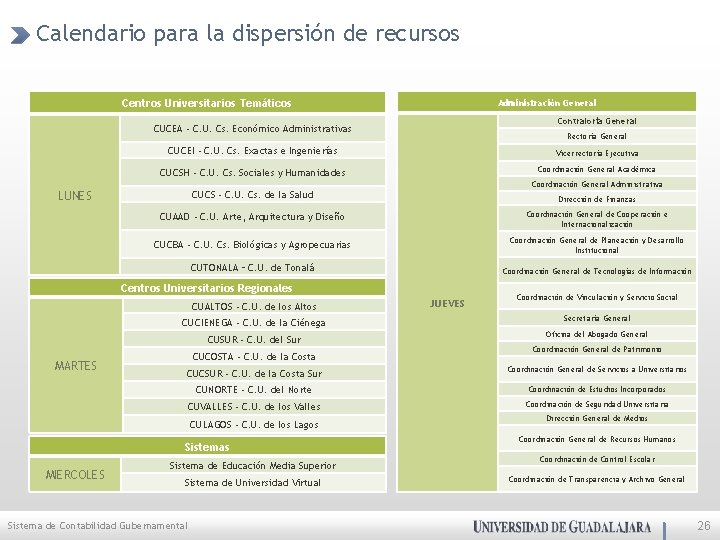
Calendario para la dispersión de recursos Centros Universitarios Temáticos Administración General Contraloría General CUCEA ‐ C. U. Cs. Económico Administrativas Rectoría General CUCEI ‐ C. U. Cs. Exactas e Ingenierías Vicerrectoría Ejecutiva Coordinación General Académica CUCSH ‐ C. U. Cs. Sociales y Humanidades Coordinación General Administrativa LUNES CUCS ‐ C. U. Cs. de la Salud Dirección de Finanzas CUAAD ‐ C. U. Arte, Arquitectura y Diseño Coordinación General de Cooperación e Internacionalización CUCBA ‐ C. U. Cs. Biológicas y Agropecuarias Coordinación General de Planeación y Desarrollo Institucional CUTONALA – C. U. de Tonalá Coordinación General de Tecnologías de Información Centros Universitarios Regionales CUALTOS ‐ C. U. de los Altos CUCIENEGA ‐ C. U. de la Ciénega CUSUR ‐ C. U. del Sur MARTES CUCOSTA ‐ C. U. de la Costa CUCSUR ‐ C. U. de la Costa Sur Coordinación de Vinculación y Servicio Social Secretaría General Oficina del Abogado General Coordinación General de Patrimonio Coordinación General de Servicios a Universitarios CUNORTE ‐ C. U. del Norte Coordinación de Estudios Incorporados CUVALLES ‐ C. U. de los Valles Coordinación de Seguridad Universitaria CULAGOS ‐ C. U. de los Lagos Sistemas MIERCOLES JUEVES Sistema de Educación Media Superior Sistema de Universidad Virtual Sistema de Contabilidad Gubernamental Dirección General de Medios Coordinación General de Recursos Humanos Coordinación de Control Escolar Coordinación de Transparencia y Archivo General 26
Consideraciones generales § Gasto por comprobar ü Disminución del registro de gasto por comprobar, ya que el seguimiento para el ejercicio de los recursos, se realizará a través de cuatro tipos de solicitudes, de las cuales tres de ellas requieren el documento comprobatorio para el pago. ü Para la gestión de las solicitudes de vale, el gasto por comprobar será registrado directamente a la persona responsable del ejercicio y comprobación. Sistema de Contabilidad Gubernamental 27
Consideraciones generales § Las transferencias o modificaciones, para compensaciones internas, se realizarán de conformidad a lo citado en la norma 2. 32 del PIy. E 2012, el apartado para su registro se encuentra en desarrollo, mismo que será operado desde el módulo para la gestión. ü 2. 32. Las transferencias o modificaciones al presupuesto aprobado se realizarán de manera previa al ejercicio del gasto y podrán ser: a. … b. Compensaciones internas: cambios de objeto del gasto dentro de un proyecto y transferencias entre proyectos, que serán autorizadas por el titular de las entidades (Rector del Centro o Director General del SEMS o Rector del SUV, Coordinación General, Dirección General, Contraloría General o equivalentes y en el caso de las escuelas Preparatorias, por el Director; y c. Sistema de Contabilidad Gubernamental … 28
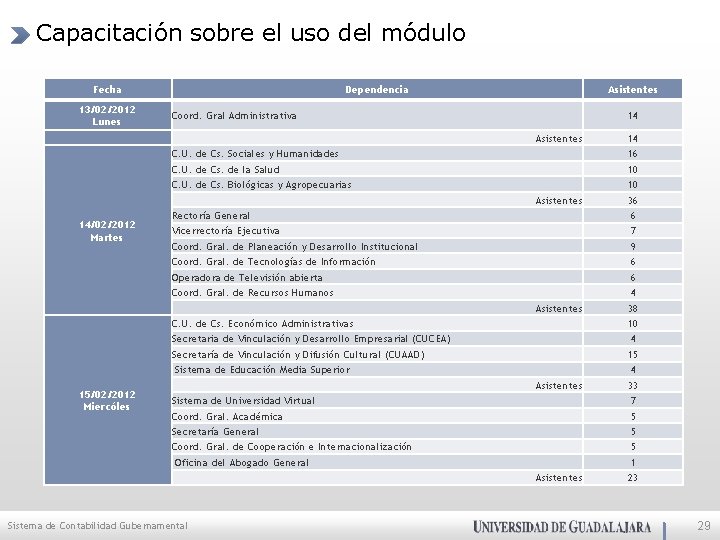
Capacitación sobre el uso del módulo Fecha 13/02/2012 Lunes Dependencia Asistentes Coord. Gral Administrativa 14 Asistentes C. U. de Cs. Sociales y Humanidades C. U. de Cs. de la Salud C. U. de Cs. Biológicas y Agropecuarias Asistentes 14/02/2012 Martes Rectoría General Vicerrectoría Ejecutiva Coord. Gral. de Planeación y Desarrollo Institucional Coord. Gral. de Tecnologías de Información Operadora de Televisión abierta Coord. Gral. de Recursos Humanos Asistentes C. U. de Cs. Económico Administrativas Secretaria de Vinculación y Desarrollo Empresarial (CUCEA) Secretaría de Vinculación y Difusión Cultural (CUAAD) Sistema de Educación Media Superior 15/02/2012 Miercóles Asistentes Sistema de Universidad Virtual Coord. Gral. Académica Secretaría General Coord. Gral. de Cooperación e Internacionalización Oficina del Abogado General Asistentes Sistema de Contabilidad Gubernamental 14 16 10 10 36 6 7 9 6 6 4 38 10 4 15 4 33 7 5 5 5 1 23 29
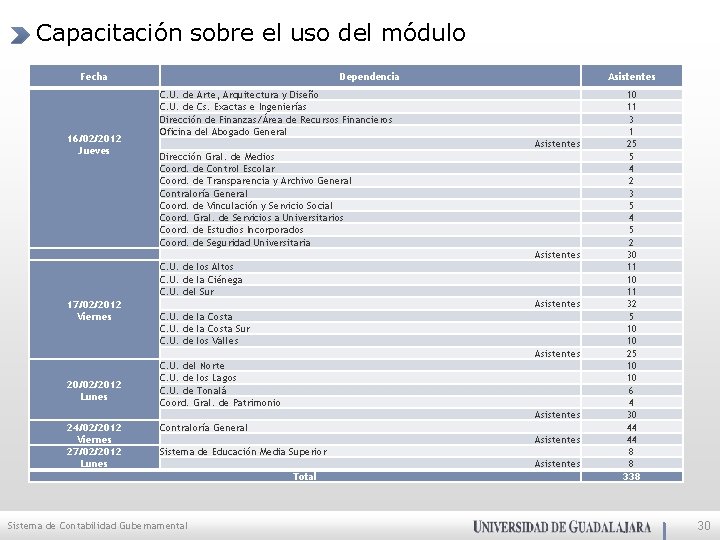
Capacitación sobre el uso del módulo Fecha 16/02/2012 Jueves Dependencia Asistentes C. U. de Arte, Arquitectura y Diseño C. U. de Cs. Exactas e Ingenierías Dirección de Finanzas/Área de Recursos Financieros Oficina del Abogado General Asistentes Dirección Gral. de Medios Coord. de Control Escolar Coord. de Transparencia y Archivo General Contraloría General Coord. de Vinculación y Servicio Social Coord. Gral. de Servicios a Universitarios Coord. de Estudios Incorporados Coord. de Seguridad Universitaria Asistentes C. U. de los Altos C. U. de la Ciénega C. U. del Sur 17/02/2012 Viernes Asistentes C. U. de la Costa Sur C. U. de los Valles Asistentes 20/02/2012 Lunes C. U. del Norte C. U. de los Lagos C. U. de Tonalá Coord. Gral. de Patrimonio Asistentes 24/02/2012 Viernes 27/02/2012 Lunes Contraloría General Asistentes Sistema de Educación Media Superior Asistentes Total Sistema de Contabilidad Gubernamental 10 11 3 1 25 5 4 2 3 5 4 5 2 30 11 10 11 32 5 10 10 25 10 10 6 4 30 44 44 8 8 338 30
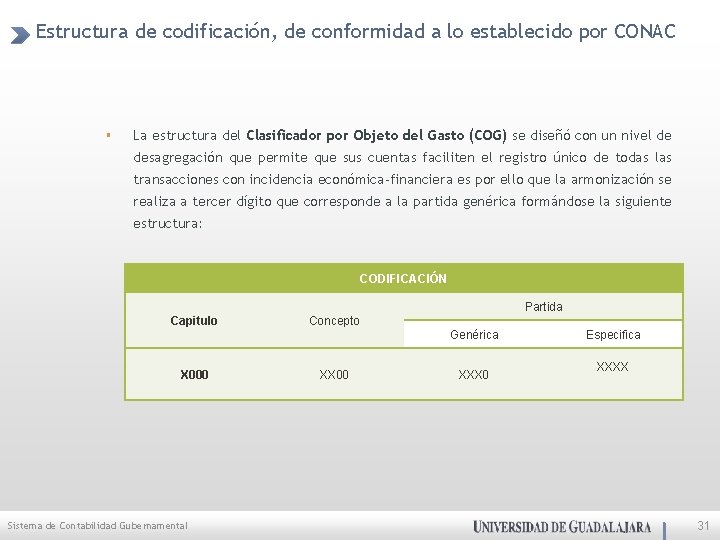
Estructura de codificación, de conformidad a lo establecido por CONAC § La estructura del Clasificador por Objeto del Gasto (COG) se diseñó con un nivel de desagregación que permite que sus cuentas faciliten el registro único de todas las transacciones con incidencia económica‐financiera es por ello que la armonización se realiza a tercer dígito que corresponde a la partida genérica formándose la siguiente estructura: CODIFICACIÓN Partida Capitulo X 000 Sistema de Contabilidad Gubernamental Concepto XX 00 Genérica Especifica XXX 0 XXXX 31
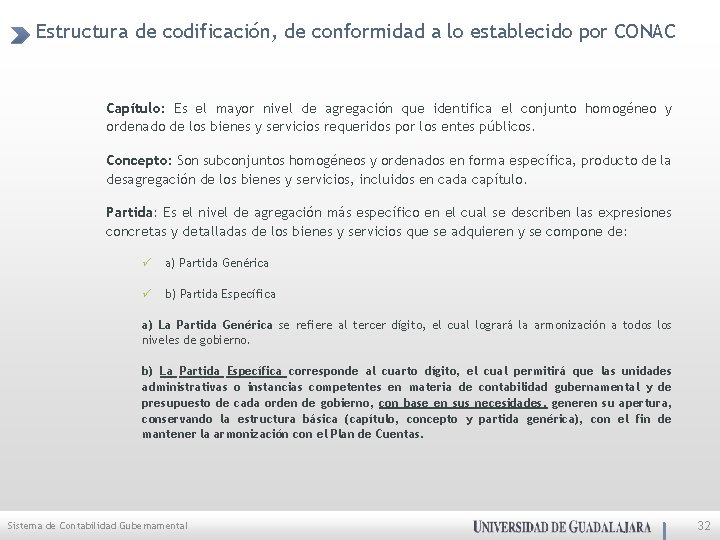
Estructura de codificación, de conformidad a lo establecido por CONAC Capítulo: Es el mayor nivel de agregación que identifica el conjunto homogéneo y ordenado de los bienes y servicios requeridos por los entes públicos. Concepto: Son subconjuntos homogéneos y ordenados en forma específica, producto de la desagregación de los bienes y servicios, incluidos en cada capítulo. Partida: Es el nivel de agregación más específico en el cual se describen las expresiones concretas y detalladas de los bienes y servicios que se adquieren y se compone de: ü a) Partida Genérica ü b) Partida Específica a) La Partida Genérica se refiere al tercer dígito, el cual logrará la armonización a todos los niveles de gobierno. b) La Partida Específica corresponde al cuarto dígito, el cual permitirá que las unidades administrativas o instancias competentes en materia de contabilidad gubernamental y de presupuesto de cada orden de gobierno, con base en sus necesidades, generen su apertura, conservando la estructura básica (capítulo, concepto y partida genérica), con el fin de mantener la armonización con el Plan de Cuentas. Sistema de Contabilidad Gubernamental 32
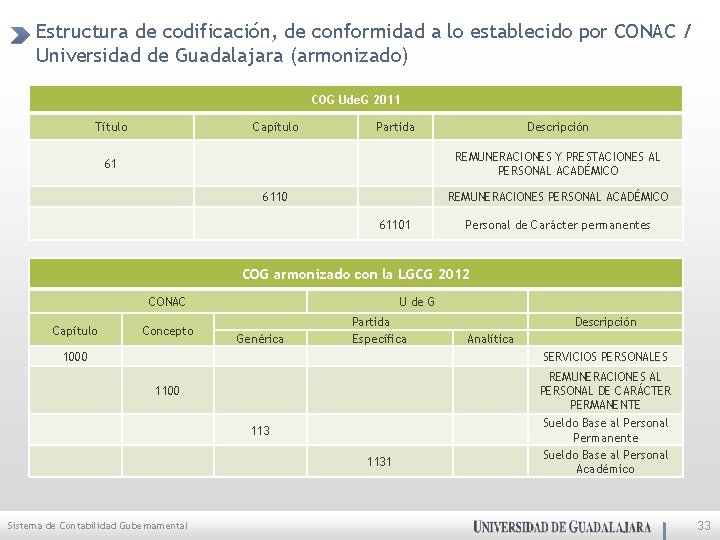
Estructura de codificación, de conformidad a lo establecido por CONAC / Universidad de Guadalajara (armonizado) COG Ude. G 2011 Título Capítulo Partida Descripción 61 REMUNERACIONES Y PRESTACIONES AL PERSONAL ACADÉMICO 6110 REMUNERACIONES PERSONAL ACADÉMICO 61101 Personal de Carácter permanentes COG armonizado con la LGCG 2012 CONAC U de G Genérica Partida Específica Analítica Descripción SERVICIOS PERSONALES 1100 REMUNERACIONES AL PERSONAL DE CARÁCTER PERMANENTE 1131 Capítulo Concepto 1000 Sistema de Contabilidad Gubernamental Sueldo Base al Personal Permanente Sueldo Base al Personal Académico 33
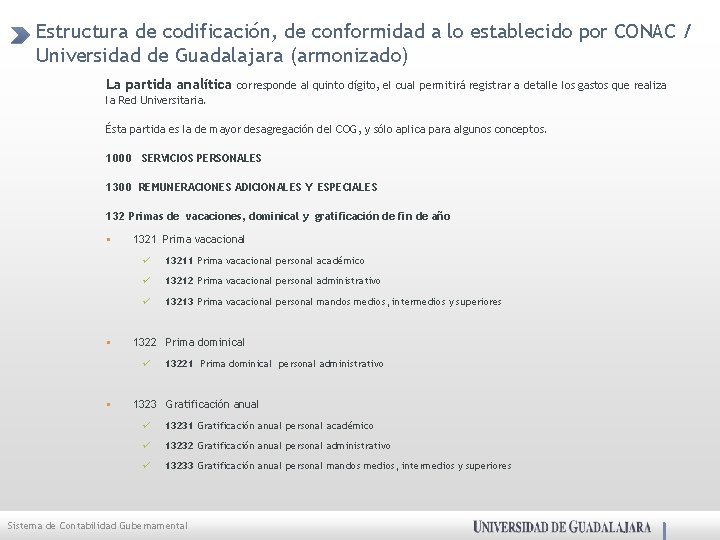
Estructura de codificación, de conformidad a lo establecido por CONAC / Universidad de Guadalajara (armonizado) La partida analítica corresponde al quinto dígito, el cual permitirá registrar a detalle los gastos que realiza la Red Universitaria. Ésta partida es la de mayor desagregación del COG, y sólo aplica para algunos conceptos. 1000 SERVICIOS PERSONALES 1300 REMUNERACIONES ADICIONALES Y ESPECIALES 132 Primas de vacaciones, dominical y gratificación de fin de año § § 1321 Prima vacacional ü 13211 Prima vacacional personal académico ü 13212 Prima vacacional personal administrativo ü 13213 Prima vacacional personal mandos medios, intermedios y superiores 1322 Prima dominical ü § 13221 Prima dominical personal administrativo 1323 Gratificación anual ü 13231 Gratificación anual personal académico ü 13232 Gratificación anual personal administrativo ü 13233 Gratificación anual personal mandos medios, intermedios y superiores Sistema de Contabilidad Gubernamental
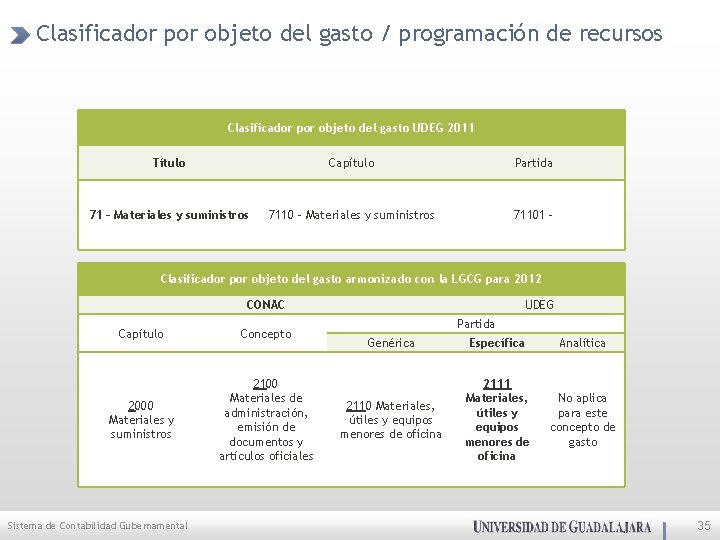
Clasificador por objeto del gasto / programación de recursos Clasificador por objeto del gasto UDEG 2011 Título Capítulo Partida 71 – Materiales y suministros 71101 ‐ Clasificador por objeto del gasto armonizado con la LGCG para 2012 CONAC Capítulo Concepto 2000 Materiales y suministros 2100 Materiales de administración, emisión de documentos y artículos oficiales Sistema de Contabilidad Gubernamental UDEG Partida Genérica Específica Analítica 2110 Materiales, útiles y equipos menores de oficina 2111 Materiales, útiles y equipos menores de oficina No aplica para este concepto de gasto 35
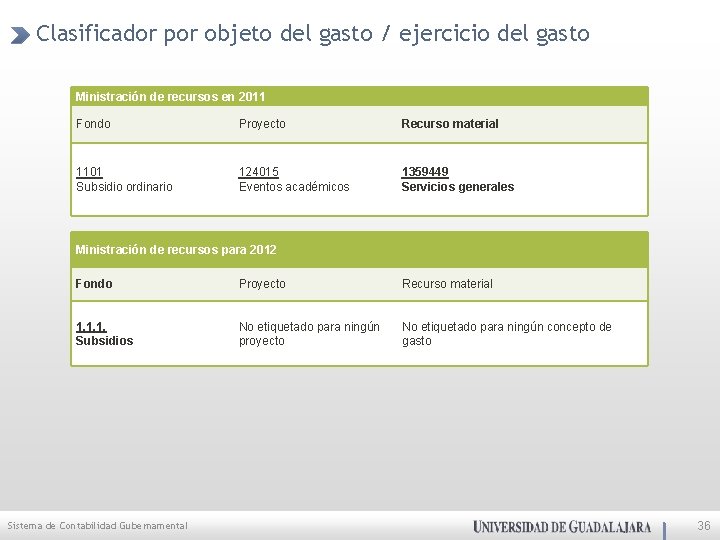
Clasificador por objeto del gasto / ejercicio del gasto Ministración de recursos en 2011 Fondo Proyecto Recurso material 1101 Subsidio ordinario 124015 Eventos académicos 1359449 Servicios generales Ministración de recursos para 2012 Fondo Proyecto Recurso material 1. 1. 1. Subsidios No etiquetado para ningún proyecto No etiquetado para ningún concepto de gasto Sistema de Contabilidad Gubernamental 36
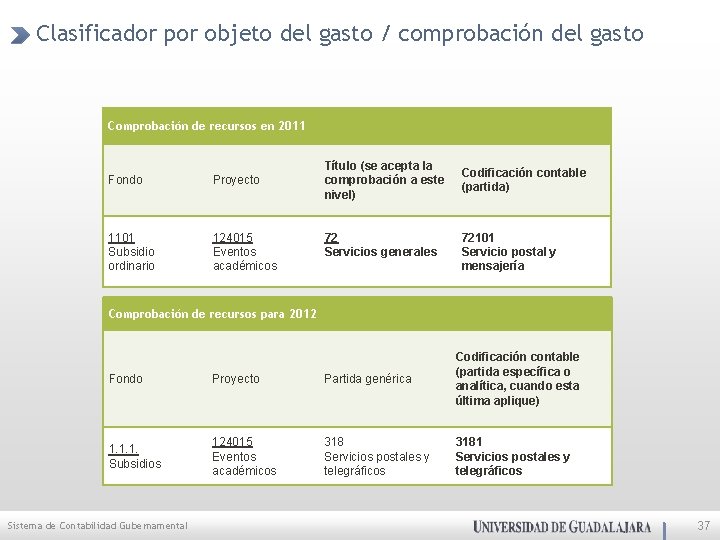
Clasificador por objeto del gasto / comprobación del gasto Comprobación de recursos en 2011 Fondo Proyecto Título (se acepta la comprobación a este nivel) 1101 Subsidio ordinario 124015 Eventos académicos 72 Servicios generales Codificación contable (partida) 72101 Servicio postal y mensajería Comprobación de recursos para 2012 Fondo Proyecto Partida genérica Codificación contable (partida específica o analítica, cuando esta última aplique) 1. 1. 1. Subsidios 124015 Eventos académicos 318 Servicios postales y telegráficos 3181 Servicios postales y telegráficos Sistema de Contabilidad Gubernamental 37
Sistema de Contabilidad Gubernamental NORMATIVIDAD 38
Disposiciones de la Ley General de Contabilidad Gubernamental (LGCG) § Artículo 1. ‐ La presente Ley es de orden público y tiene como objeto establecer los criterios generales que regirán la contabilidad gubernamental y la emisión de información financiera de los entes públicos, con el fin de lograr su adecuada armonización. § La presente Ley es de observancia obligatoria para los poderes Ejecutivo, Legislativo y Judicial de la Federación, los estado, las demarcaciones territoriales del Distrito Federal; las entidades de la administración pública paraestatal, ya sean federales, estatales o municipales y los órganos autónomos federales y estatales. § Artículo 2. ‐ Los entes públicos aplicarán la contabilidad gubernamental para facilitar el registro y la fiscalización de los activos, pasivos, ingresos y gastos y, en general, contribuir a medir la eficacia, economía y eficiencia del gasto e ingresos públicos, la administración de la deuda pública, incluyendo las obligaciones contingentes y el patrimonio del Estado. Los entes públicos deberán seguir las mejores prácticas contables nacionales e internacionales en apoyo a las tareas de planeación financiera, control de recursos, análisis y fiscalización. § Artículo 7. - Los entes públicos adoptarán e implementarán, con carácter obligatorio, en el ámbito de sus respectivas competencias, las decisiones que tome el consejo, de conformidad con lo dispuesto en el artículo 9 de esta Ley, dentro de los plazos que éste establezca. Sistema de Contabilidad Gubernamental 39
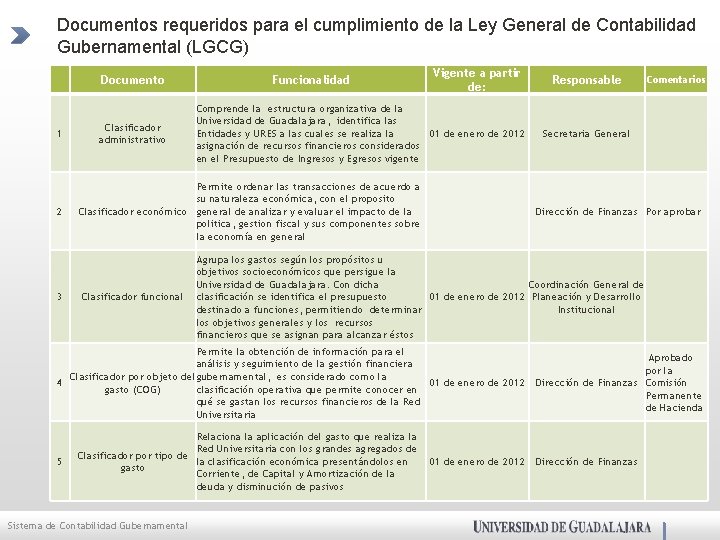
Documentos requeridos para el cumplimiento de la Ley General de Contabilidad Gubernamental (LGCG) Documento 1 2 3 Clasificador administrativo Funcionalidad Comprende la estructura organizativa de la Universidad de Guadalajara, identifica las Entidades y URES a las cuales se realiza la 01 de enero de 2012 asignación de recursos financieros considerados en el Presupuesto de Ingresos y Egresos vigente Permite ordenar las transacciones de acuerdo a su naturaleza económica, con el proposito Clasificador económico general de analizar y evaluar el impacto de la politica, gestion fiscal y sus componentes sobre la economía en general Clasificador funcional Vigente a partir de: Relaciona la aplicación del gasto que realiza la Red Universitaria con los grandes agregados de Clasificador por tipo de la clasificación económica presentándolos en gasto Corriente, de Capital y Amortización de la deuda y disminución de pasivos Sistema de Contabilidad Gubernamental Secretaria General Comentarios Dirección de Finanzas Por aprobar Agrupa los gastos según los propósitos u objetivos socioeconómicos que persigue la Universidad de Guadalajara. Con dicha Coordinación General de clasificación se identifica el presupuesto 01 de enero de 2012 Planeación y Desarrollo Institucional destinado a funciones, permitiendo determinar los objetivos generales y los recursos financieros que se asignan para alcanzar éstos Permite la obtención de información para el análisis y seguimiento de la gestión financiera Clasificador por objeto del gubernamental, es considerado como la 4 01 de enero de 2012 gasto (COG) clasificación operativa que permite conocer en qué se gastan los recursos financieros de la Red Universitaria 5 Responsable 01 de enero de 2012 Aprobado por la Dirección de Finanzas Comisión Permanente de Hacienda Dirección de Finanzas
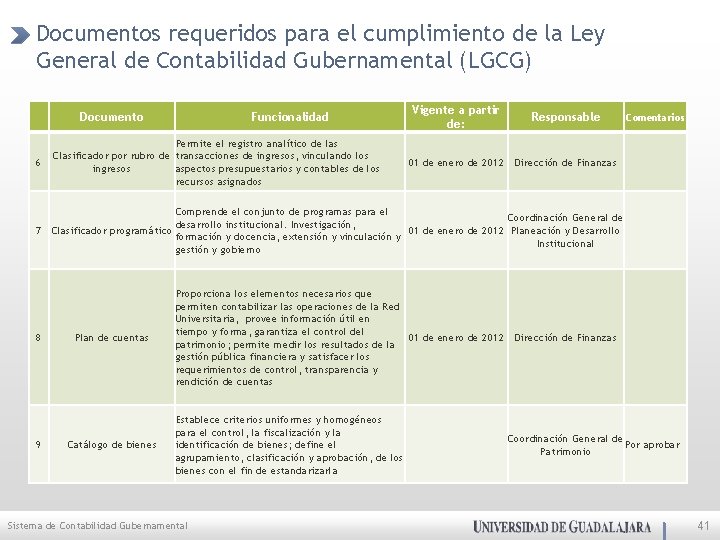
Documentos requeridos para el cumplimiento de la Ley General de Contabilidad Gubernamental (LGCG) Documento 6 Funcionalidad Permite el registro analítico de las Clasificador por rubro de transacciones de ingresos, vinculando los ingresos aspectos presupuestarios y contables de los recursos asignados Vigente a partir de: 01 de enero de 2012 Responsable Comentarios Dirección de Finanzas Comprende el conjunto de programas para el Coordinación General de desarrollo institucional. Investigación, 7 Clasificador programático 01 de enero de 2012 Planeación y Desarrollo formación y docencia, extensión y vinculación y Institucional gestión y gobierno 8 9 Plan de cuentas Catálogo de bienes Proporciona los elementos necesarios que permiten contabilizar las operaciones de la Red Universitaria, provee información útil en tiempo y forma, garantiza el control del 01 de enero de 2012 patrimonio; permite medir los resultados de la gestión pública financiera y satisfacer los requerimientos de control, transparencia y rendición de cuentas Establece criterios uniformes y homogéneos para el control, la fiscalización y la identificación de bienes; define el agrupamiento, clasificación y aprobación, de los bienes con el fin de estandarizarla Sistema de Contabilidad Gubernamental Dirección de Finanzas Coordinación General de Por aprobar Patrimonio 41
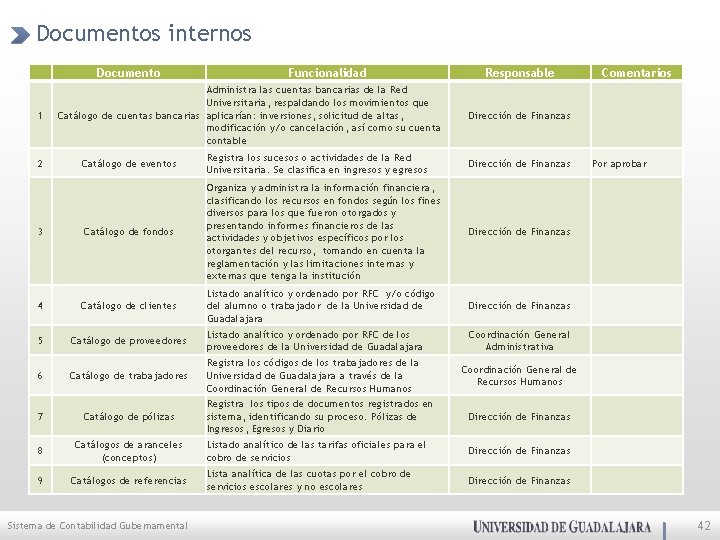
Documentos internos Documento 1 Funcionalidad Administra las cuentas bancarias de la Red Universitaria, respaldando los movimientos que Catálogo de cuentas bancarias aplicarían: inversiones, solicitud de altas, modificación y/o cancelación, así como su cuenta contable Responsable Comentarios Dirección de Finanzas Catálogo de eventos Registra los sucesos o actividades de la Red Universitaria. Se clasifica en ingresos y egresos Dirección de Finanzas Por aprobar 3 Catálogo de fondos Organiza y administra la información financiera, clasificando los recursos en fondos según los fines diversos para los que fueron otorgados y presentando informes financieros de las actividades y objetivos específicos por los otorgantes del recurso, tomando en cuenta la reglamentación y las limitaciones internas y externas que tenga la institución Dirección de Finanzas 4 Catálogo de clientes Listado analítico y ordenado por RFC y/o código del alumno o trabajador de la Universidad de Guadalajara Dirección de Finanzas 5 Catálogo de proveedores Listado analítico y ordenado por RFC de los proveedores de la Universidad de Guadalajara Coordinación General Administrativa 6 Catálogo de trabajadores Coordinación General de Recursos Humanos 7 Catálogo de pólizas Dirección de Finanzas 8 Catálogos de aranceles (conceptos) Listado analítico de las tarifas oficiales para el cobro de servicios Dirección de Finanzas 9 Catálogos de referencias Lista analítica de las cuotas por el cobro de servicios escolares y no escolares Dirección de Finanzas 2 Sistema de Contabilidad Gubernamental Registra los códigos de los trabajadores de la Universidad de Guadalajara a través de la Coordinación General de Recursos Humanos Registra los tipos de documentos registrados en sistema, identificando su proceso. Pólizas de Ingresos, Egresos y Diario 42
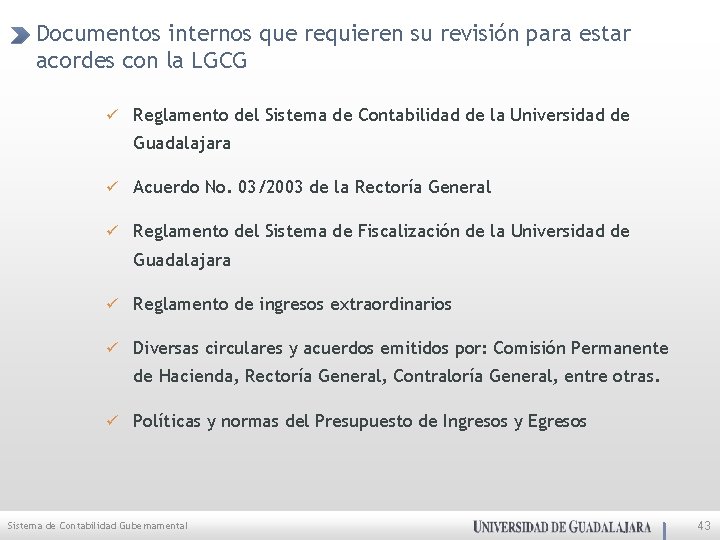
Documentos internos que requieren su revisión para estar acordes con la LGCG ü Reglamento del Sistema de Contabilidad de la Universidad de Guadalajara ü Acuerdo No. 03/2003 de la Rectoría General ü Reglamento del Sistema de Fiscalización de la Universidad de Guadalajara ü Reglamento de ingresos extraordinarios ü Diversas circulares y acuerdos emitidos por: Comisión Permanente de Hacienda, Rectoría General, Contraloría General, entre otras. ü Políticas y normas del Presupuesto de Ingresos y Egresos Sistema de Contabilidad Gubernamental 43
- Slides: 43