
1 Praktyka wyceny zasobw niematerialnych Dr Teresa Cebrowska
1 Praktyka wyceny zasobów niematerialnych Dr Teresa Cebrowska
2 Praktyka wyceny zasobów niematerialnych _______________________________________________ Agenda 1. Definicje podstawą rozumienia i komunikacji 2. Prace badawcze i rozwojowe determinanta innowacyjności (racjonalności) 3. Wycena początkowa i bilansowa 4. Zaspokojenie oczekiwań interesariuszy
Praktyka wyceny zasobów niematerialnych 3 _______________________________________________ 1. Definicje podstawą rozumienia i komunikacji Rozumienie szerokie Wartości niematerialne obejmujące zarówno aktywa niematerialne identyfikowane w bilansie jak i ukryte, trudno nieidentyfikowane wartości niematerialne o charakterze własności intelektualnej,
Praktyka wyceny zasobów niematerialnych 4 _______________________________________________ Wartość niematerialna to wartość jednostki organizacyjnej charakteryzująca się brakiem określonego wymiaru fizycznego, ale uznawana przez otoczenie jednostki. W tym rozumieniu są to: prawa (kontrakty, koncesje, certyfikaty, licencje) relacje (wewnętrzne np. z pracownikami, w ramach kadry kierowniczej relacje z otoczeniem np. alianse rynkowe, tradycje współpracy, opinia otoczenia) złożone wartości niematerialne (goodwill pojawiający się w powiązaniu z przedsięwzięciami i połączeniami) i własność intelektualna jawna (patenty, wzory użytkowe, autorskie oprogramowanie, prawa wydawnicze, prawa autorskie, marki handlowe) i ukryta (jak tajemne receptury, procedury, prace badawcze, systemy obsługi rynku )
5 Praktyka wyceny zasobów niematerialnych _______________________________________________ Najbardziej wartościowym aktywem niematerialnym organizacji jest człowiek
6 Praktyka wyceny zasobów niematerialnych _______________________________________________ Rozumienie wąskie Aktywa niematerialne – w wersji oryginalnej MSR 38 Wartości niematerialne – określenie przyjęte w Rozporządzenie KE nr 1126/2008 z 3. 11. 2008 r przyjmujące określone MSR zgodnie z rozporządzeniem (WE) nr 1606/2002 Parlamentu Europejskiego i Rady (Dz. Urz UE L. 320 s. 1 ze zm) Wartości niematerialne i prawne – Uo. R - obejmują wartości niematerialne (koszty prac rozwojowych , wartość firmy) oraz prawa; prezentacja - dodatkowo zaliczki na wartości niematerialne i prawne
7 Praktyka wyceny zasobów niematerialnych _______________________________________________ Ustawa o rachunkowości AKTYWA ( art. 3 ust 1 pkt 12) kontrolowane przez jednostkę zasoby majątkowe o wiarygodnie określonej wartości, powstałe w wyniku przeszłych zdarzeń, które spowodują w przyszłości wpływ do jednostki korzyści ekonomicznych WARTOŚCI NIEMATERIALNE I PRAWNE (art. 3 ust 1 pkt 14) - z zastrzeżeniem pkt. 17 (inwestycje w WNi. P) nabyte przez jednostkę zaliczone do aktywów trwałych prawa majątkowe nadające się do gospodarczego wykorzystania, o przewidywanym okresie ekonomicznej użyteczności dłuższym niż rok przeznaczone do używania na potrzeby jednostki w szczególności: a) autorskie prawa majątkowe, prawa pokrewne, licencje , koncesje b) prawa do wynalazków, patentów, znaków towarowych wzorów użytkowych oraz zdobniczych c) know-how Do WNi. P zalicza się również nabytą wartość firmy oraz koszty zakończonych prac rozwojowych
Praktyka wyceny zasobów niematerialnych _______________________________________________ 8 MSR 38. 10 – 17. AKTYWA NIEMATERIALNE są zasobem pozostającym pod kontrolą organizacji w wyniku zdarzeń zaistniałych w przeszłości oraz z którego wg przewidywań organizacja gospodarcza osiągnie w przyszłości korzyści ekonomiczne. Możliwość ujęcia składnika aktywów niematerialnych jako zasobu istnieje wówczas gdy można wiarygodnie ustalić jego wartość. Wymogi kwalifikacji do aktywów niematerialnych 1. możliwość zidentyfikowania składnika 2. możliwość sprawowania kontroli nad tym składnikiem – organizacja kontroluje jeśli jest uprawniona do uzyskiwania przyszłych korzyści ekonomicznych – najczęściej zdolność ta wynika z posiadania tytułu prawnego ale nie musi tak być 3. możliwość zaistnienia przyszłych korzyści ekonomicznych poprzez przychody ze sprzedaży , oszczędności kosztów lub inne korzyści wynikające z używania składnika aktywów przez jednostkę
9 Praktyka wyceny zasobów niematerialnych _______________________________________________ MSR 38. 21 Składnik aktywów niematerialnych ujmuje się wtedy i tylko wtedy gdy: (a) jest prawdopodobne, że jednostka osiągnie przyszłe korzyści ekonomiczne które można przyporządkować danemu składnikowi aktywów oraz (b) można wiarygodnie ustalić cenę nabycia lub koszt wytworzenia danego składnika aktywów MSR 38. 22 Jednostka ocenia prawdopodobieństwo osiągnięcia przyszłych korzyści ekonomicznych stosując rozsądne i udokumentowane założenia, które stanowią odzwierciedlenie dokonanej przez kierownictwo jak najwłaściwszej oceny całokształtu uwarunkowań ekonomicznych, występujących w ciągu okresu użytkowania składnika aktywów
10 Praktyka wyceny zasobów niematerialnych _______________________________________________ Jeśli składnik nie spełnia kryteriów definicyjnych aktywów niematerialnych nakłady na jego nabycie lub wytworzenie przez jednostkę we własnym zakresie ujmuje się jako koszty okresu w momencie poniesienia.
11 Praktyka wyceny zasobów niematerialnych _______________________________________________ Pytanie Czy bez zmian definicji możliwe jest „bilansowe” rozpoznanie ukrytych aktywów niematerialnych?
12 Praktyka wyceny zasobów niematerialnych _______________________________________________ 2. Prace badawcze i rozwojowe determinanta innowacyjności Prace badawcze MSR 38. 8 Prace badawcze są nowatorskim i zaplanowanym poszukiwaniem rozwiązań z zamiarem zdobycia i przyswojenia nowej wiedzy naukowej i technicznej. Zgodnie z MSR 38. 55 nakłady te są ujmowane w kosztach w momencie ich poniesienia Uo. R
13 Praktyka wyceny zasobów niematerialnych _______________________________________________ MSR 38. 56 - przykłady prac badawczych: działania zmierzające do zdobycia nowej wiedzy poszukiwanie, ocenę i końcową selekcję sposobu wykorzystania rezultatów prac badawczych lub innej wiedzy, poszukiwanie alternatywnych materiałów, produktów, procesów, systemów lub usług oraz formułowanie, projektowanie, ocenę i końcową selekcję wybranych rozwiązań w zakresie nowych lub udoskonalonych materiałów, urządzeń, produktów, procesów 1) systemów lub usług
14 Praktyka wyceny zasobów niematerialnych _______________________________________________ Pytanie Czy odnoszenie prac badawczych w koszty okresu z jednoczesnym ujawnianiem ich wielkości w notach objaśniających jest wystarczające dla interesariuszy?
15 Praktyka wyceny zasobów niematerialnych _______________________________________________ Prace rozwojowe MSR. 38. 8 Prace rozwojowe są praktycznym zastosowaniem odkryć badawczych lub też osiągnieć innej wiedzy w planowaniu lub projektowaniu produkcji nowych lub znacznie udoskonalonych materiałów urządzeń produktów procesów technologicznych, systemów lub usług które ma miejsce przed rozpoczęciem produkcji seryjnej lub zastosowaniem technologii Uo. R art. 33 ust 2. – brak definicji – wskazanie, że koszty zakończonych prac prowadzonych przez jednostkę na własne potrzeby, poniesione przed podjęciem produkcji lub zastosowaniem technologii zalicza się do WNi. P jeżeli: 1) produkt lub technologia wytwarzania są ściśle ustalone, a dotyczące ich koszty prac rozwojowych wiarygodnie określone 2) techniczna przydatność produktu lub technologii została odpowiednio udokumentowana i na tej podstawie jednostka podjęła decyzję o wytwarzaniu tych produktów lub stosowaniu technologii 3) koszty prac rozwojowych zostaną pokryte, wg przewidywań, przychodami ze sprzedaży tych produktów lub zastosowaniu technologii.
16 Praktyka wyceny zasobów niematerialnych _______________________________________________ MSR 38. 59 - przykłady prac rozwojowych: projektowanie, wykonanie i testowanie prototypów i modeli doświadczalnych (przed ich wdrożeniem do produkcji) projektowanie narzędzi, przyrządów do obróbki, form i matryc z wykorzystaniem nowej technologii projektowanie, wykonywanie i funkcjonowanie linii pilotażowej, której wielkość nie umożliwia prowadzenia ekonomicznie uzasadnionej produkcji przeznaczonej na sprzedaż projektowanie, wykonanie i testowanie wybranych rozwiązań w zakresie nowych lub udoskonalonych materiałów, urządzeń, produktów, procesów systemów i usług
Praktyka wyceny zasobów niematerialnych _______________________________________________ 17 Uo. R warunkuje aktywowanie jako WNi. P chwilą zakończenia – do tego czasu jako krótkoterminowe RM - pytanie jak widzą to interesariusze? Aktywowanie jest prawem a nie obowiązkiem MSR 38. 57 ujmuje się składnik aktywów niematerialnych z chwilą możliwości i zamiaru ukończenia składnika aktywów tak by nadawał się do użytkowania lub sprzedaży
18 Praktyka wyceny zasobów niematerialnych _______________________________________________ Pytanie Dlaczego ksh ogranicza prawo do podziału zysku w sytuacji gdy nie są odpisane w całości koszty prac rozwojowych? Art. 191 par 4 i art. 347 paragraf 4 W przypadku gdy koszty prac rozwojowych zakwalifikowanych jako aktywa spółki nie zostały całkowicie odpisane, nie można dokonać podziału zysku odpowiadającego równowartości kwoty nieodpisanych kosztów prac rozwojowych chyba, że kwota kapitałów rezerwowych i zapasowych dostępnych do podziału zysku i zysków z lat ubiegłych jest co najmniej równa kwocie kosztów nieodpisanych
Praktyka wyceny zasobów niematerialnych _______________________________________________ 19 3. Wycena na moment ujęcia w księgach i wycena bilansowa Wycena – oszacowanie, wartościowanie proces zmierzający do ustalenia parametrów określających wartość przedmiotu objętego działaniem Powszechna definicja WARTOŚCI (G. V Smith) odzwierciedlenie wszystkich przyszłych pożytków wynikających z własności, wyrażonych jedną sumą pieniędzy. Czy jest lepsza miara wartości niż pieniądz?
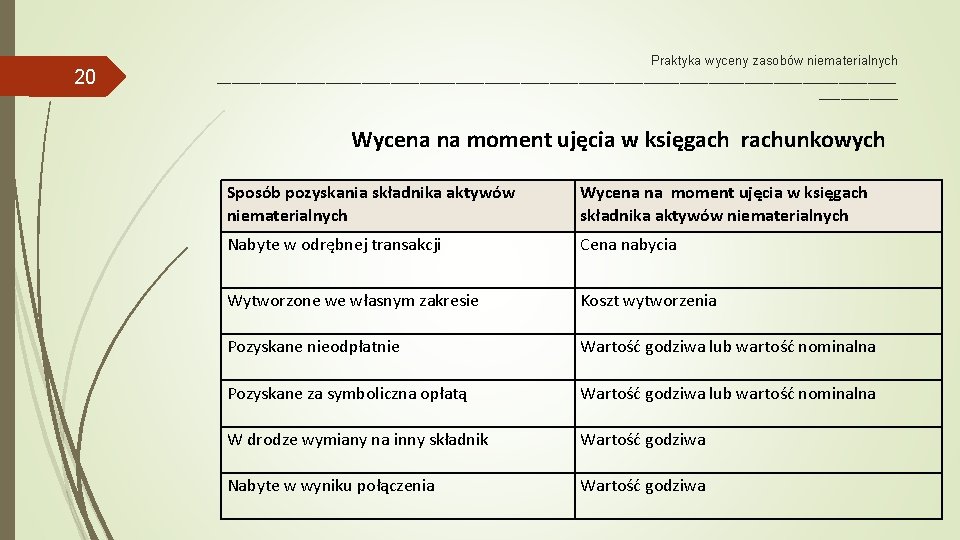
20 Praktyka wyceny zasobów niematerialnych _______________________________________________ Wycena na moment ujęcia w księgach rachunkowych Sposób pozyskania składnika aktywów niematerialnych Wycena na moment ujęcia w księgach składnika aktywów niematerialnych Nabyte w odrębnej transakcji Cena nabycia Wytworzone we własnym zakresie Koszt wytworzenia Pozyskane nieodpłatnie Wartość godziwa lub wartość nominalna Pozyskane za symboliczna opłatą Wartość godziwa lub wartość nominalna W drodze wymiany na inny składnik Wartość godziwa Nabyte w wyniku połączenia Wartość godziwa
21 Praktyka wyceny zasobów niematerialnych _______________________________________________ Wartość aktywów niematerialnych na dzień bilansowy MSR 38 dwa modele model oparty na cenie nabycia lub koszcie wytworzenia model oparty na wartości przeszacowanej (dla potrzeb tej wyceny wartość godziwą ustala się przez odniesienie do aktywnego rynku co dla aktywów niematerialnych jest rzadkością )
22 Praktyka wyceny zasobów niematerialnych _______________________________________________ Model oparty na cenie nabycia lub koszcie wytworzenia początkową wartość pomniejsza się o umorzenie i łączną kwotę odpisów aktualizujących z tytułu utraty wartości. Zakłada się że wartość końcowa składnika aktywów niematerialnych o określonym okresie użytkowania będzie wynosić zero chyba, że strona trzecia zobowiązała się do zakupu składnika w momencie zakończenia okresu jego użytkowania jak również że istnieje aktywny rynek na dany składnik aktywów i wartość końcową można wiarygodnie ustalić przez odniesienie do tego rynku. problem oszacowanie okresu użytkowania dla potrzeb ustalania odpisów amortyzacyjnych.
Praktyka wyceny zasobów niematerialnych _______________________________________________ 23. Podział na dwie grupy: aktywa niematerialne o ograniczonym okresie użytkowania określonym w jednostkach czasu kalendarzowego lub w postaci liczby jednostek produkcyjnych bądź podobnych , podlegające amortyzacji aktywa niematerialne o nieokreślonym czasie użytkowania, wówczas składniki aktywów nie podlega amortyzacji; nie istnieją dające się przewidzieć granice okresu wypracowywania przez składnik aktywów niematerialnych przepływów pieniężnych
24 Praktyka wyceny zasobów niematerialnych _______________________________________________ Uo. R nie wyznacza ani okresu ani metody amortyzacji praw. tylko w odniesieniu do kosztów rozwojowych wskazuje, że odpisuje się je przez okres ekonomicznej użyteczności rezultatów prac rozwojowych a jeżeli w wyjątkowych przypadkach nie można wiarygodnie oszacować tego okresu to okres dokonywania odpisów nie może przekroczyć 5 lat. Okres i metodę amortyzacji weryfikuje się co najmniej na koniec każdego roku obrotowego
25 Praktyka wyceny zasobów niematerialnych _______________________________________________ Pytanie Czy jest lepsza miara wartości niż pieniądz? Jaką wartość poznawczą mają informacje będące sumą wartości historycznych i bieżących (wartość godziwa) ? Czy jest inna wiarygodna miara wartości?
26 Praktyka wyceny zasobów niematerialnych _______________________________________________ 4. Zaspokojenie oczekiwań interesariuszy Oczekiwania: 1. Odpowiedź na pytanie jaka jest faktyczna realna wartość zasobów przedsiębiorstwa. 2. Spełnienie obietnicy, że sprawozdanie finansowe odpowiada wymogom art. 4 czyli prezentuje rzetelnie i jasno sytuację majątkową, finansową oraz wynik finansowy jednostki.
27 Praktyka wyceny zasobów niematerialnych _______________________________________________ w rozumieniu Uo. R księgi prowadzone są rzetelnie jeśli dokonane w nich zapisy odzwierciedlają stan rzeczywisty art. 24 ust 2 Rzetelnie wg słownika języka polskiego znaczy : Prawdziwie, zgodnie z rzeczywistością Zgodnie z prawdą, wiarygodnie Uczciwie, zgodnie z przyjętymi zasadami
28 Praktyka wyceny zasobów niematerialnych _______________________________________________ Rzetelny jako przymiotnik wg słownika języka polskiego to: uczciwy sumienny solidny właściwy dokładny należyty autentyczny
29 Praktyka wyceny zasobów niematerialnych _______________________________________________ W zakresie aktywów niematerialnych sprawozdanie finansowe nie zaspakaja oczekiwań : wąskie rozumienie aktywów niematerialnych brak istotnych elementów szeroko rozumianych wartości niematerialnych brak możliwości oceny przyrostów kapitału intelektualnego brak możliwości śledzenia zmian w czasie potencjału organizacji
Praktyka wyceny zasobów niematerialnych _______________________________________________ 30 Potrzeba zmian – rozważenie szerokiego podejścia do wartości niematerialnych zakresu i miejsca ujawnień - w sprawozdawczości spółek – niekoniecznie finansowej wpływu nowych Założeń Koncepcyjnych MSSF (2018) na uznanie wartości niematerialnej za składnik aktywów umożliwiających ich ujęcie i zmniejszenie niepewności związanych z wyceną w szczególności wartości niematerialnych wytworzonych własnymi siłami Odpowiedzi szuka m. in. Brytyjska Rada ds. Sprawozdawczości Finansowej (Financial Reporting Council). Opublikowała dokument dyskusyjny którego celem jest wzbogacenie międzynarodowej debaty nt wartości niematerialnych a także zebranie opinii o przedstawionych zagadnieniach -otrzymany materiał i wyniki badań mają posłużyć za wkład do prac IASB poświęconych wartościom niematerialnym . Business Reporting of Intangibles: Realistic proposals. A Discussion Paper prepared by staff of the UK Financial Reporting Council. FRC February 2019 www. frc. org. uk/getattachment/bcdd 0517 -6718 -4 daa-a 42 d-712024 adb 170/; aspx
31 Praktyka wyceny zasobów niematerialnych _______________________________________________ Pytanie Dla kogo zawarte w sprawozdaniu finansowym informacje o aktywach niematerialnych są niewystarczające? Jeśli informacje o ukrytych (z perspektywy bilansu) aktywach niefinansowych znajdą się w sprawozdaniu opisowym to jak takie informacje skwantyfikować?
32 Praktyka wyceny zasobów niematerialnych _______________________________________________ Dziękuję za uwagę
- Slides: 32