
1 Modelos de Avaliao Aes Prof Piero Tedeschi
- Slides: 35
1 Modelos de Avaliação: Ações Prof. Piero Tedeschi
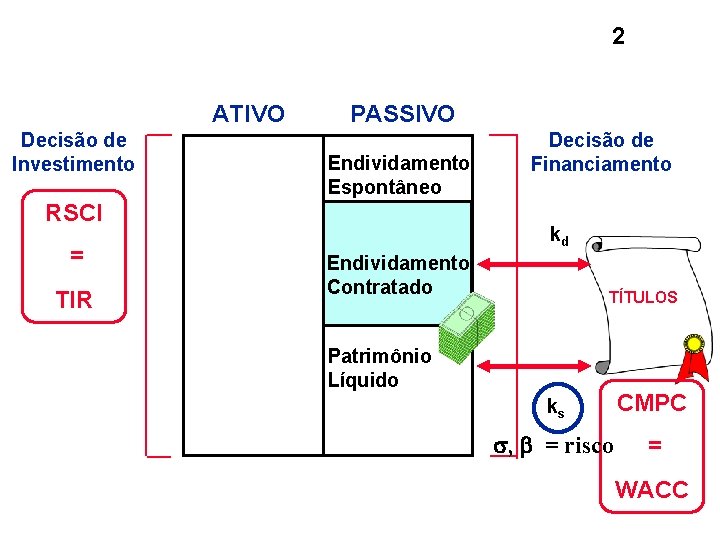
2 ATIVO Decisão de Investimento PASSIVO Endividamento Espontâneo RSCI = TIR Decisão de Financiamento kd Endividamento Contratado TÍTULOS Patrimônio Líquido ks CMPC , = risco = WACC
3 Modelos de Avaliação: Ações n Cálculo das Taxas de Retorno n Ação Ordinária: dividend capital gain yields n Ação Preferencial n Hipótese do Mercado Eficiente e
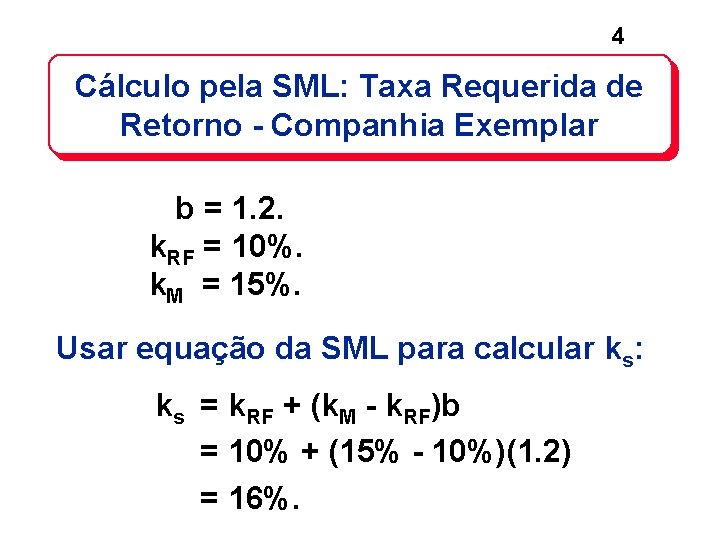
4 Cálculo pela SML: Taxa Requerida de Retorno - Companhia Exemplar b = 1. 2. k. RF = 10%. k. M = 15%. Usar equação da SML para calcular ks: ks = k. RF + (k. M - k. RF)b = 10% + (15% - 10%)(1. 2) = 16%.
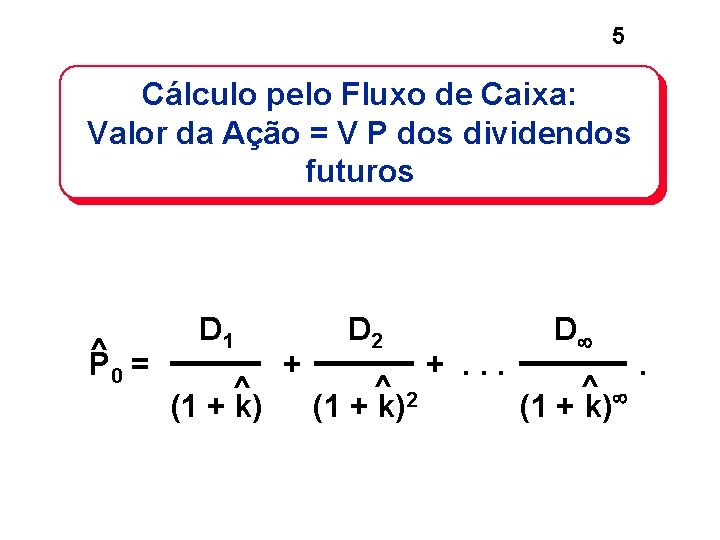
5 Cálculo pelo Fluxo de Caixa: Valor da Ação = V P dos dividendos futuros ^ P 0 = D 1 ^ (1 + k) + D 2 ^ 2 (1 + k) +. . . D ^ (1 + k) .
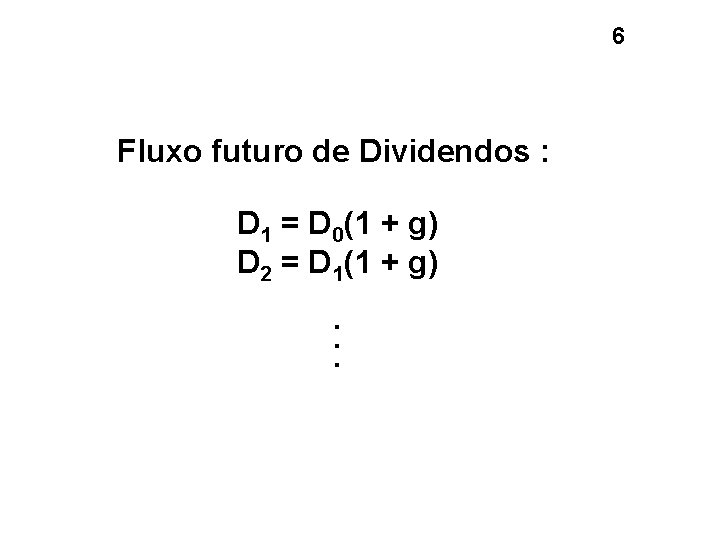
6 Fluxo futuro de Dividendos : D 1 = D 0(1 + g) D 2 = D 1(1 + g). . .
7 Taxa de Retorno para os Acionistas
8 Taxa de Retorno para os Acionistas (Continuação)
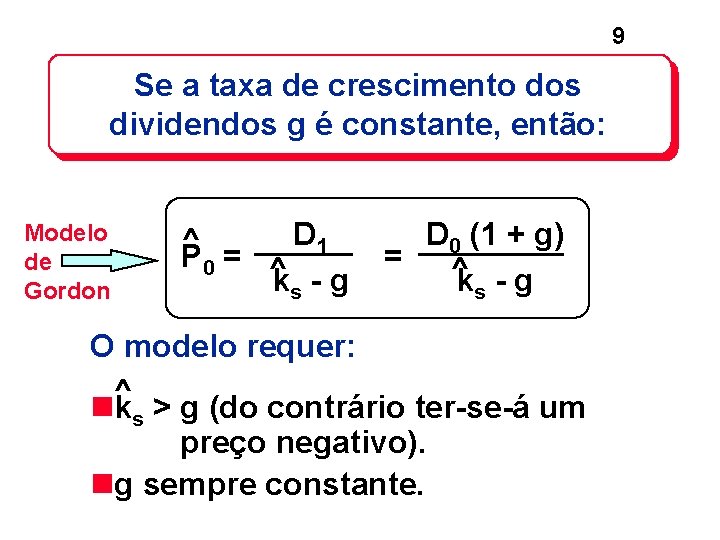
9 Se a taxa de crescimento dos dividendos g é constante, então: Modelo de Gordon D 1 ^ P 0 = ^ ks - g D 0 (1 + g) = ^ ks - g O modelo requer: ^ nks > g (do contrário ter-se-á um preço negativo). ng sempre constante.
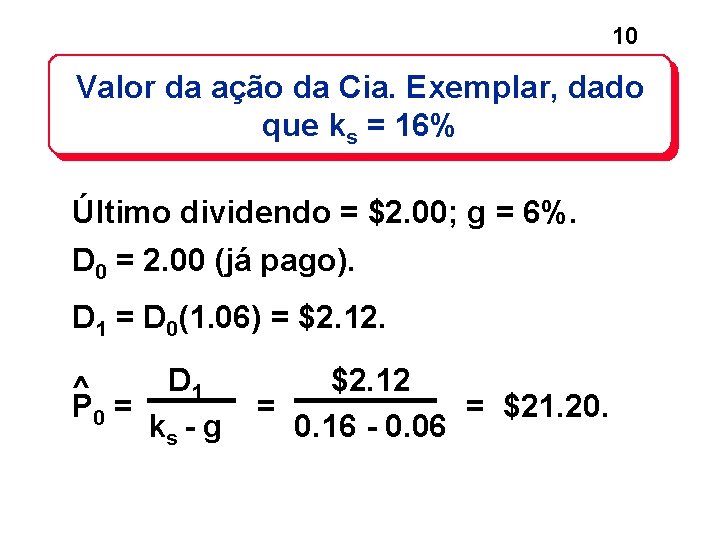
10 Valor da ação da Cia. Exemplar, dado que ks = 16% Último dividendo = $2. 00; g = 6%. D 0 = 2. 00 (já pago). D 1 = D 0(1. 06) = $2. 12. ^ P 0 = D 1 ks - g $2. 12 = = $21. 20. 0. 16 - 0. 06
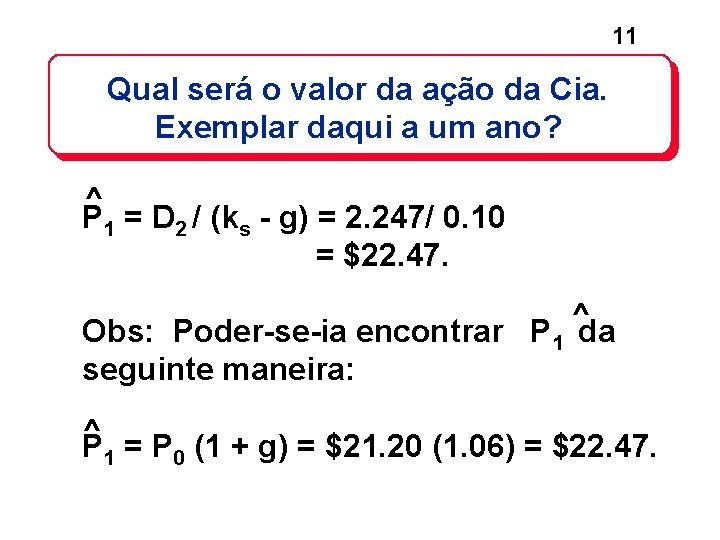
11 Qual será o valor da ação da Cia. Exemplar daqui a um ano? ^ P 1 = D 2 / (ks - g) = 2. 247/ 0. 10 = $22. 47. ^ Obs: Poder-se-ia encontrar P 1 da seguinte maneira: ^ P 1 = P 0 (1 + g) = $21. 20 (1. 06) = $22. 47.
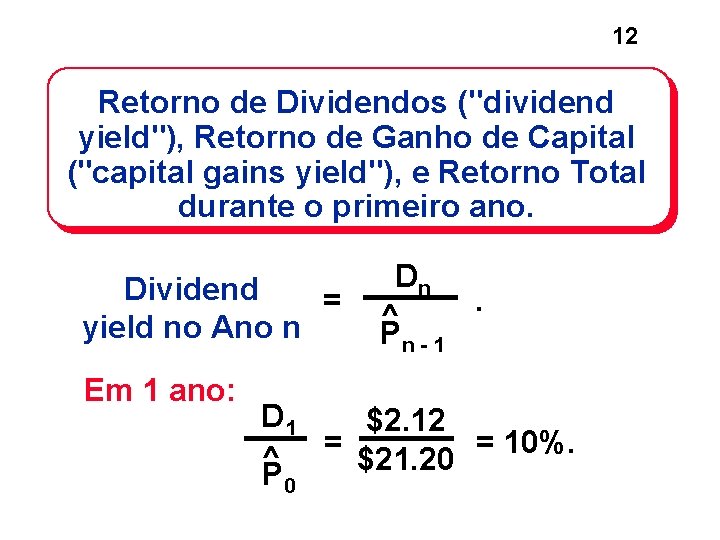
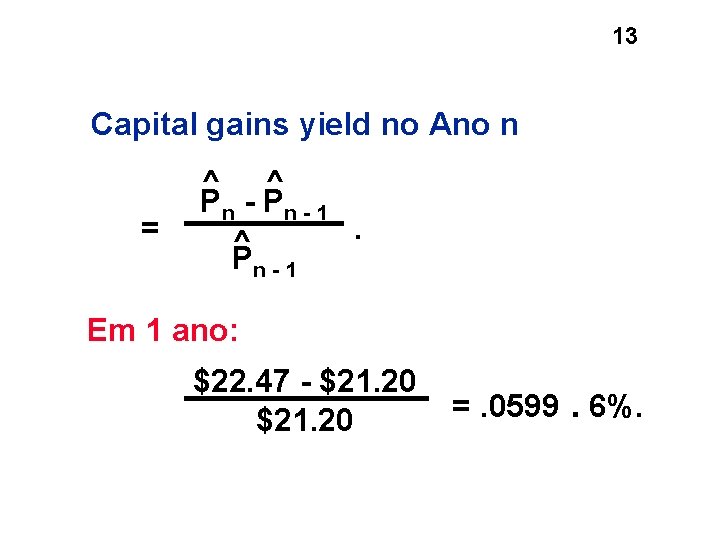
12 Retorno de Dividendos ("dividend yield"), Retorno de Ganho de Capital ("capital gains yield"), e Retorno Total durante o primeiro ano. Dividend = yield no Ano n Em 1 ano: Dn. ^ Pn - 1 D 1 $2. 12 = = 10%. ^ $21. 20 P 0
13 Capital gains yield no Ano n = ^ ^ Pn - P n - 1. ^ Pn - 1 Em 1 ano: $22. 47 - $21. 20 =. 0599. 6%.
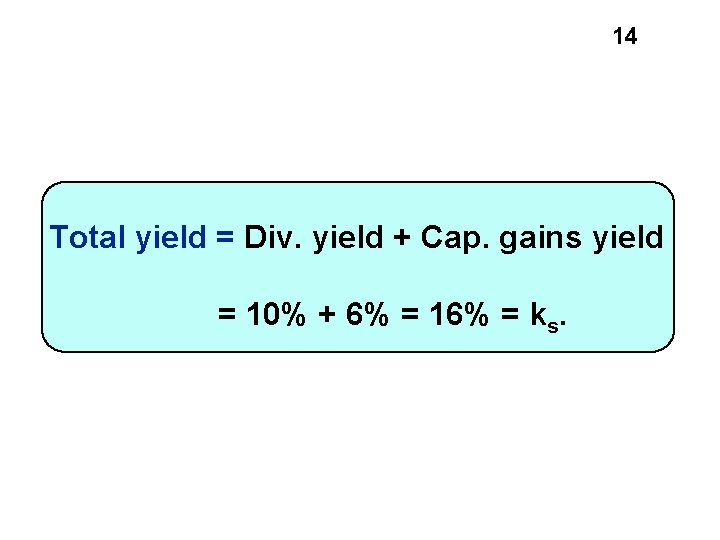
14 Total yield = Div. yield + Cap. gains yield = 10% + 6% = 16% = ks.
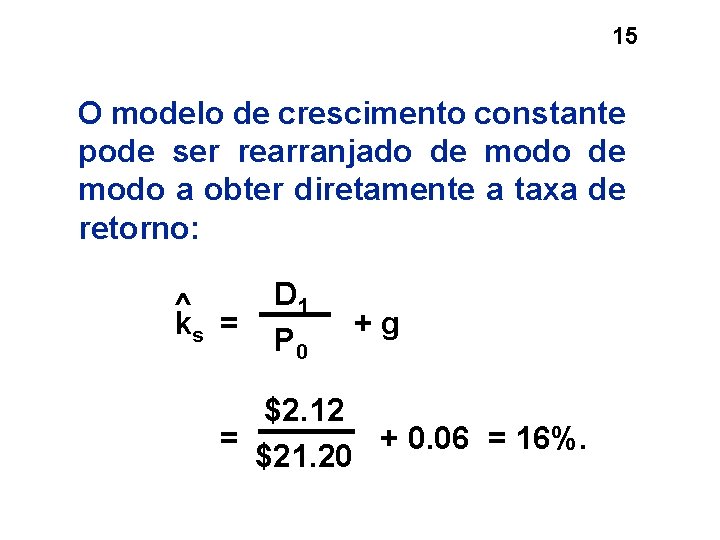
15 O modelo de crescimento constante pode ser rearranjado de modo a obter diretamente a taxa de retorno: ^ ks = D 1 P 0 +g $2. 12 = + 0. 06 = 16%. $21. 20
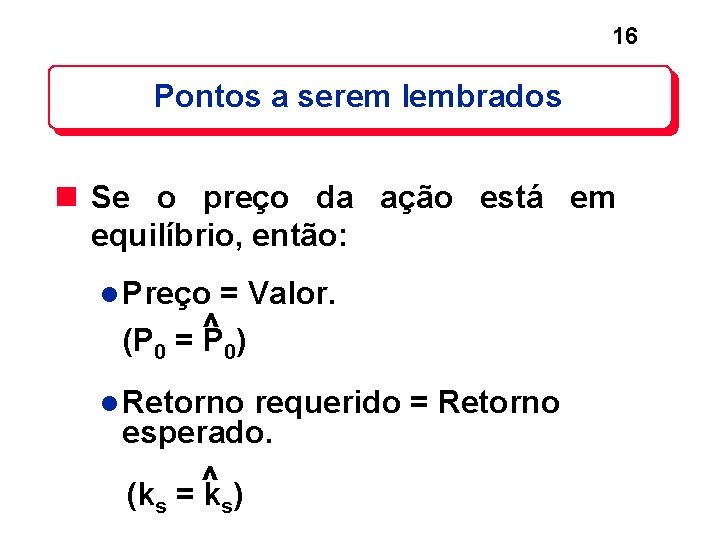
16 Pontos a serem lembrados n Se o preço da ação está em equilíbrio, então: l Preço = Valor. (P 0 = ^ P 0) l Retorno requerido = Retorno esperado. ^ (ks = ks)
17 n Para qualquer ação, o retorno total esperado em qualquer ano é igual ao dividend yield + capital gains yield.
18 n Para ações constante: l. O com crescimento dividend yield é constante, D 1 / P 0 = D 2 / P 1 = D 3 / P 2. l O capital gains yield é constante e = g. l O preço da ação cresce a uma taxa constante = g.
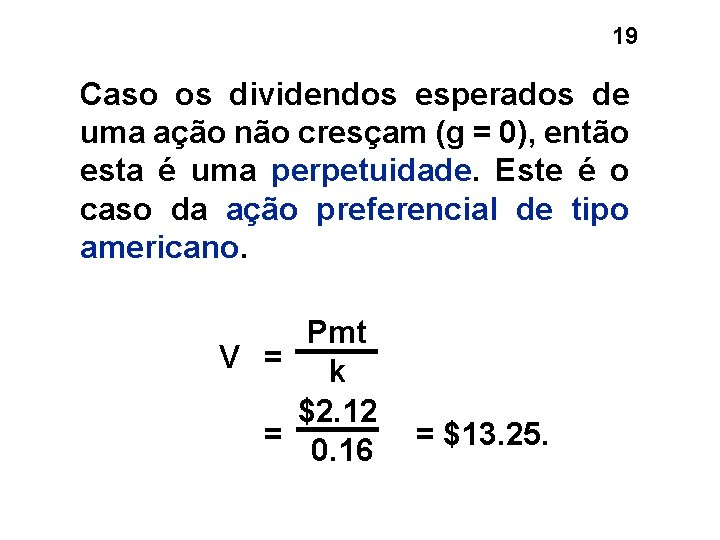
19 Caso os dividendos esperados de uma ação não cresçam (g = 0), então esta é uma perpetuidade. Este é o caso da ação preferencial de tipo americano. Pmt V = k $2. 12 = 0. 16 = $13. 25.
20 Crescimento Subnormal ou Supernormal n Neste caso, não é possível utilizar o modelo de crescimento constante. n É necessário avaliar separadamente os períodos de crescimento constante e não constante.
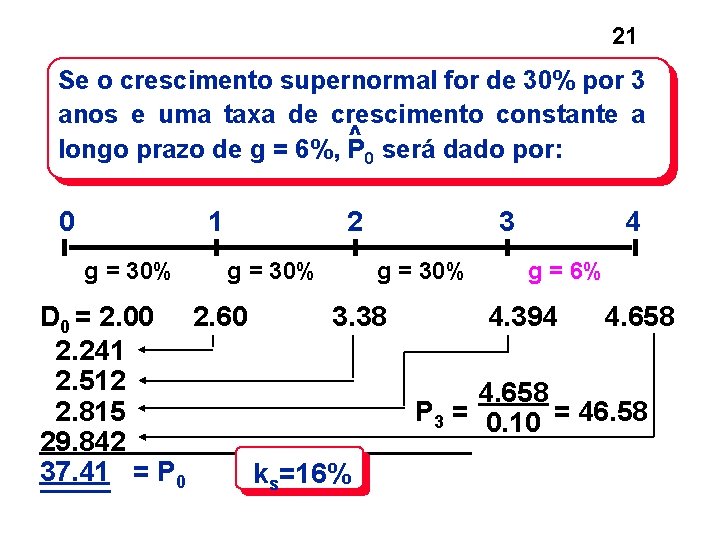
21 Se o crescimento supernormal for de 30% por 3 anos e uma taxa de crescimento constante a ^ longo prazo de g = 6%, P 0 será dado por: 0 1 g = 30% 2 g = 30% 3 g = 30% D 0 = 2. 00 2. 60 3. 38 2. 241 2. 512 2. 815 29. 842 37. 41 = P 0 ks=16% 4 g = 6% 4. 394 4. 658 P 3 = 0. 10 = 46. 58
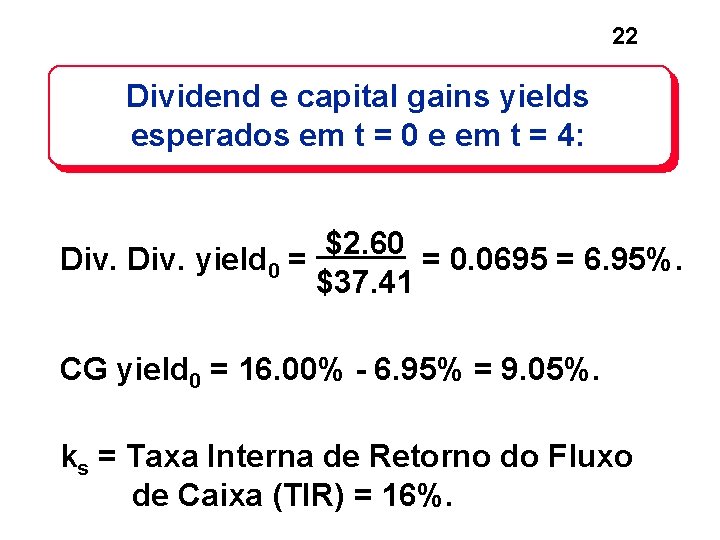
22 Dividend e capital gains yields esperados em t = 0 e em t = 4: $2. 60 Div. yield 0 = = 0. 0695 = 6. 95%. $37. 41 CG yield 0 = 16. 00% - 6. 95% = 9. 05%. ks = Taxa Interna de Retorno do Fluxo de Caixa (TIR) = 16%.
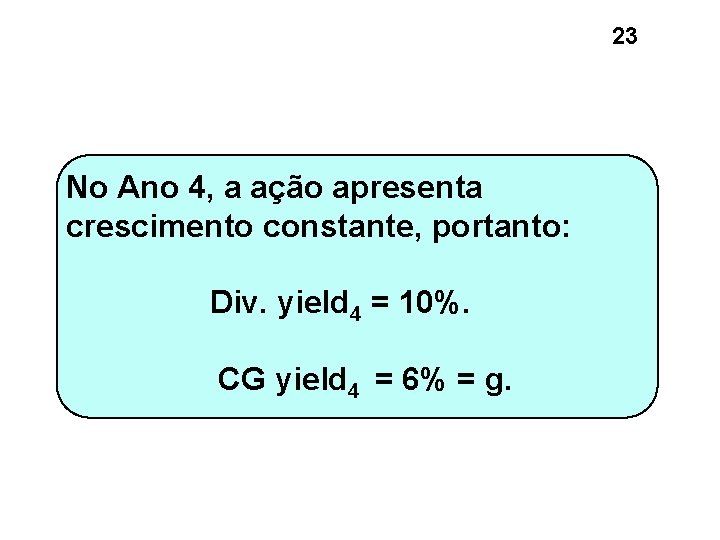
23 No Ano 4, a ação apresenta crescimento constante, portanto: Div. yield 4 = 10%. CG yield 4 = 6% = g.
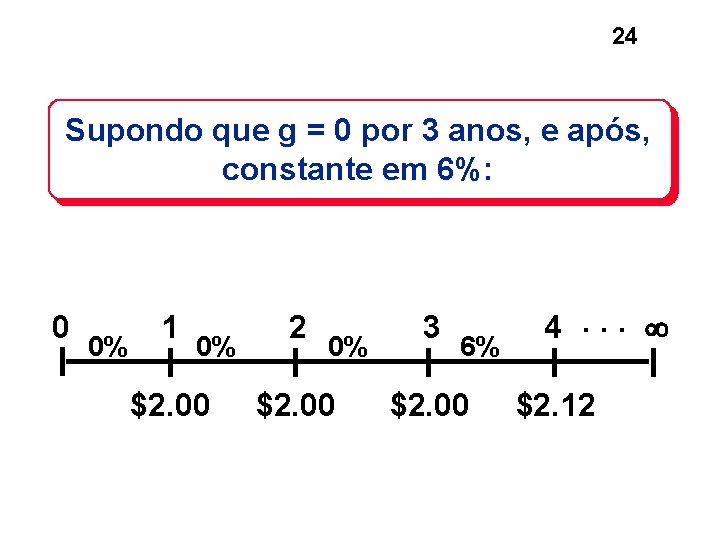
24 Supondo que g = 0 por 3 anos, e após, constante em 6%: 0 0% 1 0% $2. 00 2 0% $2. 00 3 6% $2. 00 4. . . $2. 12
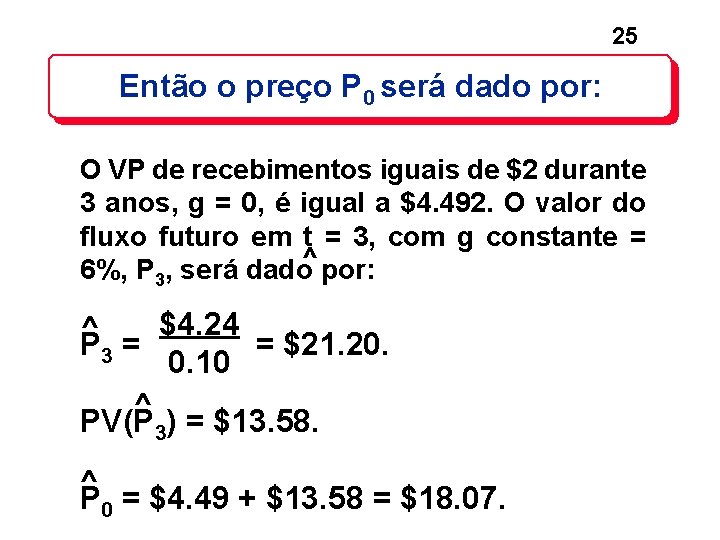
25 Então o preço P 0 será dado por: O VP de recebimentos iguais de $2 durante 3 anos, g = 0, é igual a $4. 492. O valor do fluxo futuro em t = 3, com g constante = 6%, P 3, será dado^ por: $4. 24 ^ P 3 = = $21. 20. 0. 10 ^ ) = $13. 58. PV(P 3 ^ P 0 = $4. 49 + $13. 58 = $18. 07.
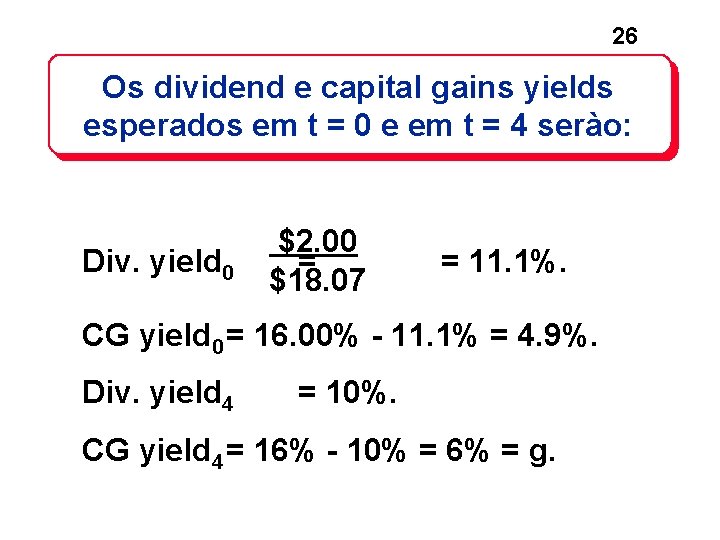
26 Os dividend e capital gains yields esperados em t = 0 e em t = 4 serào: Div. yield 0 $2. 00 = $18. 07 = 11. 1%. CG yield 0 = 16. 00% - 11. 1% = 4. 9%. Div. yield 4 = 10%. CG yield 4 = 16% - 10% = 6% = g.
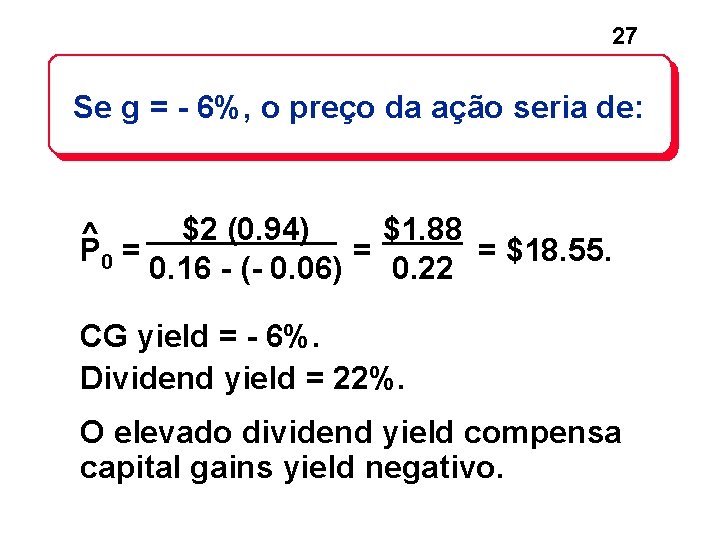
27 Se g = - 6%, o preço da ação seria de: ^ P 0 = $2 (0. 94) $1. 88 = = $18. 55. 0. 16 - (- 0. 06) 0. 22 CG yield = - 6%. Dividend yield = 22%. O elevado dividend yield compensa capital gains yield negativo.
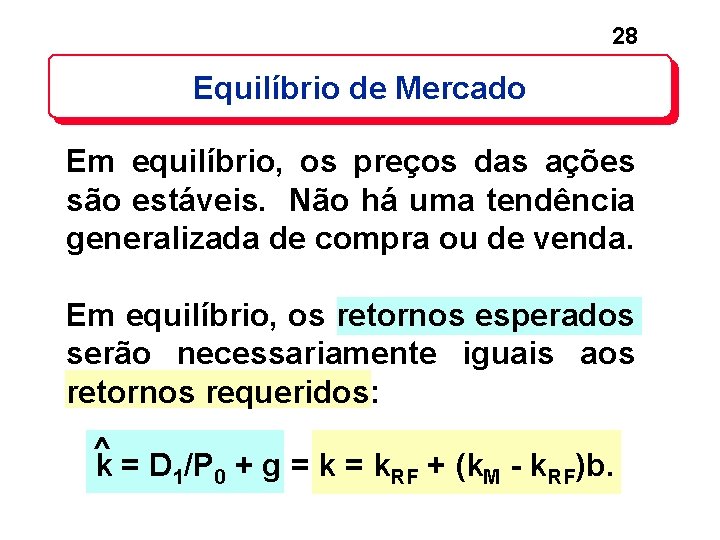
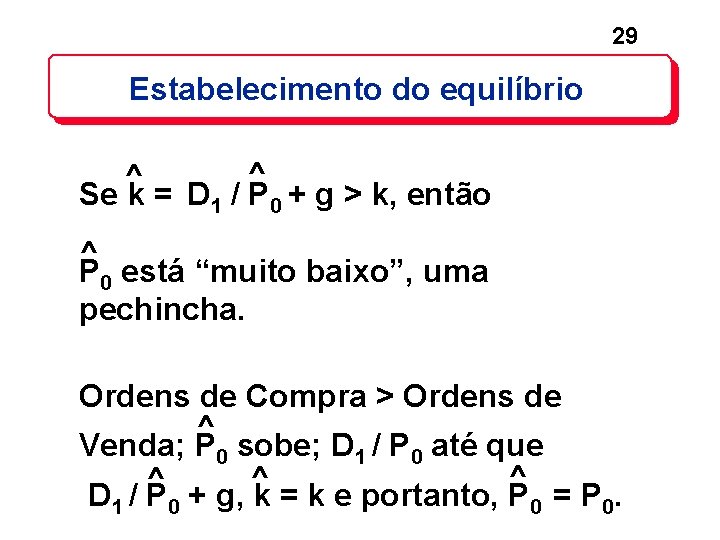
28 Equilíbrio de Mercado Em equilíbrio, os preços das ações são estáveis. Não há uma tendência generalizada de compra ou de venda. Em equilíbrio, os retornos esperados serão necessariamente iguais aos retornos requeridos: ^ k = D 1/P 0 + g = k. RF + (k. M - k. RF)b.
29 Estabelecimento do equilíbrio ^ ^ Se k = D 1 / P 0 + g > k, então ^ P 0 está “muito baixo”, uma pechincha. Ordens de Compra > Ordens de ^ Venda; P 0 sobe; D 1 / P 0 até que ^ ^ ^ D 1 / P 0 + g, k = k e portanto, P 0 = P 0.
30 Hipótese do Eficiente Mercado HME: Os títulos se encontram normalmente em equilíbrio e estão “corretamente precificados”. Não se pode “bater o mercado” exceto através de pura sorte ou informações privilegiadas.
31 1. HME: forma fraca Não é possível lucrar observando tendências passadas. Uma queda recente não é razão para acreditar que as ações subirão (ou baixarão) no futuro. Empiricamente parece verdadeiro; todavia a “análise técnica” é ainda usada.
32 2. HME: forma semi-forte Toda informação publicamente disponível é refletida nos preços das ações; portanto o estudo exaustivo dos relatórios anuais não compensa em busca de ações sub-avaliadas. Verdadeiro em grande parte, mas analistas de desempenho superior podem lucrar ao encontrar e utilizar novas informações.
33 3. HME: forma forte Toda informação, mesmo a privilegiada, está embutida nos preços. Não verdadeiro "insiders" podem lucrar ao negociar com base em informações privilegiadas, mas isto é ilegal.
34 Os mercados norte-americanos são eficientes porque: Há cerca de 15, 000 analistas treinados incluindo MBAs, CFAs, e Ph. Ds, os quais: n trabalham para firmas como Merrill, Morgan, Prudential, que movimentam recursos elevados. n possuem acesso similar aos dados. Portanto as novidades são refletidas em P 0 quase instantaneamente.
35