
1 Management Audit Financier Dr Si Mohamed EL

- Slides: 77
1 Management, Audit Financier Dr. Si Mohamed. EL ILAM
SOMMAIRE I. III. DEFINITION CARACTERISTIQUES DE LA FONCTION AUDIT INTERNE vs CONTROLE INTERNE IV. PREOCCUPATION DE L’AUDIT INTERNE V. LES DIFFERENTS TYPES D’AUDIT VI. METHODOLOGIE VII. LA CHARTE D’AUDIT 2
I. DEFINITION Qu’est-ce que l’audit ? t t Latin: « audire » = entendre To audit : vérifier, contrôler 3
I. DEFINITION Qu’est-ce que l’audit ? t t Une démarche spécifique d’investigation et d’évaluation à partir d’un référentiel, incluant un diagnostic et conduisant éventuellement à des recommandations. Fondamentalement, l’audit est une démarche d’observation, d’analyse et d’interprétation. 4
I. DEFINITION t Audit (anglicisme que l'on peut remplacer par contrôle, vérification, expertise, évaluation, etc. ) vient du verbe latin audire, écouter. Les Romains employaient ce terme pour désigner un contrôle au nom de l’empereur sur la gestion des provinces. Il fut introduit par les Anglo-Saxons au début du XIIIe siècle pour la gestion. Le premier cabinet d’audit fut fondé au XIVe siècle à Londres 5
I. DEFINITION t t L'Audit est une activité indépendante et objective qui donne à une organisation une assurance sur le degré de maîtrise de ses opérations, lui apporte ses conseils pour les améliorer, et contribue à créer de la valeur ajoutée. L'audit aide cette organisation à atteindre ses objectifs en évaluant, par une approche systématique et méthodique, ses processus de management des risques, de contrôle, et de gouvernement d'entreprise, et en faisant des propositions pour renforcer leur efficacité. 6
I. DEFINITION L’audit: pour qui? Et Pourquoi? Pour qui? t t Les dirigeants(qu’a-t-on fait? peut-on faire mieux? ) Les actionnaires actuels (résultats, situation financière : peut-on faire mieux? ) Les actionnaires potentiels (doit-on acheter? ) Les salariés (suis-je dans une situation d’emploi précaire? ) Les fournisseurs (puis-je traiter? serai-je payé? ) Les clients (puis-je traiter? serai-je servi durablement? ) L’Etat (résultat fiscal? ) 7
I. DEFINITION t t L’audit: pour qui? Et Pourquoi? Nécessité de confirmer la validité des informations données par l’entreprise. 8
I. DEFINITION La notion d’audit est large L’audit est un processus objectif et systématique L’audit cherche à évaluer la concordance entre des assertions et la réalité L’audit est avant tout un processus rigoureux d’identification des problèmes t t 9
I. DEFINITION Audit interne vs Audit externe t L’audit interne - permet une certaine continuité des analyses réalisées, - possibilité de reprendre les conclusions des interventions précédentes - possède une meilleure connaissance de la culture d’entreprise - il est moins coûteux. t 10
I. DEFINITION Audit interne vs Audit externe L’audit externe - permet une plus grande indépendance pour l’auditeur, - une plus large gamme de références extérieures (degré de professionnalisation plus élevé). - permet de cacher la personnalité du prescripteur. t t 11
I. DEFINITION Audit financier vs Audit opérationnel L’audit financier t t C’est l’examen critique des états financiers d’une entreprise. Dans ce type d’audit, il est question de voir si les comptes de l’Ese reflètent son image fidèle. Il peut être conduit dans une perspective légale. 12
I. DEFINITION Audit financier vs Audit opérationnel L’audit opérationnel t t C’est l’examen critique des performances et de l’efficacité des fonctions dans l’entreprise; systèmes d’information, méthodes de direction, conditions d’exploitation , stratégie… 13
I. DEFINITION Audit légal vs Audit contractuel L’audit légal Audit légal et le commissariat aux comptes mission définie par des textes légaux (conditions de la désignation du commissaire aux comptes et les conditions d'exercice de sa mission). aboutit à la certification des comptes annuels. strict respect des règles légales et déontologiques. t t - - 14
I. DEFINITION Audit financier vs Audit opérationnel t Audit contractuel - “service” modulable en fonction des besoins spécifiques de l’entreprise. - accès facile à l’information - rapport final – synthèse des recommandations t 15
I. DEFINITION t L’étendue de l’audit : évolution du champ d’application t Audit de conformité / régularité t Audit d’efficacité t Audit de management t Audit stratégique 16
I. DEFINITION Normes et responsabilités Normes applicables à l’auditeur Normes applicables au choix de l’auditeur La compétence L’indépendance t t t - 17
I. DEFINITION Normes et responsabilités Normes relatives aux travaux de l’auditeur (respect des diligences minimales) - La planification et la supervision - La justification de l’opinion - L’appré L’appr ciation des sé ciation des s curité curit s en place - La ré La r daction d’un rapport t 18
I. DEFINITION Normes et responsabilités Normes applicable par l’auditeur t t - Normes comptables Normes d’audit 19
I. DEFINITION t t - - Normes et responsabilités Responsabilités de l’auditeur responsabilité civile (fraude ou négligence) responsabilité pénale (inf. mensongères, non respect du secret professionnel) responsabilité disciplinaire (déontologie) 20
I. DEFINITION PROPOSITION DE THEMES Audit et Ethique Audit des institutions de microfinance Audit social Audit informatique Audit qualité Audit de référencement Audit externe des organisations publiques locales Pratique d’audit dans les banques t t t t t 21
I. DEFINITION t Une fonction universelle t Application à toutes les organisations t Application à toutes les fonctions 22
I. DEFINITION t Une fonction Périodique t L’audit interne est une fonction permanente dans l’E/se. t Les activités d’audit interne sont conduites suivant un plan d’audit 23
I. DEFINITION t Les fondements de l’audit interne t Assistance au management t Sans jugement des hommes t En toute indépendance 24
I. DEFINITION t t Définition à l’attention des managers…(Renard, 2000) « L’audit interne, c’est tout ce que devrait faire un responsable pour s’assurer de la bonne maîtrise de ses affaires – S’il en avait le temps, – Et s’il savait comment s’y prendre » 25
I. DEFINITION t t Définitions de l’audit interne I. F. A. C. I (Institut Français des Auditeurs et Consultants internes) • « Fonction d’expertise indépendante au sein de l’entreprise, assistant la direction de celle-ci pour le contrôle général de ses activités » (1999) 26
I. DEFINITION t Définition approuvée le 21 mars 2000 par le Conseil d'Administration de l'IFACI t L'audit interne est une activité indépendante et objective qui donne à une organisation une assurance sur le degré de maîtrise de ses opérations, lui apporte ses conseils pour les améliorer, et contribue à créer de la valeur ajoutée. Il aide cette organisation à atteindre ses objectifs en évaluant, par une approche systématique et méthodique, ses processus de management des risques, de contrôle, et de gouvernement d'entreprise, et en faisant des propositions pour renforcer leur efficacité. 27
I. DEFINITION t t Finalité de l’audit interne : le contrôle interne Définition: • « fonction d’investigation et d’appréciation du contrôle interne, exercée de façon périodique au sein de l’organisation pour aider les responsables de tous niveaux à mieux maîtriser leurs activités » t Le concept de contrôle interne 28
I. DEFINITION Le contrôle interne Définition de l’OEC (1977) • « ensemble des sécurités contribuant à la maîtrise de l’entreprise » • « but: assurer la protection, la sauvegarde du patrimoine et la qualité de l’information…l’application des instructions de la direction et favoriser l’amélioration des performances » • « se manifeste par l’organisation, les méthodes et les procédures de chacune des activités de l’entreprise pour maintenir la pérennité de celle-ci » t t 29
I. DEFINITION Objectifs du contrôle interne Sécurité des actifs Qualité des informations Respect des directives Optimisation des ressources t t t 30
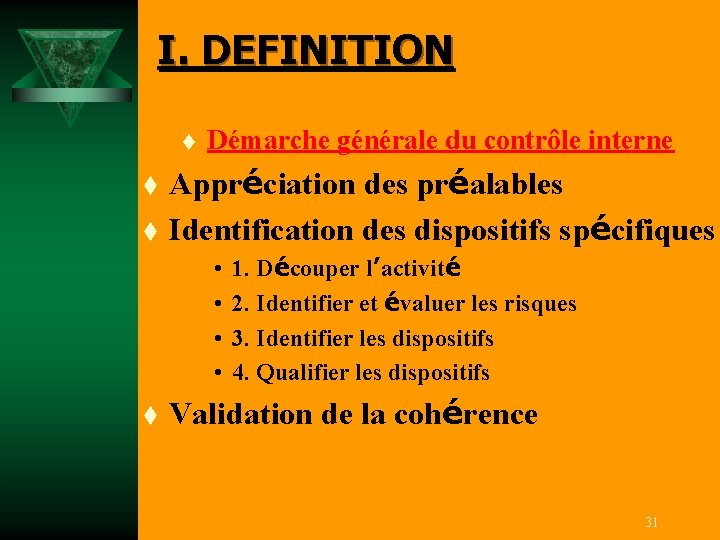
I. DEFINITION t t t Démarche générale du contrôle interne Appréciation des préalables Identification des dispositifs spécifiques • • t 1. Découper l’activité 2. Identifier et évaluer les risques 3. Identifier les dispositifs 4. Qualifier les dispositifs Validation de la cohérence 31
I. DEFINITION t t Les normes de l’audit interne Documents fondamentaux • Normes pour la pratique professionnelle de l’audit interne • Bulletins des normes professionnelles Déclaration des responsabilités de l’audit interne • Code de déontologie • Documents interprétatifs des normes 32
I. DEFINITION t t Les normes professionnelles Normes de qualification Caractéristiques des auditeurs t Normes de fonctionnement Nature des activités et critères de qualité t Normes de mise en œuvre Application à des missions spécifiques 33
I. DEFINITION t Les normes de qualification Indépendance t Compétence professionnelle t Assurance et amélioration qualité t 34
I. DEFINITION Les normes de fonctionnement Gestion de l’audit interne Nature du travail Planification de la mission Accomplissement de la mission Communication des résultats Surveillance des actions de progrès t t t t 35
I. DEFINITION t q o o o o Audit interne – Audit externe: Différences et Complémentarités Différences: Statut, Bénéficiaires de l’audit, Objectifs de l’audit, Champ d’application de l’audit, Prévention des fraudes Indépendence, Périodicité des audits, Méthode. 36
I. DEFINITION t Audit interne – Audit externe: Différences et Complémentarités L’audit externe est un complément de l’audit interne, Echange de rapports, Réunions de travail périodiques, Etablissement en commun de planning d’intervention, Utilisation d’outils identiques, Interdiction de tte immixtion dans la gestion… t management des risques, de contrôle, et de gouvernement d'entreprise, et en faisant des 37 propositions pour renforcer leur efficacité. o o o
I. DEFINITION t Le domaine le plus connu est l'audit comptable et financier, à savoir l'examen de la validité des écritures comptable , des états financiers et fiscaux émis par une entreprise. Il existe d'autres types d'audit dans les contextes où il existe des normes et une réglementation forte (sécurité de l'homme au travail, environnement, hygiène et sécurité alimentaire. . . ) 38
I. DEFINITION (Suite) METHODE: t approche systématique et méthodique t d’évaluation et amélioration t des procédés de: – gestion de risques – contrôle – gouvernement d’entreprise 39
II. CARACTERISTIQUES DE LA FONCTION ACTIVITE 1. d’évaluation indépendante 2. d’assistance du management 3. d’appréciation du contrôle interne 40
II. CARACTERISTIQUES DE LA FONCTION (Suite) Soit: « Tout ce que devrait faire un manager pour s’assurer de la bonne maîtrise de ses activités, s’il en avait le temps et les moyens » 41
II. CARACTERISTIQUES DE LA FONCTION (Suite) 1. Activité d’évaluation indépendante L'auditeur interne doit être rattaché au niveau le plus haut de la hiérarchie ne peut pas intervenir comme opérationnel ni exercer un contrôle des personnes (contrôle interne ou inspection) 42
II. CARACTERISTIQUES DE LA FONCTION (Suite) 2. Activité d’assistance du management t Optimaliser le fonctionnement de l’organisation t Encourager un contrôle efficace à un coût raisonnable Par des: uenquêtes et analyses uévaluations urecommandations et avis uinformations 43
II. CARACTERISTIQUES DE LA FONCTION (Suite) 2. Activité d’assistance du management (suite) t Le manager a une obligation de résultats t L'auditeur interne a une obligation de moyens: uméthodologie et normes uindépendance upas d’implication opérationnelle 44
II. CARACTERISTIQUES DE LA FONCTION (Suite) 3. Activité d’appréciation du contrôle interne t Le contrôle interne c’est l’ensemble des actions entreprises par le management et le personnel en vue de fournir une assurance raisonnable quant à la réalisation des objectifs. 45
II. CARACTERISTIQUES DE LA FONCTION (Suite) 3. Activité d’appréciation du contrôle interne (Suite) t L'AUDIT INTERNE est une fonction d’appréciation et d’évaluation dont la tâche essentielle est, notamment, la validation du contrôle interne. 46
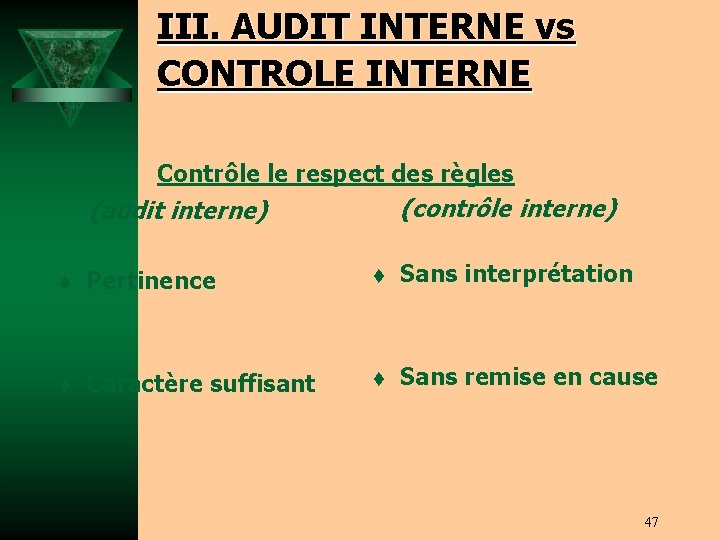
III. AUDIT INTERNE vs CONTROLE INTERNE Contrôle le respect des règles (contrôle interne) (audit interne) t Pertinence t Sans interprétation t Caractère suffisant t Sans remise en cause 47
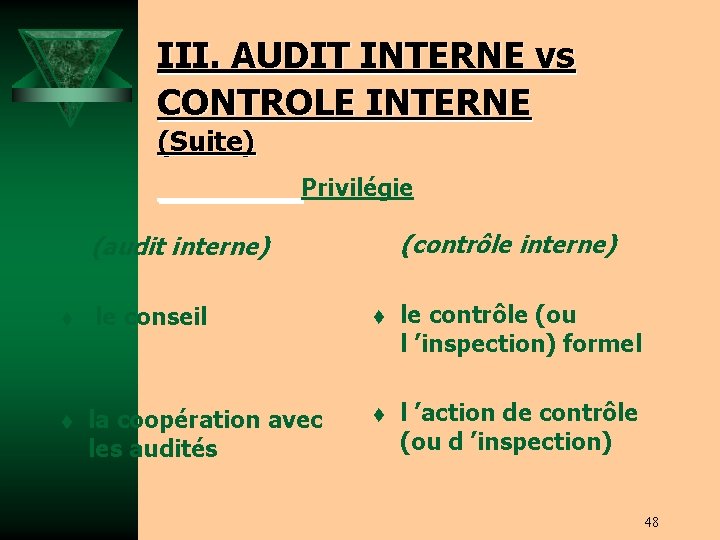
III. AUDIT INTERNE vs CONTROLE INTERNE (Suite) Privilégie (contrôle interne) (audit interne) t le conseil t le contrôle (ou l ’inspection) formel t la coopération avec les audités t l ’action de contrôle (ou d ’inspection) 48
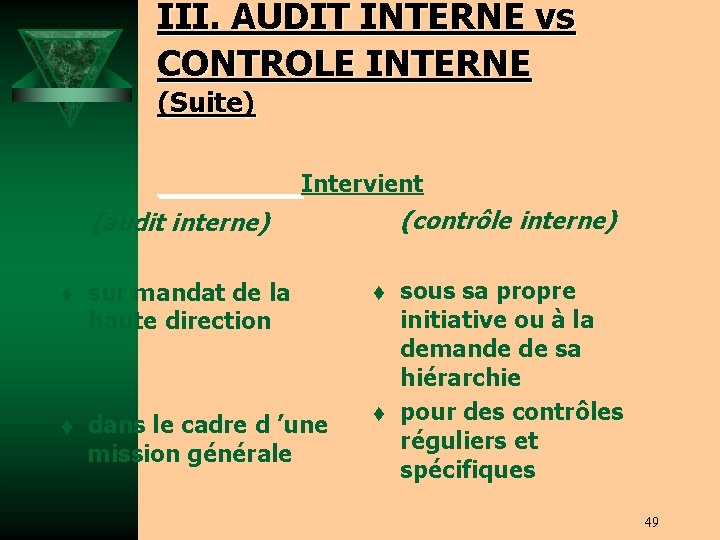
III. AUDIT INTERNE vs CONTROLE INTERNE (Suite) Intervient (contrôle interne) (audit interne) t sur mandat de la haute direction t t dans le cadre d ’une mission générale t sous sa propre initiative ou à la demande de sa hiérarchie pour des contrôles réguliers et spécifiques 49
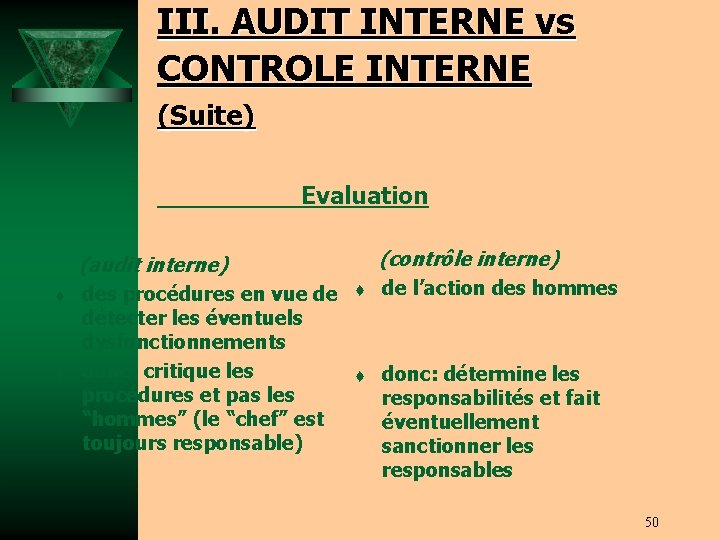
III. AUDIT INTERNE vs CONTROLE INTERNE (Suite) Evaluation (audit interne) t t des procédures en vue de détecter les éventuels dysfonctionnements donc: critique les procédures et pas les “hommes” (le “chef” est toujours responsable) (contrôle interne) t de l’action des hommes t donc: détermine les responsabilités et fait éventuellement sanctionner les responsables 50
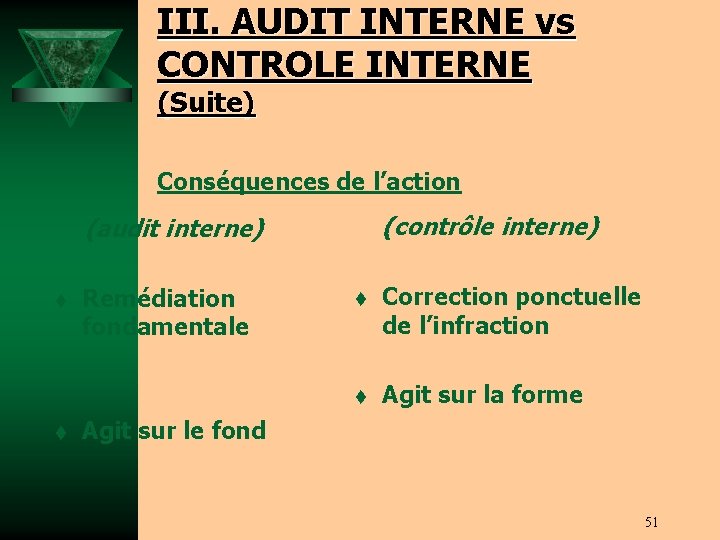
III. AUDIT INTERNE vs CONTROLE INTERNE (Suite) Conséquences de l’action (contrôle interne) (audit interne) t t Remédiation fondamentale t Correction ponctuelle de l’infraction t Agit sur la forme Agit sur le fond 51
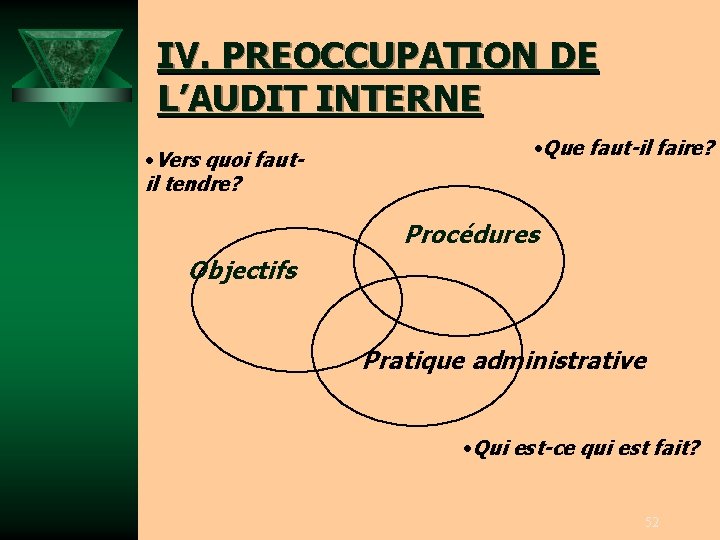
IV. PREOCCUPATION DE L’AUDIT INTERNE • Vers quoi fautil tendre? • Que faut-il faire? Procédures Objectifs Pratique administrative • Qui est-ce qui est fait? 52
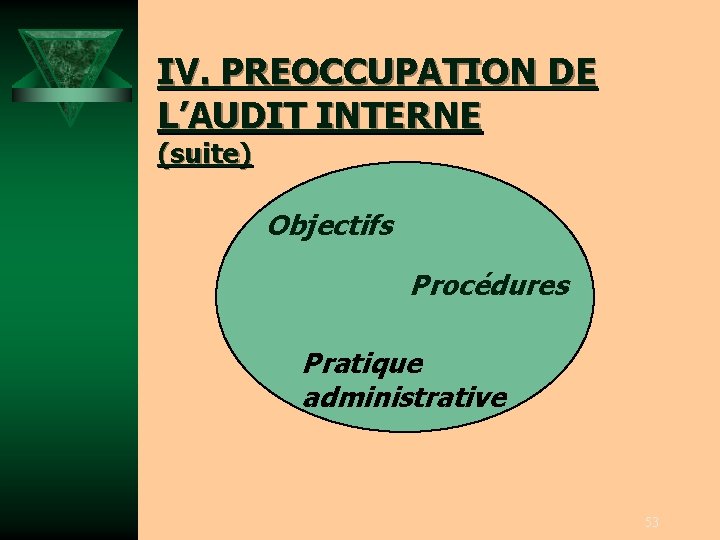
IV. PREOCCUPATION DE L’AUDIT INTERNE (suite) Objectifs Procédures Pratique administrative 53
V. LES DIFFERENTS TYPES D’AUDIT t t t t Audit opérationnel Audit de conformité Audit financier Audit de management Audit stratégique Audit I. T. & I. S. Audit de sécurité 54
VI. METHODOLOGIE 1. Références 2. Déclaration des responsabilités 3. Code de déontologie 4. Normes 55
VI. METHODOLOGIE (Suite) 1. t t Références The Institute of Internal Auditors (IIA) La Confédération Européenne des Instituts d’Audit Interne (ECIIA) IIA Belgium L’Institut Français des Auditeurs Consultants Internes (IFACI) 56
VI. METHODOLOGIE (Suite) 2. Déclaration des responsabilités (Statements of Responsabilities, IIA, 1947) ê t t t Aperçu général des responsabilités de l ’audit interne: Objectif et étendue Responsabilité et autorité Indépendance 57
VI. METHODOLOGIE (Suite) 3. Code de déontologie ê 11 règles déontologiques (IIA), concernant, entre autres: t t l’honnêteté, l’objectivité, la diligence la confidentialité la compétence professionnelle la formation permanente et l’amélioration de l’efficience 58
VI. METHODOLOGIE (Suite) 4. t t t Normes Indépendance (100) Compétence professionnelle (200) Etendue des travaux (300) Exécution du travail d’audit (400) Gestion du service d’audit interne (500) 59
VII. LA CHARTE D’AUDIT è Cf. Déclaration des Responsabilités t t t But, autorité et responsabilités de l’audit interne définis dans une Charte Approbation par la haute direction, avec accord du conseil d’administration Doit définir clairement les objectifs de l’audit interne, l’étendue de son travail et dégager les auditeurs de toute responsabilité opérationnelle 60
VII. LA CHARTE D’AUDIT (Suite) è Norme 510 : Objectif, pouvoir et responsabilité u “Le directeur de l’audit interne doit disposer d’un document (Charte) définissant l’objectif, les (Charte) pouvoirs et la responsabilité du service d’audit interne. ” 61
VII. LA CHARTE D’AUDIT (Suite) La charte d’audit de la trésorerie 1. Objectif 2. Champ d’action et position 3. Indépendance et objectivité 4. Modalités de fonctionnement 5. Méthodologie 6. Normes 7. Missions spécifiques 62
AUDIT FIANCIER Cadre conceptuel de comptabilité Principes comptables Le cadre conceptuel en retient 8 complétés par le principe de prééminence de la réalité sur l’apparence (5 applications) Les principes comptables étudiés dans les lignes qui suivent : La prudence La permanence des méthodes L’intangibilité du bilan La spécialisation des exercices Le coût historique La continuité de l’exploitation La transparence L’importance significative
AUDIT FIANCIER Cadre conceptuel de comptabilité 1 - Principe de la prudence (article 3 et 6) : Appréciation raisonnable des opérations à comptabiliser, afin de ne pas transférer sur l’avenir les risques actuels. les produits ne sont pris en compte que s’ils sont définitivement acquis à l’entreprise, les charges sont comptabilisées dés lors qu’elles sont probables, les moins values sont toujours enregistrées comme charges et les plus values constatées entre les valeurs actuelles et les valeurs d’entrée des éléments de l’actif ne sont pas comptabilisées. L’application de ce principe : Oblige à procéder aux amortissements et provisions, même en l’absence de bénéfice; Interdit la comptabilisation de plus latentes, Oblige à recher systématiquement tous les passifs susceptibles de grever le patrimoine dès lors qu’ils trouvent leur origine dans les faits ou évènements antérieurs à la date d’arrêté des comptes.
AUDIT FIANCIER Cadre conceptuel de comptabilité 2 - Principe de la permanence des méthodes (article 40) : Adoption des mêmes méthodes de d’évaluation et de présentation des états financiers d’un exercice à l’autre. L’objectif est de permettre est la comparaison dans le temps et dans l’espace de l’info financière. l’entreprise doit établir ses états de synthèse en respectant les règles et méthodes d’évaluation et de présentation d’une année à l’autre.
AUDIT FIANCIER Cadre conceptuel de comptabilité Dérogations admises: En cas de : Changements de réglementions comptable et/ou fiscale : - Conséquences : * Changements affectant la réglementation comptable : l’incidence est comptabilisée en capitaux propres; * Changements affectant la réglementation fiscale : imputation de l’incidence dans les comptes de résultat ; Dans les deux cas : informations dans l’Etat annexé. Changements dûment justifiés par : - Une modification substantielles des conditions d’activités, - Par la recherche d’une image fidèle améliorée. Imputation de l’incidence dans les comptes de résultat & informations dans l’Etat annexé
AUDIT FIANCIER Cadre conceptuel de comptabilité Dérogations interdites : Changements non justifiés par : Une modification substantielles des conditions d’activités, Par la recherche d’une image fidèle améliorée. Souvent justifiés par un lissage des résultats. Ex. Moduler les provisions en fonction du résultat souhaité. - Correction d’erreurs commises au cours d’exos antérieurs: * Cas d’erreurs simples : imputation dans les résultats de l’exo; * Cas d’erreurs fondamentales (montants significatifs) : imputation dans les capitaux propres
AUDIT FIANCIER Cadre conceptuel de comptabilité 3 - Principe de la spécialisation des exercices (article 59): Rattachement à chaque exercice les produits et les charges qui le concernent et uniquement ceux là. Ce principe trouve son application à l’inventaire avec l’utilisation des comptes de régularisation tels que : charges à payer, charges constatées d’avance, produits à recevoir etc. Et aussi, la constatation des amortissements & provisions. Les difficultés de ce principe existent avec notamment lorsqu’il s’agira d’apprécier des évènements postérieurs à l’exercice. Les charges et les produits doivent être rattachés à l’exercice qui les concerne. Ils sont comptabilisés au fur et à mesure de leur apparition, compte non tenu des dates de leur encaissement ou de leur paiement.
AUDIT FIANCIER Cadre conceptuel de comptabilité 4 - Principe du coût historique (article 35 et 36) : comptabilisation et maintien des biens à leur valeur d’entrée dans le patrimoine. Avantage : ce principe a le mérite de présenter une objectivité dans l’évaluation des biens et passifs. Ce qui confère une certaine sécurité parce qu’évitant le recours à des estimations contestables Inconvénients : ce principe lié à l’image que donnent du bilan et le compte de résultat de la situation de l’entreprise. Dérogations : Réévaluations des actifs, environnement hyper inflationniste En vertu de ce principe les éléments du patrimoine restent inscrits en comptabilité à leur valeur d’entrée exprimée en unités monétaires courantes à la date d’acquisition.
AUDIT FIANCIER Cadre conceptuel de comptabilité 5 - Principe de continuité de l’exploitation (article 39) : l’entreprise est présumée poursuivre ses activités dans un horizon temporel prévisible. Appréciation du critère de continuité: situation à apprécier sur la période suivant la clôture de l’exercice contrôlé. A titre d’exemple, on peut citer les situation ci-après : Situation nette négative, Recours à d’importants emprunts à CT pour financer des investissements non susceptibles d’être réalisés rapidement, Impossibilité d’honorer ses créances à l’échéance, Mise en péril de la poursuite de l’exploitation du fait, par exemple, de la fin d’un de francise, des procédures judiciaires, de la rupture de l’approvisionnement en matières ou de graves conflits sociaux l’entreprise doit établir ses états de synthèse dans la perspective d’une poursuite normale de ses activités.
AUDIT FIANCIER Cadre conceptuel de comptabilité 6 - Principe de l’importance significative (article 33) : Tout élément susceptible d’influencer le jugement destinataires des états Financiers doit être communiqué. Selon ce principe les états de synthèses doivent révéler tous les éléments dont l’importance peut affecter les évaluations et les décisions. ces états ne doivent faire apparaître que les informations d’importance significative, c’est-à-dire celles qui sont susceptibles d’influencer l’opinion que les lecteurs peuvent avoir sur le patrimoine, la situation financière et les résultats de l’entreprise.
AUDIT FIANCIER Cadre conceptuel de comptabilité 7 - Principe de transparence ou clarté (articles 6 à 11, sauf 7) : fournir une information claire et loyale. Ce principe renvoie également aux concepts de régularité et sincérité : Régularité : conformité aux règles et procédures Sincérité : présentation et communication de manière claire et loyale, sans intention de dissimiler la réalité derrière l’apparence, Le respect de la non compensation pour ne pas entrainer des confusions juridiques et économiques qui fausseraient l’image des EF. les opérations et les informations doivent être enregistrées dans le les comptes et sous la rubrique adéquate, les éléments des états se synthèse doivent être inscrits dans les postes adéquats sans compensation ni entre les comptes ni entre les postes et les éléments d’actif et de passif doivent être évaluer séparément.
AUDIT FIANCIER Cadre conceptuel de comptabilité 8 - Principe d’intangibilité du bilan (article 34) : Correspondance bilan de clôture / bilan d’ouverture. Conséquences de l’application de ce principe : Cf. correction d’erreurs antérieures.
AUDIT FIANCIER Cadre conceptuel de comptabilité Principe de prééminence de la réalité sur l’apparence (5 applications retenues). • Concession de services publics, • Crédit bail, • Personnel intérimaire, • Bien acquis avec clause de réserve de propriété, • Effets escomptés non échus.
AUDIT FIANCIER Cadre conceptuel de comptabilité Objectifs à atteindre : l’image fidèle L’objectif assigné aux principes : donner une image fidèle du patrimoine, de la situation financière et du résultat de l’entreprise c-à-d donner une image aussi objective que possible de la réalité de l’entreprise. Image fidèle représente un test final permettant de juger l’application des principes comptables. a) Présomption lorsque les règles comptables sont appliquées de bonne foi, cela conduit à obtenir des EF reflétant l’image fidèle de la situation de l’E/S, b) Guide pour le comptable, lorsqu’il confronté à des situations délicates, de prendre une décision. Ex: En l’absence de règles comptables, quelle solution apporter ? Lorsque plusieurs méthodes sont possibles, comment choisir ?
AUDIT FIANCIER Cadre conceptuel de comptabilité Les méthodes d’évaluation Le Syscoa (Le système comptable ouest africain) et le Système francophone en générale distingue : t La valeur d’entrée au patrimoine, t La valeur actuelle à une date quelconque, t La valeur nette au bilan.
AUDIT FIANCIER Cadre conceptuel de comptabilité A) La valeur d’entrée Cette valeur d’entrée est : - Le coût d’achat ou d’acquisition pour les biens achetés, - Le coût de production pour les biens produits. B) La valeur actuelle Elle s’apprécie en fonction des deux critères : marché et utilité. En hypothèse de continuité d’exploitation, la valeur actuelle d’un bien correspond au prix qu’accepterait d’en donner, dans l’état où se trouve ce bien, un acquéreur de l’entreprise (et non du bien isolé) car un tel acquérir envisage nécessairement à la fois le prix du marché et l’utilité pour l’entreprise. En l’absence de continuité, on retiendra la valeur de marché ou à la valeur vénale (prix potentiel de vente, valeur dite de négociation) A la clôture de l’exercice, la valeur d’inventaire correspond à la valeur actuelle