
1 Estrutura de Capital ARTHUR RIDOLFO NETO email
- Slides: 40
1 Estrutura de Capital ARTHUR RIDOLFO NETO e-mail: Arthur. Ridolfo@fgv. br
2 Decisões Empresariais n. Decisões de Investimentos n. Decisões de Financiamento n. Decisões de Dividendos
3 Decisão de Investimentos n Alocação de recursos em propostas de investimento com RETORNO Futuro n RISCO Operacional n Determina: • O Total de Ativos da Empresa • A Composição desses Ativos • O Risco do Negócio
Investindo n n 4 Investimentos em itens necessários a condução dos negócios. Investimentos podem ser tangíveis tais como instalações, equipamentos, estoques. Ou investimentos podem ser intangíveis tais como patentes, licenças, concessões e outros direitos. Outros investimentos são participações acionárias em outras empresas, aplicações financeiras.
Decisão de Financiamento Estrutura de Capital n Composição do Passivo e Patrimônio Líquido n Custo de Capital n Risco Financeiro 5
Obtenção de Financiamento n. Existem duas fontes principais 6 de recursos: l. Proprietários fornecem recursos e obtém retornos através de dividendos e do crescimento futuro de valor. l. Credores fornecem recursos para as empresas e obtém retornos através do recebimento de juros. Existe o reembolso do principal.
7 CUSTO DE CAPITAL n Custo médio ponderado de capital, weighted average cost of capital (WACC) é a taxa média de retorno exigida pelos investidores da empresa, (acionistas e credores) n A Taxa de Retorno que a empresa precisa obter sobre os seus projetos de investimentos, para manter o valor de mercado de suas ações e atrair os recursos necessários para a sua existência.
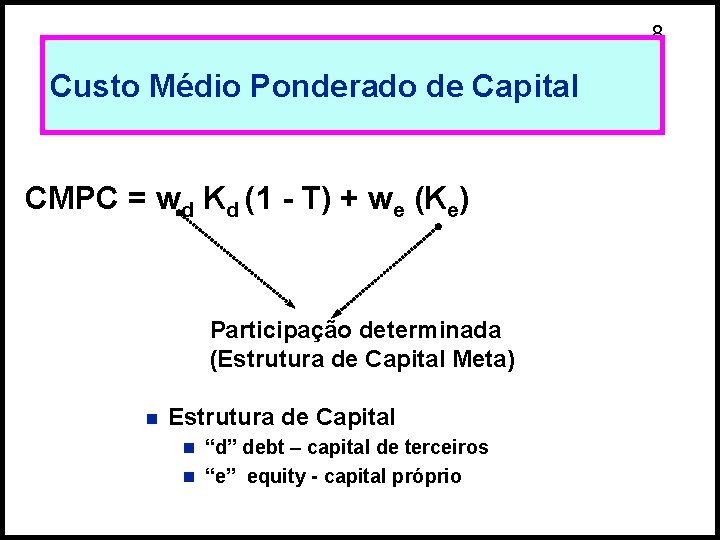
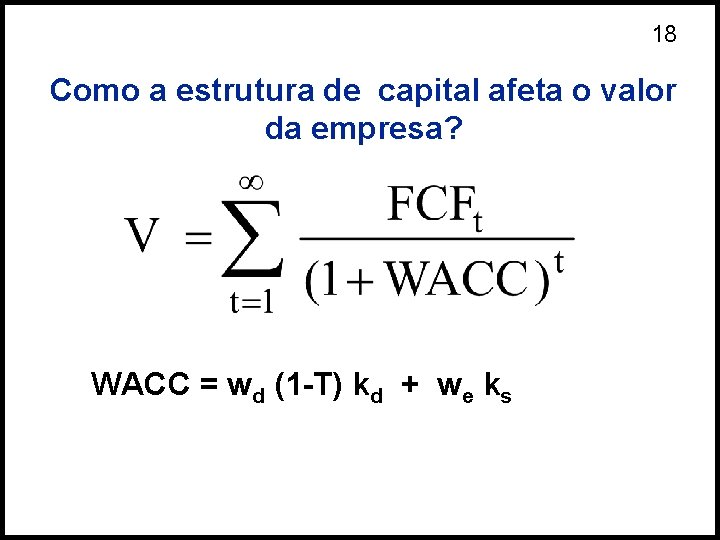
8 Custo Médio Ponderado de Capital CMPC = wd Kd (1 - T) + we (Ke) Participação determinada (Estrutura de Capital Meta) n Estrutura de Capital n “d” debt – capital de terceiros n “e” equity - capital próprio
9 Política de Dividendos n Destinações do Lucro: l Reinvestimento na Empresa l Distribuição aos Acionistas
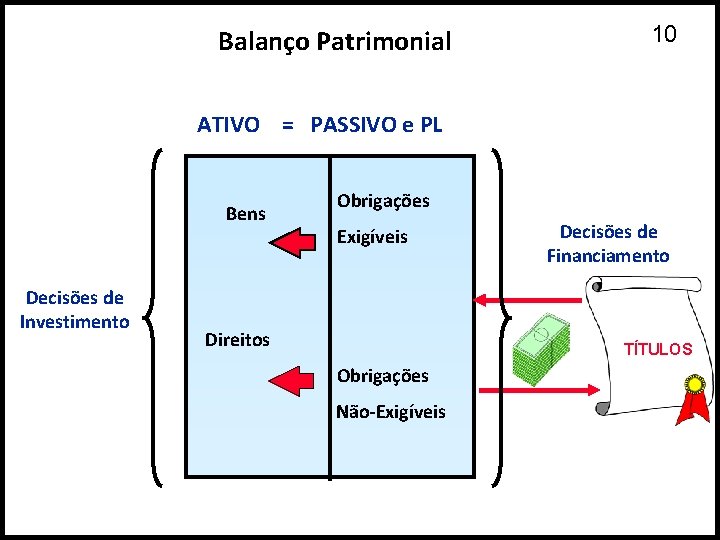
Balanço Patrimonial 10 ATIVO = PASSIVO e PL Bens Decisões de Investimento Obrigações Exigíveis Direitos Decisões de Financiamento TÍTULOS Obrigações Não-Exigíveis
11 Decisões de Estrutura de Capital: Conceitos Básicos n Risco do negócio vs. risco financeiro n Exemplo de fluxo de caixa perpétuo n Estabelecendo a estrutura ótima de capital
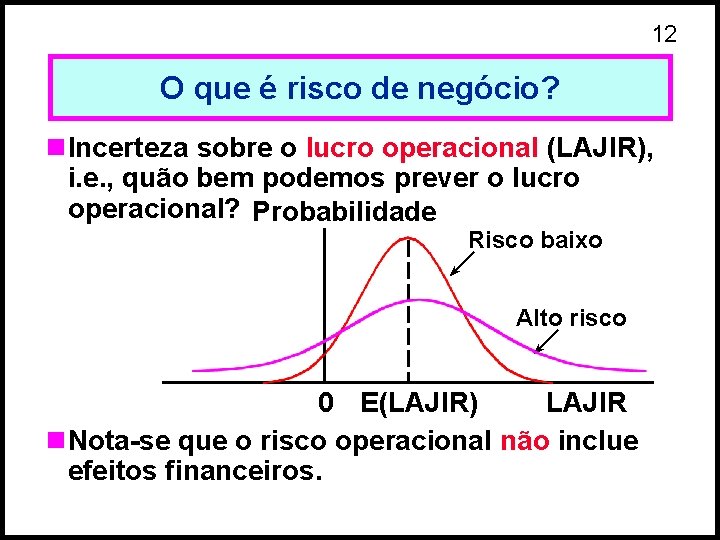
12 O que é risco de negócio? n. Incerteza sobre o lucro operacional (LAJIR), i. e. , quão bem podemos prever o lucro operacional? Probabilidade Risco baixo Alto risco 0 E(LAJIR) LAJIR n. Nota-se que o risco operacional não inclue efeitos financeiros.
13 Fatores Que Influenciam o Risco Operacional n Incerteza sobre a demanda (vendas unitárias). n Incerteza sobre preços de venda. n Incerteza sobre custos. n garantias de produtos, outros tipos de obrigações. n Grau de alavancagem operacional (GAO).
14 O que é alavancagem operacional, e como ela afeta o risco operacional? n Alavancagem Operacional é utilização de custos fixos ao invés de custos variáveis. n Se a maior parte dos custos são fixos, não declinam quando a demanda cai, dessa forma a empresa tem alta alavancagem operacional.
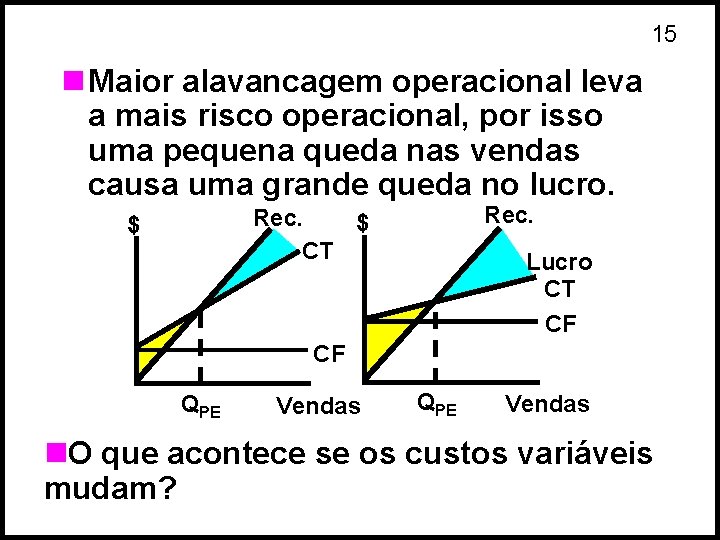
15 n Maior alavancagem operacional leva a mais risco operacional, por isso uma pequena queda nas vendas causa uma grande queda no lucro. Rec. $ CT $ Lucro CT CF CF QPE Vendas n. O que acontece se os custos variáveis mudam?
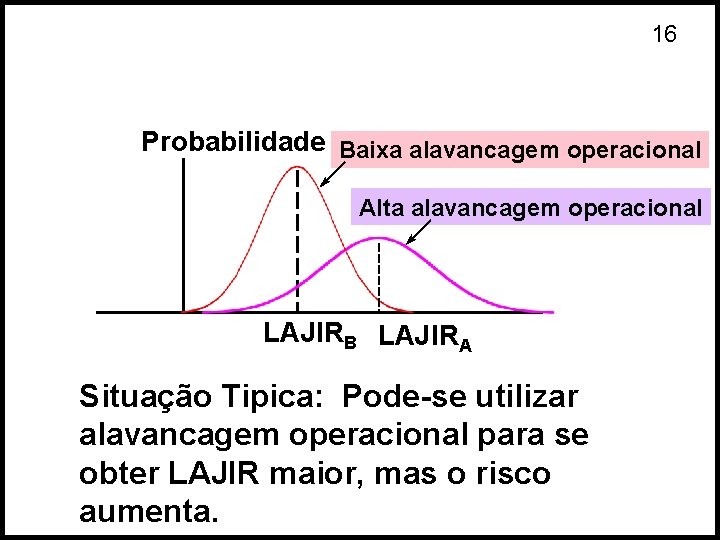
16 Probabilidade Baixa alavancagem operacional Alta alavancagem operacional LAJIRB LAJIRA Situação Tipica: Pode-se utilizar alavancagem operacional para se obter LAJIR maior, mas o risco aumenta.
17 Definições n V = valor da empresa n FCF = free cash flow n WACC = weighted average cost of capital n ks and kd custos ações e dívidas n we and wd percentuais de participação das ações e dívidas no financiamento da empresa.
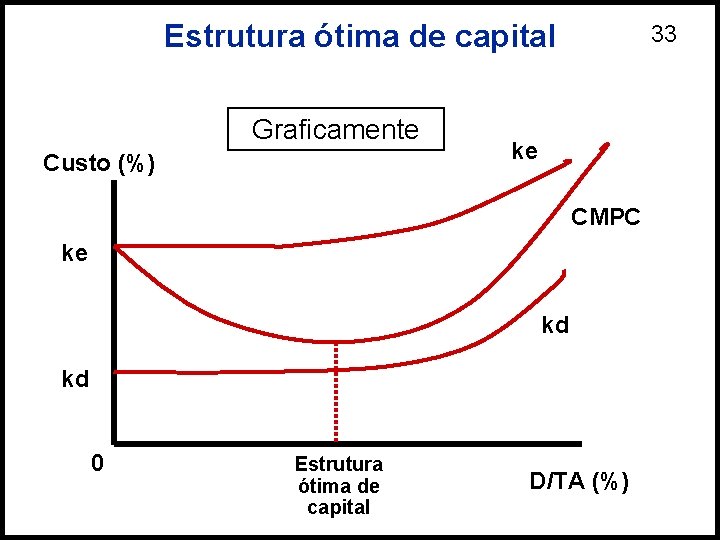
18 Como a estrutura de capital afeta o valor da empresa? WACC = wd (1 -T) kd + we ks
19 Efeitos da Estrutura de Capital n O impacto da estrutura de capital no valor depende do efeito das dívidas no : l. WACC (custo médio ponderado de capital) l. FCF (fluxo de caixa livre)
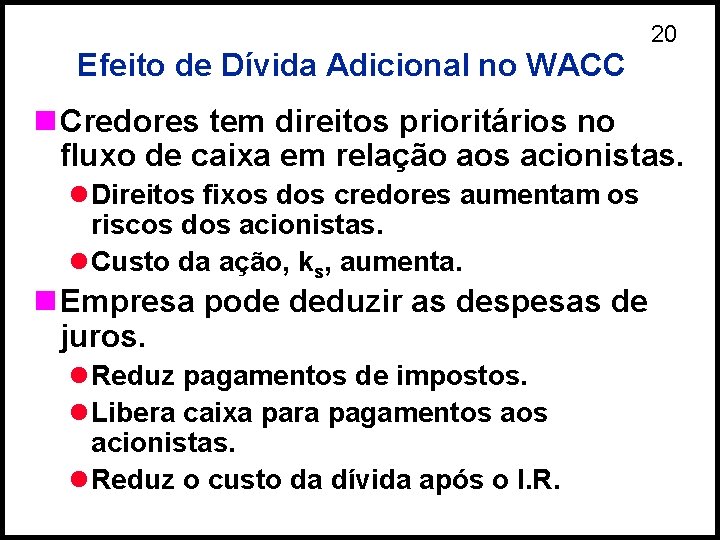
20 Efeito de Dívida Adicional no WACC n Credores tem direitos prioritários no fluxo de caixa em relação aos acionistas. l Direitos fixos dos credores aumentam os riscos dos acionistas. l Custo da ação, ks, aumenta. n Empresa pode deduzir as despesas de juros. l Reduz pagamentos de impostos. l Libera caixa para pagamentos acionistas. l Reduz o custo da dívida após o I. R.
21 Efeito de Dívida Adicional no WACC (Continuação) n Dívida aumenta o risco de falência. l Aumenta o custo dos empréstimos antes do I. R. , kd, aumenta. n Adições de dívida aumenta o montante de financiamento com custo menor (kd) e diminui o montante de financiamento com custo maior (ke). n Efeito líquido esperado no WACC = diminuição.
22 Efeito de Dívida Adicional no FCF n Dívida adicional aumenta o risco de falência. l. Custos diretos: Legal fees, vendas, etc. l. Custos indiretos: Perda de clientes, redução na produtividade dos gestores e funcionários de linha, redução nas linhas de crédito (i. e. , contas a pagar) oferecidas pelos fornecedores.
23 Assimetria de Informação e Sinalização n Gestores conhecem as perspectivas futuras da empresa melhor que os investidores. n Gestores não iriam emitir novas ações (aumentar capital próprio) se eles pensassem que o preço atual da ação fosse menor que o valor verdadeiro (considerando suas informações internas).
24 O que é alavancagem financeira? Risco financeiro? n Alavancagem financeira é a utilização de dívidas - capital de 3 os. n Risco financeiro é o risco adicional que os acionistas tem como resultado da alavancagem financeira.
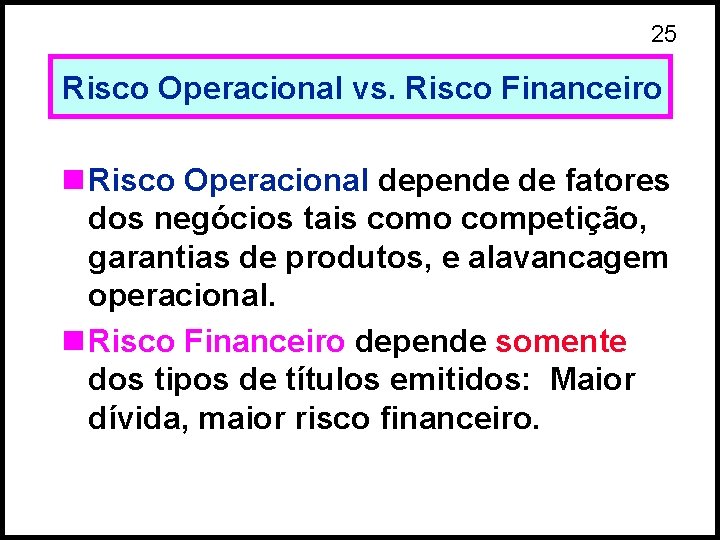
25 Risco Operacional vs. Risco Financeiro n Risco Operacional depende de fatores dos negócios tais como competição, garantias de produtos, e alavancagem operacional. n Risco Financeiro depende somente dos tipos de títulos emitidos: Maior dívida, maior risco financeiro.
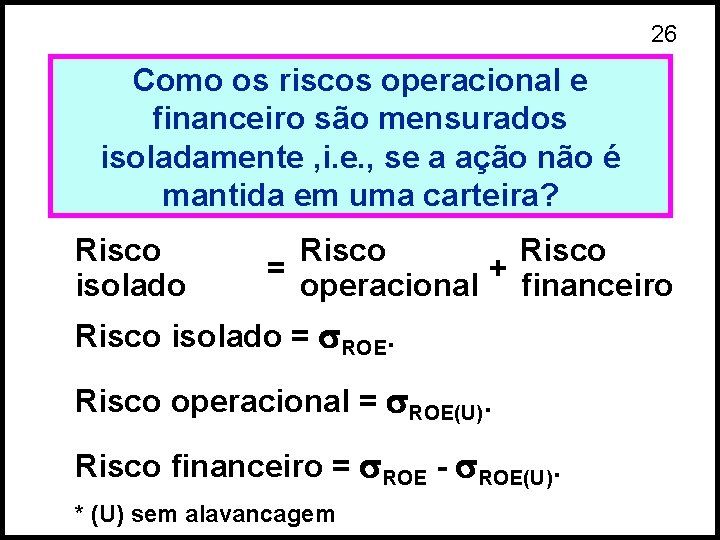
26 Como os riscos operacional e financeiro são mensurados isoladamente , i. e. , se a ação não é mantida em uma carteira? Risco isolado Risco = + operacional financeiro Risco isolado = s. ROE. Risco operacional = s. ROE(U). Risco financeiro = s. ROE - s. ROE(U). * (U) sem alavancagem
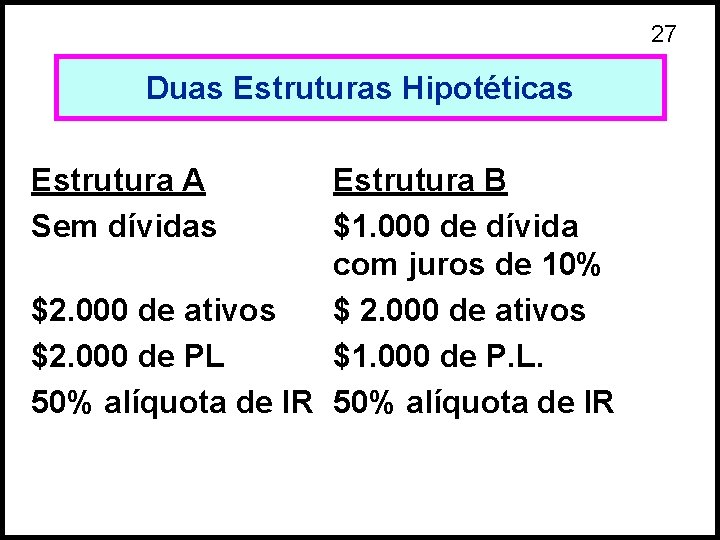
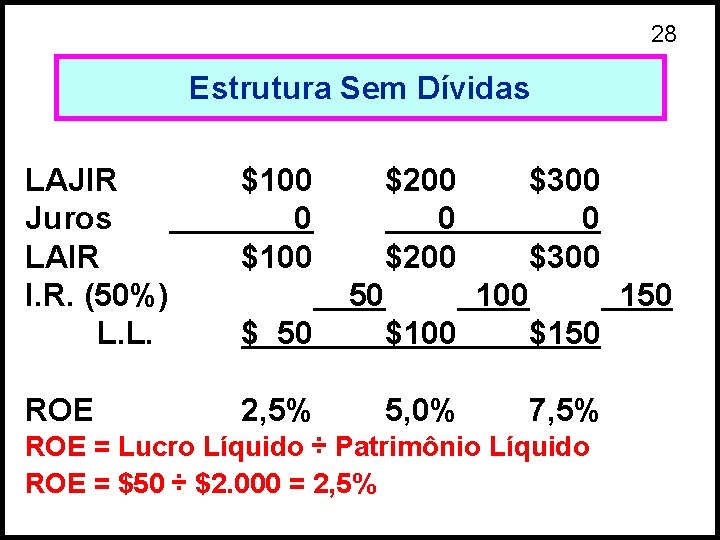
27 Duas Estruturas Hipotéticas Estrutura A Sem dívidas Estrutura B $1. 000 de dívida com juros de 10% $2. 000 de ativos $2. 000 de PL $1. 000 de P. L. 50% alíquota de IR
28 Estrutura Sem Dívidas LAJIR Juros LAIR I. R. (50%) L. L. $100 0 $100 $200 $ 50 $100 $150 ROE 2, 5% 5, 0% 7, 5% 50 $300 100 150 ROE = Lucro Líquido ÷ Patrimônio Líquido ROE = $50 ÷ $2. 000 = 2, 5%
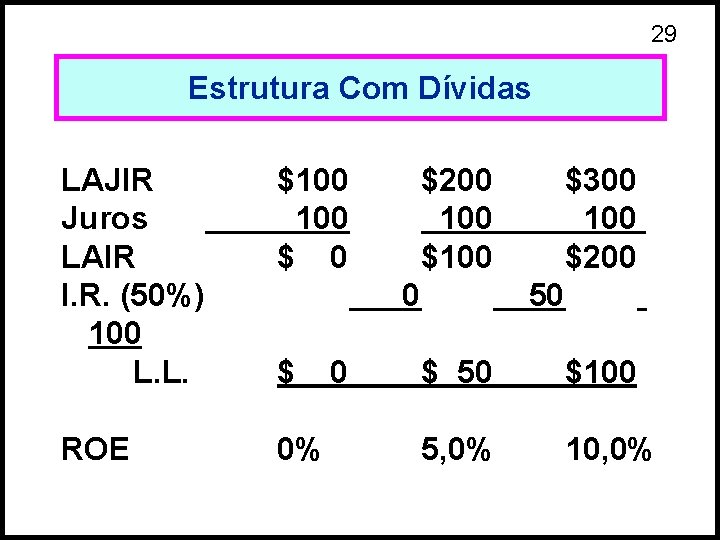
29 Estrutura Com Dívidas LAJIR Juros LAIR I. R. (50%) 100 L. L. $100 $ 0 ROE 0% $200 100 $100 0 $300 100 $200 50 $100 5, 0% 10, 0%
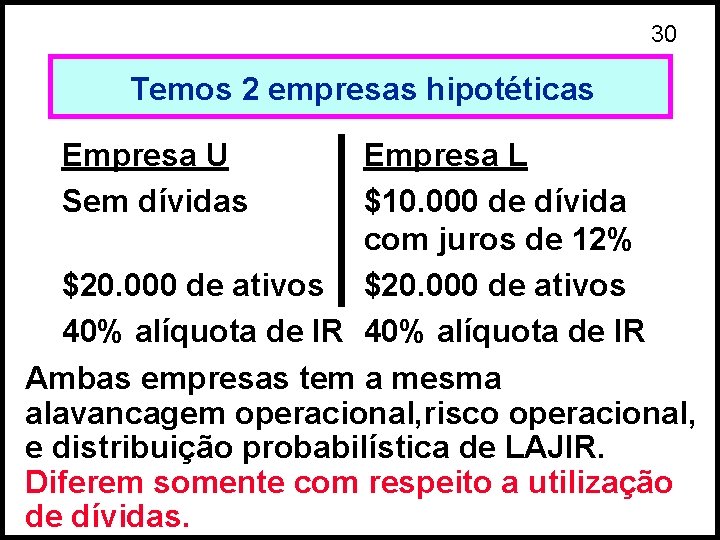
30 Temos 2 empresas hipotéticas Empresa U Sem dívidas Empresa L $10. 000 de dívida com juros de 12% $20. 000 de ativos 40% alíquota de IR Ambas empresas tem a mesma alavancagem operacional, risco operacional, e distribuição probabilística de LAJIR. Diferem somente com respeito a utilização de dívidas.
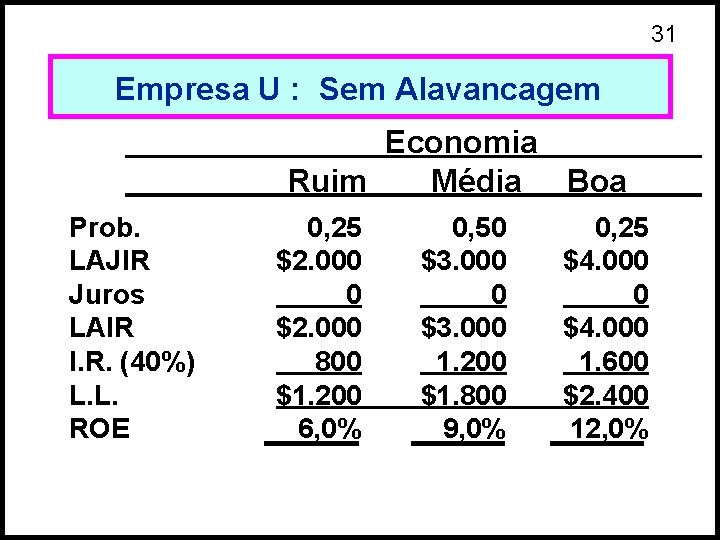
31 Empresa U : Sem Alavancagem Economia Ruim Média Boa Prob. LAJIR Juros LAIR I. R. (40%) L. L. ROE 0, 25 $2. 000 0 $2. 000 800 $1. 200 6, 0% 0, 50 $3. 000 1. 200 $1. 800 9, 0% 0, 25 $4. 000 0 $4. 000 1. 600 $2. 400 12, 0%
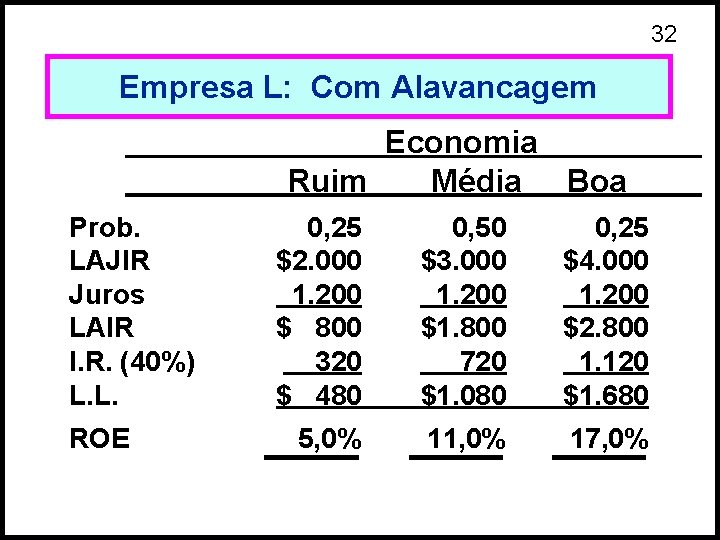
32 Empresa L: Com Alavancagem Economia Ruim Média Boa Prob. LAJIR Juros LAIR I. R. (40%) L. L. ROE 0, 25 $2. 000 1. 200 $ 800 320 $ 480 0, 50 $3. 000 1. 200 $1. 800 720 $1. 080 0, 25 $4. 000 1. 200 $2. 800 1. 120 $1. 680 5, 0% 11, 0% 17, 0%
Estrutura ótima de capital Graficamente Custo (%) 33 ke CMPC ke kd kd 0 Estrutura ótima de capital D/TA (%)
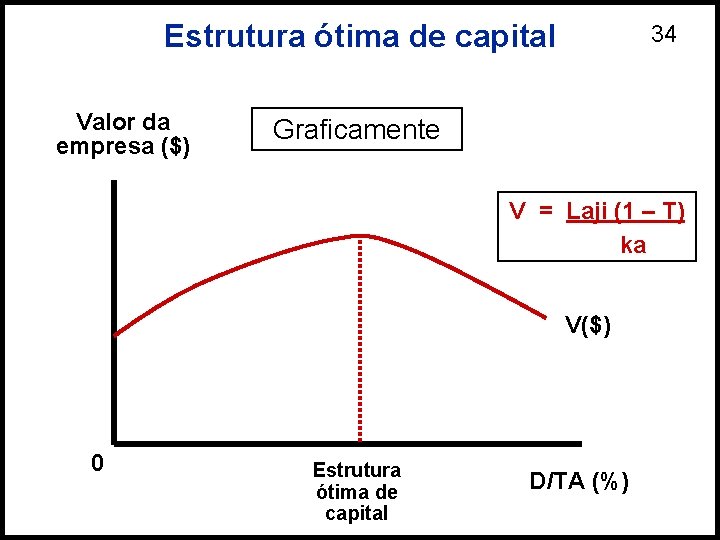
Estrutura ótima de capital Valor da empresa ($) 34 Graficamente V = Laji (1 – T) ka V($) 0 Estrutura ótima de capital D/TA (%)
35 Que tipo de análise as empresas deveriam fazer para auxiliar na obtenção de sua estrutura ótima ou meta de capital? n A projeção e simulação de modelos financeiros podem ajudar a demonstrar como as mudanças na estrutura de capital afetam preços das ações, índices de coberturas e outros impactos. (Mais. . . )
36 n Modelos projetados podem gerar resultados sob vários cenários, mas o administrador financeiro deve especificar os valores utilizados na projeção, interpretar os resultados, e eventualmente decidir por uma estrutura meta de capital. n Ao final, a decisão de estrutura de capital será baseada numa combinação de analise e JULGAMENTO.
37 Quais são os outros fatores que os administradores deveriam considerar ao determinar a estrutura meta de capital? n Índices de endividamento de outras empresas que pertencem ao setor. n Índices de cobertura projetados com diferentes estruturas de capital, sob cenários econômicos diferentes. n Atitudes de investidores e agências de rating. (impactos nos ratings dos títulos).
38 n Capacidade “reserva” de empréstimos. n Efeitos no controle. n Tipo de ativos--boas garantias? n Alíquota de Imposto de Renda.
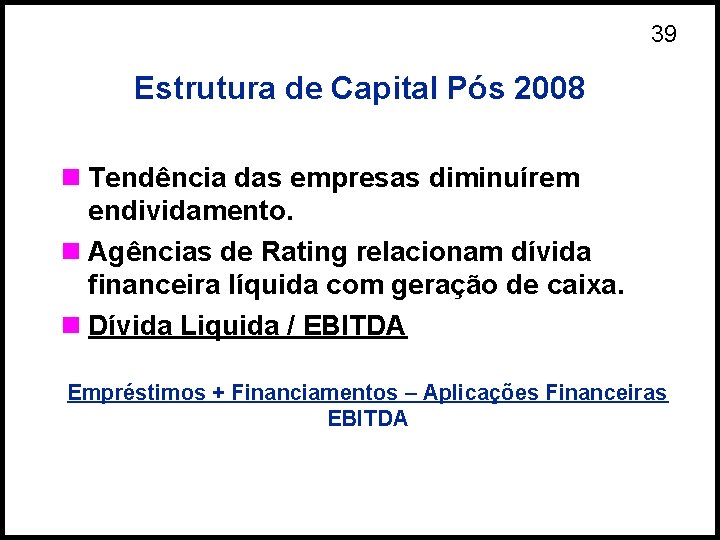
39 Estrutura de Capital Pós 2008 n Tendência das empresas diminuírem endividamento. n Agências de Rating relacionam dívida financeira líquida com geração de caixa. n Dívida Liquida / EBITDA Empréstimos + Financiamentos – Aplicações Financeiras EBITDA
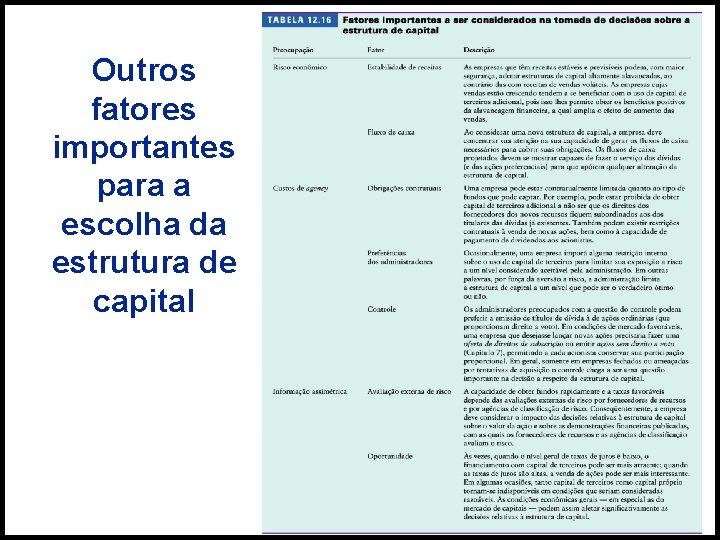
40 Outros fatores importantes para a escolha da estrutura de capital