
1 Del 5 Finansiering Sid 317 342 Fretagsekonomi
- Slides: 25
1 Del 5 Finansiering Sid 317 -342 Företagsekonomi 100 Per-Hugo Skärvad och Jan Olsson Upplaga 15: 1 Liber, Malmö, 2011 21: Finansiering
2 Kapitel 21 Sid 319 -342 Finansiering
3 Vad är finansiering? Kapitalstorlek Kapitalkostnader • Hur mycket kapital har vi? • Hur mycket kapital behöver vi? • Vad kostar olika finansieringsformer? Sid 319 -321, 337 – Anläggningskapital – Rörelsekapital – Säkerhetskapital Kapitalanvändning Kapitalanskaffning • Vad används kapitalet till? • Var är kapitalet bundet? • Sker på kapitalmarknaden • Hur har kapitalet anskaffats? • Finansiering av främmande och eget kapital? • Klarar utbetalningarna med likvida medel och inbetalningarna? – – Realkapital Finansiellt kapital Humankapital Immateriellt kapital
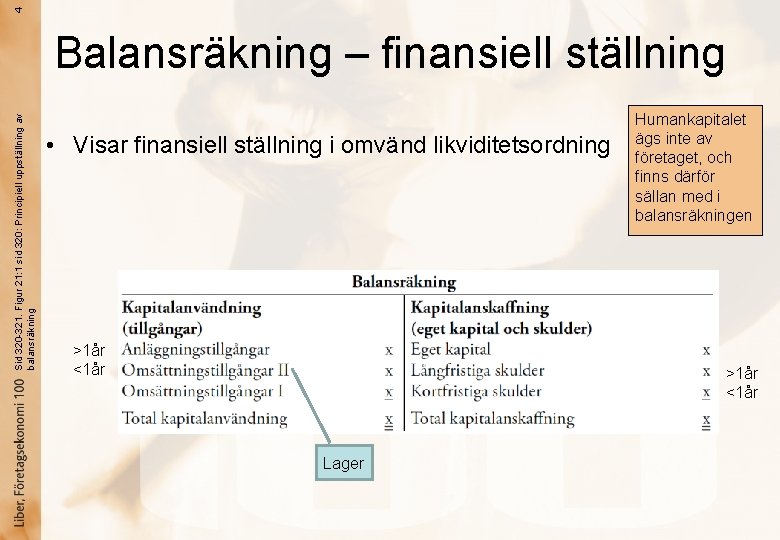
4 Sid 320 -321. Figur 21: 1 sid 320: Principiell uppställning av balansräkning Balansräkning – finansiell ställning • Visar finansiell ställning i omvänd likviditetsordning >1år <1år Humankapitalet ägs inte av företaget, och finns därför sällan med i balansräkningen >1år <1år Lager
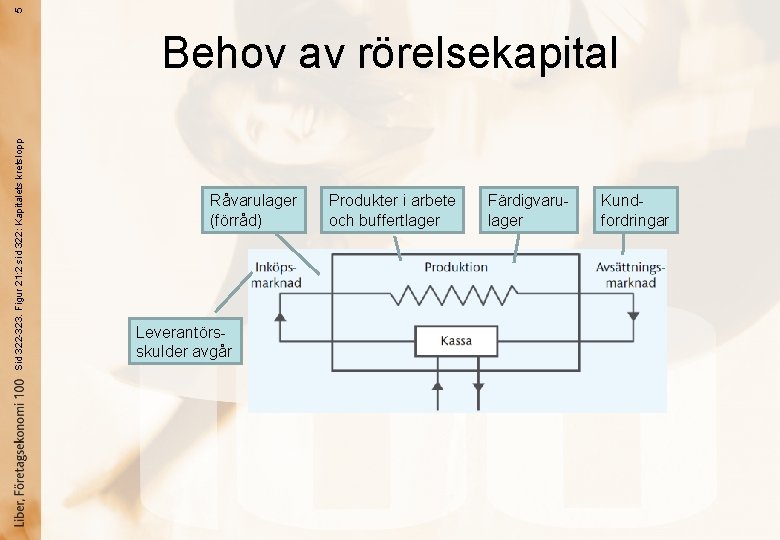
5 Sid 322 -323. Figur 21: 2 sid 322: Kapitalets kretslopp Behov av rörelsekapital Råvarulager (förråd) Leverantörsskulder avgår Produkter i arbete och buffertlager Färdigvarulager Kundfordringar
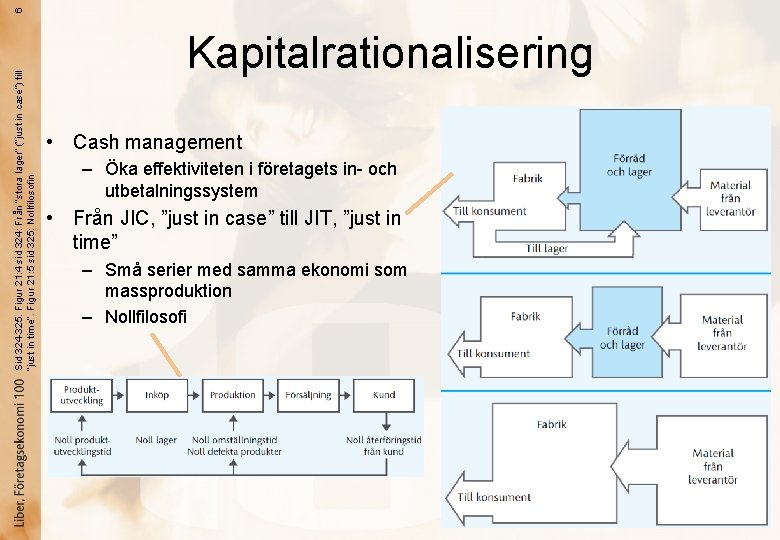
6 Sid 324 -325. Figur 21: 4 sid 324: Från ”stora lager” (”just in case”) till ”just in time”. Figur 21: 5 sid 325: Nollfilosofin Kapitalrationalisering • Cash management – Öka effektiviteten i företagets in- och utbetalningssystem • Från JIC, ”just in case” till JIT, ”just in time” – Små serier med samma ekonomi som massproduktion – Nollfilosofi
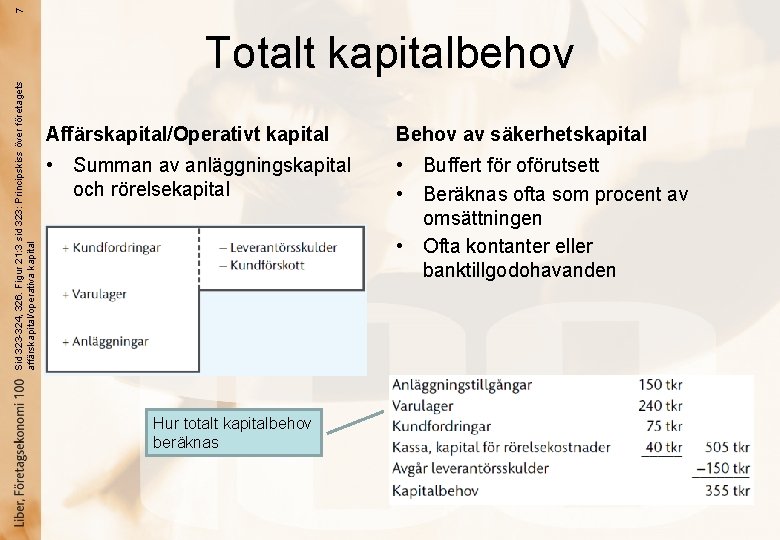
7 Sid 323 -324, 326. Figur 21: 3 sid 323: Principskiss över företagets affärskapital/operativa kapital Totalt kapitalbehov Affärskapital/Operativt kapital Behov av säkerhetskapital • Summan av anläggningskapital och rörelsekapital • Buffert för oförutsett • Beräknas ofta som procent av omsättningen • Ofta kontanter eller banktillgodohavanden Hur totalt kapitalbehov beräknas
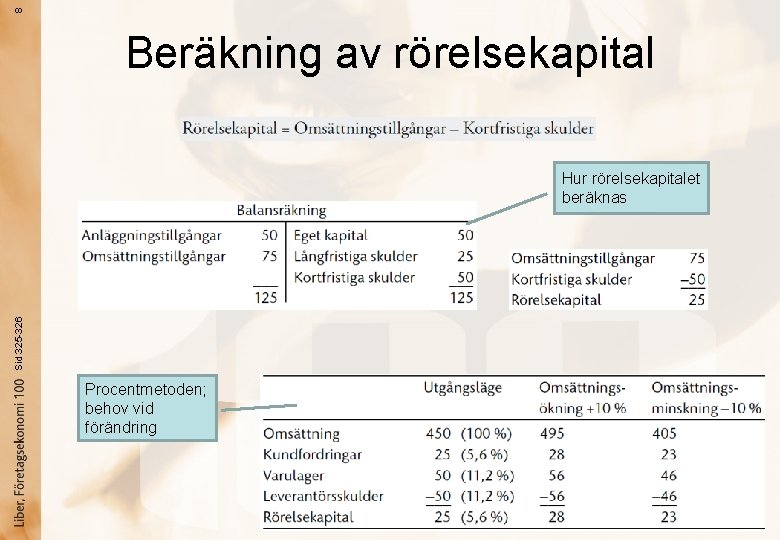
8 Beräkning av rörelsekapital Sid 325 -326 Hur rörelsekapitalet beräknas Procentmetoden; behov vid förändring
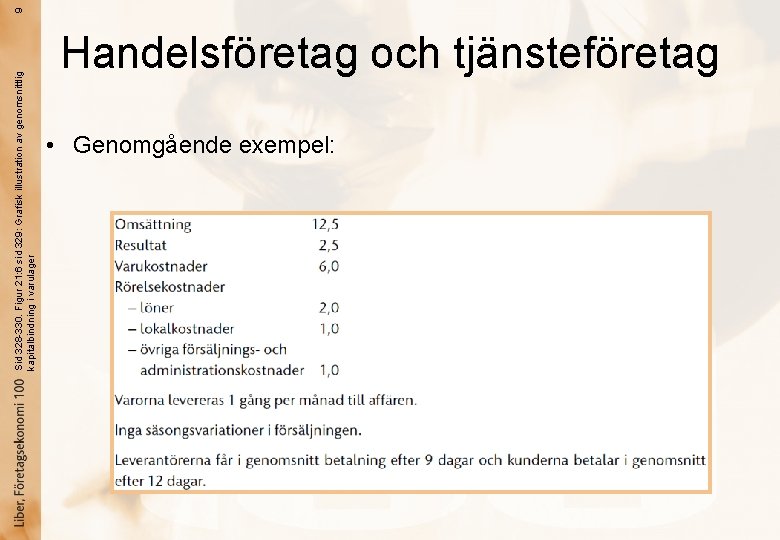
Sid 328 -330. Figur 21: 6 sid 329: Grafisk illustration av genomsnittlig kapitalbindning i varulager Handelsföretag och tjänsteföretag • Genomgående exempel: 9
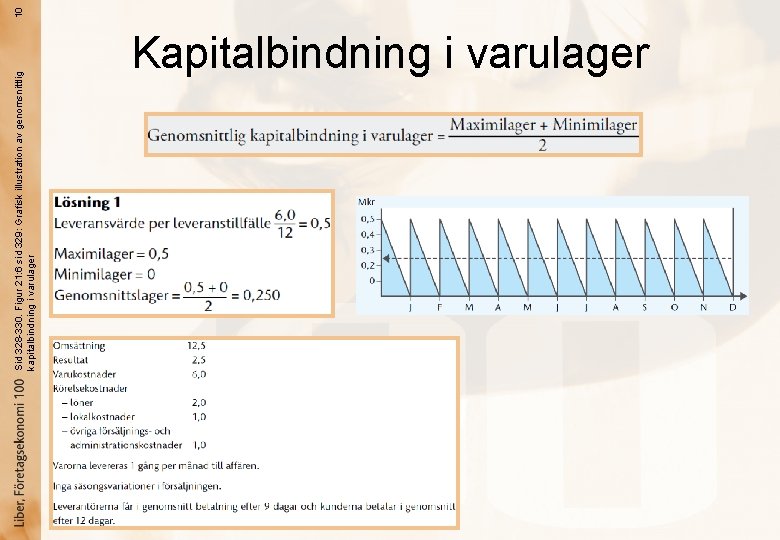
Sid 328 -330. Figur 21: 6 sid 329: Grafisk illustration av genomsnittlig kapitalbindning i varulager Kapitalbindning i varulager 10
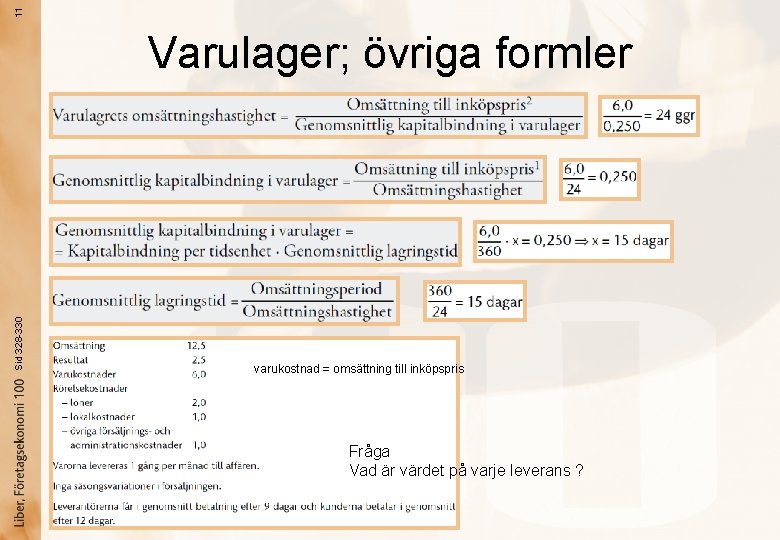
11 Sid 328 -330 Varulager; övriga formler varukostnad = omsättning till inköpspris Fråga Vad är värdet på varje leverans ?
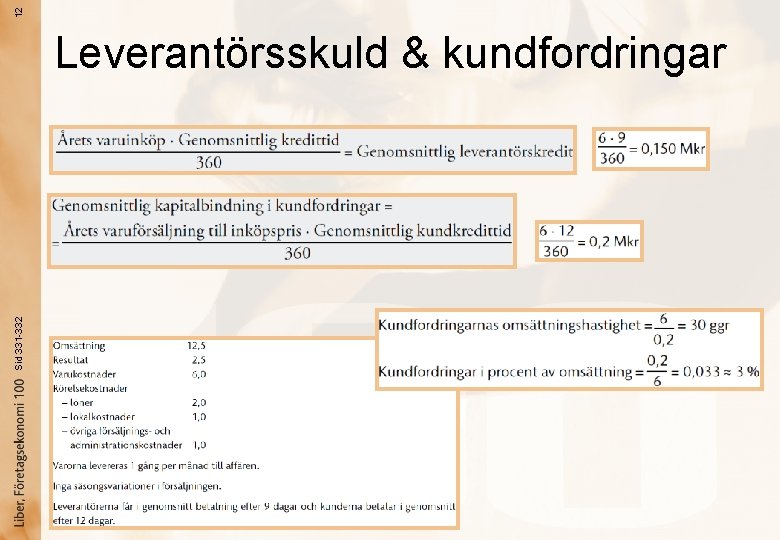
12 Sid 331 -332 Leverantörsskuld & kundfordringar
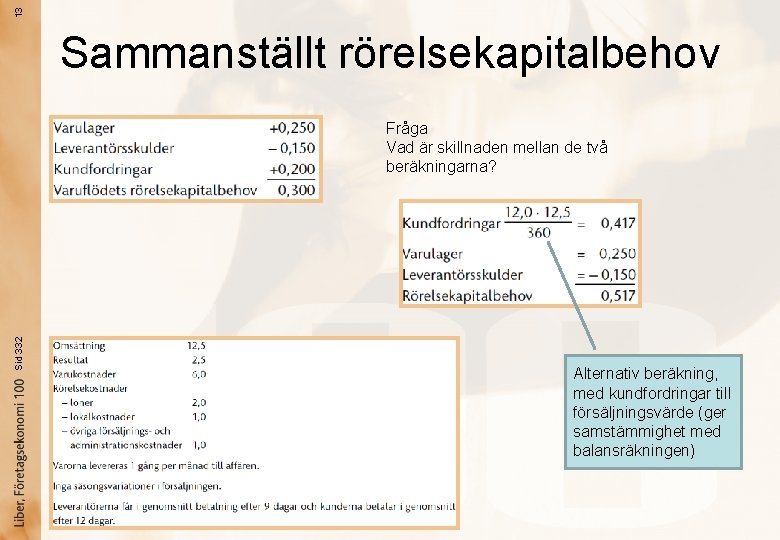
13 Sammanställt rörelsekapitalbehov Sid 332 Fråga Vad är skillnaden mellan de två beräkningarna? Alternativ beräkning, med kundfordringar till försäljningsvärde (ger samstämmighet med balansräkningen)
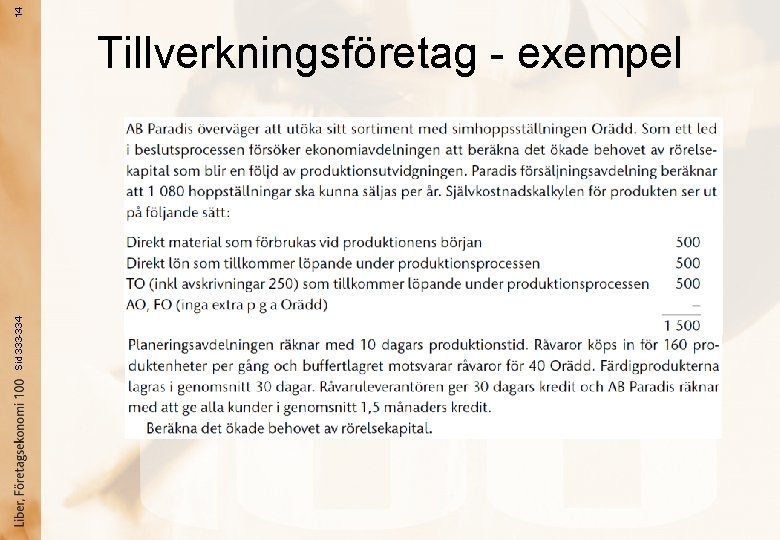
14 Sid 333 -334 Tillverkningsföretag - exempel
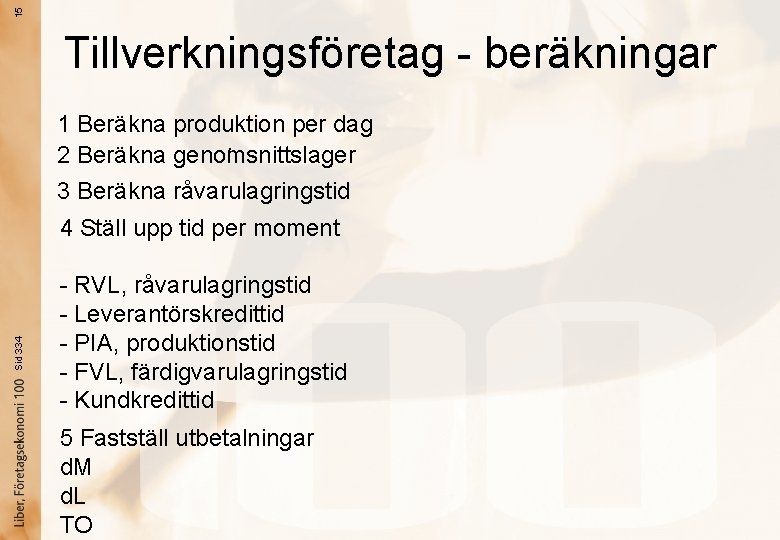
15 Tillverkningsföretag - beräkningar 1 Beräkna produktion per dag. 2 Beräkna genomsnittslager 3 Beräkna råvarulagringstid Sid 334 4 Ställ upp tid per moment - RVL, råvarulagringstid - Leverantörskredittid - PIA, produktionstid - FVL, färdigvarulagringstid - Kundkredittid 5 Fastställ utbetalningar d. M d. L TO
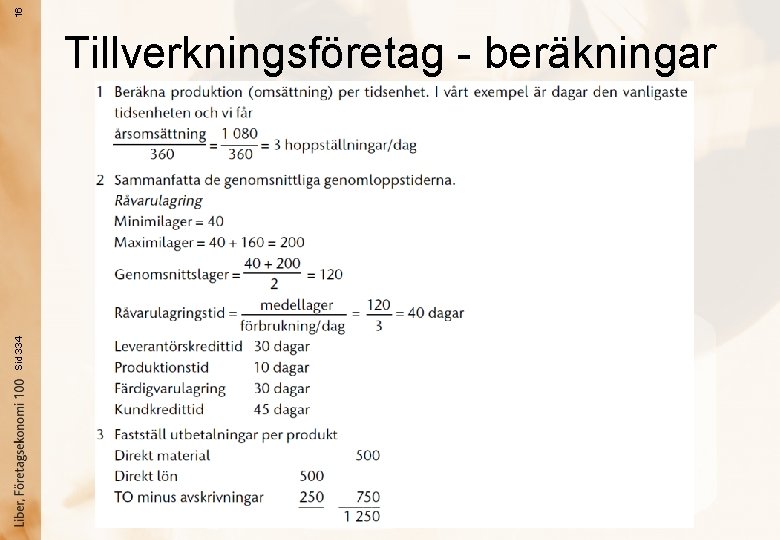
16 Sid 334 Tillverkningsföretag - beräkningar
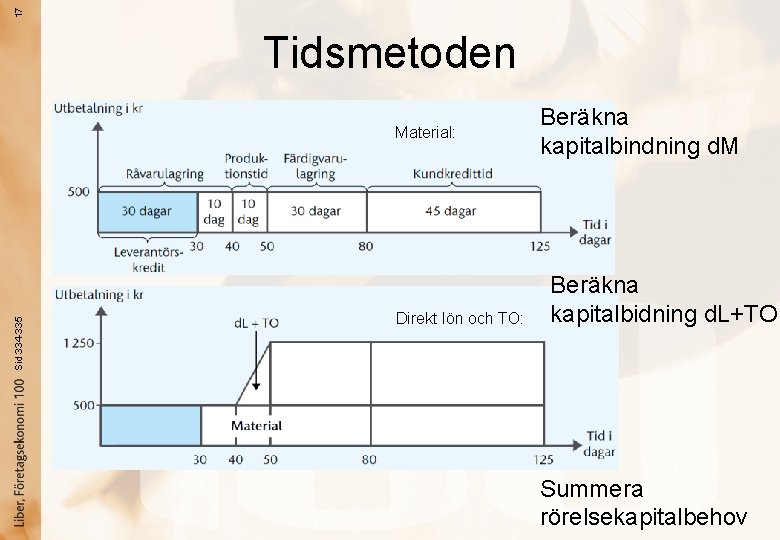
17 Tidsmetoden Sid 334 -335 Material: Direkt lön och TO: Beräkna kapitalbindning d. M Beräkna kapitalbidning d. L+TO Summera rörelsekapitalbehov
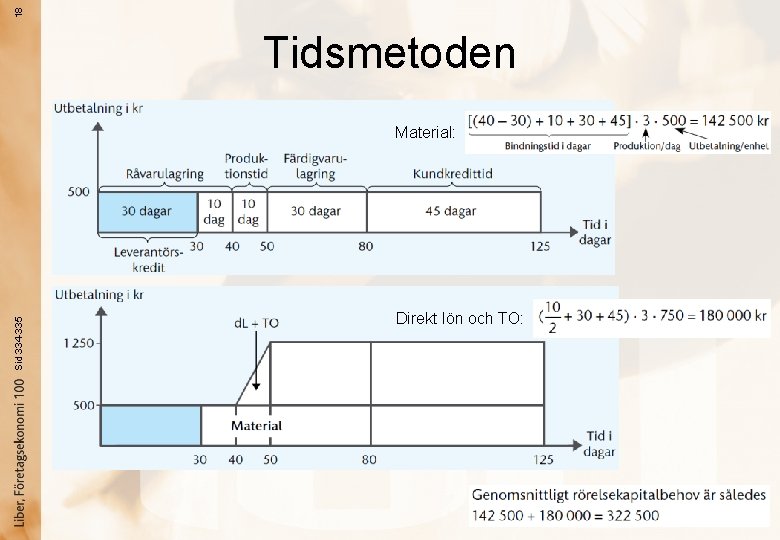
18 Tidsmetoden Sid 334 -335 Material: Direkt lön och TO:
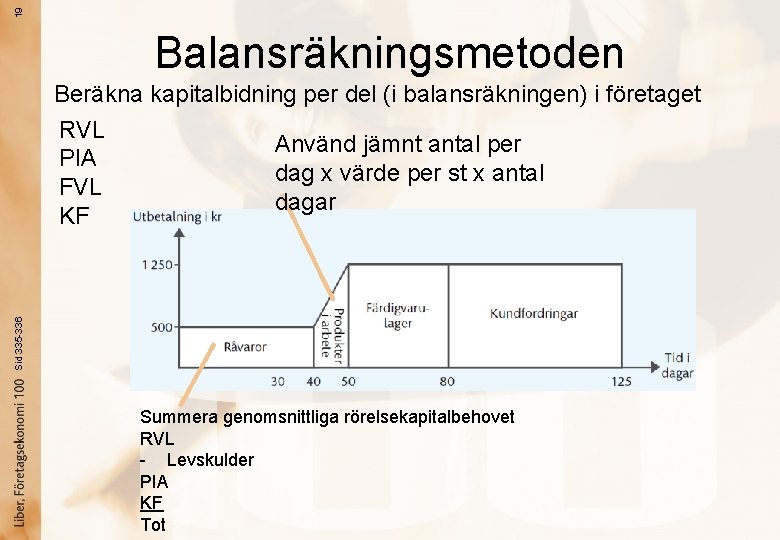
19 Balansräkningsmetoden Sid 335 -336 Beräkna kapitalbidning per del (i balansräkningen) i företaget RVL Använd jämnt antal per PIA dag x värde per st x antal FVL dagar KF Summera genomsnittliga rörelsekapitalbehovet RVL - Levskulder PIA KF Tot
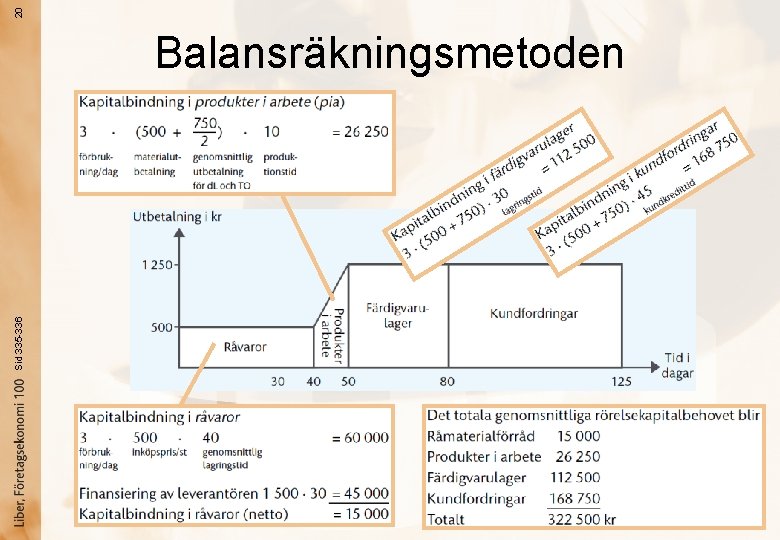
20 Sid 335 -336 Balansräkningsmetoden
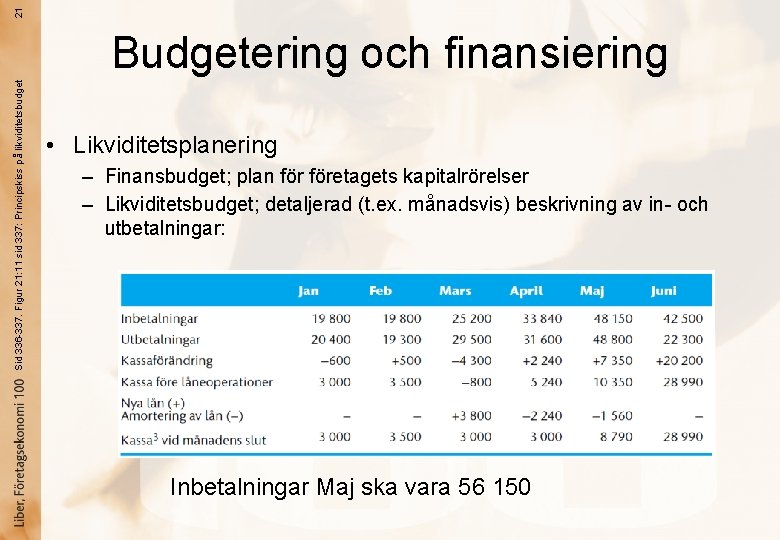
21 Sid 336 -337. Figur 21: 11 sid 337: Principskiss på likviditetsbudget Budgetering och finansiering • Likviditetsplanering – Finansbudget; plan företagets kapitalrörelser – Likviditetsbudget; detaljerad (t. ex. månadsvis) beskrivning av in- och utbetalningar: Inbetalningar Maj ska vara 56 150
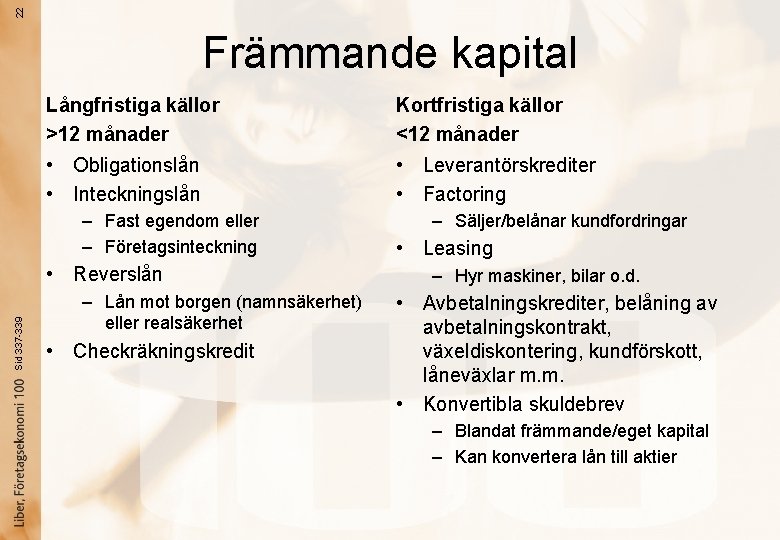
22 Främmande kapital Långfristiga källor >12 månader Kortfristiga källor <12 månader • Obligationslån • Inteckningslån • Leverantörskrediter • Factoring – Fast egendom eller – Företagsinteckning Sid 337 -339 • Reverslån – Lån mot borgen (namnsäkerhet) eller realsäkerhet • Checkräkningskredit – Säljer/belånar kundfordringar • Leasing – Hyr maskiner, bilar o. d. • Avbetalningskrediter, belåning av avbetalningskontrakt, växeldiskontering, kundförskott, låneväxlar m. m. • Konvertibla skuldebrev – Blandat främmande/eget kapital – Kan konvertera lån till aktier
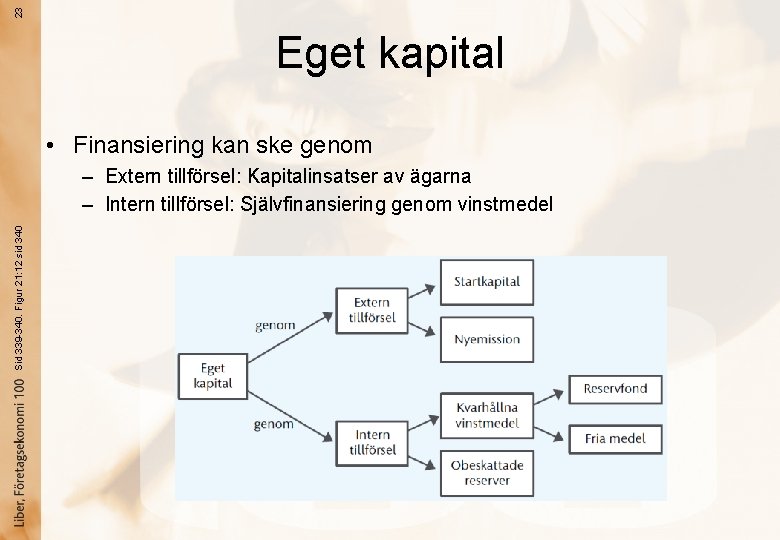
23 Eget kapital • Finansiering kan ske genom Sid 339 -340. Figur 21: 12 sid 340 – Extern tillförsel: Kapitalinsatser av ägarna – Intern tillförsel: Självfinansiering genom vinstmedel
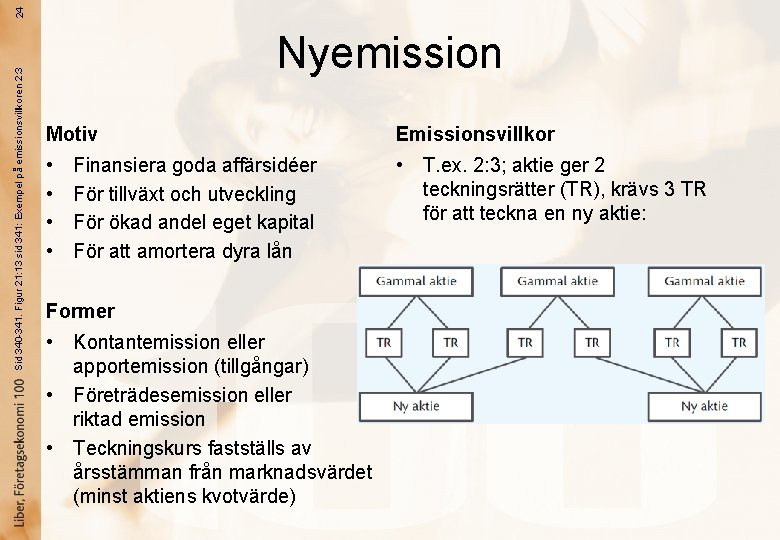
24 Sid 340 -341. Figur 21: 13 sid 341: Exempel på emissionsvillkoren 2: 3 Nyemission Motiv Emissionsvillkor • • • T. ex. 2: 3; aktie ger 2 teckningsrätter (TR), krävs 3 TR för att teckna en ny aktie: Finansiera goda affärsidéer För tillväxt och utveckling För ökad andel eget kapital För att amortera dyra lån Former • Kontantemission eller apportemission (tillgångar) • Företrädesemission eller riktad emission • Teckningskurs fastställs av årsstämman från marknadsvärdet (minst aktiens kvotvärde)
25 Fondemission Motiv Emissionsvillkor • Öka långivarnas säkerhet • Öka synligt eget kapital genom uppskrivning av anläggningar • T. ex. 2: 7; en aktie (fondandel) ger 2 delrätter (DR), 7 DR krävs för en ny aktie Sid 341 -342 Vad sker? • En ren bokföringstransaktion – Inga ytterligare pengar tillförs • Binder fast tidigare utdelningsbara medel, eller • Uppskrivning av undervärderade anläggningar