
03 Stratgie de couverture avec les contrats termes
- Slides: 31
03 – Stratégie de couverture avec les contrats à termes Lectures : Chapitre 3 Hull, 8 th edition GSF-3101 - Introduction aux produits dérivés 1
• • Plan de la Séance Définition du risque et de la couverture de risque Types de couverture avec les contrats à terme Questions Philosophiques sur la couverture Le risque de base Le choix d’un contrat La couverture avec le ratio de variance minimum Couverture à l’aide d’un futures sur indice boursier Le roulement de la couverture GSF-3101 - Introduction aux produits dérivés 2
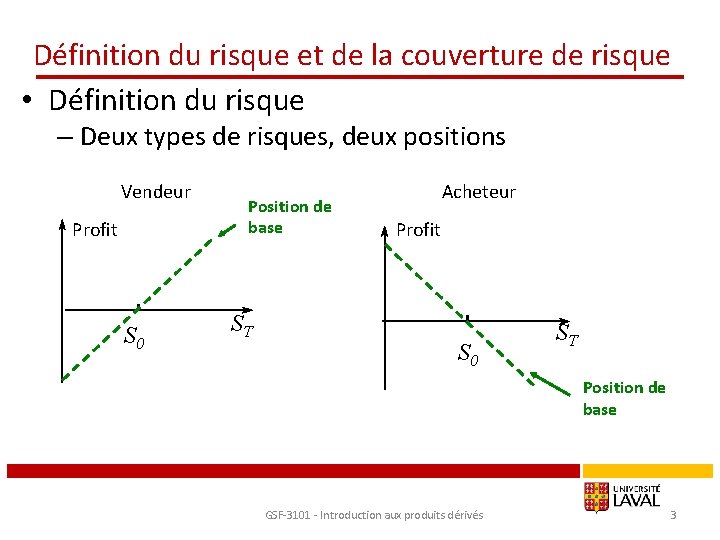
Définition du risque et de la couverture de risque • Définition du risque – Deux types de risques, deux positions Vendeur Profit S 0 Position de base ST Acheteur Profit S 0 ST Position de base GSF-3101 - Introduction aux produits dérivés 3
Définition du risque et de la couverture de risque • Définition de la couverture – La couverture est une opération qui consiste à modifier le risque de notre position de base. – Le risque vient de l’incertitude du futur, avec l’utilisation de contrats à terme, on fixe le futur aujourd’hui. • On fixe donc un prix d’achat ou un prix de vente. – L’idée d’une couverture est généralement de créer une stratégie dont la valeur varie inversement à celle de notre position de base. GSF-3101 - Introduction aux produits dérivés 4
Types de couverture avec les contrats à terme • Deux risques, deux positions, deux couvertures • Couverture longue ou Long – La couverture longue (ou prendre une position longue) avec un Futures est appropriée quand on anticipe d’acheter un actif dans le futur et qu’on veut en fixer le prix maintenant. • Elle pourrait aussi être utilisée pour couvrir une vente à découvert. • Couverture courte ou Short : – La couverture courte est appropriée quand on anticipe de vendre un actif dans le futur et qu’on veut en fixer le prix maintenant. • C’est le cas si on détient déjà l’actif ou si on le détiendra dans le futur. GSF-3101 - Introduction aux produits dérivés 5
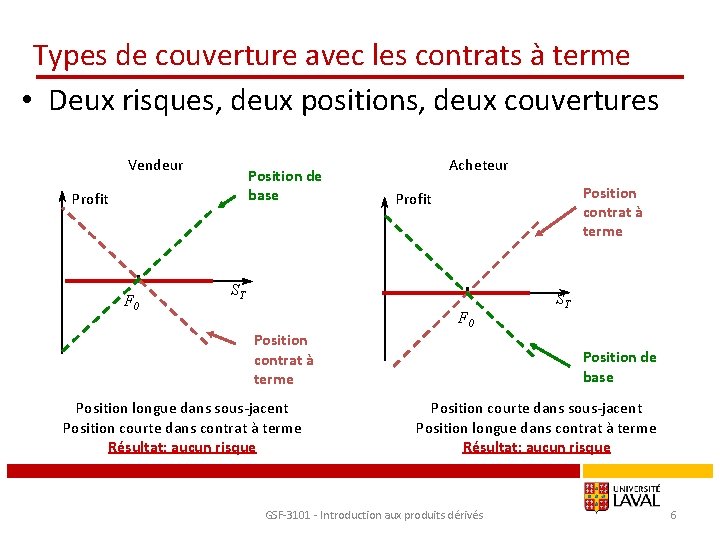
Types de couverture avec les contrats à terme • Deux risques, deux positions, deux couvertures Vendeur Position de base Profit F 0 Acheteur Position contrat à terme Profit ST F 0 Position contrat à terme Position longue dans sous-jacent Position courte dans contrat à terme Résultat: aucun risque ST Position de base Position courte dans sous-jacent Position longue dans contrat à terme Résultat: aucun risque GSF-3101 - Introduction aux produits dérivés 6
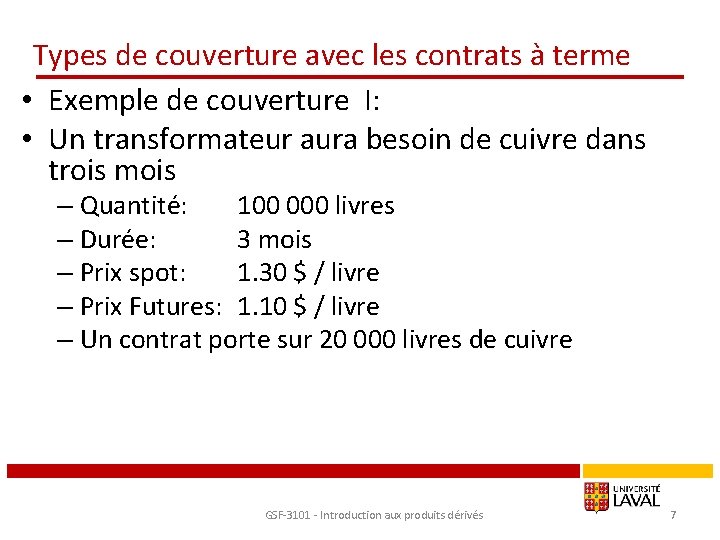
Types de couverture avec les contrats à terme • Exemple de couverture I: • Un transformateur aura besoin de cuivre dans trois mois – Quantité: 100 000 livres – Durée: 3 mois – Prix spot: 1. 30 $ / livre – Prix Futures: 1. 10 $ / livre – Un contrat porte sur 20 000 livres de cuivre GSF-3101 - Introduction aux produits dérivés 7
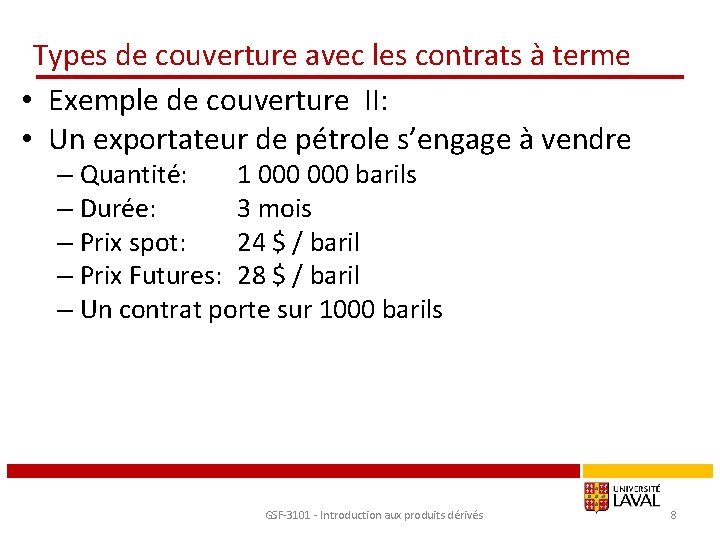
Types de couverture avec les contrats à terme • Exemple de couverture II: • Un exportateur de pétrole s’engage à vendre – Quantité: 1 000 barils – Durée: 3 mois – Prix spot: 24 $ / baril – Prix Futures: 28 $ / baril – Un contrat porte sur 1000 barils GSF-3101 - Introduction aux produits dérivés 8
Questions Philosophiques sur la couverture • Arguments contre la couverture de risque: – Les actionnaires sont en mesure de diversifier le risque eux-mêmes, probablement mieux que la compagnie – Gérer les risques est une opération coûteuse qui n’ajoute pas de valeur. – Si la compagnie est la seule à gérer le risque dans son secteur, cela constitue une augmentation de ses coûts face à ses compétiteurs. – La gestion des risques est parfois (souvent) motivée par un lissage des résultats présentés aux états financiers. Il peut alors être difficile de justifier des résultats décevants. • Implique une décision stratégique au plus haut niveau GSF-3101 - Introduction aux produits dérivés 9
Questions Philosophiques sur la couverture • Arguments pour la couverture de risque: – Les compagnies devraient se concentrer sur leur production et minimiser les risques associés au mouvement des variables financières (taux d’intérêt, taux de change, etc. ). – La réduction des risques liés aux flux monétaires futurs améliore la planification des activités (choix des investissements). – La gestion des risques permet de minimiser la possibilité de se retrouver en détresse financière. – Les gestionnaires ont un avantage comparatif par rapport aux actionnaires quant à la connaissance réelle des risques. – Il existe des imperfections dans les marchés qui font que les gestionnaires sont mieux placés que les actionnaires pour gérer le risque de change. GSF-3101 - Introduction aux produits dérivés 10
Questions Philosophiques sur la couverture • Exemple : Exercice 3. 17, Hull 8 e. • Un producteur de maïs : – « Je ne veux pas utiliser de contrats Futures pour me couvrir puisque mon vrai risque n’est pas que le prix du maïs varie, mais que le mauvais temps ne détruise ma récolte » – Qu’en pensez-vous? GSF-3101 - Introduction aux produits dérivés 11
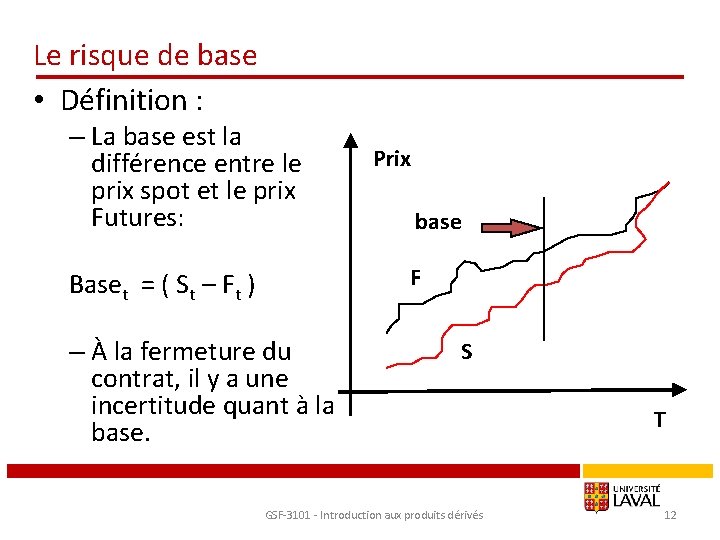
Le risque de base • Définition : – La base est la différence entre le prix spot et le prix Futures: Prix base F Baset = ( St – Ft ) – À la fermeture du contrat, il y a une incertitude quant à la base. S GSF-3101 - Introduction aux produits dérivés T 12
Le risque de base • Il n’est pas toujours possible d’obtenir une couverture parfaite avec des contrats Futures pour les raisons suivantes : – L’actif à couvrir peut être différent de celui sousjacent du contrat Futures (Cross Hedging) – L’échéance du contrat peut être différente de la date requise par la stratégie de couverture – La présence d’incertitude quant à la date requise pour la stratégie de couverture (date d’achat ou de vente). GSF-3101 - Introduction aux produits dérivés 13
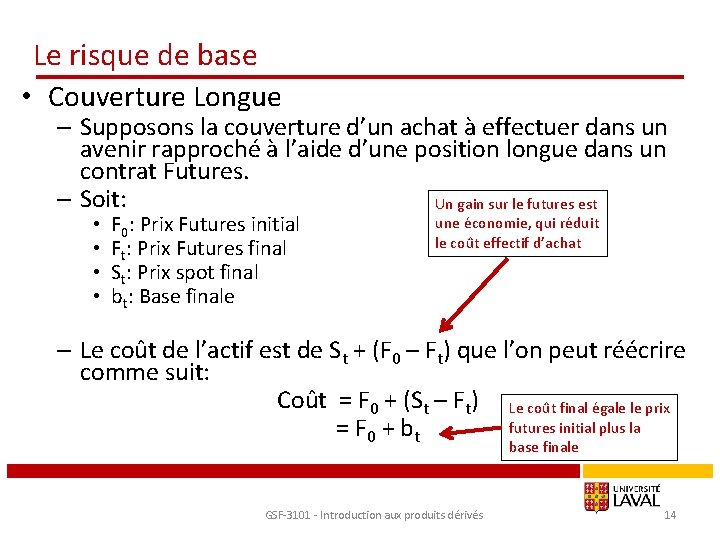
Le risque de base • Couverture Longue – Supposons la couverture d’un achat à effectuer dans un avenir rapproché à l’aide d’une position longue dans un contrat Futures. – Soit: Un gain sur le futures est • • F 0: Prix Futures initial Ft: Prix Futures final St: Prix spot final bt: Base finale une économie, qui réduit le coût effectif d’achat – Le coût de l’actif est de St + (F 0 – Ft) que l’on peut réécrire comme suit: Coût = F 0 + (St – Ft) Le coût final égale le prix futures initial plus la = F 0 + bt base finale GSF-3101 - Introduction aux produits dérivés 14
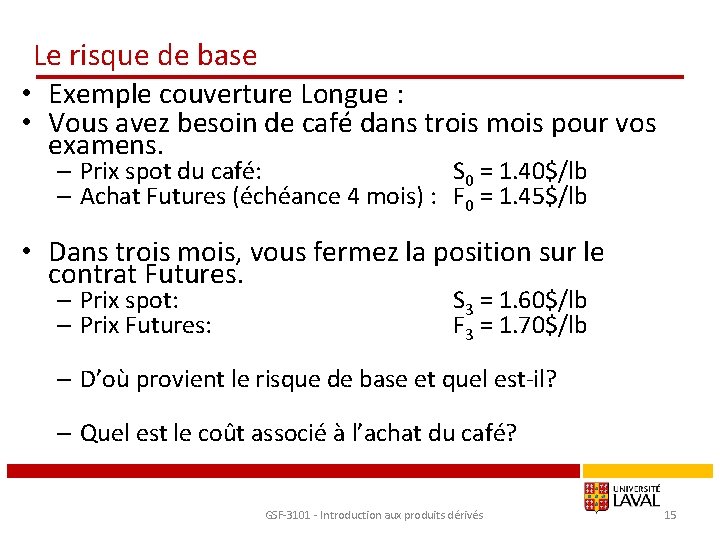
Le risque de base • Exemple couverture Longue : • Vous avez besoin de café dans trois mois pour vos examens. – Prix spot du café: S 0 = 1. 40$/lb – Achat Futures (échéance 4 mois) : F 0 = 1. 45$/lb • Dans trois mois, vous fermez la position sur le contrat Futures. – Prix spot: – Prix Futures: S 3 = 1. 60$/lb F 3 = 1. 70$/lb – D’où provient le risque de base et quel est-il? – Quel est le coût associé à l’achat du café? GSF-3101 - Introduction aux produits dérivés 15
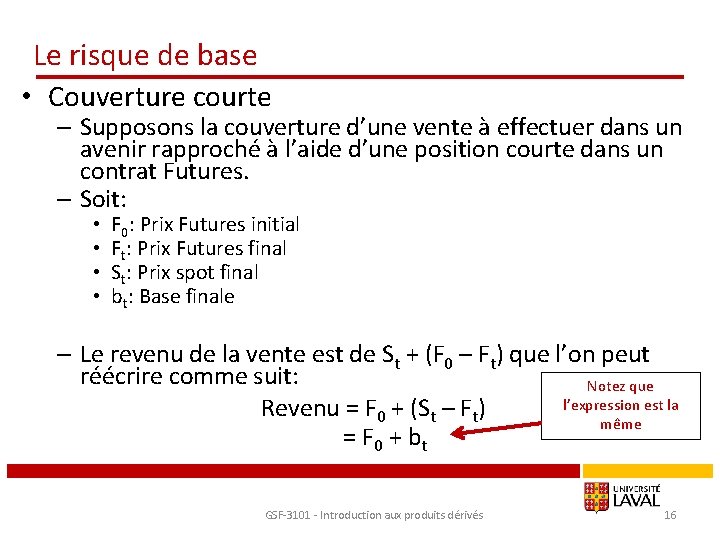
Le risque de base • Couverture courte – Supposons la couverture d’une vente à effectuer dans un avenir rapproché à l’aide d’une position courte dans un contrat Futures. – Soit: • • F 0: Prix Futures initial Ft: Prix Futures final St: Prix spot final bt: Base finale – Le revenu de la vente est de St + (F 0 – Ft) que l’on peut réécrire comme suit: Notez que l’expression est la Revenu = F 0 + (St – Ft) même = F 0 + bt GSF-3101 - Introduction aux produits dérivés 16
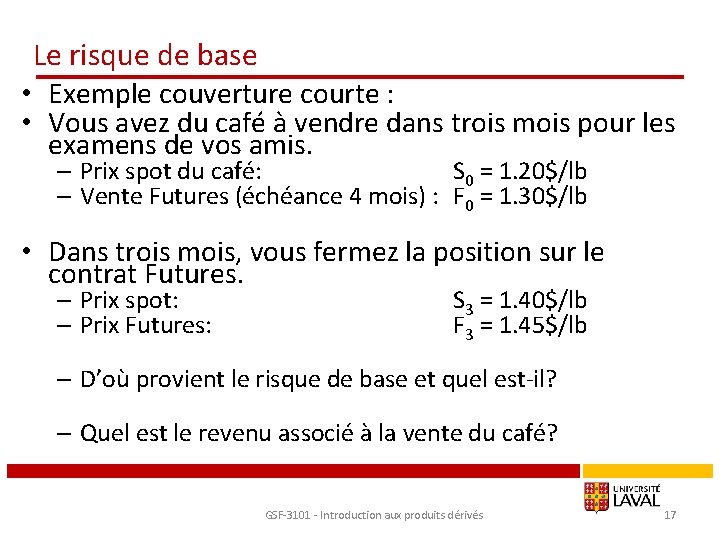
Le risque de base • Exemple couverture courte : • Vous avez du café à vendre dans trois mois pour les examens de vos amis. – Prix spot du café: S 0 = 1. 20$/lb – Vente Futures (échéance 4 mois) : F 0 = 1. 30$/lb • Dans trois mois, vous fermez la position sur le contrat Futures. – Prix spot: – Prix Futures: S 3 = 1. 40$/lb F 3 = 1. 45$/lb – D’où provient le risque de base et quel est-il? – Quel est le revenu associé à la vente du café? GSF-3101 - Introduction aux produits dérivés 17
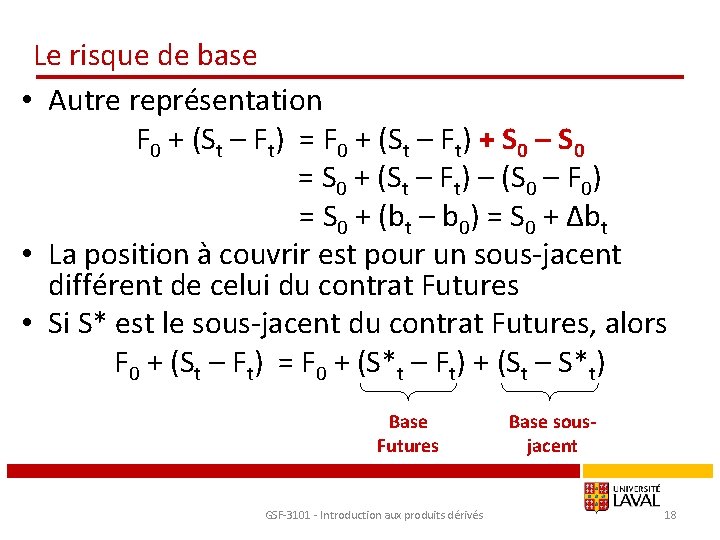
Le risque de base • Autre représentation F 0 + (St – Ft) = F 0 + (St – Ft) + S 0 – S 0 = S 0 + (St – Ft) – (S 0 – F 0) = S 0 + (bt – b 0) = S 0 + Δbt • La position à couvrir est pour un sous-jacent différent de celui du contrat Futures • Si S* est le sous-jacent du contrat Futures, alors F 0 + (St – Ft) = F 0 + (S*t – Ft) + (St – S*t) Base Futures GSF-3101 - Introduction aux produits dérivés Base sousjacent 18
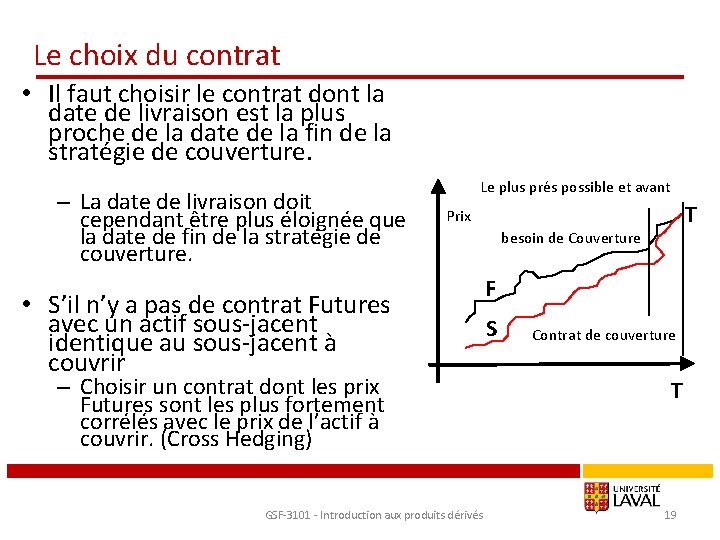
Le choix du contrat • Il faut choisir le contrat dont la date de livraison est la plus proche de la date de la fin de la stratégie de couverture. – La date de livraison doit cependant être plus éloignée que la date de fin de la stratégie de couverture. Le plus prés possible et avant T Prix • S’il n’y a pas de contrat Futures avec un actif sous-jacent identique au sous-jacent à couvrir – Choisir un contrat dont les prix Futures sont les plus fortement corrélés avec le prix de l’actif à couvrir. (Cross Hedging) GSF-3101 - Introduction aux produits dérivés besoin de Couverture F S Contrat de couverture T 19
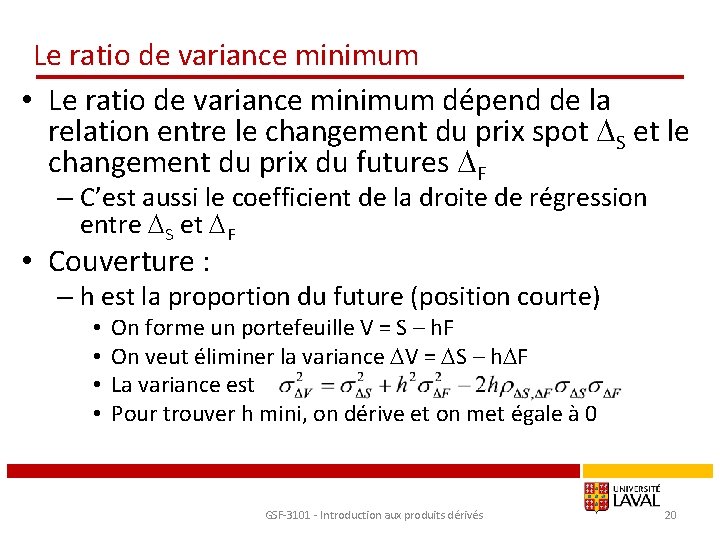
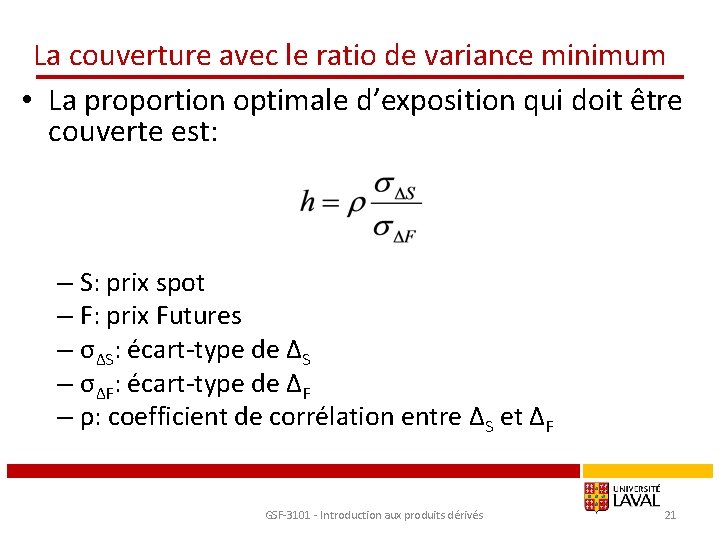
Le ratio de variance minimum • Le ratio de variance minimum dépend de la relation entre le changement du prix spot DS et le changement du prix du futures DF – C’est aussi le coefficient de la droite de régression entre DS et DF • Couverture : – h est la proportion du future (position courte) • • On forme un portefeuille V = S – h. F On veut éliminer la variance DV = DS – h. DF La variance est Pour trouver h mini, on dérive et on met égale à 0 GSF-3101 - Introduction aux produits dérivés 20
La couverture avec le ratio de variance minimum • La proportion optimale d’exposition qui doit être couverte est: – S: prix spot – F: prix Futures – σΔS: écart-type de ΔS – σΔF: écart-type de ΔF – ρ: coefficient de corrélation entre ΔS et ΔF GSF-3101 - Introduction aux produits dérivés 21
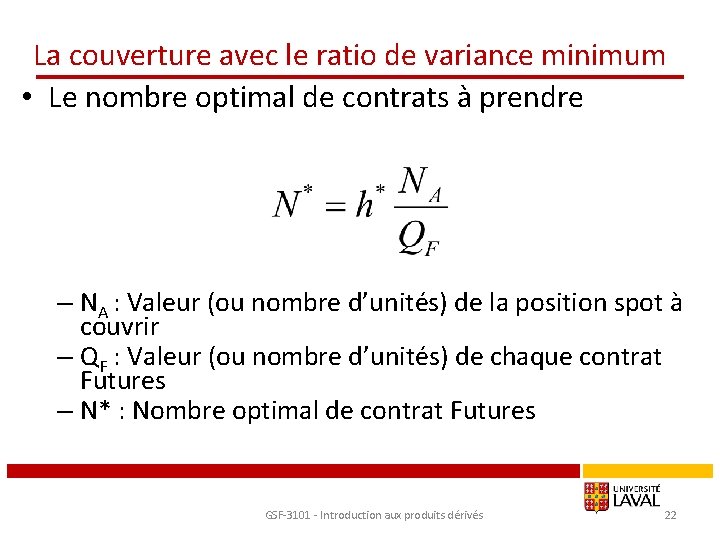
La couverture avec le ratio de variance minimum • Le nombre optimal de contrats à prendre – NA : Valeur (ou nombre d’unités) de la position spot à couvrir – QF : Valeur (ou nombre d’unités) de chaque contrat Futures – N* : Nombre optimal de contrat Futures GSF-3101 - Introduction aux produits dérivés 22
La couverture avec le ratio de variance minimum • Exemple : – Une compagnie aérienne prévoit d’acheter 2 millions de gallons de fuel dans 1 mois – Elle décide de se couvrir avec des futures sur l’huile de chauffage GSF-3101 - Introduction aux produits dérivés 23
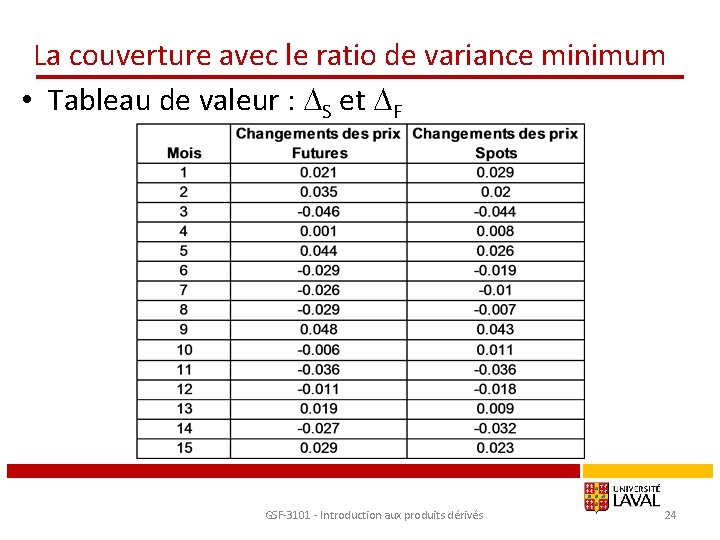
La couverture avec le ratio de variance minimum • Tableau de valeur : DS et DF GSF-3101 - Introduction aux produits dérivés 24
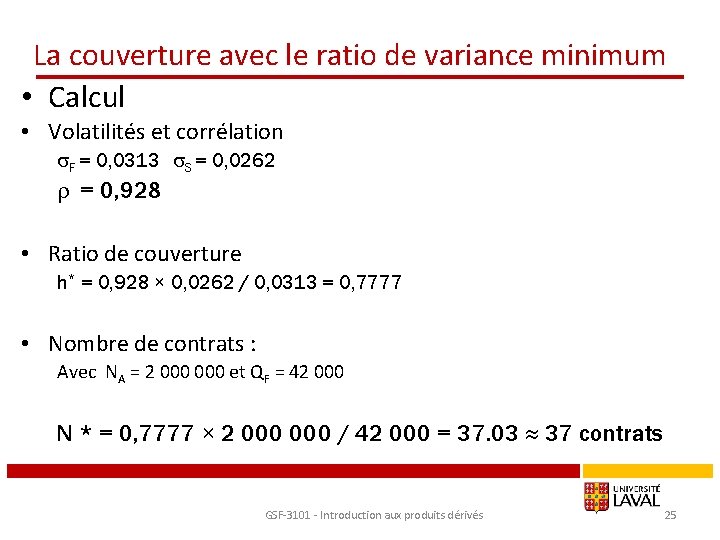
La couverture avec le ratio de variance minimum • Calcul • Volatilités et corrélation F = 0, 0313 S = 0, 0262 r = 0, 928 • Ratio de couverture h* = 0, 928 × 0, 0262 / 0, 0313 = 0, 7777 • Nombre de contrats : Avec NA = 2 000 et QF = 42 000 N * = 0, 7777 × 2 000 / 42 000 = 37. 03 37 contrats GSF-3101 - Introduction aux produits dérivés 25
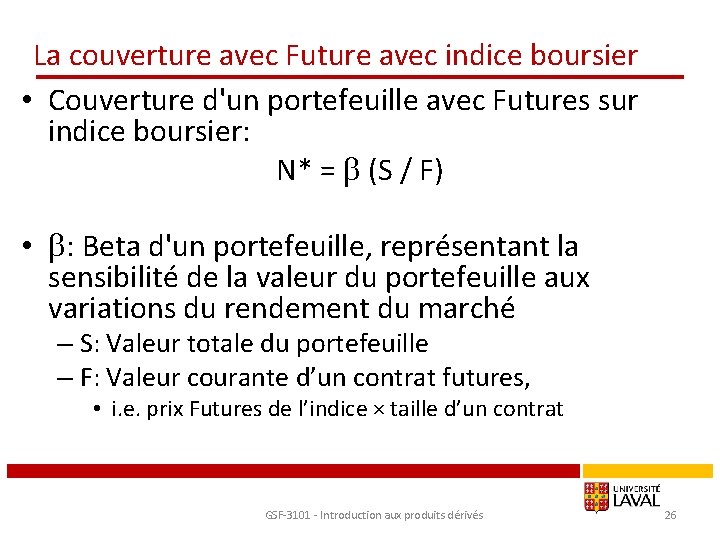
La couverture avec Future avec indice boursier • Couverture d'un portefeuille avec Futures sur indice boursier: N* = (S / F) • : Beta d'un portefeuille, représentant la sensibilité de la valeur du portefeuille aux variations du rendement du marché – S: Valeur totale du portefeuille – F: Valeur courante d’un contrat futures, • i. e. prix Futures de l’indice × taille d’un contrat GSF-3101 - Introduction aux produits dérivés 26
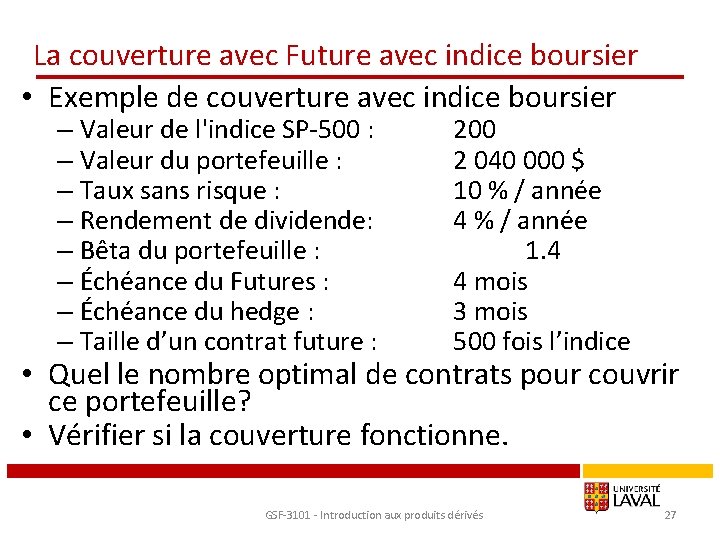
La couverture avec Future avec indice boursier • Exemple de couverture avec indice boursier – Valeur de l'indice SP-500 : – Valeur du portefeuille : – Taux sans risque : – Rendement de dividende: – Bêta du portefeuille : – Échéance du Futures : – Échéance du hedge : – Taille d’un contrat future : 200 2 040 000 $ 10 % / année 4 % / année 1. 4 4 mois 3 mois 500 fois l’indice • Quel le nombre optimal de contrats pour couvrir ce portefeuille? • Vérifier si la couverture fonctionne. GSF-3101 - Introduction aux produits dérivés 27
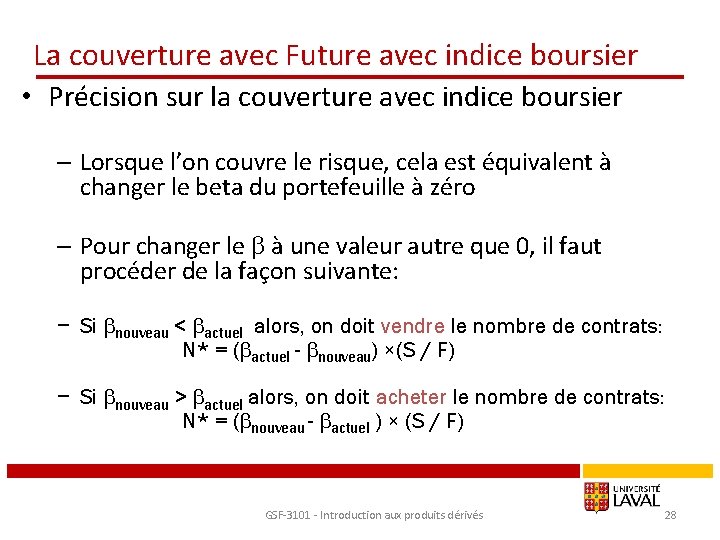
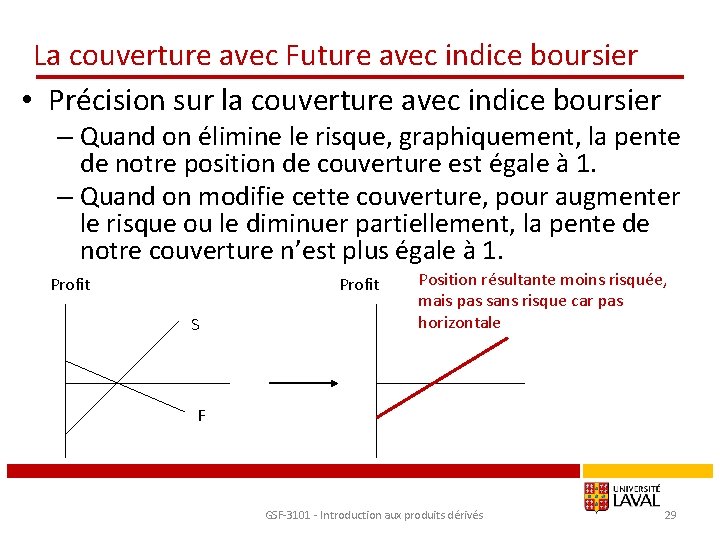
La couverture avec Future avec indice boursier • Précision sur la couverture avec indice boursier – Lorsque l’on couvre le risque, cela est équivalent à changer le beta du portefeuille à zéro – Pour changer le à une valeur autre que 0, il faut procéder de la façon suivante: − Si nouveau < actuel alors, on doit vendre le nombre de contrats: N* = ( actuel - nouveau) ×(S / F) − Si nouveau > actuel alors, on doit acheter le nombre de contrats: N* = ( nouveau - actuel ) × (S / F) GSF-3101 - Introduction aux produits dérivés 28
La couverture avec Future avec indice boursier • Précision sur la couverture avec indice boursier – Quand on élimine le risque, graphiquement, la pente de notre position de couverture est égale à 1. – Quand on modifie cette couverture, pour augmenter le risque ou le diminuer partiellement, la pente de notre couverture n’est plus égale à 1. Profit S Position résultante moins risquée, mais pas sans risque car pas horizontale F GSF-3101 - Introduction aux produits dérivés 29
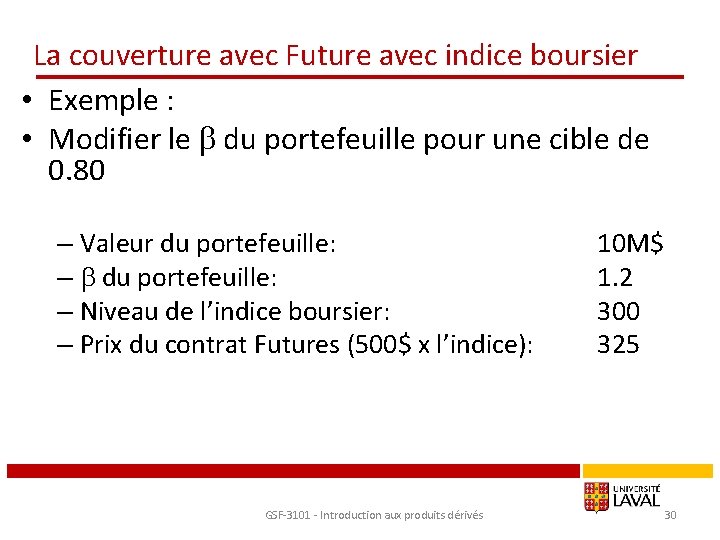
La couverture avec Future avec indice boursier • Exemple : • Modifier le du portefeuille pour une cible de 0. 80 – Valeur du portefeuille: – Niveau de l’indice boursier: – Prix du contrat Futures (500$ x l’indice): GSF-3101 - Introduction aux produits dérivés 10 M$ 1. 2 300 325 30
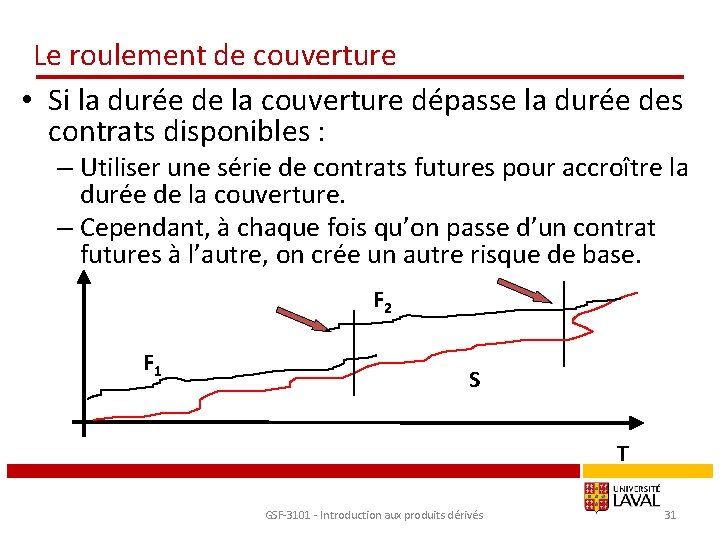
Le roulement de couverture • Si la durée de la couverture dépasse la durée des contrats disponibles : – Utiliser une série de contrats futures pour accroître la durée de la couverture. – Cependant, à chaque fois qu’on passe d’un contrat futures à l’autre, on crée un autre risque de base. F 2 F 1 S T GSF-3101 - Introduction aux produits dérivés 31